يتمتع بريتينو ألبوري، الشريك في Kreston Bahamas، بخبرة تزيد عن عقد من الزمن في خدمة العملاء في جزر البهاما ومنطقة البحر الكاريبي والولايات المتحدة الأمريكية. باعتباره CPA، فهو متخصص في الاستشارات الإدارية، واستشارات المخاطر، والمحاسبة العامة، والتدقيق في مختلف الصناعات.
يعد التعامل مع العملات المشفرة اللامركزية في غياب المعايير الضريبية العالمية أمرًا صعبًا. ومع بدء تطبيق إطار تآكل الأرباح ونقل الأرباح التابع لمنظمة التعاون الاقتصادي والتنمية في جميع أنحاء العالم، يتعين على المستشارين والعملاء أن يتعاونوا من أجل صياغة استراتيجية فعّالة. تعد السياسات القوية التي تتماشى مع المعايير الدولية ضرورية لضمان الامتثال وتقليل المخاطر في معاملات العملة المشفرة. وفيما يلي اعتبارات حاسمة لصياغة مثل هذه السياسات.
تنفيذ سياسات قوية
افهم آثار BEPS على معاملات العملة المشفرة من خلال التعرف على إرشادات منظمة التعاون الاقتصادي والتنمية، وخاصة الإجراءات 10 و13 و5 و15. التشاور مع العملاء لجمع معلومات حول أنشطتهم التجارية ومعاملاتهم ورغبتهم في المخاطرة. إجراء تقييمات شاملة للمخاطر، ومعالجة التسعير التحويلي والمعاملات عبر الحدود. تنفيذ نموذج تسعير تحويلي شفاف وسياسات تصميم للتعامل مع حالات عدم التطابق المختلط في معاملات العملة المشفرة عبر الحدود. إنشاء عملية KYC متوافقة مع BEPS لمعاملات التشفير، بما في ذلك التحقق من الهوية، وتحديد المالك المستفيد، وتقييمات المخاطر، والمراقبة المستمرة لنشاط العميل. تفويض الإفصاح المناسب، وحفظ السجلات القوية، والإجراءات الدقيقة لتحديد الضرائب على الدخل المرتبط بالعملات المشفرة والإبلاغ عنها ودفعها.
استراتيجيات تخفيف المخاطر
دمج تخفيف المخاطر في السياسات من خلال تطوير استراتيجيات لتحديد الأنشطة المشبوهة ومكافحتها، والحماية من الاحتيال والسرقة والعقوبات التنظيمية. تضمين إجراءات واضحة للإبلاغ عن الأنشطة المشبوهة، وبرامج قوية لمكافحة غسيل الأموال، وخبرة قانونية لمنع الاستيلاء على الأصول. تنفيذ تدابير الأمن السيبراني للحماية من الهجمات السيبرانية والوصول غير المصرح به.
قم بتثقيف موظفي العميل بشكل شامل حول سياسات العملة المشفرة المطبقة حديثًا لضمان فهم المتطلبات والمخاطر. توفير التدريب على الأساس المنطقي وراء كل نهج ودوره في التنفيذ والالتزام.
مراقبة الامتثال المستمر
قم بفحص ومراجعة الامتثال باستمرار من خلال إنشاء نظام لمراقبة الالتزام بسياسة العملة المشفرة المتوافقة مع BEPS. ابق على اطلاع دائم باللوائح والقوانين الضريبية المتطورة، وقم بمراجعة سياسات العملاء وتحديثها بانتظام لضمان الامتثال المستمر للقواعد والمعايير المتغيرة.
أدوات تقنية للمراقبة الفعالة
استخدم الأدوات التقنية لمراقبة معاملات العملة المشفرة بكفاءة، وتوظيف التقنيات والتحليلات المتقدمة لتتبع تاريخ المعاملات وتحديد المخاطر المحتملة مثل غسيل الأموال والتهرب الضريبي. يمكن لهذه الأدوات اكتشاف الحالات الشاذة، وتعيين درجات المخاطر، وتمكين المراقبة في الوقت الفعلي لتحديد وتسجيل الأنشطة المشبوهة على الفور. بالإضافة إلى ذلك، تساعد التكنولوجيا في البقاء على اطلاع دائم بالقواعد واللوائح المتطورة عبر الولايات القضائية، مما يضمن إجراء حسابات ضريبية دقيقة وفي الوقت المناسب، والمدفوعات، وإعداد التقارير من خلال الذكاء الاصطناعي، و blockchain، والأنظمة السحابية.
التعاون مع السلطات الضريبية
حافظ على التواصل المفتوح والتعاون مع السلطات الضريبية لمواءمة سياسات العملة المشفرة مع التوقعات، ومنع المشكلات غير المتوقعة وإظهار الالتزام بالامتثال.
الحفاظ على سياسات العملة المشفرة المتوافقة مع BEPS
يعد بناء سياسات العملة المشفرة المتوافقة مع BEPS عملية مستمرة، وتتطلب تعاونًا مستمرًا وتكيفًا مع مشهد العملة المشفرة المتطور. يجب على المستشارين الشراكة بشكل فعال مع العملاء على المدى الطويل، وتنفيذ سياسات قوية والحفاظ عليها. من خلال اتباع هذه الخطوات، يمكن للمستشارين التغلب على تعقيدات فرض الضرائب على العملات المشفرة، وتقليل مخاطر تآكل الضريبة ونقل الأرباح، وتعزيز العلاقات مع العملاء في مشهد يضم ما يقدر بنحو 420 مليون مستخدم للعملات المشفرة في جميع أنحاء العالم.
هل أنت مهتم بممارسة الأعمال التجارية مع Kreston Global؟ انقر هنا للتواصل.
أخبار
هربرت م. تشين
المساهم، ماير هوفمان ماكان بي سي، نائب المدير الفني، مجموعة التدقيق العالمية، كريستون جلوبال
يتمتع هيربرت إم تشين بمراجعة حسابات ذات خبرة عالية وخبير مالي يتمتع بخبرة تزيد عن 45 عامًا في مجال الأعمال والمحاسبة والتدقيق، حيث عمل كشريك أول للتدقيق في شركة Deloitte. وهو حاصل على شهادات من الرابطة الوطنية لمديري الشركات وجمعية مديري القطاع الخاص، ولديه معرفة بحوكمة الشركات الخاصة والإدارة الفعالة للمخاطر. ويتمتع بخبرة واسعة في قطاع الخدمات المالية، بما في ذلك إدارة الأصول والتأمين. يعد Herb عضوًا في مجموعة منهجية Attest التابعة لشركة MHM ويعمل كنائب المدير الفني لمجموعة التدقيق العالمية التابعة لـ Kreston Global.
معايير التدقيق: تفريغ تحديثات SAS 143 وSAS 145
March 12, 2024
في نظرة عامة شاملة، يستكشف هربرت إم تشين من MHM التحديثات الأخيرة لمعايير SAS 143 وSAS 145، والتي تشير إلى معالم هامة في معايير التدقيق. اقرأ المقال كاملاً هنا, أو الملخص أدناه.
نظرة عامة على SAS 143 وSAS 145
إن إصدار معيار SAS رقم 143، الذي يركز على تدقيق التقديرات المحاسبية والإفصاحات ذات الصلة ، ومعيار SAS رقم 145، الذي يركز على فهم المنشأة وبيئتها وتقييم مخاطر الأخطاء الجوهرية ، يمثل تقدمًا كبيرًا في معايير المراجعة. توفر هذه المعايير للمدققين إرشادات واسعة النطاق لاختبار التقديرات المحاسبية، وخاصة تلك التي تنطوي على القيمة العادلة، وتحدد المتطلبات الأساسية لاستيعاب نظام الرقابة الداخلية في المنشأة. وهذا أمر بالغ الأهمية في التعامل مع تعقيدات البيئة المحاسبية الاقتصادية والتكنولوجية والتنظيمية المعاصرة.
معيار SAS 143: تدقيق التقديرات المحاسبية
يسري معيار SAS 143 على عمليات تدقيق الفترات المنتهية في 15 ديسمبر 2023 أو بعده، ويتطلب إجراء فحص أعمق لحالات عدم اليقين في التقديرات المحاسبية، مع التركيز على التحيز الإداري المحتمل. وينطوي ذلك على تقييم شامل للافتراضات، وخاصة بالنسبة للأحكام الهامة مثل قياسات القيمة العادلة. يتطلب المعيار إجراء تقييم مفصل للمخاطر مصمم خصيصًا للتعقيدات في تدقيق التقديرات المحاسبية، وتوفير التوجيه بشأن إجراءات التدقيق المستجيبة، بما في ذلك تقييم مدى ملاءمة نماذج التقييم وسلامة البيانات لتقديرات القيمة العادلة. يهدف SAS 143 إلى تعزيز الشفافية والمساءلة في تقدير القيمة العادلة، مما يؤدي في نهاية المطاف إلى تحسين جودة وموثوقية هذه التقديرات لزيادة ثقة أصحاب المصلحة.
التغييرات الرئيسية من SAS 143
تتضمن التغييرات الرئيسية في معايير التدقيق في معيار SAS 143 زيادة التركيز على معالجة المراجعين لعدم اليقين في التقديرات وممارسة الشك المهني في تقييم تقديرات القيمة العادلة. ويفرض المعيار عملية تقييم مخاطر أكثر تفصيلاً مصممة خصيصًا للتعقيدات في مراجعة التقديرات المحاسبية، وخاصة تقديرات القيمة العادلة. بالإضافة إلى ذلك، يجب على المدققين تقييم مدى معقولية التقديرات المحاسبية ضمن إطار إعداد التقارير المالية، والتأكد من الالتزام بالطرق والافتراضات والبيانات المسموح بها.
تأثيراتSAS 143
يجلب معيار المحاسبة الدولي 143 تغييرات جوهرية على عملية التدقيق في تقييم تقديرات القيمة العادلة. ويتحول التركيز الآن إلى فهم العوامل والافتراضات الكامنة وراء التقديرات، مما يتطلب المزيد من الشفافية والمساءلة من جانب الإدارة. رداً على ذلك، يقوم المدققون بتنفيذ الإجراءات التالية:
تقييم الطريقة: قم بتقييم ما إذا كانت الطريقة تتوافق مع إطار إعداد التقارير المالية وتظل متسقة. التغييرات تحث على التدقيق في التحيز المحتمل.
الافتراضات الهامة: التأكد من ملاءمة الافتراضات ضمن إطار إعداد التقارير المالية، مع الأخذ في الاعتبار النتائج الإيجابية والسلبية. تقييم الاتساق مع الفترات السابقة والأنشطة التجارية الأخرى، مع الأخذ في الاعتبار التحيز المحتمل.
تقييم البيانات: تقييم موثوقية البيانات وفهم المصادر والاتساق مع الفترات السابقة. التحقق من الملاءمة في سياق الطريقة والافتراضات المختارة، ومعالجة التحيز المحتمل.
تقدير نقطة الإدارة: فحص النتائج والافتراضات البديلة عندما تختار الإدارة قيمة دقيقة (تقدير النقطة)، وتقييم التحيز المحتمل.
تعزيز الضوابط مع SAS 145
يعمل معيار SAS 145، الذي يسري أيضًا على عمليات التدقيق للفترات المنتهية في 15 ديسمبر 2023 أو بعده، على مراجعة جوانب عملية تقييم المخاطر، مع التركيز على نظام الرقابة الداخلية للكيان. ومن الجدير بالذكر أنه يعزز مسؤوليات المدقق المتعلقة بتقييم تصميم وتنفيذ الضوابط، بما في ذلك الضوابط العامة لتكنولوجيا المعلومات (ITGC). يعترف المعيار بالأهمية المتزايدة لبيئة تكنولوجيا المعلومات الخاصة بالكيان، مما يتطلب من المدققين تحديد وتقييم ITGCs، وتصنيفها إلى أربعة مجالات:
الأمان والوصول: الضوابط التي تضمن الوصول المناسب للمستخدم، والفصل بين الواجبات، والترخيص المستمر لتطبيقات تكنولوجيا المعلومات ومقدمي الخدمات السحابية.
تغيير الأنظمة: التحكم في تصميم التغييرات واختبارها وترحيلها إلى بيئة الإنتاج، مع فصل الوصول لمنع التغييرات غير المصرح بها.
تطوير النظام: التحكم في الحصول على تطبيقات تكنولوجيا المعلومات الأولية أو تطويرها أو تنفيذها، بما في ذلك تحويل البيانات وإنشاء تقارير جديدة.
عمليات الكمبيوتر: يتحكم في مراقبة تنفيذ برنامج إعداد التقارير المالية، وضمان النسخ الاحتياطية، وتمكين استعادة البيانات في الوقت المناسب في حالة انقطاع الخدمة أو الهجمات الإلكترونية.
على الرغم من أن جميع المجالات قد لا تكون قابلة للتطبيق سنويًا، إلا أن SAS 145 ينص على تقييم التصميم والتنفيذ لـ ITGCs ذات الصلة ضمن المجال المطبق لكل تطبيق مهم محدد لتكنولوجيا المعلومات. كما قدم المعيار مفهوم سلسلة المخاطر الكامنة بالإضافة إلى تغييرات أخرى.
إذا كنت مهتمًا بممارسة الأعمال التجارية مع Kreston Global، فاتصل بنا هنا.
أخبار
غانيش راماسوامي
شريك في شركة Kreston Rangamani and Associates LLP، والمدير الإقليمي لمجموعة الضرائب العالمية في منطقة آسيا والمحيط الهادئ
يتمتع غانيش بخبرة واسعة تمتد لأكثر من 30 عامًا في تقديم خدمات ضريبية متخصصة، لا سيما للمجموعات الكبيرة المملوكة للقطاع الخاص، مع نقاط قوة خاصة في قطاعات العقارات والتجزئة والرعاية الصحية والضيافة. وقد دعم العديد من الكيانات من خلال تقديم المشورة المتخصصة بشأن الهياكل وإعادة الهيكلة الضريبية الفعالة، والمعاملات عبر الحدود بسبب الاستثمارات الهندية الصادرة والواردة، وعمليات الدمج والاستحواذ وسحب الاستثمارات. عمل غانيش أيضًا مع أصحاب المصلحة عبر الشركات لتقديم حلول مثل العناية الواجبة الضريبية وتوحيد الضرائب وإعادة هيكلة الشركات العائلية الكبيرة في الشرق الأوسط وآسيا وسنغافورة.
يحصل معيار التنوع البيولوجي الخاص بـ GRI على تحديث
March 11, 2024
نشرت مبادرة إعداد التقارير العالمية (GRI) تحديثًا قياسيًا للتنوع البيولوجي والذي سيساعد الشركات على توفير المعلومات والتحليلات حول تأثيرات التنوع البيولوجي.
نظرة عامة على التحديث القياسي للتنوع البيولوجي الخاص بالمبادرة العالمية لإعداد التقارير (GRI).
تم تحديث معيار GRI 101 – “التنوع البيولوجي 2024” لدعم الشركات في جميع أنحاء العالم للكشف عن تأثيراتها الكبيرة على التنوع البيولوجي والتي تأتي من عملياتها التجارية وإدارة سلسلة التوريد.
وافقت المبادرة العالمية لإعداد التقارير (GRI) على دعم استخدام المعيار المذكور أعلاه على مدار العامين المقبلين، ومن المتوقع أن تتبعه الشركات بشكل إلزامي اعتبارًا من عام 2026. يعتمد هذا المعيار المنقح على التطورات العالمية الرئيسية في مجال التنوع البيولوجي مثل إطار كونمينغ مونتريال العالمي للتنوع البيولوجي التابع لاتفاقية الأمم المتحدة الإطارية بشأن تغير المناخ، وشبكة الأهداف القائمة على العلوم (SBTN) وفرقة العمل المعنية بالإفصاحات المالية المتعلقة بالطبيعة.
الميزات والمتطلبات الرئيسية للمبادرة العالمية لإعداد التقارير 101
يضع معيار المبادرة العالمية لإعداد التقارير (GRI) المحدث قواعد جديدة للإبلاغ من خلال الشفافية حول تأثيرات التنوع البيولوجي. يقترح المعيار إعداد تقارير خاصة بالموقع، سواء ضمن عمليات المنظمة أو وظائف سلسلة التوريد الخاصة بها. ويهدف هذا إلى تمكين أصحاب المصلحة من إجراء تقييم صحيح لتأثير المنظمة على التنوع البيولوجي.
وتفصيلاً، يركز معيار التنوع البيولوجي على تحقيق الأهداف التالية:
تغطية المناطق التي لا يتم فيها الإبلاغ عن التأثيرات الكبيرة على التنوع البيولوجي خاصة في إدارة سلسلة التوريد.
إعداد تقارير خاصة بالموقع عن التأثيرات بما في ذلك جميع الأماكن التي تم الشعور بالتأثيرات بها مع معلومات مفصلة عن المكان والموقع الذي تم الشعور بالتأثير فيه.
معايير الكشف عن فقدان التنوع البيولوجي التي تغطي مجالات إساءة استخدام الأراضي وتغير المناخ والتلوث والاستغلال المفرط.
الإبلاغ عن التأثيرات على المجتمع بما في ذلك التأثيرات على المجتمعات والسكان الأصليين.
مسؤوليات الشركات في معالجة فقدان التنوع البيولوجي
أصدر المنبر الحكومي الدولي لسياسات العلوم في مجال التنوع البيولوجي وخدمات النظم البيئية تقرير تقييم يرسل تحذيرًا من أن 50٪ من الاقتصاد العالمي يتعرض للتهديد بسبب فقدان التنوع البيولوجي. لقد جاء تحديث المبادرة العالمية لإعداد التقارير (GRI) بشأن معايير التنوع البيولوجي على هذه الخلفية.
ويتعين على الشركات أن تتخذ خطوات فورية لعكس اتجاه فقدان التنوع البيولوجي، واستعادة الطبيعة لمجدها، واحترام الحقوق والأدوار والمساهمات في الحفاظ على التنوع البيولوجي على طول سلسلة التوريد. عندما يتم التحقق من صحة هذه الإجراءات التي تتخذها الشركات وإبلاغها في شكل تقرير صادر عن المبادرة العالمية لإعداد التقارير (GRI)، فإن جميع أصحاب المصلحة في النظام سيستفيدون بالتأكيد من هذه الشفافية.
لمزيد من المعلومات حول مركز الاستدامة التابع لشركة Kreston Global، انقر هنا.
أخبار
فرانك سانشيز رويز، CPA، CMA، CIA، CGFM، CGMA،
الشريك الإداري في شركة كريستون للعلاقات العامة
الاستثمار في بورتوريكو: ولاية ضريبية منخفضة للمستثمرين
March 7, 2024
أثبت الاستثمار في بورتوريكو أنه مربح، حيث شهد نموًا بنسبة 11٪ في اقتصادها منذ عام 2019، على الرغم من التحديات التي شعر بها عالميًا بسبب فيروس كورونا (COVID-19)، والركود العالمي وزيادة تحديات سلسلة التوريد. حتى الآن في عام 2024، يسجل صندوق النقد الدولي أن الجزيرة تتمتع بأعلى نصيب للفرد من الناتج المحلي الإجمالي في منطقة البحر الكاريبي.
يمكن لبورتوريكو (PR) المطالبة بالعديد من المزايا التي يمكن أن تعزى إلى هذا النمو. إنها موقع جغرافي استراتيجي في منطقة البحر الكاريبي، وتوفر الاستقرار السياسي، والبنية التحتية الحديثة، وقوة عاملة ثنائية اللغة ذات مهارات عالية (اللغتان الرسميتان هما الإسبانية والإنجليزية). وهي مركز الوصول الجوي والبحري الرئيسي في منطقة البحر الكاريبي، مع خيارات طيران متعددة من وإلى المدن الرئيسية في الولايات المتحدة وأمريكا اللاتينية وأوروبا.
أراضي الولايات المتحدة غير المدمجة
ثانيا، تتمتع بورتوريكو بالحماية الدستورية والقانونية والمالية والتنظيمية التي تتمتع بها الولايات المتحدة، بما في ذلك، من بين أمور أخرى، الملكية الفكرية ومسائل الأمن الداخلي والنظام المصرفي. الدولار الأمريكي هو أيضًا العملة الرسمية، ولا يلزم الحصول على جواز سفر للمواطنين الأمريكيين.
الحوافز الضريبية الأخيرة
ثالثا، تتمتع بورتوريكو بالاستقلال المالي ولديها عدد من الحوافز الضريبية لجذب الاستثمار. نشرت بورتوريكو مؤخرًا تشريعًا يهدف إلى تعزيز العاملين في مجال العلاقات العامة عن بعد. وقع المحافظ بيدرو بيرلويسي على القانون الجديد ليصبح قانونًا في 17 يناير 2024. يعتمد هذا التشريع على القانون رقم 52-2022، الذي يستهدف تعزيز القوى العاملة عن بعد في القطاع الخاص الأجنبي في مجال العلاقات العامة.
خلال عام 2019، سنت العلاقات العامة تشريعًا لتجميع جميع قوانين الإعفاء الضريبي السابقة للعلاقات العامة في القانون 60، الذي اجتذب الشركات الأجنبية والمحلية، والأفراد ذوي الثروات العالية غير المقيمين الذين انتقلوا إلى العلاقات العامة، مما ساهم في الصحة الاقتصادية العامة للجزيرة. وتغطي المزايا عدداً من الصناعات الجاذبة للمستثمرين، أبرزها:
تصدير السلع و/أو الخدمات – القانون رقم 60-2019 (القانون رقم 20 سابقًا) – متاح للشركات المنشأة في بورتوريكو والتي تقدم خدمات أو تبيع سلعًا للعملاء أو العملاء خارج بورتوريكو.
التصنيع والبحث والتطوير – القانون 60-2019 (القانون 73 سابقًا) – متاح للتصنيع والبحث والتطوير والصناعات ذات التقنية العالية التي تستثمر في الجزيرة. التصنيع والبحث والتطوير – القانون 60-2019 (القانون 73 سابقًا) – متاح للتصنيع والبحث والتطوير والصناعات ذات التقنية العالية التي تستثمر في الجزيرة.
الصناعات الإبداعية – القانون 60-2019 (القانون 27 سابقًا) – متاح للكيانات العاملة في إنتاج الأفلام وما بعد الإنتاج والمشاريع الإبداعية المماثلة.
الطاقة الخضراء – القانون 60-2019 (القانون 83-325 سابقًا) – الحوافز متاحة للكيانات العاملة في إنتاج/بيع الطاقة الخضراء، أو بيع المعدات، أو التجميع، أو تركيب معدات الطاقة الخضراء.
اقتصاد الزيارة (السياحة – القانون 74 سابقًا) – متاح للشركات العاملة في الأنشطة السياحية.
معدل ضريبة الدخل
ومن بين فوائده، يمنح القانون رقم 60 معدل ضريبة دخل مخفضًا من 37.5% إلى 4% على الأنشطة المؤهلة بالإضافة إلى إعفاء بنسبة 100% على التوزيعات من الأرباح والأرباح على تلك الأنشطة، وهو مصمم لتحفيز النمو في الصناعات الرئيسية وجذب المستثمرين إلى البلاد. . وينص المرسوم الضريبي أيضًا على إعفاءات من الضرائب غير المباشرة (رخصة البلدية، والضرائب العقارية، والضرائب غير المباشرة، وغيرها) تتراوح من 50% إلى 100% من الإعفاء، مما يجعل الاستثمار أكثر جاذبية للشركات المحلية والأجنبية.
مستثمر مقيم فردي وحوافز ضريبية أخرى
يستفيد الأفراد ذوو الثروات العالية غير المقيمين الذين ينتقلون إلى بورتوريكو أيضًا من مزايا المنح الضريبية الإضافية بموجب القانون 60. هناك أيضًا حوافز ضريبية أخرى للعاملين في تقديم الخدمات المهنية الطبية ذات المهارات العالية (الأطباء)، والباحثين أو العلماء المحترفين، والمؤسسات الصغيرة والمتوسطة (PYMES)، ورجال الأعمال الشباب، والحمالين العامين للنقل الجوي، وخدمات النقل البحري، والاستثمار في البنية التحتية و زراعة.
ولاية ضريبية منخفضة
يعد هذا التحديث التشريعي عنصرًا رئيسيًا في استراتيجية بورتوريكو لتحفيز النمو الاقتصادي، وجذب المواهب العالمية، وتشجيع تطوير اقتصاد متنوع ومرن، مع التأكيد على أهمية الاستثمار في بورتوريكو.
إذا كنت ترغب في التحدث إلى شخص ما حول ممارسة الأعمال التجارية في بورتوريكو، يرجى الاتصال بنا .
أخبار
بريتينو ألبوري
شريك في كريستون جزر البهاما
يتمتع بريتينو ألبوري، الشريك في Kreston Bahamas، بخبرة تزيد عن عقد من الزمن في خدمة العملاء في جزر البهاما ومنطقة البحر الكاريبي والولايات المتحدة الأمريكية. باعتباره CPA، فهو متخصص في الاستشارات الإدارية، واستشارات المخاطر، والمحاسبة العامة، والتدقيق في مختلف الصناعات.
يعد التعامل مع العملات المشفرة اللامركزية في غياب المعايير الضريبية العالمية أمرًا صعبًا. ومع بدء تطبيق إطار تآكل الأرباح ونقل الأرباح التابع لمنظمة التعاون الاقتصادي والتنمية في جميع أنحاء العالم، يتعين على المستشارين والعملاء أن يتعاونوا من أجل صياغة استراتيجية فعّالة. تعد السياسات القوية التي تتماشى مع المعايير الدولية ضرورية لضمان الامتثال وتقليل المخاطر في معاملات العملة المشفرة. وفيما يلي اعتبارات حاسمة لصياغة مثل هذه السياسات.
تنفيذ سياسات قوية
افهم آثار BEPS على معاملات العملة المشفرة من خلال التعرف على إرشادات منظمة التعاون الاقتصادي والتنمية، وخاصة الإجراءات 10 و13 و5 و15. التشاور مع العملاء لجمع معلومات حول أنشطتهم التجارية ومعاملاتهم ورغبتهم في المخاطرة. إجراء تقييمات شاملة للمخاطر، ومعالجة التسعير التحويلي والمعاملات عبر الحدود. تنفيذ نموذج تسعير تحويلي شفاف وسياسات تصميم للتعامل مع حالات عدم التطابق المختلط في معاملات العملة المشفرة عبر الحدود. إنشاء عملية KYC متوافقة مع BEPS لمعاملات التشفير، بما في ذلك التحقق من الهوية، وتحديد المالك المستفيد، وتقييمات المخاطر، والمراقبة المستمرة لنشاط العميل. تفويض الإفصاح المناسب، وحفظ السجلات القوية، والإجراءات الدقيقة لتحديد الضرائب على الدخل المرتبط بالعملات المشفرة والإبلاغ عنها ودفعها.
استراتيجيات تخفيف المخاطر
دمج تخفيف المخاطر في السياسات من خلال تطوير استراتيجيات لتحديد الأنشطة المشبوهة ومكافحتها، والحماية من الاحتيال والسرقة والعقوبات التنظيمية. تضمين إجراءات واضحة للإبلاغ عن الأنشطة المشبوهة، وبرامج قوية لمكافحة غسيل الأموال، وخبرة قانونية لمنع الاستيلاء على الأصول. تنفيذ تدابير الأمن السيبراني للحماية من الهجمات السيبرانية والوصول غير المصرح به.
قم بتثقيف موظفي العميل بشكل شامل حول سياسات العملة المشفرة المطبقة حديثًا لضمان فهم المتطلبات والمخاطر. توفير التدريب على الأساس المنطقي وراء كل نهج ودوره في التنفيذ والالتزام.
مراقبة الامتثال المستمر
قم بفحص ومراجعة الامتثال باستمرار من خلال إنشاء نظام لمراقبة الالتزام بسياسة العملة المشفرة المتوافقة مع BEPS. ابق على اطلاع دائم باللوائح والقوانين الضريبية المتطورة، وقم بمراجعة سياسات العملاء وتحديثها بانتظام لضمان الامتثال المستمر للقواعد والمعايير المتغيرة.
أدوات تقنية للمراقبة الفعالة
استخدم الأدوات التقنية لمراقبة معاملات العملة المشفرة بكفاءة، وتوظيف التقنيات والتحليلات المتقدمة لتتبع تاريخ المعاملات وتحديد المخاطر المحتملة مثل غسيل الأموال والتهرب الضريبي. يمكن لهذه الأدوات اكتشاف الحالات الشاذة، وتعيين درجات المخاطر، وتمكين المراقبة في الوقت الفعلي لتحديد وتسجيل الأنشطة المشبوهة على الفور. بالإضافة إلى ذلك، تساعد التكنولوجيا في البقاء على اطلاع دائم بالقواعد واللوائح المتطورة عبر الولايات القضائية، مما يضمن إجراء حسابات ضريبية دقيقة وفي الوقت المناسب، والمدفوعات، وإعداد التقارير من خلال الذكاء الاصطناعي، و blockchain، والأنظمة السحابية.
التعاون مع السلطات الضريبية
حافظ على التواصل المفتوح والتعاون مع السلطات الضريبية لمواءمة سياسات العملة المشفرة مع التوقعات، ومنع المشكلات غير المتوقعة وإظهار الالتزام بالامتثال.
الحفاظ على سياسات العملة المشفرة المتوافقة مع BEPS
يعد بناء سياسات العملة المشفرة المتوافقة مع BEPS عملية مستمرة، وتتطلب تعاونًا مستمرًا وتكيفًا مع مشهد العملة المشفرة المتطور. يجب على المستشارين الشراكة بشكل فعال مع العملاء على المدى الطويل، وتنفيذ سياسات قوية والحفاظ عليها. من خلال اتباع هذه الخطوات، يمكن للمستشارين التغلب على تعقيدات فرض الضرائب على العملات المشفرة، وتقليل مخاطر تآكل الضريبة ونقل الأرباح، وتعزيز العلاقات مع العملاء في مشهد يضم ما يقدر بنحو 420 مليون مستخدم للعملات المشفرة في جميع أنحاء العالم.
هل أنت مهتم بممارسة الأعمال التجارية مع Kreston Global؟ انقر هنا للتواصل.
أخبار
دليل الممارس للاتفاقية المتعددة الأطراف لمنظمة التعاون والتنمية في الميدان الاقتصادي
January 18, 2024
تستفيد الشركات المتعددة الجنسيات من الأصول غير الملموسة في المشهد الرقمي سريع التغير، مما يشكل تحديات أمام الأنظمة الضريبية التي عفا عليها الزمن. وتعالج منظمة التعاون الاقتصادي والتنمية هذا الأمر من خلال حل مكون من ركيزتين، مع تسليط الضوء على الدور الحاسم الذي تلعبه الاتفاقية المتعددة الأطراف في التنفيذ السريع لقاعدة الضريبة الموضوعية لإعادة تشكيل الضرائب العالمية لتحقيق العدالة والكفاءة.
في عصر التحول الرقمي، تستغل الشركات المتعددة الجنسيات الأصول غير الملموسة مثل الملكية الفكرية والبيانات لجني أرباح كبيرة عبر الحدود دون وجود مادي. وتكافح القواعد الضريبية الدولية التي عفا عليها الزمن للتعامل مع هذا الواقع الافتراضي، الأمر الذي يمكن الشركات المتعددة الجنسيات من التحايل على الضرائب من خلال تكتيكات “الرابطة” و”تخصيص الأرباح”.
الحل ذو الركيزتين لمنظمة التعاون الاقتصادي والتنمية
وقد وضع الإطار الشامل لمنظمة التعاون الاقتصادي والتنمية (OECD) بشأن تآكل القاعدة الضريبية وتحويل الأرباح (BEPS) حلاً مكونًا من ركيزتين لمعالجة هذه المشكلة. وتهدف هذه المبادرة إلى ترسيخ الاتساق والشفافية على المستوى العالمي، وضمان قيام الشركات المتعددة الجنسيات بدفع الحد الأدنى من الضرائب على أرباحها العالمية، بغض النظر عن مكان تحقيقها.
تتضمن الركيزة الأولى إنشاء حد أدنى عالمي للضريبة، وهو ما يتطلب إجراء تغييرات تشريعية في الولايات القضائية حيث معدلات الضرائب أقل من الحد الأدنى. أما الركيزة الثانية، الخاضعة للقاعدة الضريبية، فتعمل على إغلاق الثغرات في المدفوعات داخل المجموعة، مما يمنع تحويل الأرباح إلى المناطق حيث الضرائب منخفضة.
حافز للضرائب العادلة والاتساق العالمي
في أكتوبر 2023، قدمت منظمة التعاون الاقتصادي والتنمية الاتفاقية المتعددة الأطراف، وهي أداة حاسمة لتنفيذ STTR. تسمح هذه الاتفاقية لولايات المصدر بـ “إرجاع الضرائب” على بعض المدفوعات داخل المجموعة، وتعزيز الضرائب العادلة وحماية القاعدة الضريبية للبلدان النامية.
يتم تسهيل التنفيذ السريع لـ STTR من خلال الاتفاقية متعددة الأطراف، مما يوفر عملية مبسطة من خلال تعديلات متزامنة لقانون الضرائب عبر دول متعددة. ويصبح هذا النهج الموحد ساري المفعول اعتبارًا من 1 يناير 2025، مما يفيد الشركات التي تتماشى سنة مالية مع السنة التقويمية.
في حين أن التنفيذ السريع لـ STTR يعد خطوة إيجابية، فقد تقدم قبل قواعد الركيزة الثانية الأخرى. تشمل فوائد الاتفاقية المتعددة الأطراف ما يلي:
ضمان التنفيذ السريع لـ STTR
تكافؤ الفرص بالنسبة للبلدان النامية
توفير إطار عادل لاستعادة الحقوق الضريبية
باختصار، تلعب الاتفاقية المتعددة الأطراف دورًا حاسمًا في تسريع تنفيذ لوائح STTR، مما يضمن بيئة ضريبية عالمية عادلة وفعالة للشركات متعددة الجنسيات.
روب ماكجيلين هو الرئيس التنفيذي للابتكار في CBIZ Financial Services ولديه أكثر من 25 عامًا من العمل مع الشركات المبتكرة. يشمل التركيز الخدمات المهنية والخدمات المالية والتصنيع والصحة وعلوم الحياة والتكنولوجيا / SaaS والتأمين والطاقة.
الذكاء الاصطناعي في صناعة المحاسبة
January 17, 2024
ظهر مؤخرًا روب ماكجيلين ، كبير مسؤولي الابتكار في CBIZ Financial Services، في مقال لمجلة AAT حول تأثير الذكاء الاصطناعي على القوى العاملة في مجال المحاسبة. انقر هنا لقراءة المقال كاملاً، أو قراءة الملخص أدناه.
المحاسبين باستخدام الذكاء الاصطناعي
يتبنى قطاع المحاسبة الذكاء الاصطناعي بسرعة، حيث تقود الشركات الأربع الكبرى ( ديلويت ، وبرايس ووترهاوس كوبرز ، وإرنست آند يونغ ، وكيه بي إم جي ) هذه المهمة. يعترف معهد التحليلات (IoA) بالمحاسبين باعتبارهم في موقع استراتيجي لمعالجة فجوة مهارات الذكاء الاصطناعي.
في حين أن الشركات الأربع الكبرى تستثمر في أدوات الذكاء الاصطناعي وتجربها، فإن المشهد التجاري الأوسع في المملكة المتحدة يحتاج إلى تبنيه بشكل أسرع. وفقًا لتقرير صدر عام 2022 حول نشاط الذكاء الاصطناعي في الشركات في المملكة المتحدة، فإن 15% فقط يستخدمون الذكاء الاصطناعي حاليًا إلى حد ما، مع 2% يقومون بتجربة تقنيات الذكاء الاصطناعي و10% إضافية يخططون لاعتمادها في المستقبل.
على الرغم من ذلك، فإن الفوائد المحتملة للذكاء الاصطناعي في المحاسبة، بما في ذلك التحليل التنبؤي، ومراجعات المستندات المدعومة بالذكاء الاصطناعي، ومعالجة اللغة الطبيعية، والتنبؤ بمساعدة الذكاء الاصطناعي، وأتمتة التدقيق، تعتبر كبيرة. تؤكد الدكتورة كلير والش، مديرة التعليم في IoA، على قيمة تقنيات الذكاء الاصطناعي في توفير رؤى أكثر أهمية وسط التحول نحو الأتمتة والطلب على البيانات الدقيقة في الوقت الفعلي.
في استكشاف كيفية استفادة الممارسات الأصغر من الذكاء الاصطناعي، فإننا نتعمق في تقنيات الذكاء الاصطناعي التي يختبرها المحاسبون والفوائد الملموسة الناشئة للممارسات المهنية.
إنشاء المستندات والقوالب
وأشار روب ماكجيلين إلى أن التحول من المطالبات الاستكشافية إلى المطالبات التي يمكن إثباتها ينطوي على تحسين مهارات المهنيين من خلال التدريب الهندسي السريع والعروض التوضيحية، مما يعزز اعتماد الممارسات المحاسبية. يعالج روب تحديات الذكاء الاصطناعي من خلال البناء العملي والسريع والتعليمات المخصصة ومجموعات البيانات الخاصة. ومن خلال التأكيد على الحاجة إلى الأداة المناسبة لمهام محددة، فهو يقر بالطبيعة المتطورة للمجال، الأمر الذي يتطلب التركيز والتحديثات المستمرة.
يعمل الذكاء الاصطناعي التوليدي على تعزيز الكفاءة من خلال تقليل الوقت الذي يقضيه في المهام ذات التأثير المنخفض، مما يمكّن المتخصصين من التركيز على التحليل الثاقب وتطبيق الخبرة. بشكل عام، كان الحكم إيجابيًا، حيث سلط الضوء على دور الذكاء الاصطناعي في تحسين إنشاء المستندات والنماذج لزيادة كفاءة عملية العمل.
ريوجي كورويوا هو شريك في شركة Ark LLC، ويعمل في سابورو، اليابان. بالإضافة إلى تدقيق حسابات الشركات المدرجة في اليابان، ينصب أحد اهتماماته الرئيسية على توسيع الأعمال التجارية من خلال تطوير العملاء والموارد البشرية.
“أعمل في شركة Ark LLC في اليابان وأعمل بشكل رئيسي في مجال خدمات التدقيق للشركات المدرجة. بالإضافة إلى أعمال التدقيق، فأنا أشارك أيضًا في اكتساب عملاء جدد وتوسيع حجم الشركة. كنت أعمل في المكتب الرئيسي في طوكيو لأكثر من 10 سنوات، ولكن تم نقلي إلى سابورو منذ عامين ونصف بعد افتتاح فرع سابورو. تعد طوكيو واحدة من أكبر المدن في العالم حيث يبلغ عدد سكانها أكثر من 10 ملايين نسمة، في حين أن عدد سكان سابورو أقل بحوالي 2 مليون نسمة. يكون الطقس في سابورو باردًا جدًا في الفترة من ديسمبر إلى مارس، والمنطقة بأكملها مغطاة بالثلوج. وأثناء تساقط الثلوج بغزارة، تتوقف وسائل النقل في بعض الأحيان ولا يكون الانتقال إلى العمل ممكنًا.
“بالمقارنة مع الدول الأخرى، لا تعد اليابان بيئة أعمال مفتوحة بسبب صعوبة التواصل باللغة الإنجليزية والعوائق التجارية العالية. وعلى الرغم من ذلك، تتمتع طوكيو بتنوع كبير في الأعمال، بما في ذلك المشاريع العالمية، وذلك بسبب اقتصادها الكبير. على الرغم من أن لدينا العديد من المنافسين، إلا أن لدينا أيضًا العديد من العملاء، لذلك أعتقد أننا محظوظون لوجودنا في بيئة لا يوجد بها سوى القليل من المضايقات لأي نوع من الأعمال. عندما انتقلت من طوكيو إلى سابورو، شعرت باختلاف في بيئة الأعمال. الناس لديهم روابط قوية في عملهم. لم أكن أعرف أحدًا في البداية وكان علي أن أبدأ من الصفر تقريبًا.
“عندما تم افتتاح مكتب سابورو، لم يكن هناك سوى شخصين، بما فيهم أنا، وعميلين فقط، لذلك عملنا على جذب عملاء جدد. وقد زاد عدد الموظفين تدريجياً وزاد عدد العملاء بمقدار خمسة على مدى العامين ونصف العام الماضيين ليصل المجموع إلى سبعة. لقد تواصلنا مع بعض هؤلاء العملاء، لكن الشبكة البشرية هي التي قدمت مساهمة كبيرة هنا. عندما تم تعييني في سابورو، قدمني بعض المعارف إلى العديد من الأشخاص في سابورو، حيث لم تكن لدي شبكة شخصية، ونتيجة لذلك، توسعت شبكتي الشخصية وتعرفنا على العملاء. ولحسن الحظ، قام معارفنا بضمنا إلى شبكتهم لأن لديهم صورة إيجابية عن شركة التدقيق التي كنت أنتمي إليها. نحن نتبادل المعلومات بشكل منتظم، ونتيجة لذلك، نحن ممتنون للغاية لهم لمساعدتنا في وقت الحاجة.
“لقد جعلني تدريب Kreston Global أدرك أننا مجتمع متصل عالميًا وأن العلاقات التي تأتي من التنوع مهمة جدًا. خلال برنامج Connected Leader ، تعلمت أن الأعمال التجارية يتم تسريعها من خلال التواصل مع الأشخاص. وهذا أمر واضح، ولكن ليس من السهل تطبيقه. وبطبيعة الحال، سيفكر الطرف الآخر في نوع الأشخاص الذين يرغبون في التعامل معهم، ومن أجل التواصل مع بعضهم البعض على مستوى العالم، من المهم أن تكون لديهم مهارات اللغة الإنجليزية والأعمال التجارية، بالإضافة إلى الاحترام المتبادل لبعضهم البعض بسبب اختلافهم. البيئات. أعتقد أن بناء مثل هذه العلاقة ليس شيئًا يمكن القيام به باستخدام التقنيات، ولكن من خلال مراعاة مجموعة متنوعة من العوامل مثل الخبرة السابقة وطريقة التفكير والمعرفة وما يقدره المرء في عمله. وفي حين أن فوائد الشبكات البشرية يمكن أن تكون كبيرة جدًا، إلا أنه من الصعب أيضًا بنائها وصيانتها، لكنني أعتقد أنها تمثل رصيدًا عظيمًا.
ضريبة المبيعات في الولايات المتحدة وضريبة الاستخدام
November 28, 2023
ماذا تسمى الضريبة؟
ضريبة المبيعات والاستخدام
ما هي مصلحة الضرائب؟
تتمتع كل ولاية والعديد من الولايات القضائية المحلية بسلطة فرض ضريبة المبيعات والاستخدام، مع مراعاة القيود الدستورية الأمريكية.
ما هو نوع الضريبة؟
الضريبة على أساس الاستهلاك على المستهلكين النهائيين للسلع والخدمات الخاضعة للضريبة. تقوم الكيانات عمومًا بتحصيل الضريبة من العميل وتحويل المبالغ إلى الدولة.
ما هو المستحق عليه؟
معاملات البيع بالتجزئة للممتلكات الشخصية الملموسة والخدمات المذكورة وبعض السلع الرقمية.
ما هي معدلات ضريبة المبيعات والاستخدام؟
لا توجد ضريبة مبيعات وطنية وبالتالي لا يوجد معدل قياسي.
تختلف الأسعار من ولاية إلى أخرى. تسمح معظم الولايات للسلطات القضائية المحلية، مثل المدن والمقاطعات والمناطق، بفرض ضريبة المبيعات بالإضافة إلى ضريبة الولاية.
هل هناك إعفاءات لضريبة المبيعات؟
تقدم العديد من الولايات أسعارًا مخفضة أو إعفاءات لأنواع معينة من السلع والخدمات، مثل الملابس أو الطعام أو مستلزمات النظافة الشخصية. ومع ذلك، تختلف كل دولة.
يُسمح لتجار التجزئة والمصنعين بتقديم شهادات إعادة البيع لتجار الجملة أو الموردين لشراء البضائع دون الحاجة إلى دفع ضريبة المبيعات على المعاملة.
كيف يبدو رقم ضريبة المبيعات؟
يختلف حسب الدولة.
متى تحتاج المنشأة للتسجيل للحصول على تصريح ضريبة المبيعات؟
إذا كان الكيان منخرطًا في أعمال بيع الممتلكات الشخصية الملموسة في خدمات البيع بالتجزئة أو الخدمات الخاضعة للضريبة، فيجب على الكيان التسجيل بمجرد إنشاء علاقة في الولاية. كل دولة لديها معاييرها الخاصة لما يشكل العلاقة.
ما هو الترابط وكيف يتم تأسيسه؟
Nexus هو مستوى الاتصال بين الكيان والسلطة القضائية الضريبية. وإلى أن يكون لدى الكيان علاقة، لا يمكن لسلطة الضرائب فرض ضريبة المبيعات على هذا الكيان.
ويمكن إنشاء الترابط من خلال الكيان الذي له وجود مادي أو وجود اقتصادي في الدولة. وقد وضعت كل ولاية عتبات اقتصادية، مثل حجم المبيعات أو عدد المعاملات. بمجرد تجاوز هذه الحدود، أو وجود وجود مادي، سيكون للكيان علاقة كبيرة في الولاية وسيُطلب منه تحصيل ضريبة المبيعات وتحويلها.
هل هناك أي قواعد خاصة؟
لدى الولايات أيضًا قوانين تسهيل السوق حيث يُطلب من الأسواق عبر الإنترنت جمع وتحويل ضريبة المبيعات نيابة عن البائعين الخارجيين. ومع ذلك، كل ولاية لديها تعريفها الخاص لما يشكل ميسر السوق، وبالتالي، يجب على البائعين عبر الإنترنت التحقق من أنه يتم تحصيل الضرائب نيابة عنهم.
هل تحتاج الجهة الأجنبية إلى ممثل مالي؟
تطلب بعض الولايات من المسجلين الأجانب أن يكون لديهم وكيل مسجل في الولاية لتلقي الإشعارات أو المراسلات الرسمية.
كم مرة يجب تقديم إقرارات المبيعات والاستخدام؟
اعتمادًا على الولاية، يجب تقديم الإقرارات إما سنويًا أو نصف سنوي أو ربع سنوي أو شهري أو نصف شهري. عادةً ما يحدد حجم المبيعات أو مبلغ الضريبة المستحقة تكرار تقديم الكيان.
هل يتم فرض غرامات على التأخر في التقديم والدفع؟
ستقوم الولايات بتقييم العقوبات المفروضة على التأخر في تقديم الإقرارات والتأخير في دفع الضرائب. بشكل عام، تفرض معظم الولايات عقوبة تصل إلى 25٪ من الضريبة المستحقة. ومع ذلك، فإن بعض الولايات ستقيم ضرائب تصل إلى 39٪. ستقوم الدولة أيضًا بتقييم الفائدة على السداد الناقص للضرائب.
هل هناك طريقة للحصول على تخفيف العقوبة إذا فشل الكيان في تقديم الإقرار في الوقت المناسب؟
نعم – تقدم الدول اتفاقيات إفصاح طوعية لكي تتقدم الكيانات لسداد التزاماتها الضريبية مقابل الإعفاء من العقوبات وتحديد فترات المراجعة. بالإضافة إلى ذلك، يمكن التنازل عن العقوبات إذا كان هناك سبب معقول للتأخير في التقديم.
Sales Tax is similar to VAT/GST in that it is also charged on supplies of goods and services, but it is a consumption-based tax, charged on the sale to the end consumer rather than throughout the supply chain.
Each state and many local jurisdictions have authority to impose a sales and use tax, subject to U.S. constitutional restrictions.
أخبار
جيني ريد
مدير الجودة والمعايير المهنية في Kreston Global
تشرف جيني على عملية تأهيل الشركات الأعضاء المحتملة بالإضافة إلى التطوير المستمر للتدريب والموارد. وستعمل مع الشركات الأعضاء لتحديد المجالات ذات الأولوية للتطوير المهني والتدريب، بالإضافة إلى العمل مع اللجنة الاستشارية البيئية والاجتماعية والحوكمة في كريستون.
هربرت م. تشين
ماجستير في إدارة الأعمال، محاسب قانوني معتمد (الولايات المتحدة الأمريكية)، مدير CBIZ ماركس بانيث، ومساهم، ماير هوفمان ماكان بي سي
هربرت تشين هو مؤلف ذو خبرة عالية وخبير مالي يتمتع بخبرة 40 عامًا في الأعمال والمحاسبة والتدقيق، حيث عمل كشريك أول للتدقيق في شركة Deloitte. وهو حاصل على شهادات من الرابطة الوطنية لمديري الشركات وجمعية مديري القطاع الخاص، ولديه معرفة بحوكمة الشركات الخاصة والإدارة الفعالة للمخاطر. لديه معرفة واسعة في قطاع الخدمات المالية، بما في ذلك إدارة الأصول والتأمين، وخبرة مع SPACs.
الجودة بلا حدود: إدارة الجودة في شبكة عالمية من الشركات
November 24, 2023
تعد إدارة الجودة أمرًا ضروريًا للحفاظ على سمعة الشبكة العالمية وتعزيزها، وحماية المصلحة العامة، وضمان رضا العملاء، وجذب أفضل المواهب والاحتفاظ بها، وبناء الميزة التنافسية للشبكة. وهو مطلوب أيضًا من قبل الهيئات التنظيمية والهيئات المهنية. [1] بالإضافة إلى ذلك، توفر المعايير الدولية لإدارة الجودة (ISQM) إطارًا معترفًا به عالميًا لإدارة الجودة في مهنة المحاسبة والمراجعة. يعد الالتزام بمتطلبات ISQM أمرًا ضروريًا للشبكات العالمية لإظهار التزام الشركات الأعضاء بتقديم خدمات عالية الجودة.
بالنسبة للشبكات العالمية، المنتشرة عبر البلدان والمناطق، والتي تتكون من شركات مستقلة، فإن الحفاظ على الاتساق والتميز يمثل تحديات فريدة من نوعها. إن الالتزام بالجودة من جانب القيادة العالمية والحازمة أمر ضروري لوضع المعايير، وإظهار النغمة في القمة، وتشجيع (وطلب) السلوك المناسب.
العناصر الحاسمة لإدارة الجودة
الثقافة، الثقافة، الثقافة
يجب على القيادة التأكيد على أهمية الجودة على جميع مستويات الشبكة، وتطوير ثقافة الجودة، وتوصيل التوقعات الخاصة بالسلوك. ويجب أيضًا أن تشجع ثقافة التحسين المستمر. وهذا يعني خلق بيئة يشعر فيها الموظفون بالارتياح في تحديد المشكلات والإبلاغ عنها، وحيث توجد عملية لمعالجة تلك المشكلات.
كما يتطلب أيضًا من أولئك الذين هم في السلطة داخل الشركة أن “يلتزموا بالأقوال” (أي “لهجة من الأعلى”) وألا يتجاهلوا أولئك الذين يعتقدون أنهم معفيون من المعايير التي تنطبق على الآخرين، أو الذين لا تنطبق عليهم بوصلتهم الأخلاقية. لا تشير إلى الشمال الحقيقي. إن مثل هذا التقاعس واضح جدًا للموظفين وسيؤدي إلى تقويض فعالية السياسات والإجراءات المعلنة و/أو الموثقة للشركة، مهما كانت جيدة.
2. التغلب على مقاومة التغيير
بالنسبة لمعظم المنظمات، العالمية أو المحلية، يمكن أن تعيق مقاومة التغيير التنفيذ الناجح لأي مبادرة، بما في ذلك نظام إدارة الجودة. للتغلب على ذلك، يجب على المنظمة وقيادتها تعزيز ثقافة إدارة التغيير من خلال إشراك أصحاب المصلحة على جميع المستويات وفي جميع مراحل العملية، وتوفير اتصالات واضحة حول فوائد النظام (الأنظمة) الجديدة، وإظهار تأثيرها الإيجابي على الجودة. والنجاح الراسخ وسمعة الإعلان ورضا العملاء.
3. التقييس والمواءمة
أحد العوامل الرئيسية في تعزيز الإدارة الفعالة للجودة عبر شبكة عالمية من الشركات المستقلة هو إنشاء بروتوكولات التقييس والمواءمة. إن تطوير مجموعة من العمليات والمنهجيات وأفضل الممارسات الموحدة يضمن التوحيد في تقديم الخدمات والتوثيق وأداء العمل. ويمكن تحقيق ذلك من خلال تطبيق نظام عالمي لإدارة الجودة، والذي يحدد إطار عمل أهداف الجودة وإجراءاتها ومسؤولياتها. وينبغي أن يشمل أيضًا مبادرات التحسين المستمر، ومراجعات الأداء المنتظمة، وعمليات تدقيق الجودة. في حين أن المنهجيات والسياسات غير الموحدة لا يزال من الممكن أن تؤدي إلى أداء عالي الجودة للخدمات، فإن التقييس يسمح بالمشاركة الفعالة للموارد، وقابلية التوسع في العمليات، وأطر التوثيق المتسقة.
في شبكة متنوعة من الشركات المستقلة، ستكون هناك دائمًا جوانب لإدارة الجودة التي يجب أن تكون خاصة بالشركة لتحقيق أقصى قدر من الفعالية، ولكن مواءمة السياسات والإجراءات غالبًا ما تكون مفيدة وفعالة من حيث التكلفة. وقد ساعد تقديم ISQM1 في تسريع هذه العملية لشبكات الشركات العالمية.
4. التدريب والتطوير
يعد الاستثمار في برامج التدريب والتطوير الشاملة أمرًا حيويًا لتعزيز قدرات وكفاءات المهنيين داخل الشبكة. إن توفير دورات تدريبية وورش عمل وشهادات منتظمة لا يؤدي إلى تعزيز المهارات التقنية فحسب، بل ينمي أيضًا ثقافة التعلم المستمر. بالإضافة إلى ذلك، فإن تبادل المعرفة وأفضل الممارسات بين الشركات الأعضاء من خلال المنصات الإلكترونية والمنتديات التعاونية يعزز الابتكار والتحسين عبر الشبكة.
إن التركيز على الكفاءة من خلال هذه الأنواع من مبادرات التدريب والتعاون يمكن أن يساهم أيضًا بشكل غير مباشر في تحسين جودة التدقيق. يؤدي تبسيط العمليات والاستغناء عن العمل و/أو التوثيق غير الضروري إلى تحرير الموظفين لتركيز وقتهم وجهدهم على الأمور الأكثر أهمية (أي الأكثر خطورة).
5. مؤشرات الأداء الرئيسية (KPI)
تلعب مؤشرات الأداء الرئيسية، والتي تُعرف أحيانًا باسم مؤشرات جودة التدقيق (AQIs)، دورًا حيويًا في قياس الجودة ومراقبتها عبر الشبكة. من المهم تحديد مؤشرات الأداء الرئيسية ذات المغزى والتي تتوافق مع الأهداف والقيم العامة للمنظمة. وينبغي أن تتضمن هذه المؤشرات مقاييس نوعية وكمية، مثل تقييمات رضا العملاء، والالتزام بمعايير الصناعة، ونتائج عمليات التفتيش أو مراجعات الجودة، وتدريب الموظفين وتطويرهم.
6. مشاركة العملاء وملاحظاتهم
يجب أن تمتد إدارة الجودة إلى ما هو أبعد من العمليات الداخلية لتشمل المشاركة الفعالة للعملاء وآليات التغذية الراجعة. يجب إنشاء قنوات اتصال منتظمة للتعرف على توقعات العملاء واحتياجاتهم ومستويات رضاهم. يساعد تنفيذ استطلاعات آراء العملاء وإجراء مراجعات ما بعد المشاركة والسعي بنشاط للحصول على مدخلات العملاء في تحديد مجالات التحسين وتعزيز العلاقات مع العملاء. تعد حلقة التعليقات هذه أمرًا ضروريًا للحفاظ على خدمات عالية الجودة ودفع جهود التحسين المستمر.
7. التكنولوجيا والأتمتة
تلعب الاستفادة من التكنولوجيا وأدوات الأتمتة دورًا حيويًا في تبسيط العمليات وتقليل الأخطاء وزيادة الكفاءة. يمكن أن يؤدي تنفيذ أنظمة برامج المحاسبة والتدقيق من الجيل التالي (بما في ذلك تطبيقات الذكاء الاصطناعي)، وأدوات تحليل البيانات، ومنصات أتمتة سير العمل إلى تحسين القدرة على تحليل البيانات بشكل كبير، وتقليل أوقات العمل، وتحسين جودة العمل المنجز. على سبيل المثال، يمكن لأدوات لوحة المعلومات مثل Caseware Sherlock قياس مؤشرات الأداء الرئيسية والإبلاغ عنها تلقائيًا مثل الوقت اللازم لتأمين الملف وعدد نقاط المراجعة المثارة وما إلى ذلك.
ويضمن التقييم المنتظم للتقنيات الناشئة واعتمادها بقاء الشبكة في طليعة التطورات الصناعية والوصول إلى منهجيات فعالة وكفؤة لأداء المشاركات.
8. المراقبة والمراجعة
يجب أن يكون لدى الشبكة نظام لمراقبة ومراجعة جودة عملها. يجب أن يحدد هذا النظام المجالات التي تحتاج إلى تحسين وأن يسمح للشبكة باتخاذ الخطوات اللازمة لمعالجة تلك المجالات.
تعمل عمليات التعاون ومراجعة النظراء على تعزيز ثقافة المساءلة والتحسين المستمر. وهي تشجع التعاون عبر الشركات وعبر الحدود، وتسمح للشركات بالتعلم من بعضها البعض، ومشاركة أفضل الممارسات، ومراجعة عمل بعضها البعض. يساعد تنفيذ آليات مراجعة النظراء القوية في تحديد مجالات التحسين وتصحيح الأخطاء وضمان الالتزام بمعايير الجودة. وينبغي استخدام التعليقات الواردة من هذه المراجعات لتحسين العمليات ومعالجة الثغرات وتعزيز نظام إدارة الجودة الشامل.
في حين أن الهدف الرئيسي لبرنامج مراجعة الجودة العالمية سيكون دائمًا ضمان قدرة الشركات الأعضاء على إحالة عملائها إلى الشركات الأعضاء الأخرى بثقة، إلا أنه يجب أن يهدف البرنامج أيضًا إلى تقديم مشورة وتوصيات موضوعية وبناءة وودية للشركات بناءً على آراء المراجع. الخبرة الخاصة وأفضل الممارسات التي شوهدت في أماكن أخرى داخل الشبكة.
المعوقات والتغلب على التحديات
أثناء متابعة أهداف إدارة الجودة، قد تنشأ العديد من القيود. ومن الضروري تحديد هذه التحديات والتغلب عليها. فيما يلي بعض القيود الشائعة والأساليب المقترحة للتغلب عليها:
التنوع الجغرافي والثقافي
قد تؤدي الطبيعة العالمية للشبكات إلى اختلافات في اللغة والممارسات الثقافية والأطر القانونية. ويتطلب التغلب على هذا القيد تعزيز التفاهم بين الثقافات، وإنشاء قنوات اتصال واضحة، وإجراء دورات تدريبية ثقافية منتظمة. يعد التكيف مع المتطلبات التنظيمية المحلية مع الحفاظ على معايير الجودة العالمية أمرًا بالغ الأهمية أيضًا.
وفي حين أن الإطار الأساسي ضروري، فإنه يجب أن يكون مرنا بالقدر الكافي لاستيعاب الاختلافات الناشئة عن الأنظمة المحلية، والممارسات الصناعية، والأعراف الثقافية. إن تشجيع المشاركة المحلية في تطوير معايير الجودة يضمن أن نظام إدارة الجودة قابل للتكيف وملائم للسياقات المختلفة.
وفي حين أن التنوع داخل الشبكة يمثل تحديًا، إلا أنه يمكن أن يكون له أيضًا فائدة إيجابية، حيث يوفر للشركات وجهات نظر ورؤى جديدة من تلك الشركات التي تتبع نهجًا مختلفًا. إن التعاون الدولي يمكن أن يولد أفكارًا وطرق تفكير يمكن أن تطلق العنان لحلول مبتكرة للمشاكل والتحديات.
تخصيص الموارد
إن التوزيع غير العادل للموارد وتفاوت مستويات الخبرة بين الشركات الأعضاء يمكن أن يعيق جهود إدارة الجودة. وتنطوي معالجة هذا القيد على تطوير آليات تقاسم الموارد، وتعزيز التعاون، وإجراء عمليات نقل المعرفة بين الشركات، مع الاعتراف بأن الشبكة ككل تصبح أقوى عندما تكتمل، ويستفيد الجميع. يمكن لمجموعات الموارد المركزية، وبرامج الإرشاد، وفرص الإعارة (أي الاستعانة بمصادر خارجية) أن تساعد في تحقيق التوازن بين الخبرات وتحسين تخصيص الموارد.
الامتثال والتحديات التنظيمية
قد يكون لدى البلدان المختلفة متطلبات امتثال وأطر تنظيمية مختلفة، مما يجعل من الصعب الحفاظ على ممارسات الجودة المتسقة. يتطلب التغلب على هذا القيد إنشاء فهم لهذه الاختلافات ودمجها في تصميم أي نظام لإدارة الجودة. إن توحيد عمليات الامتثال الأساسية مع السماح بالتكيفات المحلية اللازمة يضمن الامتثال مع الحفاظ على معايير الجودة.
مع وجود شبكة عالمية، تأتي أيضًا متطلبات مراقبة الخدمات المقدمة للعملاء عبر الشبكة لتقليل مخاطر انتهاكات قواعد الاستقلال بشأن المصالح المالية وتبادل المصالح ونطاق الخدمات. لقد كان هذا بمثابة تركيز كبير من جانب أكبر الشركات العالمية وشبكاتها، خاصة فيما يتعلق بعملائها من الجمهور، ولكنه مهم أيضًا للشبكات متوسطة الحجم وحتى الجمعيات. ويمكن التغلب على هذه المخاطر من خلال الاتصالات الفعالة بين الشركات الأعضاء في الشبكة، والوعي بالخدمات التي تقدمها الشركات الأعضاء، وكما تمارس في كثير من الأحيان من قبل الشبكات العالمية الأكبر، تعيين شريك رئيسي في علاقة العميل للعميل الذي تشمل مسؤولياته المراقبة والتحسين. الخدمات التي ستقدمها الشبكة قبل المشاركة. كما قامت الشركات أيضًا باستثمارات كبيرة في التكنولوجيا لتتبع الخدمات العالمية التي تقدمها الشركات الأعضاء.
النضج التكنولوجي للشركات
يمكن أن تؤدي البنية التحتية التكنولوجية غير المتكافئة والمستويات المتفاوتة من النضج التكنولوجي إلى إعاقة الإدارة الفعالة للجودة. وينطوي التغلب على هذا القيد على توفير الدعم الفني الكافي والتدريب والوصول إلى التقنيات الأساسية، وتوفير أدوات وأنظمة موحدة مع السماح بالمرونة لاستيعاب البنية التحتية المحلية لتكنولوجيا المعلومات والتفضيلات. إن تشجيع تبادل المعرفة بين الشركات الأعضاء فيما يتعلق بتطبيق التكنولوجيا وتوفير الحوافز لاعتماد أدوات جديدة يمكن أن يدفع التقدم التكنولوجي في جميع أنحاء الشبكة.
خاتمة
يعد تطوير وتنفيذ وإنفاذ نظام إدارة الجودة للشركات المستقلة ضمن شبكة عالمية مهمة شاقة، ولكنها قابلة للتحقيق. ولكن بدعم من القيادة العليا ومجلس الإدارة، ودعم وإرادة قيادة الشركات الأعضاء، يصبح هذا الأمر ممكنًا – وسيحافظ على سمعة الشبكة ويعززها، ويحمي المصلحة العامة، ويضمن رضا العملاء، ويجذب كبار المسؤولين ويحتفظ بهم. المواهب، وبناء ميزة تنافسية.
[1] لاحظ إجراءات الإنفاذ الأخيرة التي اتخذها مجلس مراقبة حسابات الشركات العامة في الولايات المتحدة ولجنة الأوراق المالية ومجلس التقارير المالية في المملكة المتحدة والهيئات التنظيمية الأخرى ضد شركات المحاسبة العامة فيما يتعلق بالهفوات في أداء مشاركتها وأنظمة إدارة الجودة على مستوى الشركة.
أخبار
تعلن مجموعة كريستون إن بي بي السعودية عن مجموعة كريستون إن بي بي الاستشارية
أعلنت الشركة السعودية الأعضاء في كريستون، مجموعة كريستون إن بي بي السعودية ، اليوم عن إنشاء منظمة استشارية جديدة، كريستون إن بي بي كلاستر أدفايزوري، لتلبية الحاجة المتزايدة للخدمات الاستشارية للعملاء في المنطقة.
تقدم شركة Kreston NBB Cluster Advisory مجموعة واسعة من خدمات الاستشارات الإدارية المصممة لمجموعة واسعة من أنواع العملاء. وتشمل هذه الخدمات حوكمة الشركات، وخدمات المخاطر والامتثال، وإعادة هيكلة الشركات، والخدمات الاستشارية المالية، وخدمات المحاسبة، والتدقيق الداخلي، وخدمات المحاسبة الجنائية.
تم تأسيس الشركة الجديدة على يد الشريك الإداري للمجموعة السعودية في بنك كريستون بنك البحرين الوطني نيفال براك ، وتم تصنيف الشركة الجديدة باسم مجموعة كريستون بنك البحرين الوطني للاستشارات للاستفادة من الانتشار العالمي الواسع لشبكة كريستون العالمية. تمتلك الشركة الاستشارية استراتيجية نمو طموحة وتركز على بناء عروض وطنية وإقليمية ودولية قوية ذات جودة عالية، معززة بخبرة تدريبية واسعة النطاق، لضمان قدرة العملاء على تحقيق أقصى قدر من الإمكانات. اثنان من شركاء الشركة، نيفال براك وسامر ج. يامين، هما متخصصان سابقان في تمويل الشركات واستشارات الصفقات، ويتطلعان إلى العمل في بيئة ريادة الأعمال مع عملاء طموحين ومتناميين.
وقال نيفال براك، الشريك الإداري في مجموعة كريستون إن بي بي الاستشارية:
“إن إنشاء ممارستنا الاستشارية يهدف إلى تلبية طلب العملاء المتزايد على الخدمات الاستشارية المتخصصة التي نشهدها في كل من المملكة العربية السعودية والشرق الأوسط ككل. نحن نعلم أن السوق الدولية هي منطقة نمو رئيسية هنا في المملكة العربية السعودية، وأن منطقة الشرق الأوسط التي تعمل بها كريستون نشطة للغاية ومتصلة بشكل جيد. باعتبارنا شركة تتطلع إلى بناء مستقبل قوي ومستدام، فإن القدرة على الاستفادة من شبكة Kreston Global أمر أساسي بفضل مجتمع الشركات الديناميكي والمتنامي باستمرار الذي يخدم عملائها بتفان والتزام. نحن متحمسون لأن نكون قادرين على تقديم خدمة متعددة التخصصات للعملاء المحليين والدوليين.
“من المثير دائمًا رؤية الشركات توسع محفظتها الاستثمارية وتنمو، وأنا أتطلع إلى مشاهدة شركة Kreston NBB Cluster Advisory وزملائهم في جميع أنحاء الشرق الأوسط وهم يتعاونون مع العملاء المحليين والدوليين في المنطقة.”
أخبار
نيفال براك
شريك إداري، كريستون بنك البحرين الوطني السعودية، المملكة العربية السعودية
يتمتع نافال براك بخبرة واسعة في مجال الاستشارات والمحاسبة والإدارة من الفترة التي قضاها في Deloitte وBDO المملكة العربية السعودية، بما في ذلك الدكتور محمد العامري وشركاه. ويشغل حاليًا منصب الشريك الإداري في بنك كريستون بنك البحرين الوطني السعودية، حيث قام بتسهيل إنشاء ثقافة الابتكار والتعاون، مما ساهم في نمو الشركة بشكل كبير.
الاستثمار في المملكة العربية السعودية: رؤية 2030 حافز للتغيير
October 20, 2023
وعلى خلفية تقلب الاستثمار الأجنبي المباشر، فإن المملكة العربية السعودية، التي يبلغ ناتجها المحلي الإجمالي الهائل حوالي 833 مليار دولار، تقود عملية تنشيط الاقتصاد من خلال مبادرتها الطموحة رؤية 2030. تتحرك الشركات الذكية بسرعة لتهيئ نفسها لركوب موجة التغييرات التنظيمية مع تقدم المملكة للأمام لتجديد الاستثمار الأجنبي المباشر من خلال رؤية 2030.
تحدثنا إلى نيفال براك بنيه، الشريك الإداري في كريستون بنك البحرين الوطني السعودية حول كيفية تأثير الرؤية على ممارسة الأعمال التجارية والاستثمار في المملكة العربية السعودية.
فهم تأثير رؤية 2030 على الاستثمار في المملكة العربية السعودية
وشهدت المملكة انخفاضًا كبيرًا في الاستثمار الأجنبي المباشر في عام 2022، مما جعل مبادرة رؤية 2030، التي أطلقها ولي العهد الأمير محمد بن سلمان في عام 2016، أكثر أهمية. ومع تطلعها إلى جذب أكثر من 100 مليار دولار سنوياً من الاستثمار الأجنبي المباشر بحلول عام 2030، تعمل المملكة العربية السعودية على تنويع الاستثمارات في مختلف القطاعات، بما في ذلك المواد الكيميائية والعقارات والوقود الأحفوري والسيارات والسياحة والبلاستيك والآلات، مما يجذب اهتمام دول مثل فرنسا واليابان والكويت والإمارات العربية المتحدة. ماليزيا وسنغافورة والإمارات العربية المتحدة والولايات المتحدة الأمريكية.
ويعتقد نيفال أن استخدام الإصلاحات الهيكلية قد دعم التغيير السريع، “منذ إطلاق رؤية 2030، نجحت المملكة العربية السعودية في تنفيذ العديد من المبادرات، على سبيل المثال، الخصخصة، لتمكين التحول الاقتصادي في السوق السعودية. وفي إطار رؤية 2030، اتخذت المملكة العربية السعودية خطوات مبهرة لتحسين بيئة الأعمال وجذب الاستثمار الأجنبي وخلق فرص عمل في القطاع الخاص وتعظيم قدراتها الاستثمارية من خلال المشاركة في الشركات العالمية الكبيرة والتقنيات الناشئة من جميع أنحاء العالم. ومن المثير للاهتمام أن عدد الشركات الصغيرة والمتوسطة المسجلة في المملكة العربية السعودية قد ارتفع أيضًا منذ إطلاق رؤية 2030.
ذا لاين: فرصة استثمارية مستقبلية في المملكة العربية السعودية
وباعتباره أحد ركائز رؤية المملكة العربية السعودية 2030، يعد The Line جزءًا من استراتيجية طموحة لولي العهد الأمير محمد بن سلمان، مما يعكس طموح البلاد إلى التنويع بعيدًا عن الاعتماد على النفط و إعادة تشكيل اقتصادها. “مدينة معرفية” يبلغ طولها 170 كيلومترًا وعرضها 200 متر فقط، وتمتد من جبال نيوم إلى البحر الأحمر.
باستثمارات تقدر بنحو 500 مليار دولار، يعد The Line جزءًا من مشروع نيوم الضخم، الذي يركز على تطوير قطاعات مثل الطاقة والمياه والتصنيع المتقدم، مما يضع نفسه كمركز عالمي للتجارة والابتكار. ومع ذلك، يواجه المشروع تحديات في تأمين استثمارات ملموسة والتعامل مع المشهد الاجتماعي والسياسي الذي يتسم بالخلافات والحاجة إلى علاقات صحية مع الدول المجاورة. ويتوقف تقدم المدينة الضخمة، مدعومًا بالتزام ولي العهد، على تحقيق أحلام الاستثمار الأجنبي المباشر، مع احتمال أن تكون المرحلة الأولى من البناء الانتهاء بحلول عام 2025.
ويقوم بتمويل هذا المشروع الطموح صندوق الاستثمارات العامة السعودي ومجموعة من المستثمرين المحليين والدوليين. ويلعب صندوق الاستثمارات العامة، المدعوم بالتعاون مع مجموعة بلاكستون وسوفت بنك، دورًا محوريًا في دعم مختلف القطاعات داخل نيوم، مثل الطاقة المتجددة والتصنيع المتقدم والصناعات التحويلية. والتكنولوجيا الحيوية. ويهدف إدراج المدينة، المقرر أن يتبع الطرح العام الأولي لأرامكو، إلى جذب استثمارات من مجالات متنوعة.
تعزيز الاستثمار الأجنبي المباشر من خلال مبادرات استثمارية استراتيجية في المملكة العربية السعودية
ولتعزيز الاستثمار الأجنبي المباشر، أطلقت المملكة العربية السعودية برنامج المنطقة الاقتصادية الخاصة (SEZ) وأنشأت منطقة تنظيم الأعمال لقانون الاستثمار (ILBZ) في الرياض. وتقترن هذه المبادرات بإصلاحات قانونية بعيدة المدى، بما في ذلك قانون الاستثمار الأجنبي الجديد. وبموجب مشروع القانون في المملكة العربية السعودية، سيحظى المستثمرون الأجانب بمعاملة محايدة، وسيتمتعون بحريات إدارة وتشغيل مشاريعهم، بما في ذلك ملكية العقارات، وإبرام العقود، والاستحواذ على الشركات، وتحويل الأموال. وسيلتزم المستثمرون المحليون والأجانب بالمتطلبات القطاعية المتطابقة للتراخيص والتسجيلات وبعض الأنشطة الاقتصادية، مدعومة بإجراءات ميسرة من السلطات السعودية. ويجوز أن تؤدي مخالفات النظام إلى غرامات مالية قدرها 500 ألف ريال، وإلغاء التسجيل أو التراخيص، وإلغاء التسهيلات الاستثمارية، مع تقييد مصادرة الاستثمارات أو نزع ملكيتها وإخضاعها للتعويض العادل.
وتعتبر هذه التغييرات محورية في تعزيز بيئة استثمارية مواتية. إن منطقة ILBZ، التي تقدم حوافز جذابة مثل الإعفاء الضريبي لمدة 50 عامًا وحقوق ملكية الأعمال بنسبة 100٪، وتركيز المناطق الاقتصادية الخاصة على القطاعات غير التقليدية، تلعب دورًا أساسيًا في جذب الاستثمار الأجنبي المباشر عالي الجودة.
تسهيل الاستثمار الأجنبي في سوق الأوراق المالية بالمملكة العربية السعودية
في خطوة حديثة، أعلنت هيئة السوق المالية السعودية (CMA) عن لوائح جديدة للاستثمار الأجنبي في سوق الأوراق المالية في 2 مايو 2023. ينظم هذا التشريع عمليات المستثمرين الأجانب المؤهلين في سوق رأس المال السعودي ويوحد التدابير في وثيقة شاملة، بما في ذلك الأحكام الخاصة بالمستثمرين الأجانب المؤهلين، ومتطلبات الإفصاح، والالتزامات المستمرة. ويقلل التشريع المعدل من الاختلافات بين المستثمرين المؤهلين والمستثمرين الآخرين ويبسط متطلبات المستثمرين المؤهلين، بما في ذلك السماح بالاستثمار في الأوراق المالية بالسوق الرئيسية من خلال إدارة المحافظ التقديرية.
كريستون بنك البحرين الوطني السعودية: استكشاف فرص الاستثمار في المملكة العربية السعودية
تماشيًا مع المشهد الاقتصادي المتطور في المملكة العربية السعودية، يقدم بنك كريستون بنك البحرين الوطني السعودية مجموعة خدمات متنوعة، مما يضمن القدرة على التكيف والاستعداد للتغلب على تعقيدات رؤية 2030 وتشريعات السوق المقدمة حديثًا. وتؤكد نيفال أن التزام الشركة بالجودة ومعايير الحوكمة والتدريب عالي الجودة يؤكد توافقها الاستراتيجي مع الأهداف الاقتصادية الطموحة للمملكة.
“في البداية، ستكون أولويتنا هي تقديم الدعم الكامل للشركات الكبرى متعددة الجنسيات والوطنية، التي اكتسبت بالفعل حصة سوقية رائدة، من خلال تزويدها بخدماتنا عالية الجودة إقليمياً وعالمياً بدءاً من المرحلة الأولى “اختيار الوضع القانوني المناسب” إلى المرحلة الثالثة، وخاصة في مجالات الضمان والاستشارات/التخطيط الضريبي والخدمات الاستشارية وخدمات الامتثال لضريبة القيمة المضافة. ونسعى أيضًا إلى دعم الشركات المحلية والمتعددة الجنسيات التي تتمتع بفرص نمو واعدة حتى تتمكن من التطور إلى قادة إقليميين وعالميين جدد.
إن صعود المملكة العربية السعودية في تقرير ممارسة الأعمال الصادر عن البنك الدولي ونمو الناتج المحلي الإجمالي المذهل بنسبة 8.7٪ في عام 2022 يسلط الضوء على مسارها الاقتصادي الواعد. إن الإطار التنظيمي الشفاف للمملكة، والمبادرات الإستراتيجية مثل برنامج المناطق الاقتصادية الخاصة وILBZ، والإصلاحات التنظيمية المستمرة، بما في ذلك التشريعات الأخيرة لسوق الأوراق المالية، هي القوى الدافعة التي تجعل المملكة العربية السعودية وجهة استثمارية مهيمنة وجذابة في منطقة الشرق الأوسط وشمال أفريقيا.
في الوقت الذي تسعى فيه المملكة العربية السعودية إلى تحقيق رؤية 2030 من خلال الاستفادة من المبادرات الإستراتيجية والإصلاحات التنظيمية وأنظمة سوق الأوراق المالية التي تم إدخالها حديثًا. ويشير نيفال إلى أن “المملكة العربية السعودية هي اقتصاد مستقبلي متقدم، حيث توفر إمكانات غير مستغلة وفرصًا تجارية فريدة للشركات الوطنية والدولية”.
محمد ممدوح مدير شركة أحمد ممدوح وشركاه كريستون مصر. وهو أيضًا عضو في لجنة كريستون جلوبال الشرق الأوسط.
الاستثمار في مصر: دعم صندوق النقد الدولي ومجموعة البريكس والإصلاحات تجتذب المستثمرين
وفي عام 2022، ضاعفت مصر رقم الاستثمار الأجنبي المباشر لعام 2021، مدعومة بقرض من صندوق النقد الدولي ومجموعة كبيرة من الإصلاحات التنظيمية. القرض، الذي منحه صندوق النقد الدولي في 17 ديسمبر 2022، عبارة عن ترتيب مدته 46 شهرًا في إطار “تسهيل الصندوق الممدد” بقيمة 3 مليارات دولار للدولة، بشرط قيام الحكومة المصرية بتنفيذ مجموعة من الإصلاحات الهيكلية. تحدثنا إلى محمد ممدوح في المنطقة لمعرفة المزيد عن ممارسة الأعمال التجارية في مصر.
مرونة مصر كوجهة رئيسية للاستثمار الأجنبي المباشر (FDI)
واجتذبت مصر ما يزيد عن 11 مليار دولار من الاستثمارات الداخلية في عام 2022، وفقًا لتقرير عام 2023 الصادر عن مؤتمر الأمم المتحدة للتجارة والتنمية (الأونكتاد) بالإضافة إلى اتفاقية التمويل مع صندوق النقد الدولي. ويهدف دعم صندوق النقد الدولي إلى تشجيع مصر على اعتماد سعر صرف مرن، وتنفيذ سياسة ملكية الدولة لتشجيع الخصخصة، ورفع قيود الاستيراد المفروضة في ربيع عام 2022.
وتماشيًا مع ذلك، أصدرت مصر العديد من الإصلاحات التنظيمية مثل قانون الاستثمار (القانون رقم 72 لسنة 2017)، وقانون “الشركات الجديدة” وقانون الإفلاس في عام 2018، وقانون الجمارك الجديد في عام 2020، لتحسين مناخ الأعمال. وفي أغسطس 2023، أعلنت مصر أيضًا أنها ستنضم إلى التحالف التجاري، البريكس، للمساعدة في دعم استثمارات صندوق النقد الدولي وجذب المزيد من الاستثمار الأجنبي المباشر.
التنمية المستدامة والاستعداد المناخي في مصر: أولوية متزايدة
بالإضافة إلى ذلك، تم التأكيد على مشاركة مصر في مفاوضات المناخ العالمية من خلال استضافتها لمؤتمر الأمم المتحدة لتغير المناخ (COP 27) في نوفمبر 2022، مما يشير إلى الوعي المتزايد بالتنمية المستدامة.
يشهد الاقتصاد المصري تحولات كبيرة، ويرجع الفضل في ذلك جزئيًا إلى مجموعة من الإصلاحات الحكومية التي تستهدف الاستثمارات الأجنبية والتنمية الاقتصادية على نطاق أوسع. وقد أدى ذلك إلى زيادة الطلب على خدمات المراجعة والمحاسبة المتخصصة، وهي حاجة تتمتع شركة كريستون مصر بمكانة جيدة لتلبيتها.
يقول محمد ممدوح ، الخبير في قطاع المحاسبة والمراجعة المصري: “اتخذت مصر العديد من المبادرات خلال العام الماضي، ركزت بشكل خاص على التكيف مع التغيرات في البيئة الخارجية”. ومن بين هذه المبادرات الجهود المبذولة لتشجيع الاستثمار الأجنبي المباشر وجلب الشركات المغلقة سابقًا إلى البورصة. ويشير محمد إلى أن “هذا سمح لشركات التدقيق مثل كريستون مصر بلعب دور محوري في تعزيز الشفافية والأداء المالي”.
التكيف مع المشهد الضريبي المتغير في مصر: الآثار المترتبة على المستثمرين
وبالإضافة إلى هذه التحولات الاقتصادية، تمت مراجعة اللوائح المحاسبية للشركات المحلية، مما أثر على مجالات مثل معالجة صرف العملات ومعايير شركات التأمين. ووفقاً لمحمد، “إن خبرتنا المحلية، المدعومة بشبكة كريستون العالمية، تمكننا من تقديم مجموعة كاملة من خدمات التدقيق والمحاسبة والخدمات الاستشارية”. وتتخصص الشركة في مجموعة من المجالات، بما في ذلك تدقيق البيانات المالية، والتخطيط الضريبي، والتسعير التحويلي، والعناية الواجبة لعمليات الاندماج والاستحواذ، مما يمنح الفريق فهمًا واسعًا لتأثير الإصلاحات على العملاء.
فرص استثمارية متنوعة في القطاعات المتنامية في مصر
تهدف التغييرات في قوانين الضرائب المصرية إلى التوافق مع المعايير الدولية، بما في ذلك المبادئ التوجيهية لمنظمة التعاون الاقتصادي والتنمية (OECD) بشأن التآكل القاعدي وتقاسم الأرباح (BEPS). ينصح محمد قائلاً: “لقد ظهرت لوائح جديدة تغطي تعريفًا أوسع للمنشأة الدائمة، واستخدام الفواتير الإلكترونية، ومعدل ضريبي موحد للمكاسب”.
وبعيدًا عن المسائل المالية التقليدية، تتكيف البيئة التنظيمية في مصر أيضًا لتشمل العوامل البيئية والاجتماعية والحوكمة. يقول ممدوح: “إننا نشهد تركيزًا أكبر على القضايا البيئية والاجتماعية والحوكمة ضمن الإطار التنظيمي. يعد الذكاء الاصطناعي و blockchain من المجالات الرئيسية الأخرى التي تشهد تطورًا تنظيميًا. ويقول ممدوح: “إن الدولة تعمل على تطوير موقفها من الذكاء الاصطناعي، متوقعة دوره في تعزيز كفاءة الأعمال”. وفيما يتعلق بالعملات المشفرة وبلوكتشين، يشير إلى أنه “على الرغم من أن القواعد لا تزال قيد التطوير، إلا أن هناك اهتمامًا واضحًا بهذه التقنيات، مما يشير إلى الإجراءات التنظيمية المستقبلية”.
المشهد الاستثماري
وتتماشى فرص الاستثمار في مصر مع توجهات سياستها الجديدة، مما يوفر إمكانات في قطاعات مثل الخدمات المالية والطاقة المتجددة والتكنولوجيا. كريستون مصر على استعداد لمساعدة الشركات في التعامل مع هذه البيئة المتطورة. ويختتم ممدوح حديثه قائلاً: “مع تغير المشهد الاقتصادي والتنظيمي، نحن ملتزمون بتوجيه عملائنا خلال هذه التعقيدات، والمساهمة في نجاحهم على المدى الطويل”.
تضع مصر أسسًا مهمة لجذب الاستثمار الأجنبي المباشر، وبالنسبة للشركات التي تفكر في دخول السوق المصرية في عام 2024، تؤكد التحولات التنظيمية الديناميكية على أهمية تأمين الخبرة المحلية المطلعة من أجل التنقل والامتثال الفعالين.
يعد سودهير كومار، الذي يتمتع بخبرة تزيد عن 30 عامًا في مجالات الإدارة والاستشارات في سوق الإمارات العربية المتحدة، هو المورد الرئيسي وراء نجاح كريستون مينون كواحدة من العلامات التجارية الرائدة في المنطقة. وهو يعمل بشكل وثيق مع جميع قطاعات السوق بما في ذلك الحكومة وقطاع الشركات والمناطق الحرة وكذلك المؤسسات المالية. وهو يقود مبادرات المسؤولية الاجتماعية للشركات في المنظمة إلى جانب مسؤولياته المتعلقة بالعلامة التجارية والاتصالات المؤسسية.
الاستثمار في الشرق الأوسط: الآفاق الاقتصادية لعام 2023/4
October 19, 2023
ولا يزال اقتصاد الشرق الأوسط يجذب الاستثمار الداخلي في عام 2023، على الرغم من تباطؤ الاقتصاد العالمي. يتوقع صندوق النقد الدولي والبنك الدولي أن يصل نمو الناتج المحلي الإجمالي في منطقة الشرق الأوسط وشمال أفريقيا في عام 2023 إلى ما بين 2.4% و3.1%.
الاعتماد على النفط وديناميكيات السوق
في حين يظل النفط والغاز حاسمين للمشهد الاقتصادي في الشرق الأوسط، وخاصة بالنسبة لدول مجلس التعاون الخليجي، إلا أن هناك اهتمامًا واضحًا ومثبتًا بالحد من هذا الاعتماد من خلال التنويع في قطاعات أخرى لبناء اقتصادات أكثر مرونة واستقرارًا واستدامة. . وقد طورت العديد من المناطق استراتيجية سياحية طموحة، لا سيما سلطنة عمان والإمارات العربية المتحدة، مع تسارع وتيرة الاستثمار السياحي الرائد في المملكة العربية السعودية، نيوم، وذا لاين، المدينة الجديدة السعودية المخطط لها بطول 170 كيلومترًا وبتكلفة 500 مليار دولار، والتي من المقرر أن تكتمل في عام 2039.
التنويع من أجل الاستقرار الاقتصادي
يظل النفط والغاز محوريين عند الاستثمار في الشرق الأوسط. وتشير وحدة الاستخبارات الاقتصادية (EIU) إلى أن دول مجلس التعاون الخليجي ستستفيد بشكل خاص من الطلب العالمي القوي وارتفاع أسعار صادرات الطاقة. وتوقعت المنظمة أن تظل أسعار النفط فوق 90 دولارًا للبرميل حتى منتصف عام 2023 على الأقل، مرددة تحذير صندوق النقد الدولي بشأن ارتفاع أسعار النفط بسبب الاضطرابات العالمية. ومن غير المرجح أن تزيد دول (أوبك+) إنتاجها على الرغم من الضغوط التي تمارسها الولايات المتحدة وأوروبا، مع التركيز بدلاً من ذلك على مستويات الأسعار.
ويشكل التضخم مصدر قلق رئيسي آخر، وخاصة بالنسبة للدول المضطربة مثل لبنان وسوريا واليمن وإيران، فضلا عن مصر وتركيا. ووفقاً لوحدة المعلومات الاقتصادية، تستعد هذه البلدان لعام آخر من التضخم السنوي في أسعار المستهلك الذي يتجاوز 10%، مع التضخم المفرط في لبنان وسوريا. ويتوافق هذا مع تقرير صندوق النقد الدولي الذي يسلط الضوء على معدلات التضخم في بعض دول الشرق الأوسط.
وتسلط كل من وحدة الاستخبارات الاقتصادية وصندوق النقد الدولي الضوء على التركيز المتزايد لدول الشرق الأوسط الكبرى مثل المملكة العربية السعودية والإمارات العربية المتحدة وإيران على آسيا من أجل التجارة والاستثمار. وتتوقع وحدة المعلومات الاقتصادية أن تستمر سياسة “النظر شرقًا” هذه في عام 2023.
تطورات سياحية واعدة
تظهر السياحة علامات الانتعاش في جميع أنحاء المنطقة، حيث تتوقع وحدة المعلومات الاقتصادية عودة الوافدين الدوليين إلى مستويات ما قبل فيروس كورونا بحلول نهاية عام 2023. ويرجع ذلك جزئيًا إلى الأحداث الكبرى مثل كأس العالم لكرة القدم في قطر والجهود المبذولة لترويج السياحة في دول الشرق الأوسط.
ومن المتوقع أن تكون ظروف الأعمال في دول مجلس التعاون الخليجي هي الأفضل في المنطقة، وفقاً لوحدة الاستخبارات الاقتصادية. وستشهد هذه البلدان امتداد عائدات النفط والغاز المرتفعة إلى القطاعات غير المتعلقة بالطاقة، بمساعدة الاستثمارات المدعومة من الدولة في مجال التنويع.
تحديات وفرص الاستثمار في الشرق الأوسط
ويؤكد كل من البنك الدولي ووحدة الاستخبارات الاقتصادية على المخاطر السلبية، بما في ذلك الصدمات العالمية التي يمكن أن تؤثر على النمو الاقتصادي والاستقرار والتماسك الاجتماعي. المخاطر الصعودية محدودة وتتوقف في الغالب على عوامل خارجية مثل التوصل إلى حل سريع للحرب في أوروبا أو الطلب القوي من الصين.
يتمتع إرسيل بارلاك بخبرة عملية تصل إلى 25 عامًا في أدوار متنوعة مثل تمويل الشركات، واستراتيجية الأعمال، والخدمات المصرفية، والتدقيق، وتطوير أعمال الشركات التي تغطي عددًا كبيرًا من الصناعات التي تتمتع بمسؤولية قيادية كبيرة في تنفيذ المشاريع والصفقات.
تتمتع Ersel بسجل حافل من المشاريع الرائدة مثل التقييمات، ومهام تمويل المشاريع، والتقييمات الاستراتيجية، ودراسات الجدوى السوقية والمالية، والاستثمارات الجديدة، ومراجعات المحافظ، والتحليل التنافسي، والتخطيط الاستراتيجي، وتقييم أهداف الاستثمار، وارتباطات الاندماج والاستحواذ، وتشكيل الشراكات الاستراتيجية. وعمليات الخصخصة وتصفية الاستثمارات والاكتتابات العامة الأولية والاكتتابات الخاصة.
الاستثمار في تركيا: هل يمكن للاقتصاد أن يجد الاستقرار في عام 2024؟
الاستثمار في تركيا عبارة عن قصة من نصفين. وباعتبارها الاقتصاد التاسع عشر في العالم، حيث يبلغ ناتجها المحلي الإجمالي حوالي 906 مليار دولار، تعمل تركيا ضد الصعاب للحفاظ على مقعد على الطاولة الاقتصادية لقوى مجموعة العشرين، وتتنقل عبر قائمة معقدة من النكسات، من الكوارث الطبيعية إلى التضخم المفرط.
لقد شهدت البلاد رحلة ملحوظة من النمو والإصلاحات والمرونة خلال السنوات الأخيرة. يدرس إرسيل بارلاك، الشريك في شركة Kreston ATA بتركيا، نمو الاستثمار الأجنبي في تركيا، لتحتل المرتبة الثانية بعد الإمارات العربية المتحدة في عام 2022. في مواجهة معدل تضخم بنسبة 58%، يناقش إرسيل مسار الشركة وسط التحديات والفرص الاقتصادية.
نظرة عامة على الاستثمار في تركيا
وشهدت تركيا إصلاحات طموحة ومعدلات نمو مرتفعة بين عامي 2006 و2017، أبرزها إلى الحد بشكل كبير من الفقر. وانخفضت نسبة الأفراد الذين يعيشون تحت خط الفقر البالغ 6.85 دولارًا يوميًا إلى النصف تقريبًا إلى 9.8٪ بين عامي 2006 و2020 وفقًا لبيانات البنك الدولي.
لدى إرسيل بارلاك، الذي قضى ست سنوات في الشبكة، منظورًا واضحًا حول سبب ذلك.
“عند مقارنتها بدول الاتحاد الأوروبي، فإن تركيا هي الدولة التي تضم أكبر عدد من الشباب، بمقدار النصف “من سكان تركيا تقل أعمارهم عن 32 عامًا، مما يشكل قوة عاملة شابة ذات إمكانات قوية”، يقول إرسيل، وعزا جزءًا من النجاح إلى رأس المال الفكري للدولة.
“اعتبارًا من عام 2020، يتخرج ما يقرب من مليون طالب جامعي من أكثر من 200 جامعة سنويًا. تشهد القوى العاملة في تركيا أكبر نمو بين دول الاتحاد الأوروبي حيث تصبح أكثر إنتاجية كل يوم.
على الرغم من التحديات المتمثلة في ارتفاع ديون القطاع الخاص، والعجز المستمر في الحساب الجاري، وارتفاع التضخم، ومعدل البطالة الذي يبلغ ضعف معدل أعضاء مجموعة العشرين الأوروبية، تمكنت تركيا من تحقيق نمو اقتصادي قوي بنسبة 5.6% في عام 2022 بعد التعافي من جائحة فيروس كورونا.
الاستثمار الأجنبي: أهمية اسطنبول
وتلقت البلاد ضربة قوية في فبراير 2023 على شكل زلازل مدمرة، ألحقت أضرارا مادية في 11 مقاطعة تمثل 16.4% من سكان تركيا و9.4% من اقتصادها. وتقدر الخسائر المباشرة بنحو 34.2 مليار دولار وفقا لتقرير البنك الدولي، ولكن من المحتمل أن يتضاعف هذا الرقم.
يعكس إرسيل مرونة إسطنبول وظهورها كمركز إقليمي للمستثمرين الأجانب وسط هذه الشدائد. ويشير إرسيل إلى أن “إسطنبول على وجه الخصوص أصبحت مركز جذب قوي للمستثمرين الأجانب الذين يستثمرون في تركيا”، مشددًا على الأهمية الاستراتيجية للمدينة وقدرتها على التكيف.
التوقعات الاقتصادية لمنظمة التعاون الاقتصادي والتنمية للاستثمار في تركيا
ويتناول تقرير الآفاق الاقتصادية لمنظمة التعاون الاقتصادي والتنمية، يونيو 2023، مزيدًا من التفاصيل حول هذا الوضع، حيث يتوقع نموًا اقتصاديًا معتدلًا بنسبة 3.6% في عام 2023، يُعزى إلى ضعف الصادرات، بينما يستمر الطلب المحلي في تعزيز النمو. ولا تزال هذه هي أفضل التوقعات في مجموعة العشرين.
لقد أدت الأضرار الجسيمة التي سببتها الزلازل إلى تعطيل النشاط الاقتصادي بالفعل ومن المتوقع أن يؤدي البدء السريع في أعمال إعادة الإعمار إلى تعويض هذا التأثير السلبي إلى حد كبير. ومن المتوقع أن يحوم معدل البطالة حول 10%، ومن المتوقع أن يعود التضخم، الذي يبلغ حاليا 58%، إلى معدلاته الطبيعية عند 15% بحلول نهاية عام 2025، مع ارتفاع الأجور الاسمية بسرعة.
حوافز الاستثمار والمزايا الاستراتيجية
إذن، ما الذي يجلب الاستثمار الأجنبي إلى الشواطئ التركية، على الرغم من حالة عدم اليقين؟ تقدم تركيا عددًا لا يحصى من الفرص الاستثمارية، مدعومة ببرامج حوافز واسعة النطاق، وبيئة استثمارية متحررة، ونفوذ جغرافي استراتيجي. يقول إرسيل: “تستفيد المئات من الشركات العالمية الرائدة في صناعات السيارات والطاقة وتجارة التجزئة من حوافز البحث والتطوير التنافسية”. كما يسلط الضوء على دور تركيا كبوابة للشركات العالمية التي تهدف إلى التوسع في أسواق متنوعة والصورة الديموغرافية الشبابية التي تزيد من جاذبية البلاد.
التركيز أيضًا على الإصلاحات المتواصلة، يجعل عملية بدء عمل تجاري في تركيا جذابة، كما يعتقد إرسيل، “بفضل الإصلاحات التي تم إدخالها في مجالات الابتكار في الإنتاج، واستدامة النمو، والقوى العاملة المؤهلة، والتعاون في السوق الدولية ، انخفض متوسط الفترة الزمنية اللازمة لبدء عمل تجاري إلى 6.5 يومًا من 38 يومًا. بالإضافة إلى سوقها المحلية المتوسعة، توفر تركيا أيضًا إمكانية الوصول إلى ما يقرب من مليار مستهلك في السوق الإقليمية بدعم من اتفاقيات التجارة الحرة.
الاستثمار في مستقبل أكثر خضرة
وبالنظر إلى المستقبل، تركز شركة Kreston ATA على توسيع أعمالها المتعلقة بتمويل الشركات والاستشارات. ومع الاعتراف بأن الطلب في مجالات خدمة محددة ظل ثابتًا، يسلط إرسيل الضوء على التزام الشركة بالاستفادة من الفرص الناشئة والتكيف مع المشهد الاقتصادي المتطور. كما أن تكامل السياسات البيئية والاجتماعية والحوكمة يكتسب زخمًا تدريجيًا في تركيا. “إن الحوكمة البيئية والاجتماعية والحوكمة (ESG) هي مفهوم جديد لعملائنا. بصراحة، الأمر لا يشكل أولوية على أجنداتهم”، يكشف إرسيل.
ومع ذلك، فهو يتوقع حدوث تحول في هذه النظرة، حيث سيحتاج العملاء المصدرون إلى الاتحاد الأوروبي إلى الامتثال للمعايير التنظيمية، مما يشير إلى الاستثمار المستقبلي المحتمل في هذا المجال للتوافق مع معايير الأعمال الدولية.
خاتمة
وتظل تركيا، بمزيجها من الأهمية التاريخية والمرونة الاقتصادية والمزايا الاستراتيجية، وجهة للاستثمار الأجنبي. بينما تتنقل الأمة في التحديات والفرص الاقتصادية، تقدم الرؤى من إرسيل بارلاك لمحة عن السرد المتطور لممارسة الأعمال التجارية في تركيا – قصة القدرة على التكيف، والبصيرة الاستراتيجية، والنمو المستمر.
18 أكتوبر هو يوم الأخلاق العالمي ، وهو احتفال عالمي يعزز الممارسات والمبادئ الأخلاقية في مختلف المجالات. في Kreston Global ، نرغب في استغلال هذه الفرصة للاحتفال بالدور الحاسم للأخلاقيات في المحاسبة والضرائب والتدقيق. في هذه المهن، تعتبر الأخلاقيات أكثر من مجرد مبدأ توجيهي؛ إنه حجر الأساس للثقة والشفافية والمساءلة. وهو يذكر المهنيين بضرورة الالتزام بأعلى المعايير الأخلاقية والمهنية، لا سيما في عالمنا المعقد والمترابط.
ما هو دور الأخلاق في صناعة المحاسبة؟ الأخلاق لها أهمية قصوى في المحاسبة. نحن واحدة من الصناعات القليلة التي لديها مدونة أخلاقيات تحدد كيفية تصرف وتصرف المحاسبين المحترفين في الممارسة العملية والأعمال التجارية. إنه حجر الزاوية في مهنتنا، فهو يرشدنا إلى فعل الشيء الصحيح، حتى عندما لا يراقبنا أحد أو يلاحظ ذلك.
لقد قمت مؤخرًا بمشاركة إصدار 2023 من مدونة قواعد الأخلاقيات الصادرة عن مجلس معايير الأخلاقيات الدولية للمحاسبين (IESBA). هل هناك أي تحديثات جديرة بالملاحظة تود التعليق عليها؟
نعم! عادةً ما يتم تحديث مدونة الأخلاقيات الخاصة بـ IESBA سنويًا لإبقائها على اطلاع بأحدث التطورات في المهنة، بما في ذلك التعديلات اللاحقة والمطابقة الناتجة عن التغييرات في معايير التدقيق، وما إلى ذلك.
يتضمن تحديث هذا العام مراجعتين رئيسيتين يتعلقان بـ (أ) تعريف فريق الارتباط و (ب) عمليات التدقيق الجماعية. تتناول المراجعات الاستقلالية والآثار الأخرى للتغييرات التي تم إجراؤها على تعريف “فريق المشاركة” في المدونة لتتماشى مع التغييرات في تعريف المصطلح نفسه في معايير التدقيق الدولية ومعايير إدارة الجودة الدولية. تتناول المراجعات أيضًا اعتبارات الاستقلال في موقف مراجعة المجموعة. يسري كلا التغييرين على عمليات التدقيق التي تبدأ في 15 ديسمبر 2023 أو بعده.
الأخلاق هي في صميم ما تفعله. هل لديك أي نصيحة لإدارة الأخلاقيات على مستوى العالم؟
المنظور أمر بالغ الأهمية. في بعض الأحيان، يمكننا جميعًا أن نقترب وننخرط في مشكلة ما بحيث يكون من الصعب الحفاظ على منظور لأفعالنا. إن وجود شخص متاح داخل الشركة لتقديم وجهة نظر ورأي مستقل أمر مفيد حقًا.
يعد بناء الثقافة الصحيحة داخل الشركة أمرًا ضروريًا أيضًا، لأنه يعزز الانفتاح والثقة والاطمئنان إلى أنه إذا أثيرت مشكلة ما، فسيتم التعامل معها بشكل مناسب ولن يتم تجاهلها. يجب بناء الثقافة الصحيحة من أعلى إلى أسفل وأن تتغلغل في المنظمة بأكملها. يجب دمج الأخلاقيات في كل ما نقوم به كمحاسبين.
ما هي التحديات التي يواجهها أعضاء صناعة المحاسبة في البيئة العالمية اليوم؟
هناك ضغوط تجارية متزايدة على المحاسبين، الأمر الذي يؤدي في بعض الأحيان إلى حوافز تدفعهم إلى ارتكاب الخطأ. قد يكون الدفاع عن ما هو صحيح أمرًا صعبًا للغاية، وأحيانًا على حساب شخصي، ولكن من المهم أن نفعل ذلك، لأن هذا يشجع الآخرين على التصرف بشكل مماثل. لقد مررت بمثل هذه المواقف، ولم يكن الأمر سهلاً على الإطلاق، ولكن الشيء الوحيد الذي نحمله معنا دائمًا هو سمعتنا، وأنا أقدر سمعتي أكثر من أي ترقية أو مكافأة أو فرصة عمل.
ما هي أهم النصائح الأساسية للأخلاقيات في الممارسة اليومية؟
في المواقف الصعبة، أحاول دائمًا أن أسأل نفسي كيف سيبدو تصرفي (أو عدم تصرفي) في نظر شخص آخر. هذا هو جوهر مفهوم “الطرف الثالث المعقول والمستنير”، أي أنه حتى لو لم يكن هناك شيء محظور من الناحية الفنية بموجب القواعد التفصيلية، إذا كان الطرف الثالث المعقول والمطلع يعتقد أنه غير أخلاقي، فلا ينبغي عليك القيام به. فهو يساعدنا على عدم محاولة ثني القواعد أو البحث عن ثغرات؛ إذا لم يبدو الأمر صحيحًا لطرف ثالث، فلا ينبغي لنا أن نفعل ذلك.
ومع ذلك، فإن أفضل نهج هو عدم الدخول في موقف صعب في المقام الأول، وبالتالي تجنب وضع نفسه في موقف قد يؤدي إلى معضلة أخلاقية. تجنب الإغراء أسهل بكثير من مقاومته!
تأسست شركة بيدابو في عام 1998 على يد أجيبادي فاشينا وألبرت فولورونشو، وستحتفل بالذكرى السنوية الخامسة والعشرين لتأسيسها في نوفمبر مع تغيير علامتها التجارية إلى كريستون بيدابو ، كجزء من استراتيجية لتوسيع نطاق خدماتها الدولية التي تقدمها لمجموعة واسعة من الشركات الخاصة والمدرجة. تتكون الشركة من 10 شركاء و150 موظفًا في ثلاثة مواقع في نيجيريا، وهي متخصصة في التدقيق والضمان والامتثال الضريبي والاستشارات والاستشارات المالية وإدارة المخاطر والاستشارات الإدارية وخدمات الدعم الأخرى.
إن إضافة Pedabo إلى شبكة Kreston Global يزيد من تعزيز حضورها الإقليمي الأفريقي، والذي يتكون من 30 شركة عضو في 29 دولة تقدم مجموعة من الخدمات المالية والمراجعة والمحاسبية والضرائب وغيرها من الخدمات الاستشارية للشركات التي تستكشف فرص النمو الداخلي والخارجي.
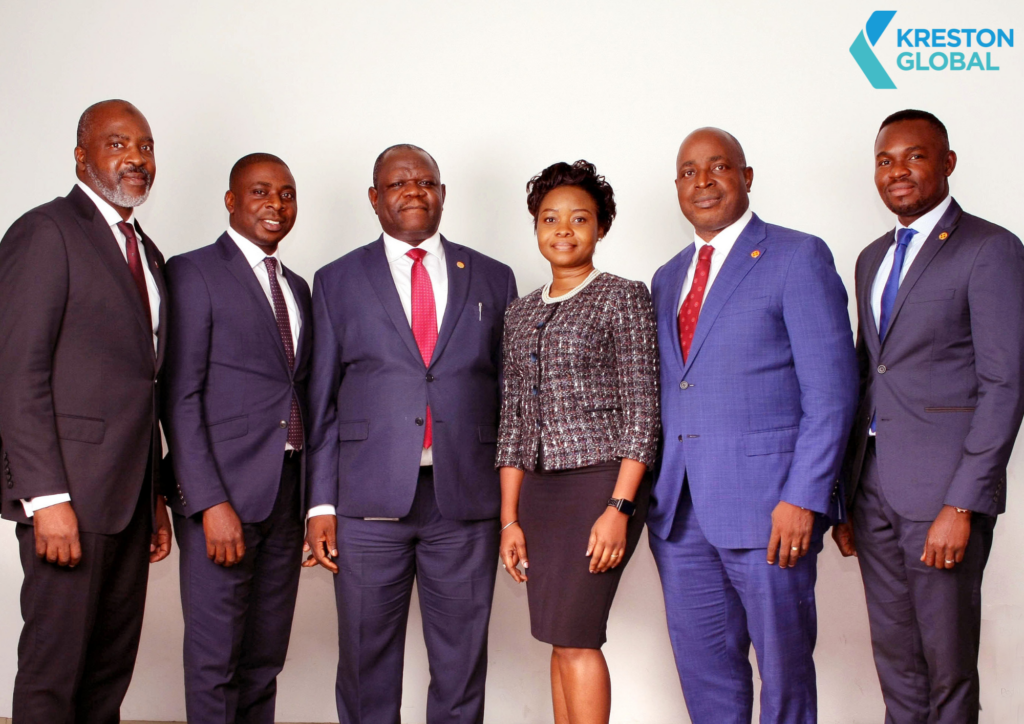
من اليسار إلى اليمين: أجيبادي فاشينا (الشريك الإداري)، كيهيندي فولورونشو (الشريك الضريبي)، كيليان خانوبا (الشريك الأول في الضرائب)، أولوبونمي كوتيي (الشريك الضريبي)، ألبرت فولورونشو (الاستشاري الإداري) وبيتر أسيماه (شريك التدقيق)
وقالت ليزا روبينز ، الرئيس التنفيذي لشركة كريستون جلوبال:
“لقد نجحت شركة Pedabo في بناء سمعة استثنائية في مجال الضرائب والتدقيق والاستشارات في نيجيريا على مدار الـ 25 عامًا الماضية. إن اتساع وعمق خبرتهم يجعلهم شريكًا تجاريًا موثوقًا به للعملاء الداخليين والخارجيين. ونحن نتطلع إلى العمل معهم لبناء مكانتهم في السوق الدولية، وإقامة الروابط عبر الشبكة وخارجها. سيكونون بمثابة رصيد كبير لشبكتنا وشركاتنا الأفريقية متحمسة للغاية للعمل معهم.
“إن Pedabo متحمس حقًا لبدء هذه المرحلة الجديدة؛ كشركاء مؤسسين، أنا وألبرت مبتهجون وفخورون بالتقدم الذي أحرزناه في بناء Pedabo الذي نراه اليوم وقد أنشأ بالفعل إرثًا من التميز، ولكننا أكثر حماسًا حول السنوات الـ 25 القادمة والقيادة الجديدة التي ستأخذ الشركة إلى آفاق جديدة مع العلامة التجارية كريستون. لم يكن اختيار كريستون أمرًا بسيطًا، ونحن نعتزم إقامة تعاون ناجح حقًا بينما نستكشف مستقبل Pedabo من خلال الاستفادة من نقاط القوة والفرص التي تتمتع بها شبكة المحاسبة رقم 13 الأكبر في جميع أنحاء العالم. لذا… تحية حارة لبيدابو وإلى الـ 25 عامًا القادمة من التميز على المستوى العالمي!
لمعرفة المزيد عن ممارسة الأعمال التجارية في نيجيريا، انقر هنا.
أخبار
التسعير التحويلي
August 25, 2023
في عصر العولمة، غالبًا ما تقيم الشركات عملياتها في بلدان متعددة، وتتبادل السلع والخدمات والممتلكات غير الملموسة داخل مجموعاتها الدولية. يشير التسعير التحويلي إلى الأسعار المفروضة على هذه المعاملات بين الشركات. الهدف؟ التأكد من أن كل كيان في المجموعة يحصل على عائد مناسب على وظائفه وأصوله ومخاطره. ومع ذلك، مع تغير الأنظمة العالمية والمتطلبات الضريبية المتنوعة، يمكن أن يكون هذا مجالًا معقدًا يتعين على الشركات التنقل فيه.
ما هو التسعير التحويلي؟
يتعمق التسعير التحويلي في الإعداد المعقد لأسعار المعاملات بين الكيانات ذات الصلة، سواء كان ذلك بين الشركات الأم والشركات التابعة أو الأقسام المتنوعة التي تعمل عبر الحدود. إن المبدأ الكامن وراء قواعد التسعير التحويلي، التي تطبقها العديد من البلدان، هو ضمان عدم قيام الشركات متعددة الجنسيات بالتلاعب بمخصصات الأرباح للاستفادة من الولايات القضائية الضريبية المنخفضة. الفكرة الأساسية هي أن الضريبة المبلغ عنها في أي دولة يجب أن تتماشى مع أنشطتها الاقتصادية الفعلية.
والمبدأ الذي يسترشد بهذه القواعد، في جوهره، هو “مبدأ الاستقلالية” الذي يقضي بضرورة تسعير أي معاملة بين كيانات مترابطة كما لو كانت بين كيانات مستقلة في ظروف متطابقة.
لا يقتصر التسعير التحويلي على السلع الملموسة؛ فهو يمتد إلى الأصول الفكرية مثل معرفة الملكية، والأسرار التجارية، وأسماء العلامات التجارية، والخدمات بما في ذلك وظائف البحث والتطوير والإدارة، وحتى العمليات المالية مثل أحكام الإقراض أو الضمان.
ما هي اللوائح التي تؤثر على التسعير التحويلي؟
مع الخسارة المذهلة التي تقدر بنحو 100 مليار دولار إلى 240 مليار دولار من عائدات الضرائب بسبب استراتيجيات تحويل الأرباح، هبت منظمة التعاون الاقتصادي والتنمية (OECD) إلى العمل من خلال خطة عمل شاملة تركز على تآكل القاعدة الضريبية وتحويل الأرباح. تم صياغتها كاستراتيجية عمل مكونة من 15 نقطة، وتم تحسينها بشكل أكبر لتصبح إطار عمل مزدوج الركيزة.
من الأمور الأساسية لهذه المبادرة نقطتا العمل 1 و8:
نقطة العمل الأولى : يهدف هذا إلى ضمان فرض ضرائب كافية على شركات الاقتصاد الرقمي في المناطق التي تولد أرباحا، بغض النظر عن وجودها الفعلي.
نقطة العمل 8 : يركز هذا على الحد من نقل الأصول غير الملموسة داخل الشركات التابعة، ومعالجة التعقيدات التي ينطوي عليها تقييم هذه الأصول.
من خلال التعمق بشكل أعمق، يتميز BEPS 2.0 بركيزتين، مع كون الركيزة الأولى محورية للتسعير التحويلي. وينص القانون على قيام الشركات المتعددة الجنسيات الكبيرة بتخصيص جزء من دخلها للبلدان التي تعمل فيها وتوليد الإيرادات، مع ضمان مساهمتها في الضرائب وفقا لذلك.
وفي حين أصدرت منظمة التعاون الاقتصادي والتنمية مبادئ توجيهية تشكل توجيهات التسعير التحويلي على مستوى العالم، فإن كل دولة قد تفسرها وتطبقها بشكل فريد. أثار ظهور ضرائب الخدمات الرقمية (DSTs) من قبل العديد من الدول الدهشة بسبب احتمال حدوث مضاعفات مثل الازدواج الضريبي. ومع ذلك، فإن بداية الركيزة الأولى تشير إلى الإلغاء التدريجي لضريبة الخدمات الرقمية مع مرور الوقت. وقد تبنت بالفعل 135 دولة جديرة بالثناء استراتيجية الركيزة المزدوجة.
لماذا يعتبر التسعير التحويلي أمرا بالغ الأهمية؟
الامتثال التنظيمي : أدخلت العديد من البلدان لوائح صارمة لضمان أن تكون ممارسات التسعير التحويلي بعيدة كل البعد عن السوق – مما يعني أنها متوافقة مع المعاملات بين الكيانات المستقلة. عدم الامتثال يمكن أن يؤدي إلى عقوبات باهظة.
تحسين الالتزامات الضريبية : يمكن أن تساعد استراتيجيات التسعير التحويلي الفعالة الشركات على تحسين التزاماتها الضريبية العالمية، وبالتالي إحداث فرق كبير في النتيجة النهائية.
إدارة المخاطر : الإدارة الاستباقية لسياسات التسعير التحويلي تقلل من مخاطر الازدواج الضريبي وتساعد الشركات على تجنب النزاعات الضريبية المثيرة للجدل.
ما هي خدمات التسعير التحويلي التي تقدمها Kreston Global؟
الخبرة المصممة خصيصًا لتلبية احتياجاتك : باعتبارها إحدى أفضل 15 شبكة محاسبة عالمية، تجمع Kreston Global بين الخبرة المحلية والامتداد الدولي. نحن نفهم الفروق الدقيقة في لوائح التسعير التحويلي عبر الولايات القضائية المختلفة ويمكننا إرشادك في مواءمة استراتيجياتك مع أفضل الممارسات العالمية.
عرض الخدمة الشاملة :
منهجيات التسعير التحويلي : قم بتطوير و/أو تحسين منهجيات التسعير التحويلي الخاصة بك من خلال خبرتنا في التخطيط وحلول قياس الأداء.
التوثيق والامتثال : المساعدة في وثائق التسعير التحويلي لضمان الامتثال للوائح الخاصة بكل بلد.
التحليل والنمذجة : إجراء تحليل ونمذجة رسوم الخدمات بين الشركات الشقيقة، مما يمنحك رؤى أعمق حول أنماط المعاملات.
عمليات البحث المعيارية : يقوم المتخصصون لدينا بإجراء عمليات بحث مرجعية لاتفاقيات حقوق الملكية والترخيص، وأسعار الفائدة بين الشركات، وعينات الشركات المماثلة، مما يضمن أن تظل أسعارك تنافسية ومتوافقة.
تقييمات الملكية الفكرية : نحن بارعون في إجراء تقييمات الملكية الفكرية وتقييمات استراتيجيات الهجرة، مما يضمن تسعير الأصول الفكرية الخاصة بك وحمايتها بدقة.
أدوات وتقنيات مبتكرة : باستخدام أحدث التقنيات، نقدم حلولاً فعالة وقابلة للتطوير لجميع احتياجات التسعير التحويلي الخاصة بك. بدءًا من التحليلات في الوقت الفعلي وحتى نمذجة السيناريوهات، نقدم رؤى تقود القرارات الإستراتيجية.
لماذا تختار كريستون العالمية؟
من خلال شبكة عالمية من الخبراء ونهج العميل أولاً، يمكن لشركة Kreston Global أن تساعد عملك على التنقل بين التزامات التسعير التحويلي. دعنا نساعدك على تحويل التحديات إلى فرص، وضمان الامتثال، وتحسين الالتزامات الضريبية، ودفع النمو في السوق العالمية.
اتصل بنا اليوم لمناقشة كيف يمكننا تحديد التزامات التسعير التحويلي الخاصة بك ودعم استراتيجية أعمالك العالمية.
الاتصالات الرئيسية
ديفيد ويتمر
قائد التسعير التحويلي الوطني، CBIZ ورئيس التسعير التحويلي، Kreston Global
سوراندار جسراني هو الرئيس التنفيذي لشركة MMJS Consulting في دبي، حيث يقوم بتوجيه الشركات نحو التنفيذ الناجح لضريبة القيمة المضافة في دولة الإمارات العربية المتحدة ودول مجلس التعاون الخليجي منذ عام 2017. قبل MMJS، كان يدير الشؤون المالية والضرائب في إحدى كبرى مجموعات الأسهم الخاصة وصقل مهاراته في مجال الضرائب الدولية في Infosys وجنرال موتورز. سوراندار، أحد خريجي معهد المحاسبين القانونيين في الهند، متخصص في المحاسبة والمالية والضرائب الدولية.
تحديث ضريبة الشركات في دولة الإمارات العربية المتحدة
August 10, 2023
يشارك سوراندار جسراني من شركة MMJS الاستشارية في دبي أفكاره حول الآثار المترتبة على تحديث ضريبة الشركات في دولة الإمارات العربية المتحدة مع مجلة eprivateclient. اقرأ المقال كاملاً هنا أو الملخص أدناه.
أثبتت دولة الإمارات العربية المتحدة منذ فترة طويلة التزامها بمعايير الشفافية الضريبية الدولية، ولا سيما باعتبارها عضواً في منظمة التعاون الاقتصادي والتنمية (OECD). فيما يلي لمحة عن التطور الأخير في السيناريو الضريبي في دولة الإمارات العربية المتحدة.
الطريق إلى الشفافية الضريبية العالمية
تهدف خطط عمل منظمة التعاون الاقتصادي والتنمية لعام 2015 بشأن تآكل القاعدة الضريبية وتقاسم الأرباح (BEPS) إلى منع الشركات المتعددة الجنسيات من استخدام استراتيجيات لخفض التزاماتها الضريبية عبر الولايات القضائية. ومع ذلك، نظرًا لأن استراتيجيات BEPS الأولية لم تكن مناسبة تمامًا لتحديات الاقتصاد الرقمي، فقد قدمت منظمة التعاون الاقتصادي والتنمية إطارًا شاملاً (IF) في عام 2021. ويقترح هذا النموذج القائم على ركيزتين أن تدفع الشركات المتعددة الجنسيات حداً أدنى من الضريبة على الشركات يبلغ 15% في كل ولاية قضائية.
وانضمت دولة الإمارات العربية المتحدة، بتأييدها لمبادرة الإطار الضريبي العالمي هذه، إلى إجماع مع 139 دولة أخرى. وتماشياً مع التزاماتها في منظمة التعاون الاقتصادي والتنمية ورؤيتها الرامية إلى وضع نفسها كمركز عالمي رائد للأعمال، أعلنت دولة الإمارات العربية المتحدة عن فرض ضريبة اتحادية على الشركات على أرباح الأعمال في عام 2022.
المبادئ الأساسية لتحديث ضريبة الشركات في دولة الإمارات العربية المتحدة
يلتزم النظام الضريبي للشركات في دولة الإمارات العربية المتحدة بالمبادئ المعترف بها عالمياً والتي تضمن ما يلي:
المرونة مع الممارسات التجارية الحديثة.
البساطة واليقين.
الضرائب العادلة
إجراءات شفافة.
اعتبارًا من 1 يونيو 2023، يشتمل قانون ضريبة الشركات في دولة الإمارات العربية المتحدة على 20 فصلاً و70 مادة توضح بالتفصيل قواعد النطاق والتطبيق والامتثال. وتندرج جميع الأنشطة التجارية والأنشطة التي يقوم بها الأفراد أو الكيانات تحت هذا النظام الضريبي، وتنقسم إلى تصنيفات مقيمة وغير مقيمة.
نظرة عامة على الكيانات الخاضعة للضريبة
الأشخاص المقيمون: تخضع الكيانات القانونية في دولة الإمارات العربية المتحدة للضريبة على الدخل العالمي.
الأشخاص غير المقيمين: تخضع الشركات الأجنبية للضريبة على الدخل الذي مصدره في دولة الإمارات العربية المتحدة.
علاوة على ذلك، سيحتاج جميع الأفراد والكيانات القانونية النشطة في مجال الأعمال إلى التسجيل بموجب قانون ضريبة الشركات في دولة الإمارات العربية المتحدة.
يمكن لبعض الجهات الاستفادة من الإعفاءات الضريبية، مثل الجهات الحكومية في دولة الإمارات العربية المتحدة، وكيانات النفع العام المؤهلة، وصناديق الاستثمار المؤهلة، وبعض الجهات المحددة التي يحددها الوزير.
معدلات وفئات الضرائب
تختلف معدلات الضريبة على الشركات في دولة الإمارات العربية المتحدة اعتمادًا على حجم ونوع الأعمال:
الأشخاص الخاضعون للضريبة: 0% على الدخل الذي يصل إلى 375,000 درهم إماراتي، و9% على الدخل الذي يتجاوز هذا الحد.
الأشخاص المؤهلون في المنطقة الحرة (QFZP): 0% على الدخل المؤهل و9% على الدخول الأخرى.
الشركات الصغيرة: 0% إذا كان إجمالي إيرادات العام السابق أقل من 3 ملايين درهم إماراتي؛ وبخلاف ذلك، يتم فرض ضرائب عليهم بشكل مماثل للأشخاص الخاضعين للضريبة العامة.
سيتم فرض ضرائب على الشركات متعددة الجنسيات، حتى يتم الاعتماد الكامل لقواعد الركيزة الثانية من قبل دولة الإمارات العربية المتحدة، بموجب هذه المعدلات الضريبية العادية للشركات.
الامتثال
يتعين على الكيانات تقديم الإقرارات الضريبية خلال تسعة أشهر بعد انتهاء السنة الضريبية. ورغم وجود أحكام لاقتطاع الضرائب على مدفوعات محلية وأجنبية محددة، فإنها تبلغ حاليا صفر في المائة.
خاتمة
يعد تطبيق دولة الإمارات العربية المتحدة لضريبة الشركات خطوة استراتيجية في رحلتها كعضو في منظمة التعاون الاقتصادي والتنمية، خاصة فيما يتعلق بالحد الأدنى العالمي للضريبة الذي اقترحته الركيزة الثانية من تآكل الضريبة ونقل الأرباح. مع معدل ضريبة يبلغ 9%، تظل دولة الإمارات العربية المتحدة اقتراحًا جذابًا بالمقارنة مع الولايات الضريبية الأخرى. علاوة على ذلك، فإن أساس قانون الضرائب الإماراتي على المبادئ المتبعة دوليًا يضمن انتقالًا مبسطًا للشركات المعتادة على قوانين مماثلة في أماكن أخرى. ونتيجة لهذا فإن العديد من الشركات قد تعيد تقييم هياكلها المؤسسية لتعظيم المزايا الضريبية الحقيقية في ظل هذا النظام الجديد.
إذا كنت ترغب في التحدث إلى أحد خبراء الضرائب لدينا في دولة الإمارات العربية المتحدة، فيرجى الاتصال بنا .
أخبار
يقوم كريستون ريفز بتعزيز الفريق القانوني للعميل الخاص بمحامين جديدين
July 24, 2023
قامت شركة كريستون ريفز ، المحاسبون ومستشارو الأعمال والثروات، بتعزيز فريقها القانوني للعملاء الخاصين بمحامين جديدين.
تنضم جين تروسلر من إيروين ميتشل، وتنضم ليلي باريسي من شركة المحاماة GWCA Solicitors في ساسكس. كلاهما يجلبان إلى الشركة الخبرة والخبرة في تقديم المشورة للأفراد والعائلات بشأن الوصايا والتوكيلات وإدارة الوصايا والعقارات وضرائب الميراث والصناديق الاستئمانية.
يعمل الفريق القانوني المكون من 10 أفراد في Kreston Reeves جنبًا إلى جنب مع فرق إدارة الثروات الضريبية والعملاء الخاصين، لتزويد الأفراد والعائلات بالمشورة والدعم اللازمين للتنقل في عالم متزايد التعقيد.
قال سايمون ليفين ، الشريك والرئيس المشترك لفريق الخدمات القانونية في كريستون ريفز: “يحتاج عملاؤنا بشكل متزايد إلى رؤية شاملة عند إدارة شؤونهم الشخصية، وتوفر كريستون ريفز من خلال مزيجها من التخطيط القانوني والضريبي والتخطيط للثروات الحل الأمثل. إن توجيه عملائنا وزملائنا ومجتمعاتنا نحو مستقبل أكثر إشراقًا هو في صميم هدفنا.
“يسعدنا أن نعلن عن تعيينات جين وليلي ونتطلع إلى المساهمات التي سيقدمونها أثناء بناء وتطوير حياتهم المهنية في كريستون ريفز.”
يبحث
نحن نستخدم ملفات تعريف الارتباط على موقعنا الإلكتروني لنمنحك التجربة الأكثر صلة من خلال تذكر تفضيلاتك وزياراتك المتكررة. بالنقر على "قبول الكل"، فإنك توافق على استخدام جميع ملفات تعريف الارتباط. ومع ذلك، يمكنك زيارة "إعدادات ملفات تعريف الارتباط" لتغيير موافقتك.
This website uses cookies to improve your experience while you navigate through the website. Out of these, the cookies that are categorized as necessary are stored on your browser as they are essential for the working of basic functionalities of the website. We also use third-party cookies that help us analyze and understand how you use this website. These cookies will be stored in your browser only with your consent. You also have the option to opt-out of these cookies. But opting out of some of these cookies may affect your browsing experience.