فرانسيسكو براكامونتي
شريك ضرائب في شركة كريستون بي إس جي
المالك المستفيد في المعاهدات الضريبية للمكسيك
September 24, 2026
يُعد فهم مفهوم «المالك المستفيد» في معاهدات الضرائب المكسيكية لتجنب الازدواج الضريبي أمرًا بالغ الأهمية، حيث إنه شرط أساسي للاستفادة من المزايا التي توفرها تلك المعاهدات فيما يتعلق بالأرباح الموزعة والفوائد والإتاوات. يشرح ذلك فرانسيسكو براكامونتي، الشريك الضريبي في شركة «كريستون بي إس جي مكسيكو».
وتحقيقًا لهذه الغاية، يتناول هذا البحث أصل هذا المفهوم في «الاتفاقية النموذجية» لمنظمة التعاون والتنمية في الميدان الاقتصادي (OECD)، وتفسيره في ضوء «الشرح التفسيري للاتفاقية النموذجية»، والأدلة التي قد تكون ذات صلة بإثبات الملكية الفعلية، والآثار الضريبية المترتبة على عدم استيفاء هذا الشرط، وبعض الأحكام القضائية الأجنبية التي ساعدت في تحديد نطاقه.
1. ما المقصود بمصطلح «المالك المستفيد» لأغراض المعاهدات الضريبية التي أبرمتها المكسيك لتجنب الازدواج الضريبي؟
أُدرج مصطلح «المالك المستفيد» لأول مرة في «الاتفاقية النموذجية لمنظمة التعاون والتنمية في الميدان الاقتصادي» لعام 1977، في المواد 10 و11 و12، باعتباره قاعدة لمكافحة التهرب الضريبي ناشئة عن استخدام دافعي الضرائب لشركات الوسيطة للحصول على مزايا المعاهدات لصالح أشخاص ليسوا مقيمين في الدول المتعاقدة.
يُستخدم هذا المفهوم في المواد 10 (الأرباح)، و11 (الفوائد)، و12 (الإتاوات)، التي تنظم فرض الضرائب على هذه الإيرادات وتحد من حق الدولة المصدر في فرض ضرائب عليها. وبالتالي، فإن هذه الأحكام هي الأكثر عرضة للترتيبات التعسفية التي يشترك فيها مقيمون في دول ثالثة.
ولم يتم تعريف مصطلح «المالك المستفيد» في الاتفاقية النموذجية لمنظمة التعاون والتنمية في الميدان الاقتصادي (OECD) أو في المعاهدات الضريبية للمكسيك، على الرغم من أن المادة 3 تتضمن عدة تعريفات لأغراض تطبيقها.
وفيما يتعلق بالمصطلحات غير المُعرَّفة، تنص تلك المادة على أن يكون لها المعنى الذي يحدده قانون الدولة التي تطبق المعاهدة فيما يتعلق بالضرائب التي تنطبق عليها المعاهدة، ما لم يقتضِ السياق خلاف ذلك. وفي المكسيك، ونظرًا لأن الضريبة التي تشملها المعاهدة هي ضريبة الدخل، فإن التشريع المعمول به هو القانون الذي يحكم تلك الضريبة.
ومع ذلك، فإن هذا القانون لا يحدد معنى لمصطلح «المالك المستفيد». ولذلك، فإن الإشارة الواردة في المادة 3 لا تحدد نطاقه، ويجب اللجوء إلى القواعد العامة لتفسير المعاهدات الدولية المنصوص عليها في اتفاقية فيينا لقانون المعاهدات. وكما هو موضح أدناه، تتطلب تلك القواعد تفسير المعاهدة بحسن نية وفقاً للمعنى العادي لمصطلحاتها، في سياقها، وفي ضوء موضوعها والغرض منها.
لأغراض هذا التحليل، يجب أولاً عرض نصي المادتين 31 و32 من اتفاقية فيينا، ثم استخدامهما لتحديد ما إذا كان يمكن الاعتماد على الشرح في تفسير مصطلح «المالك المستفيد».
وتنص المادة 31 على ما يلي:
«تُفسَّر المعاهدة بحسن نية وفقاً للمعنى العادي الذي يُعطى لمصطلحات المعاهدة في سياقها وفي ضوء موضوعها والغرض منها.»
واستناداً إلى هذا النص، يمكن القول إن «الشرح» المرفق بـ«الاتفاقية النموذجية لمنظمة التعاون والتنمية في الميدان الاقتصادي» يعكس المعنى العادي الذي أسبغته الدول المتعاقدة على مصطلح «المالك المستفيد»، لأن المعاهدة تم التفاوض عليها استناداً إلى تلك الاتفاقية النموذجية، وكان «الشرح» هو الصك الذي استخدمته منظمة التعاون والتنمية في الميدان الاقتصادي لتوضيح نطاق أحكامها. وبالتالي، إذا أعادت الدول استخدام المصطلح دون تعريفه أو الخروج عن تلك التفسيرات، فيمكن الاستدلال على أنها استخدمته بالمعنى الذي أسبغه عليه التعليق في وقت التفاوض على المعاهدة وإبرامها.
وإذا لم يُقبل التفسير المذكور أعلاه، فيمكن اللجوء إلى المادة 32 من اتفاقية فيينا، التي تجيز استخدام وسائل تفسير تكميلية.
تنص المادة 32 على ما يلي: «يجوز اللجوء إلى وسائل تفسير تكميلية، بما في ذلك الأعمال التحضيرية للمعاهدة وظروف إبرامها، لتأكيد المعنى الناتج عن تطبيق المادة 31، أو لتحديد المعنى عندما يكون التفسير وفقًا للمادة 31: (أ) يترك المعنى غامضاً أو مبهمًا؛ أو (ب) يؤدي إلى نتيجة من الواضح أنها غير معقولة أو غير منطقية.”
بعبارة أخرى، لا يجوز اللجوء إلى الوسائل التكميلية إلا بعد تطبيق القاعدة العامة للتفسير المنصوص عليها في المادة 31. ولا تتمثل وظيفتها في استبدال التفسير المستمد من نص المعاهدة وسياقها وموضوعها والغرض منها، بل في تأكيد ذلك المعنى أو تحديده عندما يكون غامضاً أو مبهمًا أو يؤدي إلى نتيجة واضحة العبثية أو غير المعقولة.
ومن بين هذه الوسائل التكميلية، تشير المادة 32 صراحةً إلى الأعمال التحضيرية والظروف المحيطة بإبرام المعاهدة. ولا يُعتبر «التعليق على الاتفاقية النموذجية لمنظمة التعاون والتنمية في الميدان الاقتصادي» عملاً تحضيرياً للمعاهدة الثنائية؛ ومع ذلك، يمكن اعتبار النسخ التي كانت موجودة عند التفاوض على المعاهدة جزءاً من الظروف المحيطة بإبرامها، لأن التفاوض على المعاهدة استند إلى تلك الاتفاقية النموذجية، ولأن «التعليق» يشرح معنى أحكامها وتطبيقها.
وفي هذا الصدد، لا يتضمن «التعليق على النموذج» تعريفاً صريحاً لـ«المالك المستفيد». بل يشرح الظروف التي لا يمكن فيها اعتبار شخص ما مالكاً مستفيداً. وينص على أن الشركة الوسيطة لا تستوفي هذا الشرط، حتى لو كانت المالك القانوني للدخل المتلقى، إذا كانت صلاحياتها بشأن ذلك الدخل محدودة للغاية بحيث تعمل، في الممارسة العملية، كمجرد أمين أو مدير أو وسيط نيابة عن شخص آخر.
لا يُعتبر الشخص المالك المستفيد عندما يكون حقه في استخدام الدخل والتمتع به مقيداً بالتزام قانوني أو تعاقدي بتحويله إلى شخص آخر. وعلى العكس من ذلك، عندما يحتفظ المستلم بالقدرة على استخدام الدخل والتمتع به لحسابه الخاص، دون أن يكون ملزماً قانونياً أو تعاقدياً بتحويله إلى طرف ثالث، فيجب اعتباره المالك المستفيد.
وبناءً على ذلك، ينبغي ألا يقتصر التحليل على من يتلقى الدفعة رسمياً فحسب، بل أن يشمل أيضاً من يمتلك فعلياً الحق في استخدام الدخل والتمتع به. وكما سبق الإشارة، قد يُستثنى الممثلون والمُعيَّنون والوصيون والمديرون وبعض الشركات الوسيطة من صفة «المالك المستفيد» عندما يتصرفون نيابةً عن طرف ثالث.
الحالات المذكورة أعلاه ليست شاملة، لأن الأنظمة القانونية المختلفة قد تعترف بترتيبات أخرى تؤدي وظائف مماثلة في الممارسة العملية.
من المهم الإشارة إلى أن مفهوم «المالك المستفيد» المستخدم في المعاهدات الضريبية يختلف عن المفهوم المستخدم في مجالات أخرى، مثل قواعد مكافحة غسل الأموال أو الأنظمة الخاصة بتحديد المستفيدين الذين يمارسون السيطرة النهائية. ولأغراض المعاهدة، إذا كان للكيان الحق في استخدام الدخل الذي يتلقاه والتمتع به لحسابه الخاص، دون التزام قانوني أو تعاقدي بتحويله إلى طرف ثالث، فيجوز اعتباره المالك المستفيد. وبالتالي، لا يسعى التحليل إلى تحديد الشخص الذي يتحكم في الكيان في نهاية المطاف.
تعد قاعدة المالك المستفيد إحدى التدابير الرامية إلى مكافحة التهرب الواردة في المعاهدات. وقد طورت الإجراء 6 من مشروع BEPS تدابير أخرى، بما في ذلك تعديل الديباجة، واختبار الغرض الرئيسي (PPT)، وقاعدة تقييد المزايا (LOB)، والتي أُدرجت في النموذج لعام 2017 في الديباجة والمادة 29. ونظرًا لأن معظم المعاهدات المكسيكية تم التفاوض عليها قبل هذا التحديث، فقد يتم إدراج هذه التدابير في الاتفاقيات الضريبية المشمولة من خلال اتفاقية المبدأ التوجيهي المتعددة الأطراف (MLI): تعديل الديباجة بموجب المادة 6 واختبار الغرض الرئيسي (PPT) أو، عند الاقتضاء، قاعدة تقييد المزايا (LOB) المبسطة بموجب المادة 7.
2. ما هي الأدلة التي يمكن استخدامها لإثبات أن شخصًا ما هو المالك المستفيد؟
لا يقدم «التعليق على الاتفاقية النموذجية لمنظمة التعاون والتنمية في الميدان الاقتصادي» قائمة شاملة بالأدلة اللازمة لإثبات صفة المالك المستفيد. وستتوقف الوثائق ذات الصلة على الوقائع والظروف الخاصة بكل حالة على حدة. ومع ذلك، قد يتضمن ملف الدفاع الوثائق التالية:
- البيانات المالية التي تُبيّن أن متلقي الأرباح أو الفوائد أو الإتاوات يحتفظ بالدخل الذي يتلقاه ولا يحوله إلى طرف ثالث، وتُثبت أنه يمارس أنشطته الخاصة ولا يعمل بشكل أساسي كشركة وساطة.
- الإقرارات الضريبية الخاصة بدخل المستفيد، لتأكيد صحة المعلومات الواردة في البيانات المالية والطريقة التي تم بها إثبات الدخل لأغراض ضريبية.
- إقرار مكتوب محلف عليه أمام كاتب عدل (إقرار خطي محلف عليه) يذكر فيه المستلم أنه لا يعمل كوسيط فيما يتعلق بالدخل الذي يتلقاه، وأنه غير ملزم، بموجب القانون أو العقد، بتحويله إلى طرف ثالث.
- هيكل المجموعة متعددة الجنسيات، بما في ذلك المخطط التنظيمي للشركة، ووصف الكيانات المشاركة في المعاملة، والوظائف التي تؤديها، والأصول المستخدمة، والمخاطر التي تتحملها كل منها. كما يمكن النظر في الوثائق التي تشرح توزيع الأنشطة الاقتصادية داخل المجموعة، بما في ذلك، عند الاقتضاء، المعلومات الواردة في التقرير الخاص بكل بلد بقدر ما تساعد في إثبات أن الجهة المتلقية تمارس أنشطة حقيقية وليست مجرد شركة وسيطة.
- الاتفاقيات المتعلقة بالمدفوعات قيد المراجعة، بالإضافة إلى اتفاقيات التمويل واتفاقيات الترخيص والصكوك القانونية الأخرى المرتبطة بالصفقة، والتي تثبت عدم وجود التزام قانوني أو تعاقدي بتحويل الإيرادات المستلمة إلى شخص آخر.
3. ما هي الآثار الضريبية التي تنشأ عندما لا يكون المستلم الرسمي للمبلغ هو المالك الفعلي؟
تحدد المواد 10 و11 و12 حدود الاستقطاع الضريبي على الدخل في الدولة المصدر عند دفع أرباح الأسهم أو الفوائد أو الإتاوات إلى مقيم في الدولة المتعاقدة الأخرى.
قبل إضافة مصطلح «المالك المستفيد» إلى الاتفاقية النموذجية لمنظمة التعاون الاقتصادي والتنمية (OECD) في عام 1977، كان القيد المفروض على حق الدولة المصدر في فرض الضرائب مرتبطًا بكون الدخل «مدفوعًا إلى» مقيم في الدولة المتعاقدة الأخرى. وكانت هذه الصيغة تدعم الرأي القائل بأنه يكفي أن يكون ذلك المقيم هو المتلقي المباشر أو الرسمي للدفع، حتى لو كان يتصرف نيابة عن شخص آخر. وقد أُدرج مفهوم «المالك المستفيد» لمنع هذا التفسير الشكلي البحت لعبارة «المدفوع إلى».
وبناءً على ذلك، إذا لم يكن المستلم الشكلي هو المالك الفعلي، فلن يكون له الحق في التمتع بالمزايا المنصوص عليها في المواد 10 أو 11 أو 12 من المعاهدة فيما يتعلق بالدخل المعني.
وبالتالي، يجوز للدولة المصدر أن تفرض الاقتطاع المطلوب بموجب قانونها المحلي دون تطبيق القيود المنصوص عليها في تلك المواد من المعاهدة. وفي هذه الحالة، قد تنشأ الازدواج الضريبي القانوني إذا خضع نفس الدخل للضريبة في كل من الدولة المصدر ودولة إقامة الشخص المستحق لمزايا المعاهدة.
4. هل يمكن اعتبار الشركة التي تحصل على تمويل من طرف ثالث وتقدم قروضًا لشركة مقيمة في المكسيك المالك الفعلي للفائدة؟
نعم. وعلى الرغم من أن هذا قد يبدو متناقضًا مع ما سبق، إلا أنه يجب التمييز بين الكيان الذي يحصل على دخل لحسابه الخاص والكيان الذي يعمل فقط بصفته وكيلاً أو وكيلًا اسميًا أو وسيطًا فيما يتعلق بهذا الدخل. فحقيقة أن شركة ما يتم تمويلها بأموال تم الحصول عليها من أطراف ثالثة لا تعني، في حد ذاتها، أن الفائدة التي تتقاضاها تخضع لالتزام تعاقدي أو قانوني بتحويلها إلى تلك الأطراف الثالثة.
ووفقًا للتعليق على نموذج منظمة التعاون والتنمية في الميدان الاقتصادي (OECD)، فإن حصول كيان ما على تمويل من بنك أو أي طرف ثالث آخر واستخدامه لهذه الأموال لتقديم قرض إلى كيان مقيم في المكسيك لا يعني، في حد ذاته، أنه يعمل كشركة وسيطة أو أنه يتوقف عن كونه المالك المستفيد للفوائد التي يتلقاها.
يميز «شرح الاتفاقية النموذجية لمنظمة التعاون والتنمية في الميدان الاقتصادي» بين الالتزام بتحويل دفعة مستلمة إلى طرف ثالث — وهو ما قد يستبعد صفة المالك المستفيد — وبين الالتزامات المالية المستقلة الخاصة بالمستلم تجاه دائنيه. وبالتالي، يجوز أن يكون الكيان المالك المستفيد للفوائد التي يتلقاها عندما لا يعمل بصفته وكيلاً أو وكيلًا اسميًا أو وسيطًا، ولا يكون ملزمًا قانونًا بتحويل تلك الفوائد نفسها إلى شخص آخر.
5. كيف ينبغي تحليل مفهوم «المالك المستفيد» عندما يتعلق الأمر بكيانات شفافة من الناحية الضريبية؟
لا تخضع الكيانات الشفافة ضريبيًا بحد ذاتها للضريبة على الدخل الذي تحققه؛ بل يُنسب الدخل، لأغراض ضريبية، إلى شركائها أو أعضائها أو المشاركين فيها. وعندما يتعلق الأمر بمثل هذا الكيان، يجب أن يبدأ التحليل بتحديد من يحصل على الدخل لأغراض المعاهدة ومن يحق له المطالبة بمزايا المعاهدة، قبل تحديد ما إذا كان هذا الشخص يستوفي شرط «المالك المستفيد» الوارد في المواد المتعلقة بالأرباح الموزعة والفوائد والإتاوات.
قبل تحليل الملكية الفعلية، يجب تحديد ما إذا كانت المعاهدة سارية، لأن حق الاحتجاج بها يقتصر على المقيمين في إحدى الدولتين المتعاقدتين أو كلتيهما. وفي حالة هذه الكيانات، يجب فحص الإقامة فيما يتعلق بالأشخاص الذين يُنسب إليهم الدخل لأغراض ضريبية.
يُعتبر المقيم في دولة متعاقدة أي شخص يخضع للضريبة في تلك الدولة، بموجب قوانينها، بسبب محل إقامته أو مكان سكنه أو مكان إدارته أو أي معيار آخر من نفس الطبيعة. كما تُعتبر الدولة نفسها، وأقسامها السياسية أو سلطاتها المحلية، وصناديق المعاشات التقاعدية المعترف بها بموجب قانون تلك الدولة، مقيمين أيضًا.
وبناءً على ذلك، يجب فحص الشركاء أو الأعضاء أو المشاركين لتحديد ما إذا كانوا مقيمين في إحدى الدول المتعاقدة وما إذا كانوا يستوفون الشروط الأخرى اللازمة للاستفادة من مزايا المعاهدة.
ويتطلب هذا الاستنتاج تحديد ما إذا كان بإمكان الشركاء المقيمين في إحدى الدول المتعاقدة، بموجب المعاهدات المبرمة قبل عام 2017، المطالبة بالمزايا المتعلقة بالدخل المتأتي من كيان شفاف ضريبيًّا، لأن تلك الصكوك لم تتناول تلك الحالة صراحةً. وتكتسب هذه المسألة أهمية خاصة لأن المكسيك أبرمت معظم معاهداتها استناداً إلى صيغ ما قبل عام 2017 من الاتفاقية النموذجية لمنظمة التعاون والتنمية في الميدان الاقتصادي. وفي تلك الصيغ، كانت المادة 1 تنص فقط على أن الاتفاقية تنطبق على الأشخاص المقيمين في إحدى الدولتين المتعاقدتين أو كلتيهما، دون وجود قاعدة محددة للدخل المتأتي من خلال كيانات شفافة من الناحية الضريبية. ولم تُضف الفقرة 2 إلى تلك المادة إلا في تحديث عام 2017 لمعالجة هذه المسألة صراحةً.
إلا أن هذا الظرف لا يعني بالضرورة أن الدخل المتأتي من خلال كيانات شفافة من الناحية الضريبية قد استُثني من مزايا تلك المعاهدات.
ويوضح «التعليق على النموذج» أن الفقرة 2 من المادة 1 تؤكد الاستنتاجات التي توصلت إليها منظمة التعاون والتنمية في الميدان الاقتصادي سابقاً بشأن الشراكات، وتوسع نطاق تطبيقها ليشمل الكيانات والترتيبات الأخرى الشفافة من الناحية الضريبية.
كما ترفض «مقدمة النموذج» تفسير التعديلات التي أُدخلت على موادها أو على «الشرح» بطريقة عكسية، كما لو أن الصياغة السابقة كانت تؤدي بالضرورة إلى نتائج مختلفة. لذلك، في رأيي، فإن غياب الفقرة 2 من المادة 1 عن المعاهدات المبرمة قبل عام 2017 لا يمنع نسب الدخل المتأتي من كيان شفاف ضريبياً إلى شركائه أو أعضائه أو المشاركين فيه المقيمين في دولة متعاقدة حيث ينسب لهم القانون الضريبي المعمول به ذلك الدخل.
ومع ذلك، فإن تحديد الشخص الذي يحق له التذرع بالمعاهدة يختلف عن تحديد المالك الفعلي للدخل. فحقيقة أن الدخل المتأتي من كيان شفاف من الناحية الضريبية يُنسب، لأغراض المعاهدة، إلى شريك واحد أو أكثر مقيمين في دولة متعاقدة لا تعني، في حد ذاتها، أن هؤلاء الأشخاص هم المالكون الفعليون لذلك الدخل.
وفي هذا الصدد، تنص الفقرة 13 من التعليق على المادة 1 صراحةً على ما يلي:
13. وحتى في الحالات التي تضمن فيها هذه الفقرة تطبيق قواعد التوزيع المختلفة الواردة في الاتفاقية، بقدر ما يعامل القانون المحلي الدخل المتأتي من كيانات شفافة ضريبيًّا على أنه دخل لمقيم في دولة متعاقدة، فإنها لا تستبق البت في مسألة ما إذا كان المتلقي هو المالك المستفيد أم لا. فعلى سبيل المثال، عندما تتلقى شراكة شفافة من الناحية الضريبية أرباحاً بصفتها وكيلاً أو وكيلاً اسمياً لشخص ليس شريكاً فيها، فإن حقيقة أن الأرباح قد تُعتبر دخلاً لمقيم في دولة متعاقدة بموجب القانون المحلي لتلك الدولة لا تمنع الدولة المصدر من اعتبار أن الشراكة ولا الشركاء هم المالكين الفعليون لتلك الأرباح.
وكما يتضح، يميز التعليق بوضوح بين قواعد إسناد الدخل المستخدمة لتحديد من يحق له التذرع بالمعاهدة، وبين شرط المالك المستفيد الوارد في المواد المتعلقة بالأرباح الموزعة والفوائد والإتاوات. وبالتالي، فحتى في الحالات التي يُعتبر فيها الدخل مستمدًا من قبل مقيم في دولة متعاقدة لأغراض المعاهدة، يظل من الضروري تحديد ما إذا كان ذلك الشخص هو المالك المستفيد للدخل المعني.
على سبيل المثال، هناك كيان تأسس في الدولة «ب» ويُعامل على أنه شفاف ضريبيًّا بموجب قانون تلك الدولة، ويتلقى فوائد ناشئة في المكسيك. وبموجب قانون الدولة «ب»، تُعزى هذه الفوائد إلى شركائه المقيمين فيها لأغراض ضريبية، لذا فقد يكونون هم الأشخاص الذين يحق لهم التذرع بالمعاهدة. ولكن لنفترض أن الكيان يعمل فقط بصفته ممثلاً أو وكيلاً لطرف ثالث، وأنه ملزم قانونياً أو تعاقدياً بتحويل الفوائد إلى ذلك الطرف. وفي هذه الحالة، فإن إسناد الدخل إلى الشركاء لأغراض تطبيق المعاهدة لا يمنع الاستنتاج بأن الكيان والشركاء على حد سواء ليسوا المالكين المستفيدين للفوائد، لأن الدخل يتم تلقيه نيابة عن شخص آخر.
وبالتالي، فإن الشفافية الضريبية لا تحدد بحد ذاتها من هو المالك المستفيد. بل يجب أولاً البت في قابلية تطبيق المعاهدة من خلال تحديد ما إذا كان يمكن اعتبار الدخل مستمدًّا من قبل مقيم في إحدى الدول المتعاقدة. وعندئذ فقط ينبغي تحديد ما إذا كان ذلك المقيم هو المالك المستفيد للدخل.
6. عندما تصنف الدولتان المتعاقدتان نفس الدخل بشكل مختلف، هل يتعين على دولة المصدر أن تحدد ما إذا كان المتلقي هو المالك المستفيد بموجب المادة ذات الصلة من المعاهدة وفقًا للتصنيف الذي وضعته تلك الدولة نفسها ؟ على سبيل المثال، إذا صنفت المكسيك دفعة ما على أنها إتاوة وصنفتها الدولة الأخرى على أنها أرباح تجارية، فهل يتعين على المكسيك إجراء هذا التحليل قبل منح المزايا المنصوص عليها في المادة 12؟
نعم. عندما تختلف الدول المتعاقدة في تصنيفها، يتعين على كل دولة أن تطبق المعاهدة وفقًا للتصنيف الذي تعتمده بالنسبة للدخل المعني. لذلك، إذا اعتبرت المكسيك أن المدفوعات تمثل إتاوات مشمولة بالمادة 12 ونظرت في ما إذا كانت المزايا المنصوص عليها في تلك المادة تنطبق، فيجوز لها أيضًا أن تبحث ما إذا كان المستلم هو المالك المستفيد، لأن هذا الشرط يشكل جزءًا من تطبيق المادة 12 ذاتها.
إن حقيقة أن الدولة الأخرى تعتبر هذا الدخل أرباحاً تجارية تخضع لأحكام المادة 7 — التي لا تتضمن شرط المالك المستفيد — لا تمنع المكسيك من تطبيق المادة 12 بناءً على تصنيفها الخاص للدفع باعتباره إتاوة، ومن تحديد ما إذا كان المستلم يستوفي شرط المالك المستفيد للحصول على المزايا المنصوص عليها في تلك المادة.
ومع ذلك، عندما تعتبر الدولة المتعاقدة الأخرى أن نفس الدفعة تمثل أرباحًا تجارية وليس إتاوة، فإن الخلاف لا يتركز بعد ذلك على الملكية المستفيدة. وتصبح المسألة الأساسية عندئذ هي الآثار المترتبة على اختلاف تصنيف الدولتين المتعاقدتين لنفس الدخل. ويتناول «التعليق على المادتين 23 أ و23 ب» على وجه التحديد مثل هذه التضاربات في التصنيف وتأثيرها على أساليب إزالة الازدواج الضريبي.
على سبيل المثال، تبرم مؤسسة مقيمة في المكسيك عقدًا مع مؤسسة مقيمة في الدولة ب، تنقل بموجبه هذه الأخيرة معرفة تهدف إلى تحسين عملية الإنتاج في المؤسسة المكسيكية. وتخلص المكسيك إلى أن المؤسسة الموجودة في الدولة ب تنقل معرفة تقنية غير معلنة (دراية فنية)، وبالتالي فإن المقابل يمثل إتاوة تندرج ضمن نطاق المادة 12. وعلى هذا الأساس، تبحث المكسيك فيما إذا كانت المؤسسة الموجودة في الدولة ب هي المالك المستفيد من المدفوعات، وتحدد ما إذا كانت المزايا المنصوص عليها في المعاهدة بشأن الإتاوات تنطبق أم لا.
أما الدولة ب، من جانبها، فقد ترى أن المؤسسة قد اكتفت بتقديم خدمات باستخدام معرفتها المتخصصة دون نقل أي معرفة تقنية غير معلنة إلى العميل. وبموجب هذا التفسير، لن يُعتبر المبلغ المدفوع إتاوة، بل أرباحًا تجارية تخضع لأحكام المادة 7.
في هذه الحالة، قد ينطوي النزاع على اختلاف في التفسير حول ما إذا كانت الوقائع تندرج ضمن تعريف «الإتاوات» الوارد في المعاهدة. ويُميِّز «الشرح» الخاص بالمادتين 23 أ و23 ب صراحةً بين هذه الحالات وتلك التي تنطلق فيها كلتا الدولتين من نفس الوقائع، لكنهما تصنفان الدخل بشكل مختلف لأغراض المعاهدة.
وبالتالي، يظل مفهوم «المالك المستفيد» ذا صلة بتطبيق المكسيك للمادة 12. وعندما تتفق الدولتان المتعاقدتان على الوقائع ذات الصلة ولكنهما تختلفان في تفسير أو تطبيق أحكام المعاهدة، كما في المثال السابق، فإن «شرح نموذج منظمة التعاون والتنمية في الميدان الاقتصادي» يقرّ بوجوب قيام دولة الإقامة بمنح الإعفاء من الازدواج الضريبي المنصوص عليه في المادة 23 أ أو 23 ب، حسب الاقتضاء.
ويختلف الوضع عندما ينشأ التباين عن اختلاف في تقييم الوقائع. وفي هذه الحالة، يقر الشرح نفسه بأن الدولة المصدر ودولة الإقامة قد تختلفان حول وقائع القضية المحددة، ولا يُطلب من دولة الإقامة أن تعتمد تقييم الدولة المصدر للوقائع لأغراض منح الإعفاء أو الائتمان الضريبي. وفي تلك الظروف، يجب تسوية النزاع من خلال إجراء التوافق المتبادل بموجب المادة 25 من المعاهدة.
7. هل يكفي صفة المالك الفعلي للحصول على مزايا معاهدة ضريبية؟
لا يكفي مجرد صفة «المالك المستفيد» بحد ذاتها للحصول على مزايا معاهدة ضريبية. ويشير التعليق على المواد 10 و11 و12 إلى أن هذا المفهوم يمثل قاعدة محددة تهدف إلى منع الوسطاء أو المستفيدين الشكليين من الحصول على مزايا المعاهدة بطريقة غير سليمة.
وعلى وجه الخصوص، يوضح التعليق على المادة 10 أن صفة المالك المستفيد لا تكفي بحد ذاتها للحصول على مزايا المعاهدة، لأن هذه المزايا قد تُرفض في حالات إساءة الاستخدام حتى لو استوفى المستفيد هذا الشرط. وقد يستند الحرمان إلى اختبار الغرض الرئيسي أو إلى قاعدة تقييد المزايا الواردة في المادة 29 من المعاهدة أو التي أُدرجت من خلال المادة 7 من اتفاقية الحوافز المتعددة (MLI).
كما يقر شرح المادة 11 (الفائدة) بأن حالات الاستغلال قد تنشأ حتى في الحالات التي يكون فيها المالك المستفيد شركة مقيمة في الدولة المتعاقدة الأخرى.
ويترتب على ذلك أن تحليل المالك الفعلي لا يستنفد المراجعة المطلوبة للحصول على مزايا المعاهدة. فقد يستوفي شخص ما هذا الشرط ومع ذلك يُحرم من مزايا المعاهدة في حالة إساءة استخدام المعاهدة.
وبناءً على ذلك، يُظهر الاتفاقية النموذجية لمنظمة التعاون والتنمية في الميدان الاقتصادي (OECD) وشرحها أن الملكية الفعلية هي أحد الشروط اللازمة للحصول على مزايا معينة بموجب المعاهدة، إلا أنها لا تستبعد تطبيق أحكام أخرى تهدف إلى منع إساءة استخدام المعاهدة. فقد يكون الشخص هو المالك الفعلي، ومع ذلك يُحرم من مزايا المعاهدة في الحالات التي تنطبق فيها قواعد أو مبادئ مكافحة إساءة الاستخدام.
8. ما هي المواقف التي اتخذتها المحاكم الأجنبية بشأن تفسير مفهوم الملكية الفعلية؟
وقد نُشرت على الصعيد الدولي العديد من الأحكام القضائية المتعلقة بتفسير مفهوم «الملكية الفعلية». وعلى سبيل المثال، يرد أدناه ملخص لحكمين أجنبيين يتعلقان بمدفوعات الأرباح والإتاوات، استنادًا إلى الوقائع ومنطق المحكمتين المعنيتين.
أ) توزيعات الأرباح: قضية «بريفوست كار» ضد «الملكة»
المحكمة: محكمة الاستئناف الاتحادية الكندية.
التاريخ: 26 فبراير 2009.
حقائق
قامت شركة «بريفوست كار» (Prévost Car Inc.)، وهي شركة مقيمة في كندا تعمل في مجال تصنيع الحافلات، بتوزيع أرباح على مساهمها المباشر، شركة «بريفوست هولدينغ بي.في.» (Prévost Holding B.V.)، وهي شركة مقيمة في هولندا.
وقد تأسست شركة «Prévost Holding B.V.» لامتلاك حصة في رأس مال الشركة الكندية. وكان المساهمان في الشركة الهولندية هما شركة «Volvo Bussar Corporation»، المقيمة في السويد، وشركة «Henlys Group PLC»، المقيمة في المملكة المتحدة، اللتان كانتا تمتلكان حصصاً متساوية تقريباً في هيكل الملكية.
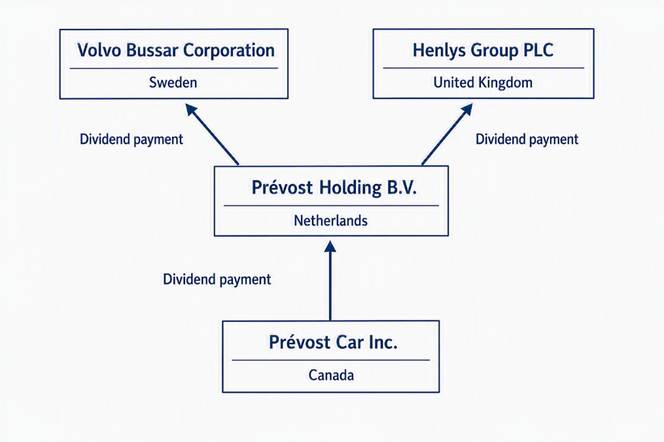
وجادلت وكالة الإيرادات الكندية بأن شركة «بريفوست هولدينغ بي.في.» لم تكن المستفيد الحقيقي من الأرباح التي دفعتها الشركة الكندية. ورأى الوكالة أن الكيان الهولندي كان يعمل حصريًّا كشركة وسيطة بين مصدر الدخل الكندي والمساهمين النهائيين السويديين والبريطانيين.
وجادلت وكالة الإيرادات الكندية بأنه، على الرغم من أن أرباح الأسهم قد دُفعت قانونياً إلى شركة «بريفوست هولدينغ بي.في.»، فإن الفوائد الاقتصادية كانت في الواقع موجهة منذ البداية إلى شركة «فولفو بوسار كوربوريشن» ومجموعة «هنليز جروب بي.إل.سي.». وأكدت الوكالة أن الشركة الهولندية قامت لاحقاً بتوزيع أرباح أسهم بمبالغ تعادل إلى حد كبير تلك التي تلقتها من كندا.
وعلى هذا الأساس، اعتبرت وكالة الإيرادات الكندية أن المساهمين السويديين والبريطانيين هم الملاك المستفيدون الحقيقيون للأرباح، وأكدت أن الشركة الهولندية لا يمكنها المطالبة بالمزايا المنصوص عليها في معاهدة الضرائب المبرمة بين كندا وهولندا.
الحكم
ورفضت المحكمة موقف وكالة الإيرادات الكندية وقررت أن شركة «بريفوست هولدينغ بي.في.» هي المالك المستفيد من الأرباح الموزعة.
وللتوصل إلى هذا الاستنتاج، درست المحكمة الوضع القانوني للكيان الهولندي ولاحظت أنه المالك القانوني للأسهم في الشركة الكندية. كما خلصت إلى أن الشركة تلقت الأرباح باسمها الخاص ولحسابها الخاص.
وأكدت المحكمة أنه لا يوجد أي التزام قانوني أو تعاقدي أو ائتماني يُلزم شركة «بريفوست هولدينغ بي.في.» بتحويل الأرباح على الفور إلى شركة «فولفو بوسار كوربوريشن» أو «هينليز جروب بي.إل.سي.». وبمجرد استلامها، أصبحت الأموال خاضعة لسيطرة الشركة الهولندية، ويمكن الاحتفاظ بها أو إعادة استثمارها أو توزيعها وفقًا للقرارات التي تتخذها هيئات الإدارة التابعة لها.
كما أوضحت المحكمة أن مساهمي الشركة لا يتمتعون بحق تلقائي في الأرباح التي تحصل عليها الشركة. فحتى يتم اتخاذ قرار بتوزيع الأرباح، يظل الدخل ملكًا للشركة التي حصلت عليه ويبقى تحت سيطرتها وتحت مسؤوليتها الاقتصادية.
ورأت المحكمة أن الملكية الفعلية تحدد الشخص الذي له الحق في استخدام الدخل المتلقى والتمتع به والسيطرة عليه والتصرف فيه. وفي المقابل، لا يمكن اعتبار الشخص الذي يعمل بصفته وكيلًا أو وكيلًا اسميًا أو أمينًا أو مجرد وسيط يُطلب منه تحويل الأموال إلى طرف ثالث، مالكًا فعليًّا.
في القضية المعروضة، لم تُظهر توزيعات الأرباح اللاحقة التي قامت بها شركة «بريفوست هولدينغ بي.في.» لمساهميها وجود التزام بـ«تحويل الأرباح» أو تحويل الكيان الهولندي إلى مجرد شركة وسيطة. بل أظهرت الأدلة أن الشركة تتمتع بالأهلية القانونية الكاملة لتحديد كيفية استخدام الأموال المستلمة.
ولهذه الأسباب، خلصت المحكمة إلى أن شركة «بريفوست هولدينغ بي.في.» هي المالك الفعلي للأرباح الموزعة لأغراض معاهدة الضرائب المبرمة بين كندا وهولندا، وبالتالي يحق لها التمتع بمزايا المعاهدة.
ب) الإتاوات: قضية شركة «فيلكرو كندا» ضد «الملكة»
المحكمة: محكمة الضرائب الكندية.
التاريخ: 22 فبراير 2012.
حقائق
قامت شركة «فيلكرو كندا» (Velcro Canada Inc.)، وهي شركة مقرها كندا، بدفع مستحقات حقوق الملكية مقابل استخدام مختلف العلامات التجارية وبراءات الاختراع والتقنيات المستخدمة في أعمالها. وقد تم دفع هذه المستحقات إلى شركة «فيلكرو هولدنجز بي.في.» (Velcro Holdings B.V.)، وهي شركة مقرها هولندا وتابعة لمجموعة «فيلكرو» متعددة الجنسيات.
وقد نصت الهيكلة المؤسسية للمجموعة على أن تحتفظ شركة «فيلكرو هولدنجز بي.في.» ببعض حقوق الاستغلال المتعلقة بالملكية الفكرية للمجموعة. كما كانت للشركة الهولندية علاقات تعاقدية مع شركة «فيلكرو إندستريز بي.في.»، وهي كيان مرتبط مقيم في جزر الأنتيل الهولندية — وهي ولاية قضائية خلفها في هذا الشأن الآن كوراساو — والتي كانت تدفع لها مبالغ بموجب اتفاقات داخل المجموعة.
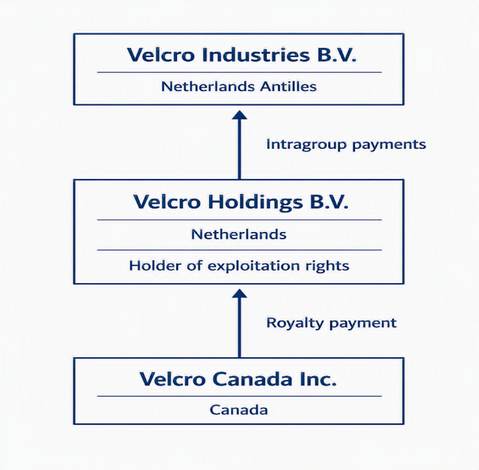
وجادلت وكالة الإيرادات الكندية بأن شركة «فيلكرو هولدنجز بي.في.» لم تكن المالك الفعلي للإتاوات المستلمة من كندا. ووفقًا للوكالة، كانت الشركة الهولندية تعمل حصريًّا كشركة وسيطة بين الدافع الكندي والكيان المقيم في جزر الأنتيل الهولندية.
وجادلت وكالة الإيرادات الكندية بأن جزءًا كبيرًا من الإتاوات التي تلقتها شركة «فيلكرو هولدنجز بي.في.» قد تم تحويله في نهاية المطاف إلى شركة «فيلكرو إندستريز بي.في.»، وبالتالي فإن الكيان الهولندي لم يكن له مصلحة اقتصادية حقيقية في هذا الدخل. وعلى هذا الأساس، أكدت الوكالة أن المالك المستفيد الحقيقي للإتاوات هو الكيان التابع لجزر الأنتيل الهولندية وليس الشركة المقيمة في هولندا.
ولذلك، سعت وكالة الإيرادات الكندية إلى حرمان الشركة من مزايا المعاهدة الضريبية بين كندا وهولندا على أساس أن الكيان الهولندي كان يعمل فقط كشركة وسيطة.
الحكم
ورفضت المحكمة موقف وكالة الإيرادات الكندية وقررت أن شركة «فيلكرو هولدنجز بي.في.» هي المالك المستفيد من عائدات حقوق الملكية.
وللتوصل إلى هذا الاستنتاج، قامت المحكمة بفحص الاتفاقيات المبرمة بين الشركات بالتفصيل ووجدت أن شركة «فيلكرو هولدنجز بي.في.» تتلقى الإتاوات باسمها الخاص ولحسابها الخاص. كما وجدت أن التزاماتها بالدفع لشركة «فيلكرو إندستريز بي.في.» نشأت بموجب اتفاقيات مستقلة ولم تنطوِ على التحويل التلقائي للمبالغ نفسها التي تلقتها من كندا.
وأكدت المحكمة أن السمة الأساسية لشركة الوسيط هي الالتزام الذي يحرم المستلم من حرية التصرف في الدخل. غير أن الأدلة أظهرت أن شركة «فيلكرو هولدنجز بي.في.» احتفظت بالقدرة القانونية والاقتصادية على استخدام الدخل الذي تلقته وإدارته والتصرف فيه.
كما أشارت المحكمة إلى أن عائدات حقوق الملكية قد أُدرجت ضمن أصول الشركة الهولندية، وأُودعت في حساباتها الخاصة، وكانت خاضعة لقرارات مجلس إدارتها. وقد تولت هذه الكيان المسؤوليات المؤسسية، وأدارت عملياتها بنفسها، وتحملت بعض المخاطر الاقتصادية المرتبطة بأنشطتها.
وأشارت المحكمة إلى أن دفع جزء كبير من المبالغ المستلمة لاحقًا إلى كيان آخر تابع للمجموعة لا يكفي لإنكار صفة المالك المستفيد. وكان السؤال الجوهري هو ما إذا كان هناك التزام قانوني أو تعاقدي يقتضي التحويل التلقائي للأموال ويحرم المستلم المباشر من سلطة اتخاذ القرار.
وبعد مراجعة الوثائق المؤسسية والتعاقدية، خلصت المحكمة إلى أن شركة «فيلكرو هولدنجز بي.في.» احتفظت بحيازة الإتاوات التي تلقتها، والسيطرة عليها، واستخدامها، والتمتع بها. ولذلك، لا يمكن اعتبارها مجرد وكيل أو وكيل اسمي أو وسيط يتصرف نيابة عن كيان آخر.
وبناءً على ذلك، قضت المحكمة بأن شركة «فيلكرو هولدنجز بي.في.» هي المالك المستفيد من عائدات حقوق الملكية الفكرية لأغراض معاهدة الضرائب المبرمة بين كندا وهولندا، ولها الحق في التمتع بمزاياها. وتُعتبر هذه السابقة القضائية قضية رائدة في مجال الملكية الفعلية، لأنها أكدت أن المدفوعات اللاحقة داخل مجموعة متعددة الجنسيات لا تكفي لإنكار هذا الوضع عندما تحتفظ الكيان المستلم بالسيطرة على الدخل وبسلطة التصرف فيه.
الخلاصة بشأن القرارين معًا
في كلتا الحالتين، قضت المحاكم بأن المدفوعات اللاحقة إلى المساهمين أو الكيانات ذات الصلة لم تكن كافية لإنكار صفة المالك المستفيد. واستند هذا الاستنتاج إلى احتفاظ المستلم بالسيطرة على الدخل وسلطة التصرف فيه دون أن يكون خاضعًا لأي التزام قانوني أو تعاقدي بتحويله إلى طرف ثالث.

