Francisco Bracamonte
Socio fiscal en Kreston BSG
Titular efectivo en los convenios fiscales de México
September 24, 2026
Entender el concepto de «titular efectivo» en los convenios fiscales de México para evitar la doble imposición es fundamental, ya que es un requisito para poder acceder a las ventajas que ofrecen esos convenios en lo que respecta a dividendos, intereses y regalías. Francisco Bracamonte, socio del área fiscal de Kreston BSG México, te lo explica.
Con ese fin, analiza el origen del concepto en el Convenio Modelo de la Organización para la Cooperación y el Desarrollo Económicos (OCDE), su interpretación a la luz del Comentario sobre el Modelo, las pruebas que pueden ser relevantes para determinar la titularidad efectiva, las consecuencias fiscales de no cumplir esta condición y algunas sentencias judiciales extranjeras que han ayudado a definir su alcance.
1. ¿Qué se entiende por «titular real» a efectos de los convenios fiscales suscritos por México para evitar la doble imposición?
El término «titular efectivo» se incluyó por primera vez en el Modelo de Convenio de la OCDE de 1977, en los artículos 10, 11 y 12, como norma contra el abuso derivada del uso que hacían los contribuyentes de sociedades de paso para que personas que no eran residentes de los Estados contratantes se beneficiaran de las ventajas de los convenios.
Este concepto se utiliza en los artículos 10 (dividendos), 11 (intereses) y 12 (canon), que regulan la tributación de dichos ingresos y limitan el derecho del Estado de origen a gravarlos. Por eso, estas son las disposiciones más susceptibles de ser objeto de mecanismos abusivos en los que participen residentes de terceros Estados.
El término «titular efectivo» no aparece definido ni en el Modelo de Convenio de la OCDE ni en los convenios fiscales de México, aunque el artículo 3 recoge varias definiciones a efectos de su aplicación.
En cuanto a los términos no definidos, ese artículo establece que tendrán el significado que les asigne la legislación del Estado que aplique el convenio en relación con los impuestos a los que se refiere dicho convenio, salvo que el contexto indique lo contrario. En México, como el impuesto al que se refiere el convenio es el impuesto sobre la renta, la legislación aplicable es la que regula dicho impuesto.
Sin embargo, esa ley no define el término «titular efectivo». Por lo tanto, la referencia del artículo 3 no determina su alcance, y hay que recurrir a las normas generales de interpretación de los tratados internacionales establecidas en la Convención de Viena sobre el Derecho de los Tratados. Como se explica más adelante, esas normas exigen que un tratado se interprete de buena fe, de acuerdo con el sentido corriente de sus términos, en su contexto y a la luz de su objeto y finalidad.
Para este análisis, primero hay que exponer el contenido de los artículos 31 y 32 de la Convención de Viena y, a continuación, utilizarlo para determinar si se puede recurrir al Comentario para interpretar el término «titular efectivo».
El artículo 31 dice lo siguiente:
«Un tratado se interpretará de buena fe, de acuerdo con el sentido corriente que deba darse a los términos del tratado en su contexto y a la luz de su objeto y fin».
Partiendo de esta disposición, se podría argumentar que el Comentario sobre el Modelo de Convenio de la OCDE refleja el significado habitual que los Estados contratantes atribuyeron al término «titular efectivo», ya que el tratado se negoció basándose en ese Modelo y el Comentario fue el instrumento a través del cual la OCDE explicó el alcance de sus disposiciones. Así pues, si los Estados reprodujeron el término sin definirlo ni apartarse de esas explicaciones, se puede deducir que lo utilizaron en el sentido que le atribuía el Comentario en el momento en que se negoció y se firmó el convenio.
Si no se acepta la interpretación anterior, se puede recurrir al artículo 32 de la Convención de Viena, que permite el uso de medios complementarios de interpretación.
El artículo 32 dice lo siguiente: «Se podrá recurrir a medios complementarios de interpretación, incluidos los trabajos preparatorios del tratado y las circunstancias de su celebración, para confirmar el sentido que se derive de la aplicación del artículo 31, o para determinar dicho sentido cuando la interpretación conforme al artículo 31: (a) deje el significado ambiguo u oscuro; o (b) conduzca a un resultado manifiestamente absurdo o irrazonable».
En otras palabras, solo se pueden usar medios complementarios después de aplicar la norma general de interpretación del artículo 31. Su función no es sustituir la interpretación que se deriva del texto, el contexto, el objeto y el fin del tratado, sino confirmar ese significado o determinarlo cuando resulte ambiguo u oscuro, o cuando conduzca a un resultado manifiestamente absurdo o irrazonable.
Entre estos medios complementarios, el artículo 32 menciona expresamente los trabajos preparatorios y las circunstancias en las que se celebró el tratado. El Comentario sobre el Modelo de Convenio de la OCDE no forma parte de los trabajos preparatorios del tratado bilateral; sin embargo, las versiones que existían cuando se negoció el tratado pueden considerarse parte de las circunstancias de su celebración, ya que el tratado se negoció basándose en ese Modelo y el Comentario explica el significado y la aplicación de sus disposiciones.
En este sentido, el Comentario sobre el Modelo no incluye una definición explícita de «beneficiario efectivo». En cambio, explica las circunstancias en las que no se puede considerar a una persona como tal. Establece que una sociedad conducto no cumple este requisito, aunque sea la titular legal de los ingresos percibidos, cuando sus facultades sobre dichos ingresos son tan limitadas que, en la práctica, actúa simplemente como fiduciaria, administradora o intermediaria en nombre de otra persona.
Una persona no es el titular efectivo cuando su derecho a utilizar y disfrutar de los ingresos se ve limitado por una obligación legal o contractual de cederlos a otra persona. Por el contrario, cuando el beneficiario conserva la capacidad de utilizar y disfrutar de los ingresos por su cuenta, sin estar obligado legal o contractualmente a transferirlos a un tercero, debe considerarse el beneficiario efectivo.
Por lo tanto, el análisis debería centrarse no solo en quién recibe formalmente el pago, sino en quién tiene realmente el derecho a utilizar y disfrutar de los ingresos. Como ya se ha señalado, los representantes, los titulares nominales, los fiduciarios, los administradores y ciertas sociedades de paso pueden quedar excluidos de la condición de titular beneficiario cuando actúan en nombre de un tercero.
Los casos anteriores no son exhaustivos, ya que los distintos ordenamientos jurídicos pueden reconocer otras figuras que, en la práctica, cumplen funciones similares.
Es importante señalar que el concepto de «titular efectivo» que se usa en los convenios fiscales difiere del que se aplica en otros ámbitos, como las normas contra el blanqueo de capitales o los regímenes para identificar a los beneficiarios que ejercen el control último. A efectos del convenio, si una entidad tiene derecho a utilizar y disfrutar de los ingresos que recibe por cuenta propia, sin ninguna obligación legal o contractual de transferirlos a un tercero, se la puede considerar el beneficiario efectivo. Por lo tanto, el análisis no busca identificar a la persona que controla en última instancia la entidad.
La norma del beneficiario efectivo es una de las medidas contra el abuso que figuran en los convenios. La Acción 6 del Proyecto BEPS desarrolló otras medidas, como la modificación del preámbulo, la prueba del objetivo principal (PPT) y la norma de limitación de beneficios (LOB), que se incorporaron al Modelo de 2017 en el preámbulo y en el artículo 29. Como la mayoría de los convenios de México se negociaron antes de esa actualización, estas medidas pueden incorporarse a los acuerdos fiscales afectados a través del MLI: la modificación del preámbulo en virtud del artículo 6 y la PPT o, cuando proceda, la LOB simplificada en virtud del artículo 7.
2. ¿Qué pruebas se podrían utilizar para demostrar que una persona es el titular efectivo?
El Comentario sobre el Convenio Modelo de la OCDE no ofrece una lista exhaustiva de pruebas para determinar quién es el titular efectivo. La documentación pertinente dependerá de los hechos y circunstancias concretos de cada caso. No obstante, un expediente de defensa podría incluir los siguientes documentos:
- Estados financieros que demuestren que el destinatario de los dividendos, intereses o regalías se queda con los ingresos recibidos y no los transfiere a un tercero, y que pongan de manifiesto que lleva a cabo sus propias actividades y no actúa principalmente como sociedad intermediaria.
- Las declaraciones de la renta del beneficiario, para corroborar la información que figura en los estados financieros y la forma en que se han contabilizado los ingresos a efectos fiscales.
- Una declaración escrita bajo juramento ante un notario público (declaración jurada) en la que el destinatario afirma que no actúa como intermediario en relación con los ingresos recibidos y que no está obligado, ni por ley ni por contrato, a transferirlos a un tercero.
- La estructura del grupo multinacional, incluyendo el organigrama corporativo, una descripción de las entidades que participan en la operación, y las funciones que desempeña cada una, los activos que utiliza y los riesgos que asume. También se pueden tener en cuenta los documentos que expliquen la distribución de las actividades económicas dentro del grupo, incluida, cuando sea pertinente, la información del informe país por país, en la medida en que ayude a demostrar que el beneficiario lleva a cabo actividades reales y no es simplemente una sociedad de paso.
- Los acuerdos relacionados con los pagos objeto de revisión, así como los acuerdos de financiación, los contratos de licencia y otros instrumentos jurídicos vinculados a la operación, en los que se demuestre que no existe ninguna obligación legal o contractual de transferir los ingresos recibidos a otra persona.
3. ¿Qué consecuencias fiscales se derivan cuando el destinatario formal del pago no es el beneficiario efectivo?
Los artículos 10, 11 y 12 limitan la retención del impuesto sobre la renta en el Estado de origen cuando se pagan dividendos, intereses o regalías a un residente del otro Estado contratante.
Antes de que se incluyera el término «titular efectivo» en el Modelo de Convenio de la OCDE en 1977, la limitación del derecho de tributación del Estado de origen se basaba en que los ingresos se «pagaran a» un residente del otro Estado contratante. Esta formulación respaldaba la opinión de que bastaba con que ese residente fuera el destinatario inmediato o formal del pago, incluso cuando actuara en nombre de otra persona. El concepto de «titular efectivo» se introdujo para evitar esa interpretación puramente formal de la expresión «pagado a».
Por lo tanto, si el destinatario formal no es el beneficiario efectivo, no tendrá derecho a las ventajas previstas en los artículos 10, 11 o 12 del convenio en relación con los ingresos en cuestión.
Por lo tanto, el Estado de origen puede aplicar la retención exigida por su legislación nacional sin tener en cuenta las limitaciones del convenio establecidas en esos artículos. En ese caso, puede producirse una doble imposición jurídica si los mismos ingresos se gravan tanto en el Estado de origen como en el Estado de residencia de la persona con derecho a los beneficios del convenio.
4. ¿Se puede considerar que una empresa que obtiene financiación de terceros y concede préstamos a una empresa residente en México es la titular efectiva de los intereses?
Sí. Aunque esto pueda parecer contradictorio con lo anterior, hay que distinguir entre una entidad que recibe ingresos por cuenta propia y otra que actúa únicamente como agente, representante o intermediario en relación con dichos ingresos. El hecho de que una empresa se financie con fondos obtenidos de terceros no significa, por sí solo, que los intereses que reciba estén sujetos a una obligación contractual o legal de transferirlos a dichos terceros.
Según el Comentario sobre el Modelo de la OCDE, el hecho de que una entidad obtenga financiación de un banco o de cualquier otro tercero y utilice esos fondos para conceder un préstamo a una entidad residente en México no significa, por sí solo, que actúe como sociedad conducto ni que deje de ser el propietario efectivo de los intereses que recibe.
El Comentario sobre el Convenio Modelo de la OCDE distingue entre la obligación de transferir un pago recibido a un tercero —lo que puede impedir que se te considere titular real— y las obligaciones financieras independientes del propio destinatario frente a sus acreedores. Por lo tanto, una entidad puede ser el beneficiario efectivo de los intereses que recibe cuando no actúa como agente, representante o intermediario y no está legalmente obligada a transferir esos mismos intereses a otra persona.
5. ¿Cómo se debe analizar el concepto de «titular real» cuando se trata de entidades fiscalmente transparentes?
Una entidad fiscalmente transparente no tributa por sí misma por los ingresos que obtiene; en su lugar, dichos ingresos se atribuyen, a efectos fiscales, a sus socios, miembros o participantes. Cuando hay una entidad de este tipo de por medio, el análisis debe empezar por identificar quién obtiene los ingresos a efectos del convenio y quién puede acogerse a sus beneficios, antes de determinar si esa persona cumple el requisito de «titular efectivo» establecido en los artículos relativos a dividendos, intereses y cánones.
Antes de analizar la titularidad real, hay que determinar si se aplica el convenio, ya que solo los residentes de uno o de ambos Estados contratantes pueden acogerse a él. En el caso de estas entidades, hay que examinar la residencia de las personas a las que se atribuyen los ingresos a efectos fiscales.
Se considera residente de un Estado parte a toda persona que, según la legislación de dicho Estado, esté sujeta a tributación en él por razón de su domicilio, residencia, sede de dirección o cualquier otro criterio de naturaleza similar. También se consideran residentes el propio Estado, sus subdivisiones políticas o autoridades locales, y los fondos de pensiones reconocidos por la legislación de dicho Estado.
Por lo tanto, hay que comprobar si los socios, miembros o participantes son residentes de un Estado contratante y cumplen los demás requisitos para acogerse a las ventajas del convenio.
Para llegar a esta conclusión, hay que determinar si, en virtud de los tratados firmados antes de 2017, los socios residentes en un Estado contratante podían reclamar beneficios por los ingresos obtenidos a través de una entidad fiscalmente transparente, ya que esos instrumentos no abordaban expresamente ese caso. La cuestión es especialmente relevante porque México firmó la mayoría de sus tratados basándose en versiones anteriores a 2017 de la Convención Modelo de la OCDE. En esas versiones, el artículo 1 solo establecía que el convenio se aplicaba a las personas residentes en uno o ambos Estados contratantes, sin una norma específica para los ingresos obtenidos a través de entidades fiscalmente transparentes. El apartado 2 se añadió a ese artículo solo en la actualización de 2017 para abordar la cuestión de forma expresa.
Sin embargo, eso no significa necesariamente que los ingresos obtenidos a través de entidades fiscalmente transparentes quedaran excluidos de los beneficios de esos convenios.
El Comentario al Modelo explica que el apartado 2 del artículo 1 confirmaba las conclusiones a las que había llegado anteriormente la OCDE en relación con las sociedades colectivas y ampliaba su aplicación a otras entidades y estructuras fiscalmente transparentes.
La Introducción al Modelo también rechaza interpretar las modificaciones de sus artículos o del Comentario a contrario, como si la redacción anterior diera lugar necesariamente a consecuencias diferentes. Por lo tanto, en mi opinión, el hecho de que el apartado 2 del artículo 1 no figure en los tratados anteriores a 2017 no impide que los ingresos obtenidos a través de una entidad fiscalmente transparente se atribuyan a sus socios, miembros o participantes residentes en un Estado contratante, siempre que la legislación fiscal aplicable les atribuya dichos ingresos.
No obstante, determinar quién tiene derecho a acogerse al convenio no es lo mismo que identificar al titular efectivo de los ingresos. El hecho de que los ingresos obtenidos a través de una entidad fiscalmente transparente se atribuyan, a efectos del convenio, a uno o varios socios residentes en un Estado contratante no significa, por sí solo, que esas personas sean los titulares efectivos de dichos ingresos.
A este respecto, el apartado 13 del Comentario al artículo 1 establece expresamente:
13. Aunque este apartado garantiza que se apliquen las distintas normas de atribución del Convenio en la medida en que la legislación nacional considere los ingresos obtenidos a través de entidades fiscalmente transparentes como ingresos de un residente de un Estado contratante, no prejuzga la cuestión de si el beneficiario es el titular efectivo. Por ejemplo, cuando una sociedad de personas fiscalmente transparente recibe dividendos como agente o representante de una persona que no es socio, el hecho de que el dividendo pueda considerarse renta de un residente de un Estado contratante según la legislación nacional de ese Estado no impide que el Estado de origen considere que ni la sociedad de personas ni los socios son los beneficiarios efectivos de los dividendos.
Como se puede ver, el Comentario distingue claramente entre las normas de atribución de ingresos que se usan para determinar quién puede acogerse al convenio y el requisito del titular efectivo que se recoge en los artículos sobre dividendos, intereses y regalías. Así pues, incluso cuando se considere que unos ingresos los ha obtenido un residente de un Estado contratante a efectos del convenio, sigue siendo necesario determinar si esa persona es el beneficiario efectivo de los ingresos en cuestión.
Por ejemplo, una entidad constituida en el Estado B y considerada fiscalmente transparente según la legislación de ese Estado recibe intereses generados en México. Según la legislación del Estado B, los intereses se atribuyen a sus socios residentes a efectos fiscales, por lo que ellos podrían ser quienes tengan derecho a acogerse al convenio. Supongamos, sin embargo, que la entidad actúa únicamente como representante o agente de un tercero y está obligada, por ley o por contrato, a transferir los intereses a esa persona. En ese caso, el hecho de que los ingresos se atribuyan a los socios a efectos de la aplicabilidad del convenio no impide concluir que ni la entidad ni los socios sean los beneficiarios efectivos de los intereses, ya que los ingresos se reciben en nombre de otra persona.
Por lo tanto, la transparencia fiscal no determina por sí sola quién es el beneficiario efectivo. Para decidir si se puede aplicar un convenio, primero hay que determinar si los ingresos pueden considerarse obtenidos por un residente de un Estado contratante. Solo entonces se debe determinar si ese residente es el beneficiario efectivo de los ingresos.
6. Cuando los Estados contratantes califican los mismos ingresos de forma diferente, ¿tiene que determinar el Estado de origen si el beneficiario es el propietario efectivo según el artículo del convenio aplicable, de acuerdo con la propia calificación de ese Estado ? Por ejemplo, si México califica un pago como regalías y el otro Estado lo califica como beneficios empresariales, ¿tiene México que hacer ese análisis antes de conceder los beneficios del artículo 12?
Sí. Cuando los Estados contratantes difieren en su calificación, cada Estado debe aplicar el convenio de acuerdo con la calificación que adopte para los ingresos en cuestión. Por lo tanto, si México considera que el pago es una regalía contemplada en el artículo 12 y evalúa si se aplican los beneficios del convenio previstos en dicho artículo, también puede examinar si el beneficiario es el propietario efectivo, ya que ese requisito forma parte de la aplicación del propio artículo 12.
El hecho de que el otro Estado considere esos ingresos como beneficios empresariales regulados por el artículo 7 —que no incluye ningún requisito de beneficiario efectivo— no impide que México aplique el artículo 12 según su propia calificación del pago como regalías y determine si el destinatario cumple el requisito de beneficiario efectivo para poder acogerse a las ventajas previstas en dicho artículo.
Sin embargo, cuando el otro Estado contratante considera ese mismo pago como beneficios empresariales en lugar de como regalías, la controversia ya no se centra en la titularidad efectiva. La cuestión fundamental pasa entonces a ser las consecuencias de la diferente calificación que hacen los Estados contratantes de los mismos ingresos. El Comentario sobre los artículos 23A y 23B aborda específicamente estos conflictos de calificación y su efecto en los métodos para eliminar la doble imposición.
Por ejemplo, una empresa con sede en México firma un contrato con una empresa con sede en el Estado B, según el cual esta última transfiere conocimientos destinados a mejorar el proceso de producción de la empresa mexicana. México concluye que la empresa del Estado B transfiere conocimientos técnicos no divulgados (know-how) y que, por lo tanto, la contraprestación es una regalía contemplada en el artículo 12. Partiendo de ahí, México analiza si la empresa del Estado B es el beneficiario efectivo del pago y determina si se aplican los beneficios del convenio en materia de regalías.
El Estado B, por su parte, podría considerar que la empresa se limitó a prestar servicios utilizando sus conocimientos especializados, sin transferir al cliente ningún conocimiento técnico no divulgado. Según esa interpretación, el pago no sería una regalía, sino beneficios empresariales regulados por el artículo 7.
En esta situación, la controversia puede girar en torno a una diferencia de interpretación sobre si los hechos se ajustan a la definición de regalías que figura en el convenio. El Comentario sobre los artículos 23A y 23B distingue expresamente estos casos de aquellos en los que ambos Estados parten de los mismos hechos, pero califican los ingresos de forma diferente a efectos del convenio.
Por lo tanto, el concepto de «titular efectivo» sigue siendo relevante para la aplicación del artículo 12 por parte de México. Cuando ambos Estados contratantes están de acuerdo en los hechos relevantes pero discrepan en la interpretación o aplicación de las disposiciones del convenio, como en el ejemplo anterior, el Comentario del Modelo de la OCDE reconoce que el Estado de residencia debe conceder la exención de la doble imposición prevista en el artículo 23A o 23B, según corresponda.
La situación cambia cuando la discrepancia se debe a una valoración diferente de los hechos. En ese caso, el propio Comentario reconoce que el Estado de origen y el Estado de residencia pueden discrepar sobre los hechos del caso concreto, y que el Estado de residencia no está obligado a adoptar la valoración fáctica del Estado de origen a efectos de conceder una exención o un crédito. En esas circunstancias, la controversia debe resolverse mediante el procedimiento de acuerdo mutuo previsto en el artículo 25 del tratado.
7. ¿Basta con ser titular efectivo para poder acogerte a las ventajas de un convenio fiscal?
La condición de titular efectivo no basta, por sí sola, para disfrutar de las ventajas de un convenio fiscal. El Comentario sobre los artículos 10, 11 y 12 señala que este concepto es una norma específica destinada a evitar que los intermediarios o los destinatarios meramente formales obtengan indebidamente las ventajas del convenio.
En concreto, el Comentario al artículo 10 aclara que la condición de beneficiario efectivo no basta por sí sola para obtener los beneficios del convenio, ya que dichos beneficios pueden denegarse en casos de abuso, incluso cuando el beneficiario cumpla esa condición. La denegación puede basarse en la prueba del propósito principal o en una norma de limitación de beneficios del artículo 29 del convenio, o bien incorporarse a través del artículo 7 del MLI.
El comentario al artículo 11 (intereses) también reconoce que pueden darse situaciones abusivas incluso cuando el beneficiario efectivo sea una sociedad residente en el otro Estado contratante.
De ahí que el análisis del beneficiario efectivo no agote el examen necesario para acceder a las ventajas del convenio. Una persona puede cumplir esa condición y, aun así, que se le denieguen las ventajas del convenio si este se utiliza de forma abusiva.
Por lo tanto, el Convenio Modelo de la OCDE y su Comentario muestran que la titularidad efectiva es uno de los requisitos para disfrutar de ciertos beneficios del convenio, pero no excluye la aplicación de otras disposiciones destinadas a evitar el abuso del convenio. Una persona puede ser titular efectivo y, aun así, que se le nieguen los beneficios del convenio cuando se apliquen normas o principios contra el abuso.
8. ¿Qué postura han adoptado los tribunales extranjeros respecto a la interpretación del concepto de «titularidad efectiva»?
A nivel internacional se han publicado diversas resoluciones judiciales sobre la interpretación del concepto de «titularidad efectiva». A modo de ejemplo, a continuación se resumen dos resoluciones extranjeras relacionadas con el pago de dividendos y regalías, basándose en los hechos y en el razonamiento de los respectivos tribunales.
a) Dividendos: Prévost Car Inc. contra La Reina
Tribunal: Tribunal Federal de Apelación de Canadá.
Fecha: 26 de febrero de 2009.
Datos
Prévost Car Inc., una empresa con sede en Canadá dedicada a la fabricación de autobuses, repartió dividendos a su accionista directo, Prévost Holding B.V., una empresa con sede en los Países Bajos.
Prévost Holding B.V. se había constituido para poseer la participación en el capital de la empresa canadiense. Los accionistas de la empresa neerlandesa eran Volvo Bussar Corporation, con sede en Suecia, y Henlys Group PLC, con sede en el Reino Unido, que tenían participaciones más o menos iguales en la estructura accionarial.
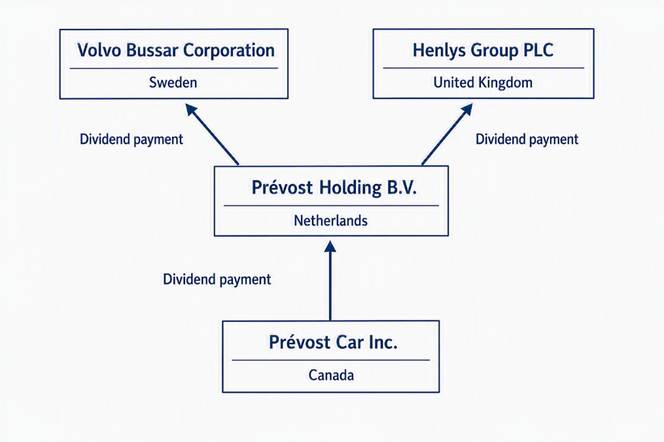
La Agencia Tributaria de Canadá argumentó que Prévost Holding B.V. no era el verdadero destinatario de los dividendos pagados por la empresa canadiense. Según la Agencia, la entidad neerlandesa actuaba únicamente como una sociedad intermediaria entre la fuente canadiense de los ingresos y los accionistas finales suecos y británicos.
La Agencia Tributaria de Canadá argumentó que, aunque los dividendos se pagaron legalmente a Prévost Holding B.V., los beneficios económicos estaban destinados, de hecho, desde el principio a Volvo Bussar Corporation y Henlys Group PLC. Destacó que la empresa holandesa distribuyó posteriormente dividendos por importes prácticamente equivalentes a los recibidos de Canadá.
Partiendo de ahí, la Agencia Tributaria de Canadá consideró que los accionistas suecos y británicos eran los verdaderos beneficiarios efectivos de los dividendos y afirmó que la empresa neerlandesa no podía acogerse a los beneficios previstos en el convenio fiscal entre Canadá y los Países Bajos.
Sentencia
El Tribunal rechazó la postura de la Agencia Tributaria de Canadá y dictaminó que Prévost Holding B.V. era el titular efectivo de los dividendos.
Para llegar a esa conclusión, el Tribunal analizó la situación jurídica de la entidad neerlandesa y señaló que era la titular legal de las acciones de la empresa canadiense. También determinó que la empresa recibía los dividendos a su nombre y por cuenta propia.
El Tribunal destacó que no existía ninguna obligación legal, contractual ni fiduciaria que obligara a Prévost Holding B.V. a transferir los dividendos de inmediato a Volvo Bussar Corporation o a Henlys Group PLC. Una vez recibidos, los fondos quedaban bajo el control de la empresa neerlandesa y podían retenerse, reinvertirse o distribuirse según las decisiones tomadas por sus órganos de gobierno corporativo.
El Tribunal también señaló que los accionistas de una empresa no tienen ningún derecho automático a los dividendos que recibe la empresa. Hasta que se tome una decisión sobre la distribución de beneficios, los ingresos pertenecen a la empresa que los ha recibido y siguen bajo su control y riesgo económico.
El Tribunal dictaminó que la titularidad efectiva es la persona que tiene derecho a utilizar, disfrutar, controlar y disponer de los ingresos recibidos. Por el contrario, una persona que actúe únicamente como agente, representante, fiduciario o mero intermediario, y cuya función se limite a transferir fondos a un tercero, no puede considerarse titular efectivo.
En el caso que nos ocupa, las posteriores distribuciones de dividendos de Prévost Holding B.V. a sus accionistas no demostraban la existencia de una obligación de traspaso ni convertían a la entidad neerlandesa en una mera sociedad de paso. Por el contrario, las pruebas demostraban que tenía plena capacidad jurídica para decidir cómo se utilizarían los fondos recibidos.
Por estas razones, el Tribunal concluyó que Prévost Holding B.V. era la titular efectiva de los dividendos a efectos del convenio fiscal entre Canadá y los Países Bajos y que, por lo tanto, tenía derecho a los beneficios del convenio.
b) Regalías: Velcro Canada Inc. contra La Reina
Tribunal: Tribunal Fiscal de Canadá.
Fecha: 22 de febrero de 2012.
Datos
Velcro Canada Inc., una empresa con sede en Canadá, realizó pagos de regalías por el uso de diversas marcas registradas, patentes y tecnologías empleadas en su actividad empresarial. Los pagos se hicieron a Velcro Holdings B.V., una empresa con sede en los Países Bajos que forma parte del grupo multinacional Velcro.
La estructura corporativa del grupo preveía que Velcro Holdings B.V. fuera titular de determinados derechos de explotación relacionados con la propiedad intelectual del grupo. La empresa neerlandesa también tenía relaciones contractuales con Velcro Industries B.V., una entidad vinculada con sede en las Antillas Neerlandesas —una jurisdicción cuyo sucesor a efectos de este asunto es ahora Curazao—, a la que realizaba pagos en virtud de acuerdos intragrupo.
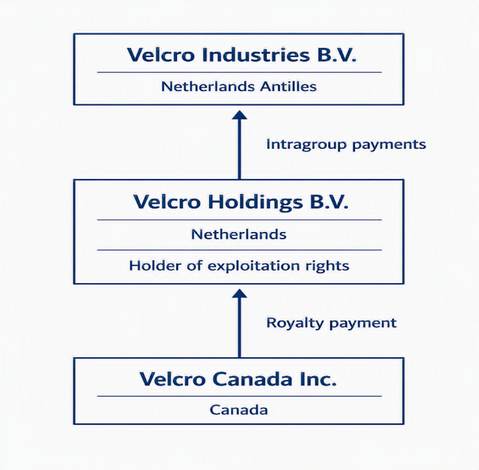
La Agencia Tributaria de Canadá argumentó que Velcro Holdings B.V. no era la titular efectiva de las regalías recibidas de Canadá. Según la Agencia, la empresa neerlandesa actuaba únicamente como sociedad intermediaria entre el pagador canadiense y la entidad residente en las Antillas Neerlandesas.
La Agencia Tributaria de Canadá argumentó que una parte sustancial de las regalías que recibía Velcro Holdings B.V. acababa transfiriéndose a Velcro Industries B.V. y que, por lo tanto, la entidad neerlandesa carecía de un interés económico real en esos ingresos. Basándose en eso, afirmó que el verdadero beneficiario efectivo de las regalías era la entidad de las Antillas Neerlandesas, y no la empresa residente en los Países Bajos.
Por eso, la Agencia Tributaria de Canadá intentó denegar los beneficios del convenio fiscal entre Canadá y los Países Bajos, alegando que la entidad neerlandesa actuaba únicamente como sociedad de paso.
Sentencia
El Tribunal rechazó la postura de la Agencia Tributaria de Canadá y dictaminó que Velcro Holdings B.V. era la titular efectiva de las regalías.
Para llegar a esa conclusión, el Tribunal analizó en detalle los acuerdos entre las empresas y determinó que Velcro Holdings B.V. recibía las regalías en su propio nombre y por su propia cuenta. También determinó que sus obligaciones de pago a Velcro Industries B.V. se derivaban de acuerdos independientes y no implicaban la transferencia automática de las mismas cantidades recibidas de Canadá.
El Tribunal destacó que una característica fundamental de una sociedad conducto es una obligación que priva al beneficiario de la facultad de decidir sobre el destino de los ingresos. Sin embargo, las pruebas demostraron que Velcro Holdings B.V. conservaba la capacidad jurídica y económica para utilizar, gestionar y disponer de los ingresos recibidos.
El Tribunal también señaló que los derechos de autor pasaban a formar parte del patrimonio de la empresa neerlandesa, se ingresaban en sus propias cuentas y estaban sujetos a las decisiones de sus administradores. La entidad asumía responsabilidades corporativas, gestionaba sus propias operaciones y asumía ciertos riesgos económicos asociados a sus actividades.
El Tribunal señaló que el hecho de que posteriormente se pagara una parte significativa de las cantidades recibidas a otra entidad del grupo no era suficiente para negar la condición de titular beneficiario. La cuestión relevante era si existía alguna obligación legal o contractual que exigiera la transferencia automática de los fondos y que eliminara la capacidad de decisión del destinatario inmediato.
Tras revisar la documentación societaria y contractual, el Tribunal concluyó que Velcro Holdings B.V. conservaba la posesión, el control, el uso y el disfrute de las regalías recibidas. Por lo tanto, no podía considerarse un mero agente, representante o intermediario que actuara en nombre de otra entidad.
En consecuencia, el Tribunal dictaminó que Velcro Holdings B.V. era el propietario beneficiario de las regalías a efectos del convenio fiscal entre Canadá y los Países Bajos y tenía derecho a sus beneficios. Este precedente se considera un caso emblemático en materia de titularidad efectiva, ya que confirmó que los pagos posteriores dentro de un grupo multinacional no son suficientes para negar esa condición cuando la entidad receptora conserva el control sobre los ingresos y la facultad de disponer de ellos.
Conclusión sobre ambas decisiones
En ambos casos, los tribunales dictaminaron que los pagos posteriores a los accionistas o a entidades vinculadas no bastaban para negar la condición de propietario beneficiario. La conclusión se basó en que el destinatario conservaba el control sobre los ingresos y la facultad de disponer de ellos sin estar sujeto a ninguna obligación legal o contractual de transferirlos a un tercero.

