フランシスコ・ブラカモンテ
Kreston BSGのタックス・パートナー
メキシコの租税条約における実質的所有者
September 24, 2026
メキシコの二重課税回避に関する租税条約において、「実質的所有者」という概念を理解することは極めて重要です。これは、配当、利子、ロイヤリティに関して、これらの条約が提供する恩恵を受けるための要件となるからです。Kreston BSG Mexicoの税務パートナーであるフランシスコ・ブラカモンテ氏が解説します。
その目的のため、本稿では、経済協力開発機構(OECD)のモデル条約における当該概念の起源、「モデル条約解説書」に基づくその解釈、実質的所有者の特定に関連し得る証拠、この要件を満たさない場合の税務上の影響、およびその適用範囲の明確化に寄与した特定の外国の司法判断について検討する。
1. メキシコが二重課税の回避を目的として締結した租税条約において、「実質的所有者」とはどのように理解されるべきか。
「実質的所有者」という用語は、納税者がコンデュイット会社を利用して、締約国の非居住者に対して条約上の利益をもたらすという濫用行為に対処するための規則として、1977年のOECDモデル条約の第10条、第11条、および第12条に初めて盛り込まれた。
この概念は、当該所得の課税を規定し、源泉国の課税権を制限する第10条(配当)、第11条(利子)、および第12条(ロイヤリティ)で使用されている。したがって、これらの規定は、第三国の居住者が関与する濫用的な取決めの影響を最も受けやすいものである。
「実質的所有者」という用語は、第3条にその適用に関するいくつかの定義が定められているにもかかわらず、OECDモデル条約やメキシコの租税条約では定義されていない。
定義されていない用語については、同条は、文脈上別段の定めがない限り、当該条約が適用される税に関する条約を適用する国の法令によってそれらに与えられた意味を有するものと規定している。メキシコにおいては、条約の対象となる税が所得税であるため、適用される法令は当該税を規定する法律となる。
しかし、同法は「実質的所有者」という用語の意味を定義していない。したがって、第3条におけるこの用語の言及だけではその範囲が確定されるわけではなく、『条約法に関するウィーン条約』に定められた国際条約の解釈に関する一般規則に依拠しなければならない。 後述するように、これらの規則によれば、条約は、その文脈において、またその目的および趣旨に照らして、その用語の通常の意味に従い、誠実に解釈されなければならない。
本分析においては、まずウィーン条約第31条および第32条の内容を提示し、それに基づいて、「実質的所有者」という用語の解釈において解説を根拠として用いることができるかどうかを判断する必要がある。
第31条は、次のように規定している。
「条約は、その文脈において、かつその目的および趣旨に照らして、条約の用語に与えられる通常の意味に従い、誠実に解釈されなければならない。」
この規定に基づき、OECDモデル条約の解説は、締約国が「実質的所有者」という用語に与えた通常の意味を反映している、と主張できる。というのも、同条約はそのモデルに基づいて交渉され、解説はOECDがその規定の範囲を説明するための手段であったからである。 したがって、各国がこの用語を定義することなく、またそれらの説明から逸脱することなく採用したのであれば、条約の交渉および締結当時、解説書が与えていた意味においてこの用語を使用したと推認される。
もし前述の解釈が受け入れられない場合は、補足的な解釈手段の使用を認めているウィーン条約第32条に依拠することができる。
第32条は、次のように規定している。「第31条の適用から導かれる意味を確認するため、あるいは第31条に基づく解釈が次のいずれかに該当する場合にその意味を確定するために、条約の起草過程や締結時の状況を含む補助的な解釈手段に訴えることができる。 (a) その意味が曖昧または不明確となる場合、または (b) その解釈が明らかに不合理または不妥当な結果を招く場合。」
言い換えれば、補足的な手段は、第31条に定める一般的な解釈の原則を適用した後にのみ用いられるものである。その役割は、条約の条文、文脈、目的および趣旨から導き出された解釈に取って代わるのではなく、その意味を確認すること、あるいは、その意味が曖昧または不明瞭である場合、あるいは明らかに不合理または不条理な結果をもたらす場合に、その意味を確定することにある。
こうした補足的な手段のうち、第32条では、条約の締結に先立つ準備作業およびその締結に際する事情について明示的に言及している。 OECDモデル条約に関する解説書は、二国間条約の準備作業ではない。しかし、当該条約はそのモデル条約に基づいて交渉されたものであり、また解説書はその規定の意味と適用について説明していることから、条約交渉当時存在していた解説書の版は、条約締結の事情の一部とみなすことができる。
この点に関して、モデル条約の解説書には、実質的所有者に関する明確な定義は記載されていない。 その代わりに、どのような状況下ではその者が実質的所有者とみなされないかについて説明している。そこでは、たとえ受け取った所得の法的所有者であっても、その所得に対する権限が極めて限定的であり、実際には単に他者のために受託者、管理者、または仲介者として機能しているにすぎない場合、コンデュイット会社は実質的所有者の要件を満たさないとしている。
収入を使用・享受する権利が、それを他者に譲渡するという法的または契約上の義務によって制約されている場合、その者は実質的所有者とはみなされない。 逆に、受領者が、法的または契約上の義務により第三者にその所得を譲渡することを求められず、自己の勘定でその所得を使用・享受する能力を保持している場合には、その受領者を実質的所有者とみなすべきである。
したがって、分析にあたっては、形式上支払いの受取人となっている者が誰であるかだけでなく、実際にその所得を使用・享受する権利を有する者が誰であるかにも焦点を当てるべきである。前述の通り、代理人、名義人、受託者、管財人、および特定のコンデュイット会社は、第三者に代わって行動する場合、実質的所有者の地位から除外される可能性がある。
上記の事例は網羅的なものではありません。なぜなら、法体系によって、実際には同様の機能を果たす他の取り決めが認められている場合があるからです。
なお、租税条約で使用される「実質的所有者」という概念は、マネーロンダリング防止規則や最終的な支配受益者の特定に関する制度など、他の分野で使用されるものとは異なる点に留意することが重要です。 租税条約の目的上、ある事業体が、受け取った所得を第三者に譲渡する法的または契約上の義務を負うことなく、自己の勘定においてその所得を使用し、享受する権利を有する場合、その事業体は実質的所有者とみなされる可能性がある。したがって、この分析は、当該事業体を最終的に支配する個人を特定することを目的とするものではない。
実質所有者ルールは、租税条約に含まれる濫用防止措置の一つである。 BEPSプロジェクトのアクション6では、前文の改正、主たる目的テスト(PPT)、および利益制限(LOB)規則を含むその他の措置が策定され、これらは2017年モデル条約の前文および第29条に盛り込まれた。 メキシコの租税条約の多くは、この改訂以前に交渉されたものであるため、これらの措置はMLIを通じて対象となる租税協定に組み込まれる可能性がある。具体的には、第6条に基づく前文の改正、および第7条に基づくPPT、あるいは該当する場合は簡略化されたLOBである。
2. ある人物が実質的所有者であることを立証するために、どのような証拠が用いられる可能性があるか。
「OECDモデル条約解説書」には、実質的所有者の地位を立証するための証拠の網羅的なリストは記載されていない。必要な書類は、各事案の具体的な事実や状況によって異なる。とはいえ、抗弁資料には以下の書類が含まれる場合がある:
- 配当金、利子、またはロイヤリティの受取人が、受け取った所得を自ら留保し、第三者に転送していないことを示す財務諸表、および当該受取人が独自の事業活動を行っており、主にパススルー会社として機能していないことを証明する財務諸表。
- 財務諸表に記載された情報および税務上の所得認識方法を裏付けるため、受取人の所得税申告書。
- 公証人の面前で作成された宣誓書(アファディヴィット)において、受領者が、受け取った収入に関して仲介者としての役割を果たしておらず、また、法律または契約により、当該収入を第三者に譲渡する義務を負っていないことを表明するものである。
- 多国籍グループの構造(組織図、取引に参加する事業体の概要、および各事業体が担う機能、使用する資産、負うリスクを含む)。 また、グループ内における経済活動の配分について説明した文書も考慮の対象となり得る。これには、該当する場合、受領者が実質的な活動を行っており、単なる中継会社ではないことを立証するのに役立つ範囲において、国別報告書(Country-by-Country Report)に含まれる情報も含まれる。
- 審査対象となっている支払いに係る契約、ならびに当該取引に関連する融資契約、ライセンス契約、およびその他の法的文書であって、受け取った収入を第三者に移転する法的または契約上の義務が存在しないことを示すもの。
3. 支払いの形式上の受取人が実質的所有者ではない場合、どのような税務上の影響が生じるか。
第10条、第11条および第12条は、配当、利子またはロイヤリティが他方の締約国の居住者に支払われる場合、源泉国における所得税の源泉徴収を制限するものである。
1977年に「実質的所有者」という用語がOECDモデル条約に追加される前は、源泉国の課税権の制限は、所得が他方の締約国の居住者に「支払われる」ことに関連付けられていた。 この文言は、たとえその居住者が他人の代理として行動している場合であっても、その居住者が支払いの直接の、あるいは形式上の受取人であることで十分であるという見解を裏付けるものであった。「実質的所有者」という概念が導入されたのは、「支払われる」という表現に対するこうした純粋に形式的な解釈を防ぐためであった。
したがって、名目上の受取人が実質的所有者でない場合、当該所得に関して、条約第10条、第11条または第12条に規定される恩典を受ける資格はない。
したがって、源泉国は、当該条項に定める条約上の制限を適用することなく、自国の国内法で定められた源泉徴収を行うことができる。そのような状況において、同一の所得が源泉国と、条約上の恩典を受ける権利を有する者の居住国の双方で課税される場合、法的な二重課税が生じ得る。
4. 第三者からの資金調達を行い、メキシコに所在する企業に対して融資を行う企業は、当該利子の実質的所有者とみなされるか。
はい。これは前述の内容と矛盾しているように見えるかもしれませんが、自己の勘定で所得を受け取る事業体と、その所得に関して単に代理人、名義人、または仲介者としてのみ機能する事業体とは、区別する必要があります。 会社が第三者から調達した資金によって運営されているという事実だけでは、その会社が受け取る利息について、当該第三者に譲渡すべきという契約上または法上の義務が生じることを意味するものではない。
OECDモデルに関する解説によれば、事業体が銀行またはその他の第三者から資金調達を行い、その資金を用いてメキシコに居住する事業体に対して融資を行うという事実だけでは、その事業体がコンデュイット会社として機能していること、あるいは受け取る利子の実質的所有者でなくなることを意味するものではない。
OECDモデル条約の解説書では、受け取った支払いを第三者に引き渡す義務(これによって実質所有者の地位が排除される可能性がある)と、受取人がその債権者に対して負う独自の金銭的義務とを区別している。 したがって、ある事業体が、代理人、名義人、または仲介者として行動しておらず、かつ当該利子を他の者に譲渡することが法的に義務付けられていない場合、その事業体は、受け取った利子の実質的所有者となり得る。
5. 税務上透明な事業体が関与する場合、実質的所有者の概念はどのように分析すべきか ?
税務上透明な事業体は、自らが得た所得に対して課税されるのではなく、その所得は税務上、そのパートナー、構成員、または参加者に帰属することになります。 このような事業体が関与する場合、分析にあたっては、まず条約上の目的において誰が所得を得ており、条約上の恩典を請求できるかを特定した上で、その者が配当、利子、およびロイヤリティに関する条項における実質的所有者の要件を満たしているかどうかを判断しなければならない。
実質的所有権を分析する前に、当該条約が適用されるかどうかを判断しなければならない。というのも、当該条約を援用できるのは、一方または双方の締約国の居住者に限られるからである。こうした法人の場合、税務上、所得が帰属する者について、その居住地を検証しなければならない。
締約国の居住者とは、当該国の法令に基づき、本拠地、居住地、経営拠点、またはこれらに類似するその他の基準により、当該国において課税の対象となる者をいう。当該国自体、その行政区分または地方自治体、および当該国の法令に基づき認められた年金基金も、居住者に含まれる。
したがって、パートナー、メンバー、または参加者が、締約国の居住者であるかどうか、および条約上の恩典を受けるためのその他の要件を満たしているかどうかを判断するために、審査を行う必要がある。
この結論に至るには、2017年以前に締結された条約の下で、締約国に居住する当事者が、税務上透明な事業体を通じて得られた所得に関して恩典を請求できるかどうかを判断する必要がある。というのも、それらの条約では、そのケースについて明示的に規定されていなかったからである。 この問題は、メキシコが締結した条約の大部分が、2017年以前の版のOECDモデル条約に基づいて締結されていることから、特に重要である。 これらの版において、第1条は、条約が一方または双方の締約国の居住者に適用されることを規定しているに過ぎず、税務上透明な事業体を通じて得られた所得に関する具体的な規定は設けられていなかった。この問題に明示的に対処するため、同条第2項が2017年の改訂で初めて追加されたのである。
しかし、その状況は、必ずしも、税務上透明な事業体を通じて得られた所得が、これらの条約の恩恵から除外されたことを意味するわけではない。
モデル条約の解説によれば、第1条第2項は、パートナーシップに関してOECDが以前に導き出した結論を裏付けるものであり、その適用範囲を他の税務上透明な事業体や取り決めにも拡大したものである。
また、本モデルの「序文」では、条文や解説の改正について、以前の文言が必然的に異なる結果をもたらすかのように、逆説的に解釈することを否定している。 したがって、私の見解では、2017年以前の条約に第1条第2項が含まれていないからといって、適用される税法が当該所得を帰属させている場合、税務上透明な事業体を通じて得られた所得を、そのパートナー、構成員、または参加者のうち、締約国に居住する者に帰属させることを妨げるものではない。
とはいえ、条約の適用を請求する権利を有する者の特定は、所得の実質的所有者の特定とは区別される。税務上透明な事業体を通じて得られた所得が、条約上の目的において、締約国に居住する1人または複数のパートナーに帰属するという事実だけでは、それだけでは、それらの者が当該所得の実質的所有者であることを意味するものではない。
この点について、第1条の解説第13項は、次のように明示している:
13. 本項は、国内法において、税務上透明な事業体を通じて得られた所得を締約国の居住者の所得として扱う場合、本条約の各種配分規則が適用されることを保証するものであるが、それをもって、受取人が実質的所有者であるか否かという問題について、あらかじめ判断を下すものではない。 例えば、税務上透明なパートナーシップが、パートナーではない者の代理人または名義人として配当を受け取る場合、その配当が当該締約国の国内法の下でその締約国の居住者の所得とみなされる可能性があるという事実があっても、源泉国が、当該パートナーシップもパートナーも、その配当の実質的所有者ではないとみなすことを妨げるものではない。
見てとれるように、この解説書は、誰が条約の適用を主張できるかを決定するために用いられる所得帰属のルールと、配当、利子、およびロイヤリティに関する条項における実質的所有者の要件とを明確に区別している。 したがって、条約上の目的において、ある所得が締約国の居住者によって得られたものとみなされる場合であっても、その者が当該所得の受益者であるかどうかを判断する必要がある。
例えば、B州で設立され、同州の法律に基づき税務上透過的とみなされる事業体が、メキシコで生じた利子を受け取ったとする。B州の法律では、税務上、その利子は当該事業体の居住者であるパートナーに帰属することとなるため、彼らこそが条約の適用を請求する権利を有する者となる可能性がある。 しかし、当該事業体が第三者の単なる代表者または代理人としてのみ機能し、法的または契約上の義務によりその利息を当該第三者に引き渡さなければならないと仮定する。 その場合、条約の適用性を判断するために当該所得がパートナーに帰属するとしても、その所得は他者のために受け取られたものであるため、当該事業体もパートナーもその利子の実質的所有者ではないという結論を妨げるものではない。
したがって、税務上の透明性だけでは、実質的所有者が誰であるかを決定づけるものではありません。まず、当該所得が条約締結国の居住者によって得られたものとみなせるかどうかを判断し、条約の適用可否を決定しなければなりません。その上で初めて、その居住者が当該所得の実質的所有者であるかどうかを判断すべきです。
6. 締約国間で同一の所得の性質認定が異なる場合、源泉国は、自国の認定に基づき適用される条約条項に従い、受取人がその実質的所有者であるかどうかを判断しなければならないか 。 例えば、メキシコがある支払いをロイヤリティと認定し、他国が それを事業利益と認定する場合 、メキシコは第12条の恩典を付与する前に、その分析を行わなければならないのか。
はい。締約国間でその性質の認定に相違がある場合、各締約国は、当該所得について自国が採用する性質の認定に従って条約を適用しなければならない。 したがって、メキシコが当該支払いを第12条に該当するロイヤリティとみなして、同条に基づく条約上の優遇措置が適用されるかどうかを検討する場合、受取人が実質的所有者であるかどうかも審査することになります。というのも、その要件は第12条の適用自体の一部を構成しているからです。
他国が当該所得を、実質的所有者の要件を定めていない第7条の適用対象となる事業利益とみなしているという事実があっても、メキシコが当該支払いをロイヤリティと独自に認定した上で第12条を適用し、受取人が同条に基づく恩恵を受けるための実質的所有者の要件を満たしているかどうかを判断することを妨げるものではない。
しかし、もう一方の締約国が、同じ支払いをロイヤリティではなく事業利益とみなす場合、論争の焦点はもはや実質的所有権には置かれなくなる。その際の根本的な問題は、同じ所得について締約国間で異なる性質が認定されたことによる結果である。 第23A条および第23B条に関する解説では、このような性質の認定に関する対立およびそれが二重課税の排除方法に及ぼす影響について具体的に言及している。
例えば、メキシコに所在する企業が、B国に所在する企業と契約を締結し、その契約に基づき、B国の企業がメキシコの企業の生産プロセスの改善を目的とした知識を移転する場合がある。 メキシコは、B国の企業が非公開の技術的知識(ノウハウ)を移転しており、したがってその対価は第12条の対象となるロイヤリティであると結論づける。これに基づき、メキシコは、B国の企業が当該支払いの実質的所有者であるかどうかを審査し、ロイヤリティに関する条約上の優遇措置が適用されるかどうかを判断する。
一方、B国は、当該企業が、顧客に非公開の技術的知見を移転することなく、単にその専門知識を用いてサービスを提供したに過ぎないと解釈する可能性がある。その解釈によれば、当該支払いはロイヤリティではなく、第7条の適用を受ける事業利益となる。
このような状況では、紛争は、当該事実が条約上の「ロイヤリティ」の定義に該当するか否かという点に関する解釈の相違に起因する可能性がある。第23A条および第23B条に関する解説では、このような事例と、両国が同一の事実に基づきながらも、条約上の目的において当該所得の性質を異なって認定する事例とを、明示的に区別している。
したがって、実質所有者という概念は、メキシコによる第12条の適用においても依然として関連性がある。 前述の例のように、両締約国が関連する事実については合意しているものの、条約規定の解釈または適用において見解が異なる場合、OECDモデル条約解説書は、居住国が、該当する第23A条または第23B条に基づき、二重課税の軽減措置を認めなければならないと認めている。
その不一致が事実の評価の違いに起因する場合は、状況が異なる。 その場合、解説書自体も、源泉国と居住国が当該事案の事実関係について意見が分かれる可能性があることを認めており、居住国は、免除または税額控除を認めるにあたり、源泉国の事実認定を採用する義務を負わない。そのような状況では、紛争は条約第25条に基づく相互合意手続を通じて解決されなければならない。
7. 実質的所有者の地位があれば、租税条約の恩典を受けるには十分か?
実質的所有者であるという事実だけでは、租税条約の恩典を受けるには不十分である。第10条、第11条および第12条に関する解説では、この概念は、仲介者や単なる形式上の受取人が不当に条約の恩典を受けることを防止することを目的とした特定の規則であると述べられている。
特に、第10条に関する解説では、実質的所有者であるという事実だけでは条約上の恩典を受けるには不十分であることが明確にされている。というのも、受給者がその条件を満たしている場合でも、濫用の場合にはその恩典が認められないことがあるからである。 この否認は、主たる目的テスト、あるいは条約第29条の恩典制限規定に基づき、あるいはMLI第7条を通じて組み込まれる可能性がある。
第11条(利子)に関する解説においても、実質的所有者が他方の締約国に所在する法人である場合であっても、濫用的な状況が生じ得ることを同様に認めている。
したがって、実質的所有者の分析だけでは、条約上の恩典を受けるために必要な審査は完了しない。ある者がその条件を満たしていても、条約が濫用されている場合には、条約上の恩典が認められないことがある。
したがって、OECDモデル条約およびその解説書によれば、実質的所有権は特定の条約上の特典を受けるための要件の一つではあるが、条約の濫用を防止することを目的とした他の規定の適用を排除するものではない。ある者が実質的所有者である場合でも、濫用防止規則または原則が適用される場合には、条約上の特典を受けることが認められないことがある。
8. 実質的所有権の解釈について、外国の裁判所はどのような見解を示しているか。
実質的所有権の解釈に関するさまざまな司法判断が、国際的に公表されている。一例として、配当およびロイヤリティの支払いに関する2件の外国の判決について、事実関係および各裁判所の判断の根拠に基づき、以下に要約する。
裁判所:カナダ連邦控訴裁判所。
日付:2009年2月26日。
事実
バス製造を手掛けるカナダの居住会社であるPrévost Car Inc.は、その直接株主であるオランダの居住会社Prévost Holding B.V.に対して配当金を支払った。
Prévost Holding B.V.は、当該カナダ企業の株式を保有するために設立されたものであった。このオランダ企業の株主は、スウェーデンに所在するVolvo Bussar Corporationと、英国に所在するHenlys Group PLCであり、両社は所有構造においてほぼ同等の持分を保有していた。
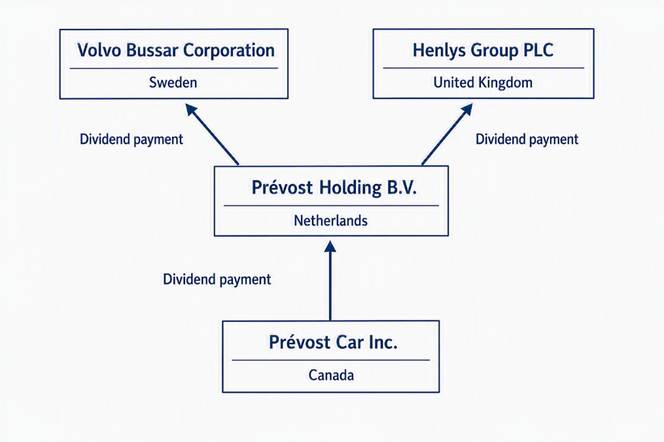
カナダ歳入庁は、Prévost Holding B.V. がカナダ企業から支払われた配当の真の受取人ではないと主張した。同庁の見解によれば、このオランダ法人は、カナダを源泉とする所得と、最終的なスウェーデンおよび英国の株主との間の単なる中継会社として機能していたに過ぎない。
カナダ歳入庁は、配当金は法的にはプレヴォスト・ホールディングB.V.に支払われたものの、その経済的利益は実際には当初からボルボ・ブッサー・コーポレーションおよびヘンリーズ・グループPLCを意図したものであったと主張した。同庁は、オランダの企業がその後、カナダから受け取った額と実質的に同等の額の配当金を分配したことを強調した。
こうした事情を踏まえ、カナダ歳入庁は、スウェーデンおよび英国の株主を配当の真の受益者とみなし、オランダの会社はカナダ・オランダ租税条約に基づく優遇措置を主張することはできないと主張した。
判決
裁判所はカナダ歳入庁の主張を退け、Prévost Holding B.V. が当該配当の実質的所有者であると判断した。
この結論に至るにあたり、裁判所は当該オランダ法人の法的地位を検討し、同社がカナダ企業の株式の法的所有者であることを指摘した。また、同社が自らの名義および自己の利益のために配当金を受け取ったことも認定した。
裁判所は、Prévost Holding B.V.に対し、配当金を直ちにVolvo Bussar CorporationまたはHenlys Group PLCに振り込むことを義務付ける法的、契約上、あるいは受託者としての義務は一切存在しなかったことを強調した。資金は受領後、当該オランダ企業の管理下に置かれ、その企業統治機関による決定に基づき、留保、再投資、または分配することが可能であった。
また、裁判所は、会社の株主には、会社が受け取った配当金に対する当然の権利はないとも述べた。会社の分配に関する決定がなされるまでは、その収益はそれを受け取った会社に帰属し、引き続きその会社の管理下におかれ、経済的リスクも会社が負うことになる。
裁判所は、実質的所有者とは、受け取った所得を使用、享受、支配、および処分する権利を有する者を指すと判示した。これに対し、単なる代理人、名義人、受託者、あるいは単に第三者に資金を引き渡すことを義務付けられた仲介者に過ぎない者は、実質的所有者とみなすことはできない。
本件において、Prévost Holding B.V.がその後株主に対して行った配当の分配は、パススルー義務の存在を示すものではなく、また同オランダ法人を単なるコンダクト会社とするものでもなかった。むしろ、証拠によれば、同社は受け取った資金の使途を決定する完全な法的能力を有していたことが示されていた。
これらの理由から、裁判所は、Prévost Holding B.V.がカナダ・オランダ租税条約上の配当の実質的所有者であり、したがって同条約の恩典を受ける資格があると結論付けた。
b) ロイヤリティ:Velcro Canada Inc. 対 The Queen
裁判所:カナダ税務裁判所。
日付:2012年2月22日。
事実
カナダに拠点を置くVelcro Canada Inc.は、自社の事業において使用している各種商標、特許、および技術の使用対価としてロイヤルティを支払った。この支払いは、Velcro多国籍グループに属するオランダに拠点を置くVelcro Holdings B.V.に対して行われた。
同グループの企業構造上、Velcro Holdings B.V. は、グループの知的財産に関連する特定の利用権を保有することになっていた。 また、このオランダ企業は、オランダ領アンティル(本件に関しては現在キュラソーが後継管轄区域となっている)に所在する関連企業であるVelcro Industries B.V.とも契約関係を有しており、グループ内契約に基づき同社に対して支払いを行っていた。
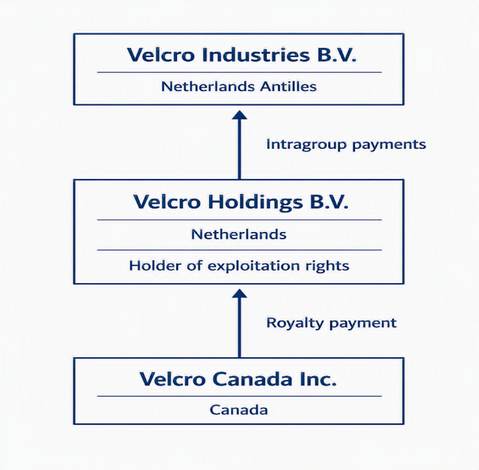
カナダ歳入庁は、ベルクロ・ホールディングスB.V.がカナダから受け取ったロイヤリティの実質的所有者ではないと主張した。同庁によれば、このオランダ企業は、カナダの支払者とオランダ領アンティルに所在する事業体との間の単なる仲介会社として機能していたという。
カナダ歳入庁は、Velcro Holdings B.V.が受け取ったロイヤリティの相当部分が最終的にVelcro Industries B.V.に送金されたため、当該オランダ法人は当該所得に対して真の経済的利益を有していないと主張した。 これに基づき、同庁は、ロイヤリティの真の受益者は、オランダに所在する会社ではなく、オランダ領アンティル諸島の法人であると主張した。
したがって、カナダ歳入庁は、オランダの法人が単なる中継会社としてのみ機能していたことを理由に、カナダ・オランダ租税条約の恩典を認めないよう求めた。
判決
裁判所はカナダ歳入庁の主張を退け、ベルクロ・ホールディングスB.V.がロイヤリティの実質的所有者であると判断した。
この結論に至るにあたり、裁判所は各社間の契約を詳細に検討し、Velcro Holdings B.V.が自らの名義および自己の勘定においてロイヤリティを受領していたことを認定した。 また、Velcro Holdings B.V.のVelcro Industries B.V.に対する支払義務は、独立した契約に基づいて生じたものであり、カナダから受け取った同額の自動的な転送を伴うものではないとも認定した。
裁判所は、コンデュイット会社の根本的な特徴は、所得の処分に関する裁量権を受取人から奪う義務にあることを強調した。しかし、証拠によれば、ベルクロ・ホールディングスB.V.は、受け取った所得を使用、管理、および処分する法的および経済的な能力を保持していたことが示された。
また、裁判所は、ロイヤリティがオランダ企業の資産に計上され、同社の口座に預け入れられ、取締役会の決定の対象となっていたことも指摘した。当該事業体は、企業としての責任を負い、独自の事業運営を行い、その活動に伴う一定の経済的リスクを負担していた。
裁判所は、受け取った金額の相当部分がその後、別のグループ企業に支払われたとしても、それだけでは実質的所有者としての地位を否定するには不十分であると述べた。重要な点は、法的または契約上の義務により、資金の自動的な転送が義務付けられており、その結果、直接の受領者の意思決定権が排除されていたかどうかであった。
企業文書および契約書類を検討した結果、裁判所は、Velcro Holdings B.V. が受け取ったロイヤリティの占有、管理、使用および享受を保持していたと結論付けた。したがって、同社は、他の事業体のために活動する単なる代理人、名義人、または仲介者として見なすことはできない。
したがって、裁判所は、カナダ・オランダ租税条約の目的上、Velcro Holdings B.V.がロイヤリティの実質的所有者であり、同条約の恩典を受ける資格があると判断した。 この判例は、多国籍企業グループ内でのその後の支払いが、受取企業が当該所得に対する支配権および処分権を保持している場合には、実質的所有者としての地位を否定するには不十分であることを確認したことから、実質的所有権に関する代表的な判例と見なされている。
両決定に関する結論
いずれの場合も、裁判所は、株主や関連団体への事後の支払いが、実質的所有者の地位を否定するには不十分であると判断した。この結論は、受領者が、その所得を第三者に譲渡するという法的または契約上の義務を負うことなく、当該所得に対する支配権および処分権を保持しているかどうかにかかっていた。

