Francisco Bracamonte
Daňový partner v spoločnosti Kreston BSG
Skutočný vlastník v mexických daňových zmluvách
September 24, 2026
Porozumenie pojmu „skutočný vlastník“ v mexických daňových zmluvách o zamedzení dvojitého zdanenia má kľúčový význam, keďže ide o podmienku pre získanie výhod, ktoré tieto zmluvy poskytujú v súvislosti s dividendami, úrokmi a licenčnými poplatkami. Vysvetľuje to Francisco Bracamonte, daňový partner v spoločnosti Kreston BSG Mexico.
V tejto súvislosti sa zaoberá pôvodom tohto pojmu v Modelovej dohode Organizácie pre hospodársku spoluprácu a rozvoj (OECD), jeho výkladom na základe Komentára k modelu, dôkazmi, ktoré môžu byť relevantné pre stanovenie skutočného vlastníka, daňovými dôsledkami nesplnenia tejto podmienky, ako aj niektorými zahraničnými súdnymi rozhodnutiami, ktoré prispeli k vymedzeniu jeho rozsahu.
1. Čo sa rozumie pod pojmom „skutočný vlastník“ na účely daňových zmlúv uzavretých Mexikom s cieľom zabrániť dvojitému zdaneniu?
Pojem „skutočný vlastník“ bol po prvýkrát zahrnutý do Vzorovej zmluvy OECD z roku 1977 v článkoch 10, 11 a 12 ako pravidlo proti zneužívaniu, ktoré vyplynulo z toho, že daňovníci využívali sprostredkovateľské spoločnosti na získanie výhod vyplývajúcich zo zmluvy pre osoby, ktoré neboli rezidentmi zmluvných štátov.
Tento pojem sa používa v článkoch 10 (dividendy), 11 (úroky) a 12 (licenčné poplatky), ktoré upravujú zdanenie takýchto príjmov a obmedzujú právo štátu pôvodu na ich zdanenie. V dôsledku toho ide o ustanovenia, ktoré sú najviac náchylné na zneužívanie zo strany rezidentov tretích štátov.
Pojem „skutočný vlastník“ nie je definovaný ani v Modelovej dohode OECD, ani v mexických daňových zmluvách, hoci článok 3 obsahuje niekoľko definícií na účely ich uplatňovania.
Pokiaľ ide o nedefinované pojmy, uvedený článok stanovuje, že majú význam, ktorý im priraďuje právny poriadok štátu uplatňujúceho zmluvu v súvislosti s daňami, na ktoré sa zmluva vzťahuje, pokiaľ z kontextu nevyplýva inak. V Mexiku, keďže daňou, na ktorú sa zmluva vzťahuje, je daň z príjmov, platnými právnymi predpismi sú právne predpisy upravujúce túto daň.
Tento zákon však nedefinuje pojem „skutočný vlastník“. Odkaz v článku 3 preto neurčuje jeho rozsah, a preto je potrebné vychádzať z všeobecných pravidiel výkladu medzinárodných zmlúv stanovených vo Viedenskom dohovore o zmluvnom práve. Ako sa vysvetľuje nižšie, tieto pravidlá vyžadujú, aby sa zmluva vykladala v dobrej viere v súlade s bežným významom jej pojmov, v ich kontexte a s ohľadom na jej predmet a účel.
Na účely tejto analýzy je potrebné najprv predstaviť znenie článkov 31 a 32 Viedenského dohovoru a následne na ich základe určiť, či je možné pri výklade pojmu „skutočný vlastník“ vychádzať z komentára.
Článok 31 stanovuje nasledovné:
„Zmluva sa vykladá v dobrej viere v súlade s bežným významom, ktorý sa pripisuje pojmom zmluvy v ich kontexte a s ohľadom na jej predmet a účel.“
Na základe tohto ustanovenia by sa dalo argumentovať, že Komentár k Vzorovej dohode OECD odráža bežný význam, ktorý zmluvné štáty pripisovali pojmu „skutočný vlastník“, pretože zmluva bola vyjednaná na základe tejto vzorovej dohody a Komentár bol nástrojom, prostredníctvom ktorého OECD vysvetľovala rozsah pôsobnosti jej ustanovení. Ak teda štáty tento pojem prevzali bez toho, aby ho definovali alebo sa odchýlili od týchto vysvetlení, možno z toho vyvodiť, že ho používali v zmysle, ktorý mu pripisoval Komentár v čase vyjednávania a uzatvárania zmluvy.
Ak sa uvedený výklad neprijme, je možné sa odvolať na článok 32 Viedenského dohovoru, ktorý povoľuje použitie doplnkových prostriedkov výkladu.
Článok 32 stanovuje nasledovné: „Na potvrdenie významu vyplývajúceho z uplatnenia článku 31 alebo na určenie tohto významu možno využiť doplnkové prostriedky výkladu, vrátane prípravných prác k zmluve a okolností jej uzavretia, ak výklad podľa článku 31: (a) ponecháva význam nejednoznačný alebo nejasný; alebo (b) vedie k výsledku, ktorý je zjavne absurdný alebo neprimeraný.“
Inými slovami, doplnkové prostriedky možno použiť až po uplatnení všeobecného interpretačného pravidla uvedeného v článku 31. Ich úlohou nie je nahradiť výklad odvodený z textu, kontextu, predmetu a účelu zmluvy, ale potvrdiť tento význam alebo ho určiť v prípade, ak zostáva nejednoznačný alebo nejasný, alebo vedie k zjavne absurdnému či neprimeranému výsledku.
Medzi týmito doplňujúcimi prostriedkami článok 32 výslovne uvádza prípravné práce a okolnosti uzavretia zmluvy. Komentár k vzorovej dohode OECD nepredstavuje prípravné práce k dvojstrannej dohode; verzie existujúce v čase rokovaní o dohode však možno považovať za súčasť okolností jej uzavretia, pretože dohoda bola vyrokovaná na základe tohto vzoru a komentár vysvetľuje význam a uplatňovanie jej ustanovení.
V tejto súvislosti Komentár k vzoru neobsahuje výslovnú definíciu skutočného vlastníka. Namiesto toho vysvetľuje okolnosti, za ktorých nemožno danú osobu považovať za skutočného vlastníka. Uvádza, že sprostredkovateľská spoločnosť túto podmienku nespĺňa, aj keď je právnym vlastníkom prijatých príjmov, ak sú jej právomoci v súvislosti s týmito príjmami natoľko obmedzené, že v praxi koná iba ako správca majetku, správca alebo sprostredkovateľ v mene inej osoby.
Osoba nie je skutočným vlastníkom, ak je jej právo na využívanie a požívanie príjmu obmedzené zákonnou alebo zmluvnou povinnosťou postúpiť ho inej osobe. Naopak, ak príjemca zachováva možnosť využívať a disponovať príjmom na vlastný účet bez toho, aby bol zo zákona alebo na základe zmluvy povinný ho previesť na tretiu osobu, mal by sa považovať za skutočného vlastníka.
Analýza by sa preto mala zamerať nielen na to, kto formálne prijíma platbu, ale aj na to, kto má skutočne právo tento príjem využívať a požívať z neho úžitok. Ako už bolo uvedené, zástupcovia, nominovaní vlastníci, správcovia majetku, správcovia a určité sprostredkovateľské spoločnosti môžu byť vylúčení zo statusu skutočného vlastníka, ak konajú v mene tretej strany.
Uvedené prípady nie sú vyčerpávajúce, pretože rôzne právne systémy môžu uznávať aj iné mechanizmy, ktoré v praxi plnia podobné funkcie.
Je dôležité poznamenať, že pojem „skutočný vlastník“ používaný v daňových zmluvách sa líši od pojmu používaného v iných oblastiach, ako sú napríklad pravidlá boja proti praniu špinavých peňazí alebo režimy na identifikáciu konečných ovládajúcich beneficientov. Na účely zmlúv sa za skutočného vlastníka môže považovať subjekt, ktorý má právo používať a disponovať príjmom získaným na vlastný účet bez zákonnej alebo zmluvnej povinnosti previesť ho na tretiu stranu. Cieľom analýzy preto nie je identifikovať osobu, ktorá subjekt v konečnom dôsledku ovláda.
Pravidlo o skutočnom vlastníkovi je jedným z opatrení proti zneužívaniu obsiahnutých v zmluvách. V rámci akcie 6 projektu BEPS boli vypracované ďalšie opatrenia, vrátane zmeny a doplnenia preambuly, testu hlavného účelu (PPT) a pravidla obmedzenia výhod (LOB), ktoré boli začlenené do vzorového modelu z roku 2017 v preambule a v článku 29. Keďže väčšina mexických zmlúv bola dojednaná pred touto aktualizáciou, tieto opatrenia môžu byť začlenené do príslušných daňových dohôd prostredníctvom MLI: zmena a doplnenie preambuly podľa článku 6 a test hlavného účelu (PPT) alebo, ak je to vhodné, zjednodušené pravidlo obmedzenia výhod (LOB) podľa článku 7.
2. Aké dôkazy by sa mohli použiť na preukázanie, že daná osoba je skutočným vlastníkom?
Komentár k Vzorovej dohode OECD neposkytuje vyčerpávajúci zoznam dôkazov na preukázanie postavenia skutočného vlastníka. Príslušná dokumentácia bude závisieť od konkrétnych skutočností a okolností každého jednotlivého prípadu. Obhajoba však môže obsahovať nasledujúce dokumenty:
- Finančné výkazy, z ktorých vyplýva, že príjemca dividend, úrokov alebo licenčných poplatkov si prijaté príjmy ponecháva a nepredáva ich tretej strane, a ktoré preukazujú, že táto osoba vykonáva vlastnú činnosť a nepôsobí prevažne ako sprostredkovateľská spoločnosť.
- Daňové priznania príjemcu, ktoré potvrdzujú údaje uvedené vo finančných výkazoch a spôsob, akým bol príjem zaúčtovaný na daňové účely.
- Písomné čestné vyhlásenie vyhotovené pred notárom (affidavit), v ktorom príjemca uvádza, že v súvislosti s prijatým príjmom nevystupuje ako sprostredkovateľ a nie je zo zákona ani na základe zmluvy povinný tento príjem previesť na tretiu osobu.
- Štruktúra nadnárodnej skupiny, vrátane organizačnej schémy spoločnosti, popisu subjektov zúčastnených na transakcii, ako aj funkcií, ktoré vykonávajú, aktív, ktoré využívajú, a rizík, ktoré každý z nich znáša. Môžu sa zohľadniť aj dokumenty vysvetľujúce rozdelenie hospodárskych činností v rámci skupiny, vrátane, ak je to relevantné, informácií uvedených v správe podľa jednotlivých krajín, pokiaľ pomáhajú preukázať, že príjemca vykonáva skutočné činnosti a nie je iba sprostredkovateľskou spoločnosťou.
- Dohody týkajúce sa posudzovaných platieb, ako aj dohody o financovaní, licenčné zmluvy a ďalšie právne dokumenty súvisiace s transakciou, z ktorých vyplýva, že neexistuje žiadna zákonná ani zmluvná povinnosť previesť získané príjmy na inú osobu.
3. Aké daňové dôsledky vyplývajú z toho, že formálny príjemca platby nie je skutočným vlastníkom?
Články 10, 11 a 12 obmedzujú zrážku dane z príjmov v štáte pôvodu v prípade, ak sa dividendy, úroky alebo licenčné poplatky vyplácajú rezidentovi druhého zmluvného štátu.
Predtým, ako bol v roku 1977 do Vzorovej zmluvy OECD doplnený pojem „skutočný vlastník“, bolo obmedzenie zdaniteľného práva štátu zdroja viazané na to, aby bol príjem „vyplatený“ rezidentovi druhého zmluvného štátu. Toto znenie podporovalo názor, že stačí, ak je tento rezident bezprostredným alebo formálnym príjemcom platby, aj keď koná v mene inej osoby. Pojem skutočný vlastník bol zavedený s cieľom zabrániť takémuto čisto formálnemu výkladu výrazu „vyplatené“.
Ak teda formálny príjemca nie je skutočným vlastníkom, nebude mať nárok na výhody ustanovené v článkoch 10, 11 alebo 12 zmluvy v súvislosti s príslušným príjmom.
Štát zdroja môže preto uplatniť zrážku požadovanú podľa svojich vnútroštátnych právnych predpisov bez uplatnenia obmedzení zmluvy uvedených v týchto článkoch. V takejto situácii môže dôjsť k právnemu dvojitému zdaneniu, ak sú rovnaké príjmy zdanené tak v štáte zdroja, ako aj v štáte bydliska osoby oprávnenej na výhody vyplývajúce zo zmluvy.
4. Možno spoločnosť, ktorá získava financovanie od tretej strany a poskytuje úvery spoločnosti so sídlom v Mexiku, považovať za skutočného vlastníka úrokov?
Áno. Hoci sa to môže javiť ako v rozpore s vyššie uvedeným, je potrebné rozlišovať medzi subjektom, ktorý prijíma príjmy na vlastný účet, a subjektom, ktorý v súvislosti s týmito príjmami koná výlučne ako sprostredkovateľ, nominovaný zástupca alebo kanál. Skutočnosť, že spoločnosť je financovaná prostriedkami získanými od tretích strán, sama o sebe neznamená, že úroky, ktoré prijíma, podliehajú zmluvnej alebo zákonnej povinnosti previesť ich týmto tretím stranám.
Podľa komentára k vzorovému modelu OECD skutočnosť, že subjekt získa financovanie od banky alebo akejkoľvek inej tretej strany a použije tieto prostriedky na poskytnutie úveru subjektu so sídlom v Mexiku, sama o sebe neznamená, že tento subjekt pôsobí ako sprostredkovateľská spoločnosť alebo že prestáva byť skutočným vlastníkom úrokov, ktoré prijíma.
Komentár k Vzorovej dohode OECD rozlišuje medzi povinnosťou postúpiť prijatú platbu tretej strane – čo môže vylučovať postavenie skutočného vlastníka – a vlastnými nezávislými finančnými záväzkami príjemcu voči jeho veriteľom. Subjekt môže byť preto skutočným vlastníkom úrokov, ktoré prijíma, ak nekoná ako sprostredkovateľ, nominálny vlastník ani prepojená osoba a nie je zo zákona povinný tieto úroky previesť na inú osobu.
5. Ako by sa mal analyzovať pojem „skutočný vlastník“ v prípade, keď ide o daňovo transparentné subjekty?
Daňovo transparentný subjekt nie je sám zdanený z príjmov, ktoré dosahuje; namiesto toho sa tieto príjmy na daňové účely pripisujú jeho spoločníkom, členom alebo účastníkom. Ak ide o takýto subjekt, analýza musí začať identifikáciou osoby, ktorá získava príjem na účely zmluvy a môže si nárokovať výhody vyplývajúce zo zmluvy, a to ešte predtým, ako sa určí, či táto osoba spĺňa požiadavku skutočného vlastníka uvedenú v článkoch týkajúcich sa dividend, úrokov a licenčných poplatkov.
Pred analýzou skutočného vlastníctva je potrebné určiť, či sa zmluva uplatňuje, pretože sa na ňu môžu odvolávať iba rezidenti jedného alebo oboch zmluvných štátov. V prípade takýchto subjektov je potrebné posúdiť rezidenciu s ohľadom na osoby, ktorým sa príjem pripisuje na daňové účely.
Rezidentom zmluvného štátu je každá osoba, ktorá je podľa právnych predpisov tohto štátu povinná platiť dane na základe bydliska, miesta pobytu, miesta vedenia podnikania alebo akéhokoľvek iného kritéria podobnej povahy. Rezidentmi sú tiež samotný štát, jeho politické jednotky alebo miestne orgány a dôchodkové fondy uznané podľa právnych predpisov tohto štátu.
V súlade s tým je potrebné preskúmať, či sú partneri, členovia alebo účastníci rezidentmi zmluvného štátu a či spĺňajú ostatné požiadavky na uplatnenie výhod vyplývajúcich zo zmluvy.
Tento záver si vyžaduje zistenie, či na základe zmlúv uzavretých pred rokom 2017 mohli partneri s bydliskom v zmluvnom štáte uplatňovať nároky na výhody v súvislosti s príjmami získanými prostredníctvom daňovo transparentného subjektu, keďže tieto dokumenty sa týmto prípadom výslovne nezaoberali. Táto otázka je obzvlášť relevantná, pretože Mexiko uzavrelo väčšinu svojich zmlúv na základe verzií Vzorovej zmluvy OECD z obdobia pred rokom 2017. V týchto verziách článok 1 iba stanovoval, že zmluva sa vzťahuje na osoby, ktoré sú rezidentmi jedného alebo oboch zmluvných štátov, bez osobitného pravidla pre príjmy získané prostredníctvom daňovo transparentných subjektov. Odsek 2 bol k tomuto článku pridaný až v aktualizácii z roku 2017 s cieľom výslovne riešiť túto otázku.
Táto skutočnosť však nemusí nutne znamenať, že príjmy získané prostredníctvom daňovo transparentných subjektov boli vylúčené z výhod týchto zmlúv.
Komentár k vzorovej dohode vysvetľuje, že odsek 2 článku 1 potvrdil závery, ktoré predtým vypracovala OECD v súvislosti s partnerstvami, a rozšíril ich uplatňovanie na ďalšie daňovo transparentné subjekty a usporiadania.
Úvod k modelu tiež odmieta výklad zmien a doplnení jeho článkov alebo komentára a contrario, ako keby predchádzajúce znenie nevyhnutne viedlo k odlišným dôsledkom. Podľa môjho názoru teda skutočnosť, že v zmluvách uzavretých pred rokom 2017 chýba odsek 2 článku 1, nebráni tomu, aby príjmy získané prostredníctvom daňovo transparentného subjektu boli pripísané jeho partnerom, členom alebo účastníkom s bydliskom v zmluvnom štáte, ak im príslušné daňové právo tieto príjmy pripisuje.
Určenie osoby oprávnenej dovolávať sa zmluvy sa však odlišuje od identifikácie skutočného vlastníka príjmu. Skutočnosť, že príjem získaný prostredníctvom daňovo transparentného subjektu sa na účely zmluvy pripisuje jednému alebo viacerým spoločníkom s bydliskom v zmluvnom štáte, sama o sebe neznamená, že tieto osoby sú skutočnými vlastníkmi daného príjmu.
V tejto súvislosti sa v odseku 13 komentára k článku 1 výslovne uvádza:
13. Aj keď tento odsek zabezpečuje, že sa rôzne pravidlá priraďovania podľa dohovoru uplatňujú v rozsahu, v akom vnútroštátne právo považuje príjem získaný prostredníctvom daňovo transparentných subjektov za príjem rezidenta zmluvného štátu, nepredjímá to otázku, či je príjemca skutočným vlastníkom. Ak napríklad daňovo transparentné partnerstvo prijíma dividendy ako zástupca alebo nominovaný zástupca osoby, ktorá nie je spoločníkom, skutočnosť, že dividenda sa podľa vnútroštátneho práva daného zmluvného štátu môže považovať za príjem rezidenta zmluvného štátu, nebráni tomu, aby štát zdroja považoval ani partnerstvo, ani spoločníkov za skutočných vlastníkov dividend.
Ako je zrejmé, komentár jasne rozlišuje medzi pravidlami pripisovania príjmov, ktoré sa používajú na určenie toho, kto sa môže dovolávať zmluvy, a požiadavkou skutočného vlastníka uvedenou v článkoch o dividendách, úrokoch a licenčných poplatkoch. Preto aj v prípadoch, keď sa príjem môže na účely zmluvy považovať za príjem rezidenta zmluvného štátu, je naďalej potrebné určiť, či je táto osoba skutočným vlastníkom príslušného príjmu.
Napríklad subjekt založený v štáte B, ktorý sa podľa právnych predpisov tohto štátu považuje za daňovo transparentný, prijíma úroky vznikajúce v Mexiku. Podľa právnych predpisov štátu B sa tieto úroky na daňové účely pripisujú jeho partnerom, ktorí sú rezidentmi tohto štátu, a preto môžu byť práve oni osobami oprávnenými uplatniť zmluvu. Predpokladajme však, že subjekt pôsobí výlučne ako zástupca alebo agent tretej strany a je zo zákona alebo na základe zmluvy povinný tieto úroky odovzdať tejto strane. V takom prípade pripísanie príjmu spoločníkom na účely uplatniteľnosti zmluvy nebráni záveru, že ani právnická osoba, ani spoločníci nie sú skutočnými vlastníkmi úrokov, pretože príjem je prijatý v mene inej osoby.
Z toho vyplýva, že daňová transparentnosť sama osebe neurčuje, kto je skutočným vlastníkom. Najskôr je potrebné vyriešiť otázku uplatniteľnosti zmluvy tým, že sa určí, či sa príjem môže považovať za príjem rezidenta zmluvného štátu. Až potom by sa malo určiť, či je tento rezident skutočným vlastníkom príjmu.
6. Ak zmluvné štáty klasifikujú ten istý príjem odlišne, musí štát zdroja určiť, či je príjemca jeho skutočným vlastníkom v zmysle článku zmluvy, ktorý sa uplatňuje podľa vlastnej klasifikácie tohto štátu ? Napríklad, ak Mexiko klasifikuje platbu ako licenčný poplatok a druhý štát ju klasifikuje ako zisk z podnikania, musí Mexiko vykonať túto analýzu predtým, ako poskytne výhody podľa článku 12?
Áno. Ak sa zmluvné štáty nezhodujú v charakterizácii príjmu, každý štát musí zmluvu uplatňovať v súlade s charakterizáciou, ktorú prijal pre daný príjem. Ak teda Mexiko považuje platbu za licenčný poplatok, na ktorý sa vzťahuje článok 12, a posudzuje, či sa uplatňujú výhody zmluvy podľa tohto článku, môže tiež preskúmať, či je príjemca skutočným vlastníkom, pretože táto požiadavka je súčasťou uplatňovania samotného článku 12.
Skutočnosť, že druhý štát považuje tento príjem za podnikateľský zisk, na ktorý sa vzťahuje článok 7, ktorý neobsahuje požiadavku skutočného vlastníka, nebráni Mexiku v tom, aby uplatnilo článok 12 na základe vlastnej kvalifikácie tejto platby ako licenčného poplatku a aby posúdilo, či príjemca spĺňa požiadavku skutočného vlastníka na účely nároku na výhody podľa tohto článku.
Ak však druhý zmluvný štát považuje tú istú platbu za podnikateľský zisk a nie za licenčný poplatok, spor sa už netýka skutočného vlastníctva. Kľúčovou otázkou sú v takom prípade dôsledky odlišnej charakterizácie toho istého príjmu zo strany zmluvných štátov. Komentár k článkom 23A a 23B sa konkrétne zaoberá takýmito konfliktmi v charakterizácii a ich vplyvom na metódy odstraňovania dvojitého zdanenia.
Napríklad podnik so sídlom v Mexiku uzatvorí zmluvu s podnikom so sídlom v štáte B, na základe ktorej tento podnik odovzdáva znalosti určené na zlepšenie výrobného procesu mexického podniku. Mexiko dospeje k záveru, že podnik zo štátu B prenáša nezverejnené technické znalosti (know-how) a že protihodnota je preto licenčným poplatkom, na ktorý sa vzťahuje článok 12. Na tomto základe Mexiko preskúma, či je podnik zo štátu B skutočným vlastníkom platby, a určí, či sa na licenčné poplatky vzťahujú výhody vyplývajúce zo zmluvy.
Štát B môže na druhej strane usúdiť, že podnik iba poskytoval služby s využitím svojich odborných znalostí, bez toho, aby odovzdal zákazníkovi utajené technické znalosti. Podľa tohto výkladu by platba nepredstavovala licenčný poplatok, ale obchodný zisk, na ktorý sa vzťahuje článok 7.
V tejto situácii môže spor spočívať v rozdielnom výklade toho, či dané skutočnosti spadajú pod zmluvnú definíciu licenčných poplatkov. Komentár k článkom 23A a 23B výslovne odlišuje takéto prípady od tých, v ktorých oba štáty vychádzajú z rovnakých skutočností, ale na účely zmluvy tento príjem charakterizujú odlišne.
Pojem „skutočný vlastník“ preto naďalej zostáva relevantný pre uplatňovanie článku 12 v Mexiku. Ak sa oba zmluvné štáty zhodujú na relevantných skutočnostiach, ale líšia sa vo výklade alebo uplatňovaní ustanovení zmluvy, ako v predchádzajúcom príklade, Komentár k vzorovej zmluve OECD uznáva, že štát bydliska musí poskytnúť úľavu od dvojitého zdanenia podľa článku 23A alebo 23B, podľa toho, čo sa uplatňuje.
Situácia je iná, ak rozpor vyplýva z odlišného posúdenia skutkového stavu. V takom prípade samotný komentár uznáva, že zdrojový štát a štát bydliska sa môžu nezhodovať v otázkach skutkového stavu konkrétneho prípadu a štát bydliska nie je povinný prijať skutkové posúdenie zdrojového štátu na účely udelenia oslobodenia alebo započítania. Za týchto okolností sa spor musí vyriešiť prostredníctvom postupu vzájomnej dohody podľa článku 25 zmluvy.
7. Stačí status skutočného vlastníka na to, aby bolo možné využívať výhody daňovej zmluvy?
Samotný status skutočného vlastníka nestačí na to, aby bolo možné využívať výhody daňovej zmluvy. V komentári k článkom 10, 11 a 12 sa uvádza, že tento pojem predstavuje osobitné pravidlo, ktorého cieľom je zabrániť tomu, aby sprostredkovatelia alebo iba formálni príjemcovia neoprávnene získavali výhody vyplývajúce zo zmluvy.
Konkrétne sa v komentári k článku 10 objasňuje, že postavenie skutočného vlastníka samo osebe nestačí na získanie výhod vyplývajúcich zo zmluvy, pretože tieto výhody môžu byť zamietnuté v prípadoch zneužitia, a to aj vtedy, ak príjemca túto podmienku spĺňa. Odmietnutie môže vychádzať z testu hlavného účelu alebo z pravidla obmedzenia výhod uvedeného v článku 29 zmluvy, prípadne môže byť začlenené prostredníctvom článku 7 MLI.
Komentár k článku 11 (úroky) rovnako uznáva, že k zneužívaniu môže dôjsť aj v prípade, ak je skutočným vlastníkom spoločnosť so sídlom v druhom zmluvnom štáte.
Z toho vyplýva, že analýza skutočného vlastníka sama o sebe nestačí na posúdenie nároku na výhody vyplývajúce zo zmluvy. Osoba môže túto podmienku spĺňať, a napriek tomu jej môžu byť výhody vyplývajúce zo zmluvy odoprené, ak dochádza k zneužívaniu zmluvy.
Z toho vyplýva, že vzorová zmluva OECD a jej komentár uvádzajú, že skutočný vlastník je jednou z podmienok na získanie určitých výhod vyplývajúcich zo zmluvy, čo však nevylučuje uplatňovanie iných ustanovení zameraných na zabránenie zneužívaniu zmluvy. Osoba môže byť skutočným vlastníkom a napriek tomu jej môžu byť odmietnuté výhody vyplývajúce zo zmluvy, ak sa uplatňujú pravidlá alebo zásady zamerané na zabránenie zneužívaniu.
8. Aké stanovisko zaujaly zahraničné súdy k výkladu pojmu „skutočný vlastník“?
Na medzinárodnej úrovni boli zverejnené rôzne súdne rozhodnutia týkajúce sa výkladu pojmu „skutočný vlastník“. Ako príklad uvádzame nižšie zhrnutie dvoch zahraničných rozhodnutí týkajúcich sa vyplácania dividend a licenčných poplatkov, a to na základe skutkového stavu a odôvodnenia príslušných súdov.
a) Dividendy: Prévost Car Inc. proti Kráľovnej
Súd: Federálny odvolací súd Kanady.
Dátum: 26. február 2009.
Fakty
Spoločnosť Prévost Car Inc., spoločnosť so sídlom v Kanade zaoberajúca sa výrobou autobusov, vyplatila dividendy svojmu priamemu akcionárovi, spoločnosti Prévost Holding B.V., ktorá má sídlo v Holandsku.
Spoločnosť Prévost Holding B.V. bola založená s cieľom držať majetkový podiel v kanadskej spoločnosti. Akcionármi tejto holandskej spoločnosti boli spoločnosti Volvo Bussar Corporation so sídlom vo Švédsku a Henlys Group PLC so sídlom v Spojenom kráľovstve, ktoré mali v vlastníckej štruktúre približne rovnaké podiely.
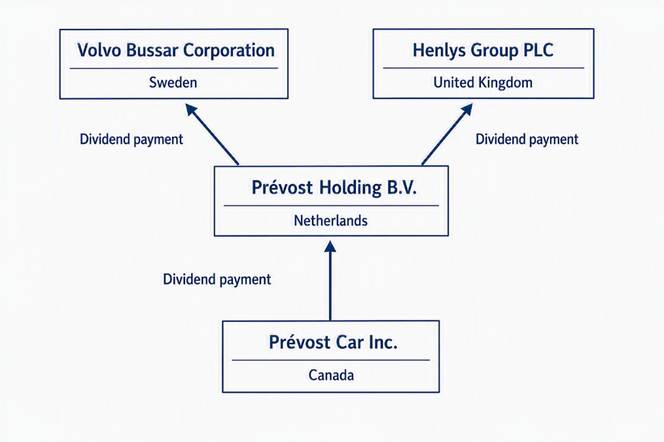
Kanadská daňová správa tvrdila, že spoločnosť Prévost Holding B.V. nebola skutočným príjemcom dividend vyplatených kanadskou spoločnosťou. Podľa názoru daňovej správy holandský subjekt fungoval výlučne ako sprostredkovateľská spoločnosť medzi kanadským zdrojom príjmu a konečnými švédskymi a britskými akcionármi.
Kanadská daňová správa tvrdila, že hoci boli dividendy legálne vyplatené spoločnosti Prévost Holding B.V., ekonomické výhody boli v skutočnosti od začiatku určené pre spoločnosti Volvo Bussar Corporation a Henlys Group PLC. Zdôraznila, že holandská spoločnosť následne rozdelila dividendy v sumách, ktoré sa v podstate rovnali sumám prijatým z Kanady.
Na základe toho Kanadská daňová správa považovala švédskych a britských akcionárov za skutočných skutočných vlastníkov dividend a tvrdila, že holandská spoločnosť nemôže uplatňovať výhody vyplývajúce z daňovej zmluvy medzi Kanadou a Holandskom.
Rozsudok
Súd zamietol stanovisko Kanadskej daňovej agentúry a konštatoval, že spoločnosť Prévost Holding B.V. bola skutočným vlastníkom dividend.
Pri dosiahnutí tohto záveru súd preskúmal právne postavenie holandskej spoločnosti a konštatoval, že bola právnym vlastníkom akcií kanadskej spoločnosti. Zistil tiež, že spoločnosť prijala dividendy vo vlastnom mene a na vlastný účet.
Súd zdôraznil, že žiadna zákonná, zmluvná ani dôvernícka povinnosť nezaväzovala spoločnosť Prévost Holding B.V., aby dividendy bezodkladne previedla na spoločnosti Volvo Bussar Corporation alebo Henlys Group PLC. Po prijatí boli finančné prostriedky pod kontrolou holandskej spoločnosti a mohli byť zadržané, reinvestované alebo rozdelené v súlade s rozhodnutiami jej riadiacich orgánov.
Súd tiež konštatoval, že akcionári spoločnosti nemajú automatické právo na dividendy, ktoré spoločnosť získala. Pokiaľ nie je prijaté rozhodnutie o rozdelení zisku, príjem patrí spoločnosti, ktorá ho získala, a zostáva pod jej kontrolou a ekonomickým rizikom.
Súd konštatoval, že skutočný vlastník je osoba, ktorá má právo používať, užívať, kontrolovať a nakladať s prijatými príjmami. Naopak, osoba, ktorá koná výlučne ako zástupca, nominálny vlastník, správca majetku alebo obyčajný sprostredkovateľ, ktorej úlohou je odovzdať finančné prostriedky tretej strane, nemôže byť považovaná za skutočného vlastníka.
V danom prípade následné vyplatenie dividend spoločnosťou Prévost Holding B.V. svojim akcionárom nepreukázalo povinnosť prerozdelenia príjmov ani nezmenilo holandský subjekt na čisto sprostredkovateľskú spoločnosť. Dôkazy naopak ukázali, že spoločnosť mala plnú právnu spôsobilosť rozhodovať o tom, ako budú prijaté finančné prostriedky použité.
Z týchto dôvodov súd dospel k záveru, že spoločnosť Prévost Holding B.V. bola skutočným vlastníkom dividend na účely daňovej zmluvy medzi Kanadou a Holandskom, a preto mala nárok na výhody vyplývajúce z tejto zmluvy.
b) Licenčné poplatky: Velcro Canada Inc. proti Kráľovnej
Súd: Daňový súd Kanady.
Dátum: 22. februára 2012.
Fakty
Spoločnosť Velcro Canada Inc., so sídlom v Kanade, uhradila licenčné poplatky za používanie rôznych ochranných známok, patentov a technológií využívaných v rámci svojej podnikateľskej činnosti. Platby boli uhradené spoločnosti Velcro Holdings B.V., ktorá má sídlo v Holandsku a je súčasťou nadnárodnej skupiny Velcro.
Podniková štruktúra skupiny stanovovala, že spoločnosť Velcro Holdings B.V. bude držiteľom určitých práv na využívanie duševného vlastníctva skupiny. Táto holandská spoločnosť mala tiež zmluvné vzťahy so spoločnosťou Velcro Industries B.V., prepojenou osobou so sídlom na Holandských Antilách – v jurisdikcii, ktorej nástupcom je v tejto veci v súčasnosti Curaçao –, ktorej poskytovala platby na základe vnútroskupinových dohôd.
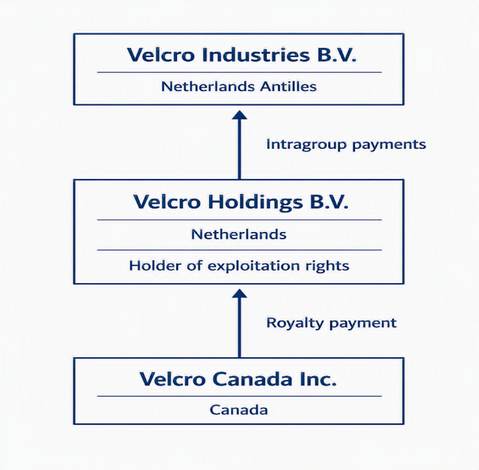
Kanadská daňová správa tvrdila, že spoločnosť Velcro Holdings B.V. nebola skutočným vlastníkom licenčných poplatkov prijatých z Kanady. Podľa tejto správy holandská spoločnosť fungovala výlučne ako sprostredkovateľská spoločnosť medzi kanadským platiteľom a subjektom so sídlom na Holandských Antilách.
Kanadská daňová správa tvrdila, že podstatná časť licenčných poplatkov, ktoré prijala spoločnosť Velcro Holdings B.V., bola nakoniec prevedená na spoločnosť Velcro Industries B.V. a že holandský subjekt preto nemal skutočný ekonomický záujem na týchto príjmoch. Na základe toho tvrdila, že skutočným skutočným vlastníkom licenčných poplatkov bol subjekt z Holandských Antíl, a nie spoločnosť so sídlom v Holandsku.
Kanadská daňová správa sa preto snažila odmietnuť uplatnenie výhod vyplývajúcich z daňovej zmluvy medzi Kanadou a Holandskom s odôvodnením, že holandský subjekt pôsobil výlučne ako prepojovacia spoločnosť.
Rozsudok
Súd zamietol stanovisko Kanadskej daňovej správy a konštatoval, že spoločnosť Velcro Holdings B.V. bola skutočným vlastníkom licenčných poplatkov.
Pri dosiahnutí tohto záveru súd podrobne preskúmal zmluvy medzi spoločnosťami a zistil, že spoločnosť Velcro Holdings B.V. prijala licenčné poplatky vo vlastnom mene a na vlastný účet. Zistil tiež, že jej platobné záväzky voči spoločnosti Velcro Industries B.V. vyplývali z nezávislých zmlúv a neznamenali automatický ďalší prevod tých istých súm, ktoré prijala z Kanady.
Súd zdôraznil, že základným znakom spoločnosti typu „conduit“ je povinnosť, ktorá zbavuje príjemcu voľnej úvahy pri nakladaní s príjmom. Z dôkazov však vyplynulo, že spoločnosť Velcro Holdings B.V. si zachovala právnu aj ekonomickú schopnosť využívať, spravovať a nakladať s prijatými príjmami.
Súd tiež konštatoval, že licenčné poplatky boli zaradené do majetku holandskej spoločnosti, boli uložené na jej vlastných účtoch a podliehali rozhodnutiam jej konateľov. Subjekt prevzal podnikateľskú zodpovednosť, riadil vlastnú činnosť a niesol určité ekonomické riziká spojené so svojou činnosťou.
Súd konštatoval, že následná platba významnej časti prijatých súm inému subjektu v rámci skupiny nestačila na to, aby sa poprel status skutočného vlastníka. Rozhodujúca bola otázka, či právna alebo zmluvná povinnosť vyžadovala automatické postúpenie finančných prostriedkov a zbavila bezprostredného príjemcu rozhodovacej právomoci.
Po preskúmaní firemnej a zmluvnej dokumentácie súd dospel k záveru, že spoločnosť Velcro Holdings B.V. si zachovala vlastníctvo, kontrolu, právo na užívanie a výnosy z prijatých licenčných poplatkov. Preto ju nebolo možné považovať za obyčajného zástupcu, nominovaného zástupcu alebo sprostredkovateľa konajúceho v mene iného subjektu.
Súd preto konštatoval, že spoločnosť Velcro Holdings B.V. bola skutočným vlastníkom licenčných poplatkov na účely daňovej zmluvy medzi Kanadou a Holandskom a mala nárok na výhody z nej vyplývajúce. Tento precedens je považovaný za kľúčový prípad týkajúci sa skutočného vlastníctva, pretože potvrdil, že následné platby v rámci nadnárodnej skupiny nestačia na popretie tohto statusu, ak prijímajúci subjekt si zachováva kontrolu nad príjmom a právom s ním nakladať.
Záver týkajúci sa oboch rozhodnutí
V oboch prípadoch súdy konštatovali, že následné platby akcionárom alebo prepojeným subjektom neboli dostatočným dôvodom na popretie postavenia skutočného vlastníka. Tento záver vychádzal zo skutočnosti, že príjemca si zachoval kontrolu nad príjmom a právom s ním nakladať, pričom nebol viazaný žiadnou zákonnou ani zmluvnou povinnosťou postúpiť ho tretej strane.

