Francisco Bracamonte
Associé fiscal chez Kreston BSG
Le bénéficiaire effectif dans les conventions fiscales du Mexique
September 24, 2026
Il est essentiel de bien comprendre la notion de « bénéficiaire effectif » telle qu’elle est définie dans les conventions fiscales mexicaines visant à éviter la double imposition, car il s’agit d’une condition préalable à l’accès aux avantages prévus par ces conventions en matière de dividendes, d’intérêts et de redevances. Francisco Bracamonte, associé spécialisé en fiscalité chez Kreston BSG Mexico, vous explique pourquoi.
À cette fin, il examine l’origine de ce concept dans la Convention type de l’Organisation de coopération et de développement économiques (OCDE), son interprétation à la lumière du Commentaire sur la Convention type, les éléments de preuve susceptibles d’être pertinents pour établir la propriété effective, les conséquences fiscales du non-respect de cette condition, ainsi que certaines décisions judiciaires étrangères qui ont contribué à en définir la portée.
1. Que faut-il entendre par « bénéficiaire effectif » aux fins des conventions fiscales conclues par le Mexique en vue d’éviter la double imposition ?
Le terme « bénéficiaire effectif » a été introduit pour la première fois dans la Convention-modèle de l’OCDE de 1977, aux articles 10, 11 et 12, en tant que règle anti-abus visant à contrer le recours par les contribuables à des sociétés intermédiaires afin de faire bénéficier des avantages prévus par la convention des personnes qui n’étaient pas résidentes des États contractants.
Ce concept est utilisé dans les articles 10 (dividendes), 11 (intérêts) et 12 (redevances), qui régissent l’imposition de ces revenus et limitent le droit de l’État de la source à les imposer. Par conséquent, ce sont ces dispositions qui sont les plus exposées à des montages abusifs impliquant des résidents d’États tiers.
Le terme « bénéficiaire effectif » n’est défini ni dans le Modèle de convention de l’OCDE ni dans les conventions fiscales du Mexique, bien que l’article 3 contienne plusieurs définitions aux fins de leur application.
En ce qui concerne les termes non définis, cet article prévoit qu’ils ont le sens qui leur est attribué par la législation de l’État qui applique la convention relative aux impôts visés par celle-ci, sauf si le contexte exige une interprétation différente. Au Mexique, l’impôt visé par la convention étant l’impôt sur le revenu, la législation applicable est celle régissant cet impôt.
Toutefois, cette loi ne donne pas de définition du terme « bénéficiaire effectif ». La référence figurant à l’article 3 n’en détermine donc pas la portée, et il convient de se référer aux règles générales d’interprétation des traités internationaux énoncées dans la Convention de Vienne sur le droit des traités. Comme expliqué ci-après, ces règles exigent qu’un traité soit interprété de bonne foi, conformément au sens ordinaire de ses termes, dans leur contexte et à la lumière de son objet et de son but.
Aux fins de la présente analyse, il convient tout d’abord d’exposer le contenu des articles 31 et 32 de la Convention de Vienne, puis de s’en servir pour déterminer si l’on peut s’appuyer sur le Commentaire pour interpréter la notion de « bénéficiaire effectif ».
L’article 31 dispose ce qui suit :
« Un traité doit être interprété de bonne foi conformément au sens ordinaire à attribuer aux termes du traité dans leur contexte et à la lumière de son objet et de son but. »
Sur la base de cette disposition, on pourrait faire valoir que le Commentaire sur le Modèle de convention de l’OCDE reflète le sens ordinaire que les États contractants attribuaient au terme « bénéficiaire effectif », car la convention a été négociée sur la base de ce Modèle et que le Commentaire constituait l’instrument par lequel l’OCDE expliquait la portée de ses dispositions. Ainsi, si les États ont repris ce terme sans le définir ni s’écarter de ces explications, on peut en déduire qu’ils l’ont utilisé dans le sens que lui attribuait le Commentaire au moment où la convention a été négociée et conclue.
Si l’interprétation qui précède n’est pas acceptée, il est possible de se référer à l’article 32 de la Convention de Vienne, qui autorise le recours à des moyens d’interprétation complémentaires.
L’article 32 dispose ce qui suit : « Il est possible de recourir à des moyens d’interprétation complémentaires, notamment aux travaux préparatoires du traité et aux circonstances de sa conclusion, afin de confirmer le sens résultant de l’application de l’article 31, ou de déterminer ce sens lorsque l’interprétation selon l’article 31 : (a) laisse le sens ambigu ou obscur ; ou (b) conduit à un résultat manifestement absurde ou déraisonnable. »
En d’autres termes, les moyens d’interprétation subsidiaires ne peuvent être utilisés qu’après avoir appliqué la règle générale d’interprétation énoncée à l’article 31. Leur fonction n’est pas de se substituer à l’interprétation tirée du texte, du contexte, de l’objet et du but du traité, mais de confirmer ce sens ou de le déterminer lorsqu’il reste ambigu ou obscur, ou lorsqu’il conduit à un résultat manifestement absurde ou déraisonnable.
Parmi ces éléments complémentaires, l’article 32 mentionne expressément les travaux préparatoires et les circonstances entourant la conclusion du traité. Le Commentaire sur la Convention type de l’OCDE ne constitue pas un document de travail préparatoire au traité bilatéral ; toutefois, les versions existant au moment de la négociation du traité peuvent être considérées comme faisant partie des circonstances de sa conclusion, car le traité a été négocié sur la base de ce modèle et le Commentaire explique la signification et l’application de ses dispositions.
À cet égard, le Commentaire sur le Modèle ne contient pas de définition expresse du bénéficiaire effectif. Il explique en revanche les circonstances dans lesquelles une personne ne peut être considérée comme telle. Il précise qu’une société intermédiaire ne remplit pas cette condition, même si elle est le propriétaire légal des revenus perçus, lorsque ses pouvoirs sur ces revenus sont si limités qu’en pratique, elle agit simplement en tant que fiduciaire, administrateur ou intermédiaire pour le compte d’une autre personne.
Une personne n’est pas considérée comme le bénéficiaire effectif lorsque son droit d’utiliser et de jouir des revenus est limité par une obligation légale ou contractuelle de les céder à une autre personne. À l’inverse, lorsque le bénéficiaire conserve la possibilité d’utiliser et de jouir des revenus pour son propre compte, sans être légalement ou contractuellement tenu de les transférer à un tiers, il doit être considéré comme le bénéficiaire effectif.
En conséquence, l’analyse doit porter non seulement sur la personne qui reçoit officiellement le paiement, mais aussi sur celle qui détient effectivement le droit d’utiliser et de jouir de ce revenu. Comme indiqué précédemment, les représentants, les prête-noms, les fiduciaires, les administrateurs et certaines sociétés intermédiaires peuvent être exclus de la qualité de bénéficiaire effectif lorsqu’ils agissent pour le compte d’un tiers.
Les cas susmentionnés ne constituent pas une liste exhaustive, car différents systèmes juridiques peuvent reconnaître d’autres dispositifs qui remplissent des fonctions similaires dans la pratique.
Il est important de noter que la notion de « bénéficiaire effectif » utilisée dans les conventions fiscales diffère de celle employée dans d’autres domaines, tels que les règles de lutte contre le blanchiment d’argent ou les régimes d’identification des bénéficiaires exerçant le contrôle ultime. Aux fins des conventions, si une entité a le droit d’utiliser et de jouir des revenus perçus pour son propre compte, sans obligation légale ou contractuelle de les transférer à un tiers, elle peut être considérée comme le bénéficiaire effectif. L’analyse ne vise donc pas à identifier la personne physique qui contrôle en dernier ressort l’entité.
La règle du bénéficiaire effectif fait partie des mesures anti-abus prévues dans les conventions. L’action n° 6 du projet BEPS a mis au point d’autres mesures, notamment la modification du préambule, le critère de l’objectif principal (PPT) et la règle de limitation des avantages (LOB), qui ont été intégrées dans le Modèle de 2017, dans le préambule et à l’article 29. La plupart des conventions conclues par le Mexique ayant été négociées avant cette mise à jour, ces mesures peuvent être intégrées dans les conventions fiscales concernées par le biais du MLI : la modification du préambule en vertu de l’article 6 et le critère de l’objectif principal (PPT) ou, le cas échéant, la règle simplifiée de limitation des avantages (LOB) en vertu de l’article 7.
2. Quels éléments de preuve pourraient être utilisés pour établir qu’une personne est le bénéficiaire effectif ?
Le Commentaire sur la Convention type de l’OCDE ne fournit pas de liste exhaustive des éléments de preuve permettant d’établir le statut de bénéficiaire effectif. Les pièces justificatives pertinentes dépendront des faits et des circonstances propres à chaque cas. Néanmoins, un dossier de défense pourrait inclure les documents suivants :
- Des états financiers montrant que le bénéficiaire des dividendes, des intérêts ou des redevances conserve les revenus perçus et ne les transfère pas à un tiers, et démontrant qu’il exerce ses propres activités et ne fonctionne pas principalement comme une société intermédiaire.
- Les déclarations d’impôt sur le revenu du bénéficiaire, afin de corroborer les informations figurant dans les états financiers et de vérifier la manière dont les revenus ont été pris en compte à des fins fiscales.
- Une déclaration écrite sous serment faite devant un notaire (affidavit) dans laquelle le bénéficiaire déclare qu’il n’agit pas en tant qu’intermédiaire concernant les revenus perçus et qu’il n’est pas tenu, en vertu de la loi ou d’un contrat, de les transférer à un tiers.
- La structure du groupe multinational, comprenant l’organigramme du groupe, une description des entités participant à l’opération, ainsi que les fonctions exercées, les actifs utilisés et les risques assumés par chacune d’entre elles. Les documents expliquant la répartition des activités économiques au sein du groupe peuvent également être pris en considération, y compris, le cas échéant, les informations figurant dans le rapport pays par pays, dans la mesure où celles-ci contribuent à démontrer que le bénéficiaire exerce des activités réelles et n’est pas simplement une société intermédiaire.
- Les accords relatifs aux paiements faisant l’objet de l’examen, ainsi que les accords de financement, les contrats de licence et tout autre acte juridique lié à l’opération, démontrant l’absence d’obligation légale ou contractuelle de transférer les revenus perçus à un tiers.
3. Quelles sont les conséquences fiscales lorsque le bénéficiaire formel du paiement n’est pas le bénéficiaire effectif ?
Les articles 10, 11 et 12 limitent la retenue à la source de l’impôt sur le revenu dans l’État d’origine lorsque des dividendes, des intérêts ou des redevances sont versés à un résident de l’autre État contractant.
Avant que la notion de « bénéficiaire effectif » ne soit ajoutée à la Convention-type de l’OCDE en 1977, la limitation du droit d’imposition de l’État de la source était liée au fait que les revenus soient « versés à » un résident de l’autre État contractant. Cette formulation allait dans le sens de l’idée selon laquelle il suffisait que ce résident soit le bénéficiaire immédiat ou formel du paiement, même s’il agissait pour le compte d’une autre personne. Le concept de « bénéficiaire effectif » a été introduit afin d’éviter cette interprétation purement formelle de l’expression « versé à ».
En conséquence, si le bénéficiaire nominal n’est pas le bénéficiaire effectif, il ne pourra prétendre aux avantages prévus aux articles 10, 11 ou 12 de la convention en ce qui concerne les revenus en question.
L’État de la source peut donc prélever la retenue à la source prévue par sa législation nationale sans appliquer les restrictions prévues par ces articles de la convention. Dans ce cas, une double imposition juridique peut survenir si le même revenu est imposé à la fois dans l’État de la source et dans l’État de résidence de la personne ayant droit aux avantages de la convention.
4. Une société qui obtient un financement auprès d’un tiers et accorde des prêts à une société résidente au Mexique peut-elle être considérée comme le bénéficiaire effectif de ces intérêts ?
Oui. Bien que cela puisse sembler en contradiction avec ce qui précède, il convient d’établir une distinction entre une entité qui perçoit des revenus pour son propre compte et une entité qui agit uniquement en tant qu’agent, mandataire ou intermédiaire en ce qui concerne ces revenus. Le fait qu’une société soit financée par des fonds provenant de tiers ne signifie pas, en soi, que les intérêts qu’elle perçoit soient soumis à une obligation contractuelle ou légale de les transférer à ces tiers.
Selon le Commentaire sur le Modèle de l’OCDE, le fait qu’une entité obtienne un financement auprès d’une banque ou de tout autre tiers et utilise ces fonds pour accorder un prêt à une entité résidente au Mexique ne signifie pas, en soi, qu’elle agit en tant que société intermédiaire ou qu’elle cesse d’être le bénéficiaire effectif des intérêts qu’elle perçoit.
Le Commentaire sur la Convention-type de l’OCDE établit une distinction entre l’obligation de reverser à un tiers un paiement reçu — ce qui peut exclure le statut de bénéficiaire effectif — et les obligations financières propres et indépendantes du bénéficiaire envers ses créanciers. Une entité peut donc être le bénéficiaire effectif des intérêts qu’elle perçoit lorsqu’elle n’agit pas en tant qu’agent, mandataire ou intermédiaire et qu’elle n’est pas légalement tenue de transférer ces mêmes intérêts à une autre personne.
5. Comment convient-il d’analyser la notion de « bénéficiaire effectif » lorsque des entités fiscalement transparentes sont en cause ?
Une entité fiscalement transparente n’est pas elle-même imposée sur les revenus qu’elle perçoit ; ces revenus sont plutôt attribués, à des fins fiscales, à ses associés, membres ou participants. Lorsqu’une telle entité est en cause, l’analyse doit commencer par identifier la personne qui perçoit les revenus au sens de la convention et qui est en droit de bénéficier des avantages prévus par celle-ci, avant de déterminer si cette personne remplit les conditions relatives au bénéficiaire effectif énoncées dans les articles concernant les dividendes, les intérêts et les redevances.
Avant d’analyser la question de la propriété effective, il convient de déterminer si la convention s’applique, car seuls les résidents de l’un des États contractants ou des deux peuvent s’y prévaloir. Dans le cas de ces entités, il convient d’examiner la résidence des personnes auxquelles les revenus sont attribués à des fins fiscales.
Est considéré comme résident d’un État contractant toute personne qui, en vertu de la législation de cet État, est assujettie à l’impôt dans cet État en raison de son domicile, de sa résidence, du lieu de direction de ses activités ou de tout autre critère de nature similaire. L’État lui-même, ses subdivisions politiques ou ses collectivités locales, ainsi que les fonds de pension reconnus en vertu de la législation de cet État, sont également considérés comme résidents.
En conséquence, il convient d’examiner si les associés, les membres ou les participants sont résidents d’un État contractant et s’ils remplissent les autres conditions requises pour bénéficier des avantages prévus par la convention.
Cette conclusion nécessite de déterminer si, en vertu des traités conclus avant 2017, les partenaires résidant dans un État contractant pouvaient prétendre à des avantages au titre des revenus provenant d’une entité fiscalement transparente, car ces instruments ne traitaient pas expressément de ce cas. Cette question revêt une importance particulière, car le Mexique a conclu la plupart de ses conventions sur la base des versions antérieures à 2017 de la Convention-modèle de l’OCDE. Dans ces versions, l’article 1er prévoyait simplement que la convention s’appliquait aux personnes résidant dans l’un ou les deux États contractants, sans règle spécifique concernant les revenus provenant d’entités fiscalement transparentes. Le paragraphe 2 n’a été ajouté à cet article que lors de la mise à jour de 2017 afin de traiter expressément cette question.
Cette circonstance ne signifie toutefois pas nécessairement que les revenus provenant d’entités fiscalement transparentes aient été exclus du bénéfice de ces conventions.
Le Commentaire sur le Modèle explique que le paragraphe 2 de l’article 1er confirmait les conclusions précédemment formulées par l’OCDE concernant les sociétés de personnes et étendait leur application à d’autres entités et montages fiscalement transparents.
L’introduction au Modèle rejette également l’interprétation a contrario des modifications apportées à ses articles ou à son commentaire, comme si la formulation antérieure entraînait nécessairement des conséquences différentes. À mon sens, par conséquent, l’absence du paragraphe 2 de l’article 1er dans les traités antérieurs à 2017 n’empêche pas que les revenus provenant d’une entité fiscalement transparente soient attribués à ses associés, membres ou participants résidant dans un État contractant lorsque la législation fiscale applicable leur attribue ces revenus.
La détermination de la personne habilitée à invoquer la convention est néanmoins distincte de l’identification du bénéficiaire effectif des revenus. Le fait que des revenus provenant d’une entité fiscalement transparente soient attribués, aux fins de la convention, à un ou plusieurs associés résidant dans un État contractant ne signifie pas, en soi, que ces personnes soient les bénéficiaires effectifs de ces revenus.
Sur ce point, le paragraphe 13 du Commentaire sur l’article 1er précise expressément :
13. Même si ce paragraphe garantit que les différentes règles d’imputation prévues par la Convention s’appliquent dans la mesure où le droit interne considère les revenus provenant d’entités fiscalement transparentes comme les revenus d’un résident d’un État contractant, il ne préjuge en rien de la question de savoir si le bénéficiaire est le bénéficiaire effectif. Lorsque, par exemple, une société de personnes fiscalement transparente perçoit des dividendes en tant qu’agent ou mandataire d’une personne qui n’est pas associée, le fait que ces dividendes puissent être considérés comme des revenus d’un résident d’un État contractant en vertu du droit interne de cet État n’empêche pas l’État de la source de considérer que ni la société de personnes ni ses associés ne sont les bénéficiaires effectifs de ces dividendes.
Comme on peut le constater, le Commentaire établit une distinction claire entre les règles d’attribution des revenus utilisées pour déterminer qui peut invoquer la convention et l’exigence relative au bénéficiaire effectif prévue dans les articles relatifs aux dividendes, aux intérêts et aux redevances. Ainsi, même lorsque des revenus peuvent être considérés comme provenant d’un résident d’un État contractant au sens de la convention, il reste nécessaire de déterminer si cette personne est le bénéficiaire effectif des revenus en question.
Par exemple, une entité constituée dans l’État B et considérée comme fiscalement transparente en vertu de la législation de cet État perçoit des intérêts provenant du Mexique. En vertu de la législation de l’État B, ces intérêts sont attribués à ses associés résidents à des fins fiscales ; ce sont donc eux qui peuvent être habilités à invoquer la convention. Supposons toutefois que l’entité agisse uniquement en tant que représentant ou mandataire d’un tiers et soit légalement ou contractuellement tenue de reverser ces intérêts à ce tiers. Dans ce cas, l’imputation des revenus aux associés aux fins de l’applicabilité de la convention n’empêche pas de conclure que ni l’entité ni les associés ne sont les bénéficiaires effectifs de ces intérêts, car les revenus sont perçus pour le compte d’une autre personne.
Par conséquent, la transparence fiscale ne permet pas à elle seule de déterminer qui est le bénéficiaire effectif. Il convient tout d’abord de déterminer si le revenu peut être considéré comme provenant d’un résident d’un État contractant afin de statuer sur l’applicabilité de la convention. Ce n’est qu’ensuite qu’il y a lieu de déterminer si ce résident est le bénéficiaire effectif du revenu.
6. Lorsque les États contractants qualifient différemment un même revenu, l’État de la source doit-il déterminer si le bénéficiaire est son bénéficiaire effectif au regard de l’article de la convention applicable, conformément à la qualification qu’il en donne lui-même ? Par exemple, si le Mexique qualifie un paiement de redevance et que l’autre État le qualifie de bénéfices d’entreprise, le Mexique doit-il procéder à cette analyse avant d’accorder les avantages prévus à l’article 12 ?
Oui. Lorsque les États contractants divergent quant à la qualification d’un revenu, chaque État doit appliquer la convention conformément à la qualification qu’il attribue au revenu en question. Par conséquent, si le Mexique considère que le paiement constitue une redevance visée à l’article 12 et examine si les avantages prévus par cet article s’appliquent, il peut également vérifier si le bénéficiaire est le bénéficiaire effectif, car cette condition fait partie intégrante de l’application de l’article 12 lui-même.
Le fait que l’autre État considère ces revenus comme des bénéfices d’entreprise régis par l’article 7, qui ne prévoit pas de condition relative au bénéficiaire effectif, n’empêche pas le Mexique d’appliquer l’article 12 conformément à sa propre qualification du paiement en tant que redevance et de déterminer si le bénéficiaire remplit la condition relative au bénéficiaire effectif pour bénéficier des avantages prévus par cet article.
Toutefois, lorsque l’autre État contractant considère ce même paiement comme un bénéfice d’entreprise plutôt que comme une redevance, le litige ne porte plus sur la propriété effective. La question fondamentale réside alors dans les conséquences de la qualification différente, par les États contractants, d’un même revenu. Le commentaire des articles 23A et 23B traite spécifiquement de ces conflits de qualification et de leur incidence sur les méthodes d’élimination de la double imposition.
Par exemple, une entreprise résidente au Mexique conclut un contrat avec une entreprise résidente de l’État B, en vertu duquel cette dernière lui transfère des connaissances destinées à améliorer son processus de production. Le Mexique conclut que l’entreprise de l’État B transfère des connaissances techniques non divulguées (savoir-faire) et que la contrepartie constitue donc une redevance visée à l’article 12. Sur cette base, le Mexique examine si l’entreprise de l’État B est le bénéficiaire effectif du paiement et détermine si les avantages prévus par la convention fiscale pour les redevances s’appliquent.
L’État B, quant à lui, pourrait considérer que l’entreprise s’est contentée de fournir des services en mettant à profit ses connaissances spécialisées, sans pour autant transférer au client des connaissances techniques non divulguées. Selon cette interprétation, le paiement ne constituerait pas une redevance, mais des bénéfices d’entreprise relevant de l’article 7.
Dans ce cas, le litige peut porter sur une divergence d’interprétation quant à savoir si les faits relèvent de la définition des redevances donnée par la convention. Le commentaire des articles 23A et 23B distingue expressément ces cas de ceux dans lesquels les deux États partent des mêmes faits mais qualifient différemment les revenus aux fins de la convention.
La notion de « bénéficiaire effectif » reste donc pertinente pour l’application de l’article 12 par le Mexique. Lorsque les deux États contractants s’accordent sur les faits pertinents mais divergent quant à l’interprétation ou à l’application des dispositions de la convention, comme dans l’exemple précédent, le Commentaire du Modèle de l’OCDE reconnaît que l’État de résidence doit accorder l’allègement de la double imposition prévu à l’article 23A ou 23B, selon le cas.
La situation est différente lorsque la divergence résulte d’une appréciation différente des faits. Dans ce cas, le Commentaire reconnaît lui-même que l’État d’origine et l’État de résidence peuvent être en désaccord sur les faits propres à l’affaire en question, et que l’État de résidence n’est pas tenu d’adopter l’appréciation des faits de l’État d’origine aux fins de l’octroi d’une exonération ou d’un crédit d’impôt. Dans ces circonstances, le différend doit être réglé par la procédure d’accord amiable prévue à l’article 25 de la convention.
7. Le statut de bénéficiaire effectif suffit-il pour bénéficier des avantages d’une convention fiscale ?
Le statut de bénéficiaire effectif ne suffit pas, à lui seul, pour bénéficier des avantages d’une convention fiscale. Le commentaire sur les articles 10, 11 et 12 précise que ce concept constitue une règle spécifique visant à empêcher les intermédiaires ou les bénéficiaires purement formels d’obtenir indûment les avantages prévus par la convention.
En particulier, le commentaire de l’article 10 précise que le statut de bénéficiaire effectif ne suffit pas à lui seul pour bénéficier des avantages prévus par la convention, car ces avantages peuvent être refusés en cas d’abus, même lorsque le bénéficiaire remplit cette condition. Ce refus peut se fonder sur le critère de l’objectif principal ou sur une règle de limitation des avantages prévue à l’article 29 de la convention, ou encore être intégré par le biais de l’article 7 du MLI.
Le commentaire de l’article 11 (intérêts) reconnaît également que des situations abusives peuvent se présenter même lorsque le bénéficiaire effectif est une société résidente de l’autre État contractant.
Il s’ensuit que l’analyse du bénéficiaire effectif n’épuise pas l’examen requis pour bénéficier des avantages prévus par la convention. Une personne peut remplir cette condition et se voir néanmoins refuser les avantages prévus par la convention en cas d’utilisation abusive de celle-ci.
En conséquence, le Modèle de convention de l’OCDE et son commentaire montrent que la qualité de bénéficiaire effectif constitue l’une des conditions requises pour bénéficier de certains avantages prévus par la convention, mais qu’elle n’exclut pas l’application d’autres dispositions visant à prévenir l’abus de convention. Une personne peut être le bénéficiaire effectif et se voir néanmoins refuser les avantages prévus par la convention lorsque des règles ou principes anti-abus s’appliquent.
8. Quelle position les juridictions étrangères ont-elles adoptée concernant l’interprétation de la notion de « bénéficiaire effectif » ?
Diverses décisions judiciaires relatives à l’interprétation de la notion de « bénéficiaire effectif » ont été publiées à l’échelle internationale. À titre d’exemple, deux décisions étrangères concernant le versement de dividendes et de redevances sont résumées ci-dessous, sur la base des faits et du raisonnement des juridictions concernées.
a) Dividendes : Prévost Car Inc. c. La Reine
Juridiction : Cour d’appel fédérale du Canada.
Date : 26 février 2009.
Faits
Prévost Car Inc., une société résidente du Canada exerçant son activité dans la fabrication d’autobus, a versé des dividendes à son actionnaire direct, Prévost Holding B.V., une société résidente des Pays-Bas.
Prévost Holding B.V. avait été constituée dans le but de détenir la participation dans la société canadienne. Les actionnaires de la société néerlandaise étaient Volvo Bussar Corporation, établie en Suède, et Henlys Group PLC, établie au Royaume-Uni, qui détenaient des participations à peu près égales dans la structure de propriété.
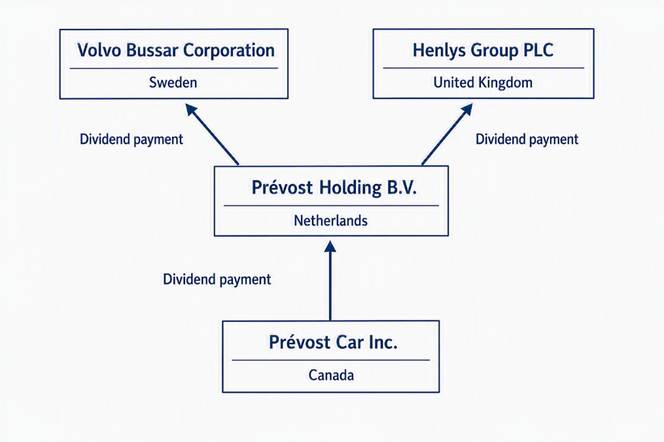
L’Agence du revenu du Canada a fait valoir que Prévost Holding B.V. n’était pas le véritable bénéficiaire des dividendes versés par la société canadienne. Selon l’Agence, l’entité néerlandaise ne servait que de société intermédiaire entre la source canadienne des revenus et les actionnaires finaux suédois et britanniques.
L’Agence du revenu du Canada a fait valoir que, bien que les dividendes aient été légalement versés à Prévost Holding B.V., les avantages économiques étaient en réalité destinés, dès le départ, à Volvo Bussar Corporation et à Henlys Group PLC. Elle a souligné que la société néerlandaise avait par la suite distribué des dividendes d’un montant sensiblement équivalent à ceux reçus du Canada.
Sur cette base, l’Agence du revenu du Canada a considéré que les actionnaires suédois et britanniques étaient les véritables bénéficiaires effectifs des dividendes et a affirmé que la société néerlandaise ne pouvait pas prétendre aux avantages prévus par la convention fiscale entre le Canada et les Pays-Bas.
Jugement
La Cour a rejeté la position de l’Agence du revenu du Canada et a estimé que Prévost Holding B.V. était le bénéficiaire effectif des dividendes.
Pour parvenir à cette conclusion, la Cour a examiné le statut juridique de l’entité néerlandaise et a relevé qu’elle était le propriétaire légal des actions de la société canadienne. Elle a également constaté que la société avait perçu les dividendes en son propre nom et pour son propre compte.
La Cour a souligné qu’aucune obligation légale, contractuelle ou fiduciaire n’imposait à Prévost Holding B.V. de transférer immédiatement les dividendes à Volvo Bussar Corporation ou à Henlys Group PLC. Une fois reçus, les fonds relevaient du contrôle de la société néerlandaise et pouvaient être conservés, réinvestis ou distribués conformément aux décisions prises par ses organes de direction.
La Cour a également précisé que les actionnaires d’une société ne disposent d’aucun droit automatique sur les dividendes perçus par celle-ci. Tant qu’aucune décision de distribution n’a été prise par la société, ces revenus appartiennent à la société qui les a perçus et restent sous son contrôle et sous sa responsabilité économique.
La Cour a estimé que la notion de « bénéficiaire effectif » désigne la personne ayant le droit d’utiliser, de jouir, de contrôler et de disposer des revenus perçus. En revanche, une personne agissant uniquement en tant qu’agent, prête-nom, fiduciaire ou simple intermédiaire chargé de transférer des fonds à un tiers ne peut être considérée comme le bénéficiaire effectif.
Dans le cas d’espèce, les distributions ultérieures de dividendes effectuées par Prévost Holding B.V. à ses actionnaires n’ont pas démontré l’existence d’une obligation de répercussion ni transformé l’entité néerlandaise en une simple société intermédiaire. Au contraire, les éléments de preuve ont montré qu’elle disposait de la pleine capacité juridique pour déterminer l’utilisation des fonds reçus.
Pour ces raisons, la Cour a conclu que Prévost Holding B.V. était le bénéficiaire effectif des dividendes au sens de la convention fiscale entre le Canada et les Pays-Bas et qu’elle pouvait donc bénéficier des avantages prévus par cette convention.
b) Redevances : Velcro Canada Inc. c. La Reine
Tribunal : Tribunal fiscal du Canada.
Date : 22 février 2012.
Faits
Velcro Canada Inc., une société établie au Canada, a versé des redevances pour l’utilisation de diverses marques, brevets et technologies mis en œuvre dans le cadre de ses activités. Ces paiements ont été versés à Velcro Holdings B.V., une société établie aux Pays-Bas et appartenant au groupe multinational Velcro.
La structure organisationnelle du groupe prévoyait que Velcro Holdings B.V. détienne certains droits d’exploitation relatifs à la propriété intellectuelle du groupe. La société néerlandaise entretenait également des relations contractuelles avec Velcro Industries B.V., une entité liée établie aux Antilles néerlandaises — juridiction dont Curaçao est désormais le successeur aux fins de la présente affaire — à laquelle elle effectuait des paiements en vertu d’accords intragroupe.
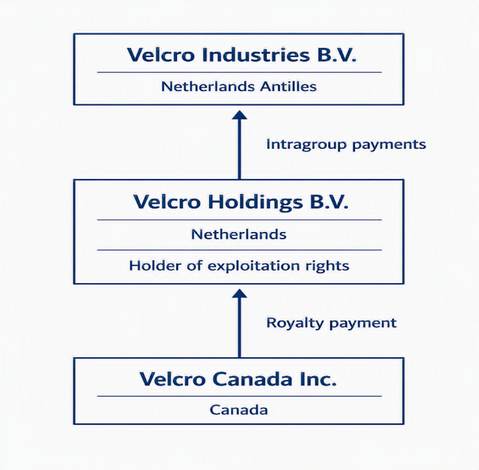
L’Agence du revenu du Canada a fait valoir que Velcro Holdings B.V. n’était pas le bénéficiaire effectif des redevances perçues au Canada. Selon l’Agence, la société néerlandaise ne servait que d’intermédiaire entre le payeur canadien et l’entité résidant aux Antilles néerlandaises.
L’Agence du revenu du Canada a fait valoir qu’une partie substantielle des redevances perçues par Velcro Holdings B.V. était finalement transférée à Velcro Industries B.V. et que l’entité néerlandaise n’avait donc pas d’intérêt économique réel dans ces revenus. Sur cette base, elle a affirmé que le véritable bénéficiaire effectif des redevances était l’entité des Antilles néerlandaises plutôt que la société résidente des Pays-Bas.
L’Agence du revenu du Canada a donc cherché à refuser l’application des avantages de la convention fiscale entre le Canada et les Pays-Bas au motif que l’entité néerlandaise agissait uniquement en tant que société intermédiaire.
Jugement
La Cour a rejeté la position de l’Agence du revenu du Canada et a estimé que Velcro Holdings B.V. était le bénéficiaire effectif des redevances.
Pour parvenir à cette conclusion, la Cour a examiné en détail les accords conclus entre les sociétés et a constaté que Velcro Holdings B.V. percevait les redevances en son propre nom et pour son propre compte. Elle a également constaté que ses obligations de paiement envers Velcro Industries B.V. découlaient d’accords indépendants et n’impliquaient pas la répercussion automatique des montants reçus du Canada.
La Cour a souligné qu’une caractéristique fondamentale d’une société intermédiaire réside dans l’existence d’une obligation privant le bénéficiaire de toute marge d’appréciation quant à l’affectation des revenus. Les éléments de preuve ont toutefois montré que Velcro Holdings B.V. conservait la capacité juridique et économique d’utiliser, de gérer et de disposer des revenus perçus.
La Cour a également relevé que les redevances étaient intégrées au patrimoine de la société néerlandaise, versées sur ses propres comptes et soumises aux décisions de ses administrateurs. L’entité assumait des responsabilités d’entreprise, gérait ses propres opérations et supportait certains risques économiques liés à ses activités.
La Cour a déclaré que le versement ultérieur d’une partie importante des sommes reçues à une autre entité du groupe ne suffisait pas à nier le statut de bénéficiaire effectif. La question déterminante était de savoir si une obligation légale ou contractuelle imposait le transfert automatique des fonds et privait le destinataire immédiat de son pouvoir de décision.
Après avoir examiné les documents sociaux et contractuels, le tribunal a conclu que Velcro Holdings B.V. conservait la possession, le contrôle, l’usage et la jouissance des redevances perçues. Elle ne pouvait donc pas être considérée comme un simple mandataire, prête-nom ou intermédiaire agissant pour le compte d’une autre entité.
En conséquence, la Cour a estimé que Velcro Holdings B.V. était le bénéficiaire effectif des redevances au sens de la convention fiscale entre le Canada et les Pays-Bas et qu’elle avait droit aux avantages qui en découlent. Ce précédent est considéré comme une affaire de référence en matière de propriété effective, car il a confirmé que les paiements ultérieurs au sein d’un groupe multinational ne suffisent pas à nier ce statut lorsque l’entité bénéficiaire conserve le contrôle du revenu et le pouvoir d’en disposer.
Conclusion concernant ces deux décisions
Dans les deux cas, les tribunaux ont estimé que les versements ultérieurs aux actionnaires ou à des entités liées ne suffisaient pas à nier le statut de bénéficiaire effectif. Cette conclusion reposait sur le fait que le bénéficiaire conservait le contrôle des revenus et le pouvoir d’en disposer, sans être soumis à une obligation légale ou contractuelle de les transférer à un tiers.

