Francisco Bracamonte
Sócio de Impostos na Kreston BSG
Titular efetivo nos acordos fiscais do México
24 de Setembro, 2026
É fundamental perceber o conceito de «beneficiário efetivo» nos tratados fiscais do México para evitar a dupla tributação, pois é um requisito para aceder aos benefícios previstos nesses tratados no que diz respeito a dividendos, juros e royalties. Francisco Bracamonte, sócio da área fiscal da Kreston BSG México, explica.
Para tal, analisa a origem do conceito na Convenção-Modelo da Organização para a Cooperação e Desenvolvimento Económico (OCDE), a sua interpretação à luz do Comentário à Convenção-Modelo, os elementos de prova que podem ser relevantes para determinar a titularidade efetiva, as consequências fiscais do incumprimento desta condição e algumas decisões judiciais estrangeiras que ajudaram a definir o seu âmbito de aplicação.
1. O que se deve entender por «beneficiário efetivo» para efeitos dos acordos fiscais celebrados pelo México com vista a evitar a dupla tributação?
O termo «beneficiário efetivo» foi introduzido pela primeira vez na Convenção-Modelo da OCDE de 1977, nos artigos 10.º, 11.º e 12.º, como uma regra antiabuso decorrente da utilização, por parte dos contribuintes, de sociedades de passagem para obter benefícios decorrentes dos tratados a favor de pessoas que não eram residentes nos Estados Contratantes.
Este conceito é utilizado nos artigos 10.º (dividendos), 11.º (juros) e 12.º (royalties), que regulam a tributação desses rendimentos e limitam o direito do Estado de origem de os tributar. Consequentemente, estas são as disposições mais suscetíveis a esquemas abusivos que envolvam residentes de Estados terceiros.
O termo «beneficiário efetivo» não está definido na Convenção Modelo da OCDE nem nos tratados fiscais do México, apesar de o artigo 3.º conter várias definições para efeitos da sua aplicação.
No que diz respeito aos termos não definidos, esse artigo estabelece que estes terão o significado que lhes for atribuído pela legislação do Estado que aplica o tratado relativamente aos impostos a que este se aplica, a menos que o contexto exija o contrário. No México, como o imposto abrangido pelo tratado é o imposto sobre o rendimento, a legislação aplicável é a que rege esse imposto.
No entanto, essa lei não define o que significa «titular efetivo». A referência no artigo 3.º não determina, portanto, o seu âmbito de aplicação, pelo que é preciso recorrer às regras gerais de interpretação de tratados internacionais estabelecidas na Convenção de Viena sobre o Direito dos Tratados. Conforme explicado abaixo, essas regras exigem que um tratado seja interpretado de boa-fé, de acordo com o sentido comum dos seus termos, no seu contexto e à luz do seu objeto e finalidade.
Para esta análise, é preciso primeiro apresentar o conteúdo dos artigos 31.º e 32.º da Convenção de Viena e, em seguida, utilizá-lo para determinar se o Comentário pode servir de base para interpretar o termo «beneficiário efetivo».
O artigo 31.º dispõe o seguinte:
«Um tratado deve ser interpretado de boa-fé, de acordo com o sentido comum a atribuir aos termos do tratado no seu contexto e à luz do seu objeto e finalidade.»
Com base nesta disposição, pode-se argumentar que o Comentário à Convenção-Modelo da OCDE reflete o significado comum que os Estados Contratantes atribuíram ao termo «beneficiário efetivo», uma vez que o tratado foi negociado com base nesse Modelo e o Comentário foi o instrumento através do qual a OCDE explicou o âmbito das suas disposições. Assim, se os Estados reproduziram o termo sem o definir nem se afastar dessas explicações, pode-se inferir que o utilizaram no sentido que lhe foi atribuído pelo Comentário na altura em que o tratado foi negociado e celebrado.
Se a interpretação acima referida não for aceite, pode recorrer-se ao artigo 32.º da Convenção de Viena, que permite o recurso a meios suplementares de interpretação.
O artigo 32.º dispõe o seguinte: «Pode recorrer-se a meios suplementares de interpretação, incluindo os trabalhos preparatórios do tratado e as circunstâncias da sua celebração, para confirmar o sentido resultante da aplicação do artigo 31.º, ou para determinar o sentido quando a interpretação nos termos do artigo 31.º: (a) deixar o significado ambíguo ou obscuro; ou (b) conduzir a um resultado manifestamente absurdo ou irrazoável.»
Por outras palavras, só se pode recorrer a meios complementares depois de aplicar a regra geral de interpretação prevista no artigo 31.º. A função destes não é substituir a interpretação derivada do texto, do contexto, do objeto e da finalidade do tratado, mas sim confirmar esse significado ou determiná-lo quando este for ambíguo ou obscuro, ou quando conduzir a um resultado manifestamente absurdo ou irrazoável.
Entre esses meios complementares, o artigo 32.º menciona expressamente os trabalhos preparatórios e as circunstâncias em que o tratado foi celebrado. O Comentário à Convenção Modelo da OCDE não constitui trabalho preparatório para o tratado bilateral; no entanto, as versões existentes na altura em que o tratado foi negociado podem ser consideradas parte das circunstâncias da sua celebração, uma vez que o tratado foi negociado com base nesse Modelo e o Comentário explica o significado e a aplicação das suas disposições.
A este respeito, o Comentário ao Modelo não contém uma definição expressa de «beneficiário efetivo». Em vez disso, explica as circunstâncias em que uma pessoa não pode ser considerada como tal. Afirma que uma empresa de passagem não cumpre esta condição, mesmo que seja a titular legal dos rendimentos recebidos, quando os seus poderes sobre esses rendimentos são tão limitados que, na prática, atua meramente como fiduciária, administradora ou intermediária em nome de outra pessoa.
Uma pessoa não é considerada o beneficiário efetivo quando o seu direito de utilizar e usufruir dos rendimentos é limitado por uma obrigação legal ou contratual de os transferir para outra pessoa. Por outro lado, quando o destinatário mantém a capacidade de utilizar e usufruir do rendimento por conta própria, sem estar legalmente ou contratualmente obrigado a transferi-lo para um terceiro, deve ser considerado o beneficiário efetivo.
Assim, a análise deve centrar-se não só em quem recebe formalmente o pagamento, mas também em quem tem, de facto, o direito de utilizar e usufruir do rendimento. Como já foi referido, representantes, pessoas nomeadas, fiduciários, administradores e certas empresas de passagem podem ser excluídos do estatuto de titular efetivo quando atuam em nome de terceiros.
Os casos acima referidos não são exaustivos, porque diferentes sistemas jurídicos podem reconhecer outras modalidades que, na prática, desempenham funções semelhantes.
É importante notar que o conceito de beneficiário efetivo utilizado nos acordos fiscais difere do utilizado noutros domínios, como as regras de combate à lavagem de dinheiro ou os regimes de identificação dos beneficiários que exercem o controlo final. Para efeitos do tratado, se uma entidade tiver o direito de utilizar e usufruir dos rendimentos recebidos por conta própria, sem qualquer obrigação legal ou contratual de os transferir para um terceiro, pode ser considerada o beneficiário efetivo. A análise não visa, portanto, identificar a pessoa que controla, em última instância, a entidade.
A regra do beneficiário efetivo é uma das medidas antiabuso previstas nos tratados. A Ação 6 do Projeto BEPS desenvolveu outras medidas, incluindo a alteração do preâmbulo, o teste do objetivo principal (PPT) e a regra de limitação de benefícios (LOB), que foram incorporadas no Modelo de 2017 no preâmbulo e no artigo 29.º. Como a maioria dos tratados mexicanos foi negociada antes dessa atualização, estas medidas podem ser incorporadas nos acordos fiscais abrangidos através do MLI: a alteração do preâmbulo ao abrigo do artigo 6.º e o PPT ou, quando aplicável, a LOB simplificada ao abrigo do artigo 7.º.
2. Que provas podem ser utilizadas para comprovar que uma pessoa é o beneficiário efetivo?
O Comentário à Convenção-Modelo da OCDE não apresenta uma lista exaustiva de provas para determinar a qualidade de titular efetivo. A documentação relevante vai depender dos factos e circunstâncias específicas de cada caso. No entanto, um dossiê de defesa pode incluir os seguintes documentos:
- Demonstrações financeiras que comprovem que quem recebe os dividendos, juros ou royalties fica com os rendimentos recebidos e não os repassa a terceiros, e que demonstrem que essa entidade exerce as suas próprias atividades e não funciona, essencialmente, como uma empresa de passagem.
- As declarações de imposto sobre o rendimento do beneficiário, para confirmar as informações constantes das demonstrações financeiras e a forma como os rendimentos foram reconhecidos para efeitos fiscais.
- Uma declaração escrita sob juramento, feita perante um notário (declaração juramentada), na qual o destinatário afirma que não atua como intermediário no que diz respeito aos rendimentos recebidos e que não é obrigado, por lei ou por contrato, a transferi-los para terceiros.
- A estrutura do grupo multinacional, incluindo o organograma da empresa, uma descrição das entidades que participam na transação, bem como as funções desempenhadas, os ativos utilizados e os riscos assumidos por cada uma delas. Também podem ser considerados documentos que expliquem a repartição das atividades económicas no seio do grupo, incluindo, quando relevante, informações contidas no relatório país a país, na medida em que ajudem a demonstrar que o beneficiário exerce atividades reais e não é apenas uma empresa de fachada.
- Acordos relativos aos pagamentos em análise, bem como acordos de financiamento, acordos de licença e outros instrumentos jurídicos relacionados com a transação, que demonstrem a ausência de qualquer obrigação legal ou contratual de transferir os rendimentos recebidos para outra pessoa.
3. Que consequências fiscais surgem quando o destinatário formal do pagamento não é o beneficiário efetivo?
Os artigos 10.º, 11.º e 12.º limitam a retenção na fonte do imposto sobre o rendimento no Estado de origem quando são pagos dividendos, juros ou royalties a um residente do outro Estado Contratante.
Antes de o termo «beneficiário efetivo» ter sido adicionado à Convenção-Modelo da OCDE em 1977, a limitação do direito de tributação do Estado de origem estava ligada ao facto de o rendimento ser «pago a» um residente do outro Estado Contratante. Esta formulação apoiava a ideia de que bastava que esse residente fosse o destinatário imediato ou formal do pagamento, mesmo quando agisse em nome de outra pessoa. O conceito de «beneficiário efetivo» foi introduzido para evitar essa interpretação puramente formal da expressão «pago a».
Assim, se o destinatário formal não for o beneficiário efetivo, não terá direito aos benefícios previstos nos artigos 10.º, 11.º ou 12.º do tratado no que diz respeito aos rendimentos em questão.
O Estado de origem pode, por isso, aplicar a retenção na fonte exigida pela sua legislação nacional, sem aplicar as limitações do tratado previstas nesses artigos. Nessa situação, pode ocorrer dupla tributação jurídica se o mesmo rendimento for tributado tanto no Estado de origem como no Estado de residência da pessoa com direito aos benefícios do tratado.
4. Uma empresa que obtém financiamento de terceiros e concede empréstimos a uma empresa residente no México pode ser considerada a titular efetiva dos juros?
Sim. Embora isto possa parecer inconsistente com o que foi dito anteriormente, é preciso fazer uma distinção entre uma entidade que recebe rendimentos por conta própria e outra que atua exclusivamente como agente, representante ou intermediário no que diz respeito a esses rendimentos. O facto de uma empresa ser financiada com fundos obtidos de terceiros não significa, por si só, que os juros que recebe estejam sujeitos a uma obrigação contratual ou legal de serem transferidos para esses terceiros.
De acordo com o Comentário ao Modelo da OCDE, o facto de uma entidade obter financiamento de um banco ou de qualquer outro terceiro e utilizar esses fundos para conceder um empréstimo a uma entidade residente no México não significa, por si só, que ela atue como uma empresa de passagem ou que deixe de ser o titular efetivo dos juros que recebe.
O Comentário à Convenção-Modelo da OCDE faz a distinção entre a obrigação de repassar um pagamento recebido a um terceiro — o que pode impedir a qualidade de beneficiário efetivo — e as obrigações financeiras independentes do próprio destinatário para com os seus credores. Uma entidade pode, portanto, ser o beneficiário efetivo dos juros que recebe quando não atua como agente, representante ou intermediário e não é legalmente obrigada a transferir esses mesmos juros para outra pessoa.
5. Como é que se deve analisar o conceito de «beneficiário efetivo» quando estão envolvidas entidades fiscalmente transparentes?
Uma entidade fiscalmente transparente não é, por si só, tributada sobre os rendimentos que obtém; em vez disso, os rendimentos são atribuídos, para efeitos fiscais, aos seus sócios, membros ou participantes. Quando há uma entidade deste tipo envolvida, a análise tem de começar por identificar quem obtém os rendimentos para efeitos do tratado e quem pode reivindicar os benefícios do tratado, antes de se determinar se essa pessoa cumpre o requisito de «beneficiário efetivo» previsto nos artigos relativos a dividendos, juros e royalties.
Antes de analisar a titularidade efetiva, é preciso determinar se o tratado se aplica, porque só os residentes de um ou de ambos os Estados Contratantes podem invocá-lo. No caso dessas entidades, a residência tem de ser analisada em relação às pessoas a quem os rendimentos são atribuídos para efeitos fiscais.
É considerado residente de um Estado Contratante qualquer pessoa que, nos termos da legislação desse Estado, esteja sujeita a tributação nesse Estado por motivo de domicílio, residência, sede de gestão ou qualquer outro critério de natureza semelhante. O próprio Estado, as suas subdivisões políticas ou autoridades locais, bem como os fundos de pensões reconhecidos pela legislação desse Estado, também são considerados residentes.
Por conseguinte, é preciso verificar se os sócios, membros ou participantes são residentes de um Estado Contratante e se cumprem os restantes requisitos para usufruir dos benefícios do tratado.
Esta conclusão exige que se determine se, ao abrigo dos tratados celebrados antes de 2017, os parceiros residentes num Estado Contratante podiam reivindicar benefícios relativamente a rendimentos obtidos através de uma entidade fiscalmente transparente, uma vez que esses instrumentos não abordavam expressamente esse caso. A questão é particularmente relevante porque o México celebrou a maioria dos seus tratados com base em versões da Convenção Modelo da OCDE anteriores a 2017. Nessas versões, o artigo 1.º limitava-se a prever que a convenção se aplicava a pessoas residentes num ou em ambos os Estados Contratantes, sem uma regra específica para rendimentos obtidos através de entidades fiscalmente transparentes. O n.º 2 só foi adicionado a esse artigo na atualização de 2017 para abordar a questão de forma expressa.
Essa circunstância, no entanto, não significa necessariamente que os rendimentos obtidos através de entidades fiscalmente transparentes tenham sido excluídos dos benefícios desses tratados.
O Comentário ao Modelo explica que o n.º 2 do artigo 1.º confirmou as conclusões anteriormente elaboradas pela OCDE relativamente às sociedades em nome coletivo e alargou a sua aplicação a outras entidades e acordos fiscalmente transparentes.
A Introdução ao Modelo também rejeita a interpretação a contrario das alterações aos seus artigos ou ao Comentário, como se a redação anterior produzisse necessariamente consequências diferentes. Na minha opinião, portanto, a ausência do n.º 2 do artigo 1.º nos tratados anteriores a 2017 não impede que os rendimentos obtidos através de uma entidade fiscalmente transparente sejam atribuídos aos seus sócios, membros ou participantes residentes num Estado Contratante, desde que a legislação fiscal aplicável lhes atribua esses rendimentos.
A determinação da pessoa com direito a invocar o tratado é, no entanto, diferente da identificação do beneficiário efetivo do rendimento. O facto de o rendimento obtido através de uma entidade fiscalmente transparente ser atribuído, para efeitos do tratado, a um ou mais sócios residentes num Estado Contratante não significa, por si só, que essas pessoas sejam os beneficiários efetivos desse rendimento.
Sobre este ponto, o n.º 13 do Comentário ao Artigo 1.º afirma expressamente:
13. Mesmo quando este parágrafo garante que as várias regras de imputação da Convenção sejam aplicadas na medida em que a legislação nacional trate os rendimentos obtidos através de entidades fiscalmente transparentes como rendimentos de um residente de um Estado Contratante, isso não prejudica a questão de saber se o beneficiário é o proprietário efetivo. Quando, por exemplo, uma sociedade de pessoas fiscalmente transparente recebe dividendos na qualidade de agente ou representante de uma pessoa que não é sócio, o facto de o dividendo poder ser considerado rendimento de um residente de um Estado Contratante ao abrigo da legislação nacional desse Estado não impede que o Estado de origem considere que nem a sociedade de pessoas nem os sócios são os beneficiários efetivos dos dividendos.
Como se pode ver, o Comentário distingue claramente entre as regras de atribuição de rendimentos utilizadas para determinar quem pode invocar a convenção e o requisito do beneficiário efetivo previsto nos artigos relativos a dividendos, juros e royalties. Assim, mesmo nos casos em que os rendimentos possam ser considerados como auferidos por um residente de um Estado Contratante para efeitos do tratado, continua a ser necessário determinar se essa pessoa é o beneficiário efetivo dos rendimentos em questão.
Por exemplo, uma entidade constituída no Estado B e considerada fiscalmente transparente ao abrigo da legislação desse Estado recebe juros gerados no México. Segundo a legislação do Estado B, os juros são atribuídos aos seus sócios residentes para efeitos fiscais, pelo que podem ser eles as pessoas com direito a invocar o tratado. Suponha, no entanto, que a entidade atue exclusivamente como representante ou agente de um terceiro e seja legalmente ou contratualmente obrigada a repassar esses juros a essa parte. Nesse caso, a atribuição do rendimento aos sócios para efeitos da aplicabilidade do tratado não impede a conclusão de que nem a entidade nem os sócios são os beneficiários efetivos dos juros, porque o rendimento é recebido em nome de outra pessoa.
Por isso, a transparência fiscal, por si só, não determina quem é o beneficiário efetivo. A aplicabilidade do tratado tem de ser decidida primeiro, verificando se o rendimento pode ser considerado como proveniente de um residente de um Estado Contratante. Só depois é que se deve determinar se esse residente é o beneficiário efetivo do rendimento.
6. Quando os Estados Contratantes classificam o mesmo rendimento de forma diferente, o Estado de origem tem de determinar se o beneficiário é o seu titular efetivo, ao abrigo do artigo do tratado aplicável de acordo com a própria classificação desse Estado ? Por exemplo, se o México classificar um pagamento como uma remuneração por direitos de exploração e o outro Estado o classificar como lucros comerciais, o México tem de fazer essa análise antes de conceder os benefícios previstos no artigo 12.º?
Sim. Quando os Estados Contratantes têm interpretações diferentes, cada Estado tem de aplicar o tratado de acordo com a interpretação que adotar para o rendimento em questão. Por isso, se o México considerar o pagamento como uma royalty abrangida pelo artigo 12.º e avaliar se se aplicam os benefícios do tratado previstos nesse artigo, também pode verificar se o beneficiário é o proprietário efetivo, porque esse requisito faz parte da própria aplicação do artigo 12.º.
O facto de o outro Estado considerar esse rendimento como lucros comerciais regidos pelo artigo 7.º, que não prevê qualquer requisito de beneficiário efetivo, não impede o México de aplicar o artigo 12.º com base na sua própria caracterização do pagamento como uma royalty e de determinar se o destinatário cumpre o requisito de beneficiário efetivo para ter direito aos benefícios previstos nesse artigo.
No entanto, quando o outro Estado Contratante considera o mesmo pagamento como lucros comerciais e não como uma royalty, a controvérsia já não se centra na titularidade efetiva. A questão fundamental passa então a ser as consequências da caracterização diferente que os Estados Contratantes fazem da mesma receita. O Comentário aos artigos 23.º-A e 23.º-B aborda especificamente esses conflitos de caracterização e o seu efeito nos métodos de eliminação da dupla tributação.
Por exemplo, uma empresa com sede no México celebra um contrato com uma empresa com sede no Estado B, ao abrigo do qual esta última transfere conhecimentos destinados a melhorar o processo de produção da empresa mexicana. O México conclui que a empresa do Estado B transfere conhecimento técnico não divulgado (know-how) e que a contraprestação é, por isso, uma remuneração abrangida pelo artigo 12.º. Com base nisso, o México analisa se a empresa do Estado B é a beneficiária efetiva do pagamento e determina se se aplicam os benefícios do tratado relativos às remunerações.
O Estado B, por seu lado, pode considerar que a empresa se limitou a prestar serviços recorrendo aos seus conhecimentos especializados, sem transferir conhecimentos técnicos não divulgados para o cliente. Segundo essa interpretação, o pagamento não seria uma royalty, mas sim lucros comerciais regidos pelo artigo 7.º.
Nesta situação, o litígio pode envolver uma diferença de interpretação quanto ao facto de os factos se enquadrarem ou não na definição de royalties prevista no tratado. O Comentário aos artigos 23.º-A e 23.º-B distingue expressamente esses casos daqueles em que ambos os Estados partem dos mesmos factos, mas caracterizam os rendimentos de forma diferente para efeitos do tratado.
O conceito de beneficiário efetivo continua, portanto, a ser relevante para a aplicação do artigo 12.º pelo México. Quando ambos os Estados Contratantes concordam quanto aos factos relevantes, mas divergem na interpretação ou aplicação das disposições do tratado, como no exemplo anterior, o Comentário do Modelo da OCDE reconhece que o Estado de residência deve conceder a isenção da dupla tributação prevista no artigo 23.º-A ou 23.º-B, conforme aplicável.
A situação é diferente quando a discrepância decorre de uma avaliação diferente dos factos. Nesse caso, o próprio Comentário reconhece que o Estado de origem e o Estado de residência podem discordar sobre os factos do caso específico, e o Estado de residência não é obrigado a adotar a avaliação factual do Estado de origem para efeitos de concessão de isenção ou crédito. Nessas circunstâncias, o litígio tem de ser resolvido através do procedimento de acordo mútuo previsto no artigo 25.º do tratado.
7. O estatuto de beneficiário efetivo é suficiente para usufruir dos benefícios de um acordo fiscal?
O estatuto de titular efetivo não é, por si só, suficiente para obter os benefícios de um tratado fiscal. O Comentário aos artigos 10.º, 11.º e 12.º refere que este conceito é uma regra específica destinada a impedir que intermediários ou destinatários meramente formais obtenham indevidamente os benefícios do tratado.
Em particular, o Comentário ao Artigo 10.º esclarece que o estatuto de beneficiário efetivo não é, por si só, suficiente para obter os benefícios do tratado, porque esses benefícios podem ser recusados em casos de abuso, mesmo quando o beneficiário cumpre essa condição. A recusa pode basear-se no critério do objetivo principal ou numa regra de limitação de benefícios prevista no artigo 29.º do tratado ou incorporada através do artigo 7.º do MLI.
O Comentário ao Artigo 11.º (juros) também reconhece que podem surgir situações abusivas mesmo quando o beneficiário efetivo for uma empresa residente no outro Estado Contratante.
Daí que a análise do beneficiário efetivo não esgote a verificação necessária para a concessão dos benefícios previstos no tratado. Uma pessoa pode cumprir essa condição e, mesmo assim, ver-lhe negados os benefícios do tratado, caso este seja utilizado de forma abusiva.
Assim, a Convenção-Modelo da OCDE e o seu Comentário mostram que a titularidade efetiva é um dos requisitos para usufruir de certos benefícios previstos nos acordos, mas isso não exclui a aplicação de outras disposições destinadas a impedir o abuso desses acordos. Uma pessoa pode ser o titular efetivo e, mesmo assim, ver-lhe recusados os benefícios do acordo quando se aplicam regras ou princípios antiabuso.
8. Que posições têm assumido os tribunais estrangeiros quanto à interpretação do conceito de titularidade efetiva?
Foram publicadas a nível internacional várias decisões judiciais relativas à interpretação do conceito de titularidade efetiva. A título de exemplo, resumem-se abaixo duas decisões estrangeiras relativas a pagamentos de dividendos e royalties, com base nos factos e no raciocínio dos respetivos tribunais.
a) Dividendos: Prévost Car Inc. contra a Rainha
Tribunal: Tribunal Federal de Recurso do Canadá.
Data: 26 de fevereiro de 2009.
Factos
A Prévost Car Inc., uma empresa com sede no Canadá que se dedica ao fabrico de autocarros, distribuiu dividendos ao seu acionista direto, a Prévost Holding B.V., uma empresa com sede nos Países Baixos.
A Prévost Holding B.V. tinha sido constituída para deter a participação no capital social da empresa canadiana. Os acionistas da empresa holandesa eram a Volvo Bussar Corporation, com sede na Suécia, e a Henlys Group PLC, com sede no Reino Unido, que detinham participações aproximadamente iguais na estrutura acionista.
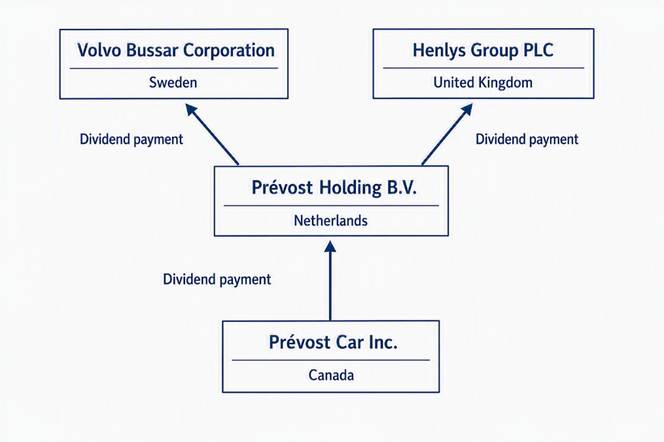
A Agência Fiscal do Canadá argumentou que a Prévost Holding B.V. não era a verdadeira beneficiária dos dividendos pagos pela empresa canadiana. Na opinião da Agência, a entidade holandesa funcionava apenas como uma empresa de passagem entre a fonte canadiana dos rendimentos e os acionistas finais suecos e britânicos.
A Agência Tributária do Canadá argumentou que, embora os dividendos tenham sido legalmente pagos à Prévost Holding B.V., os benefícios económicos se destinavam, na verdade, desde o início, à Volvo Bussar Corporation e à Henlys Group PLC. A agência salientou que a empresa holandesa distribuiu posteriormente dividendos em montantes substancialmente equivalentes aos que recebeu do Canadá.
Com base nisso, a Agência Fiscal do Canadá considerou que os acionistas suecos e britânicos eram os verdadeiros beneficiários efetivos dos dividendos e afirmou que a empresa holandesa não podia reivindicar benefícios ao abrigo do tratado fiscal entre o Canadá e os Países Baixos.
Acórdão
O Tribunal rejeitou a posição da Agência Fiscal do Canadá e considerou que a Prévost Holding B.V. era a titular efetiva dos dividendos.
Para chegar a essa conclusão, o Tribunal analisou a situação jurídica da entidade holandesa e constatou que esta era a proprietária legal das ações da empresa canadiana. Concluiu ainda que a empresa recebeu os dividendos em seu próprio nome e por sua própria conta.
O Tribunal salientou que não existia qualquer obrigação legal, contratual ou fiduciária que obrigasse a Prévost Holding B.V. a transferir imediatamente os dividendos para a Volvo Bussar Corporation ou para a Henlys Group PLC. Uma vez recebidos, os fundos ficavam sob o controlo da empresa holandesa e podiam ser retidos, reinvestidos ou distribuídos de acordo com as decisões tomadas pelos seus órgãos sociais.
O Tribunal afirmou ainda que os acionistas de uma empresa não têm qualquer direito automático aos dividendos recebidos pela empresa. Até que seja tomada uma decisão sobre a distribuição dos lucros, os rendimentos pertencem à empresa que os recebeu e permanecem sob o seu controlo e risco económico.
O Tribunal considerou que a propriedade efetiva identifica a pessoa que tem o direito de usar, usufruir, controlar e dispor dos rendimentos recebidos. Em contrapartida, uma pessoa que atue exclusivamente como agente, representante, fiduciário ou mero intermediário, com a obrigação de transferir fundos a um terceiro, não pode ser considerada o proprietário efetivo.
No caso em apreço, as distribuições de dividendos posteriores da Prévost Holding B.V. aos seus acionistas não demonstraram a existência de uma obrigação de repasse nem transformaram a entidade holandesa numa mera empresa de passagem. Pelo contrário, as provas demonstraram que esta tinha plena capacidade jurídica para decidir como os fundos recebidos seriam utilizados.
Por estas razões, o Tribunal concluiu que a Prévost Holding B.V. era a titular efetiva dos dividendos para efeitos do acordo fiscal entre o Canadá e os Países Baixos e que, por conseguinte, tinha direito aos benefícios previstos no acordo.
b) Royalties: Velcro Canada Inc. contra a Rainha
Tribunal: Tribunal Fiscal do Canadá.
Data: 22 de fevereiro de 2012.
Factos
A Velcro Canada Inc., uma empresa com sede no Canadá, efetuou pagamentos de royalties pela utilização de várias marcas registadas, patentes e tecnologias utilizadas na sua atividade. Os pagamentos foram efetuados à Velcro Holdings B.V., uma empresa com sede nos Países Baixos que faz parte do grupo multinacional Velcro.
A estrutura empresarial do grupo previa que a Velcro Holdings B.V. detivesse determinados direitos de exploração relacionados com a propriedade intelectual do grupo. A empresa holandesa também mantinha relações contratuais com a Velcro Industries B.V., uma entidade coligada com sede nas Antilhas Holandesas — uma jurisdição cujo sucessor, para efeitos deste assunto, é agora Curaçao — à qual efetuava pagamentos ao abrigo de acordos intragrupo.
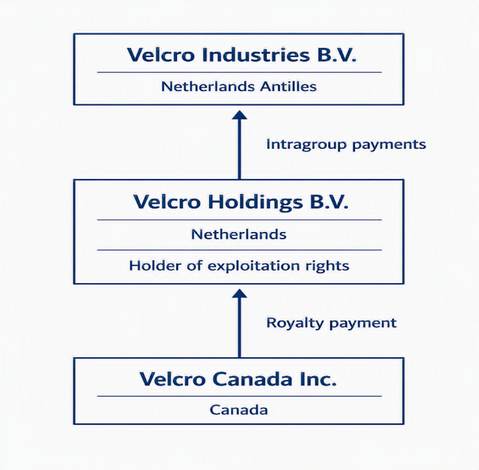
A Agência Fiscal do Canadá argumentou que a Velcro Holdings B.V. não era a proprietária efetiva dos direitos de autor recebidos do Canadá. Segundo a Agência, a empresa holandesa funcionava apenas como uma empresa de passagem entre o pagador canadiano e a entidade residente nas Antilhas Holandesas.
A Agência Fiscal do Canadá argumentou que uma parte substancial dos direitos de autor recebidos pela Velcro Holdings B.V. acabou por ser transferida para a Velcro Industries B.V. e que, por isso, a entidade holandesa não tinha um interesse económico genuíno nesses rendimentos. Com base nisso, afirmou que o verdadeiro beneficiário efetivo dos royalties era a entidade das Antilhas Neerlandesas e não a empresa residente nos Países Baixos.
A Agência Tributária do Canadá procurou, por isso, recusar os benefícios do tratado fiscal entre o Canadá e os Países Baixos, com o argumento de que a entidade holandesa atuava apenas como uma empresa de passagem.
Acórdão
O Tribunal rejeitou a posição da Agência Fiscal do Canadá e considerou que a Velcro Holdings B.V. era a proprietária beneficiária dos direitos de autor.
Para chegar a essa conclusão, o Tribunal analisou detalhadamente os acordos entre as empresas e concluiu que a Velcro Holdings B.V. recebia os royalties em seu próprio nome e por sua própria conta. Concluiu ainda que as suas obrigações de pagamento à Velcro Industries B.V. decorriam de acordos independentes e não implicavam a transferência automática dos mesmos montantes recebidos do Canadá.
O Tribunal sublinhou que uma característica fundamental de uma empresa de passagem é a existência de uma obrigação que priva o destinatário da liberdade de decidir sobre a utilização dos rendimentos. As provas, no entanto, demonstraram que a Velcro Holdings B.V. manteve a capacidade jurídica e económica de utilizar, gerir e dispor dos rendimentos recebidos.
O Tribunal também observou que as royalties integravam o ativo da empresa holandesa, eram depositadas nas suas próprias contas e estavam sujeitas às decisões dos seus administradores. A entidade assumia responsabilidades empresariais, mantinha as suas próprias operações e arcava com certos riscos económicos associados às suas atividades.
O Tribunal afirmou que o pagamento posterior de uma parte significativa dos montantes recebidos a outra entidade do grupo não era suficiente para negar o estatuto de titular efetivo. A questão relevante era saber se uma obrigação legal ou contratual exigia a transferência automática dos fundos e eliminava o poder de decisão do destinatário imediato.
Depois de analisar a documentação societária e contratual, o Tribunal concluiu que a Velcro Holdings B.V. mantinha a posse, o controlo, a utilização e o usufruto dos direitos de autor recebidos. Por isso, não podia ser considerada um mero agente, representante ou intermediário a agir em nome de outra entidade.
Assim, o Tribunal considerou que a Velcro Holdings B.V. era a proprietária efetiva dos direitos de autor para efeitos do tratado fiscal entre o Canadá e os Países Baixos e tinha direito aos benefícios do mesmo. Este precedente é considerado um caso emblemático em matéria de titularidade efetiva, pois confirmou que os pagamentos subsequentes no seio de um grupo multinacional não são suficientes para negar esse estatuto, quando a entidade beneficiária mantém o controlo sobre os rendimentos e o poder de dispor deles.
Conclusão sobre ambas as decisões
Em ambos os casos, os tribunais consideraram que os pagamentos posteriores aos acionistas ou a entidades relacionadas não eram suficientes para negar o estatuto de proprietário efetivo. A conclusão baseou-se no facto de o destinatário manter o controlo sobre os rendimentos e o poder de dispor deles, sem estar sujeito a qualquer obrigação legal ou contratual de os transferir para terceiros.

