Francisco Bracamonte
Kreston BSG'de Vergi Ortağı
Meksika’nın vergi anlaşmalarında gerçek lehdar
September 24, 2026
Meksika’nın çifte vergilendirmenin önlenmesine yönelik vergi anlaşmalarında “fiili hak sahibi” kavramını anlamak, bu anlaşmaların temettü, faiz ve telif ücretleri ile ilgili olarak sağladığı avantajlardan yararlanabilmek için bir gereklilik olduğu için hayati önem taşımaktadır. Kreston BSG Meksika’nın Vergi Ortağı Francisco Bracamonte bu konuyu açıklıyor.
Bu amaçla, çalışma, bu kavramın Ekonomik İşbirliği ve Kalkınma Örgütü (OECD) Model Sözleşmesi’ndeki kökenini, Model Sözleşmesi Yorumları ışığında yapılan yorumunu, gerçek mülkiyetin tespit edilmesinde ilgili olabilecek delilleri, bu koşulun yerine getirilmemesinin vergi sonuçlarını ve kavramın kapsamının belirlenmesine katkıda bulunmuş bazı yabancı yargı kararlarını incelemektedir.
1. Meksika’nın çifte vergilendirmenin önlenmesi amacıyla imzaladığı vergi anlaşmaları bağlamında “gerçek lehdar” kavramı nasıl anlaşılmalıdır?
“Gerçek lehdar” terimi, ilk olarak 1977 tarihli OECD Model Anlaşması’nın 10., 11. ve 12. maddelerine, vergi mükelleflerinin, Anlaşmaya Taraf Devletlerin mukimi olmayan kişiler için anlaşma avantajlarından yararlanmak amacıyla aracı şirketleri kullanmasından kaynaklanan bir suistimal önleme kuralı olarak dahil edilmiştir.
Bu kavram, söz konusu gelirlerin vergilendirilmesini düzenleyen ve kaynak devletin bu gelirler üzerinde vergilendirme hakkını sınırlayan 10. madde (temettüler), 11. madde (faizler) ve 12. madde (telif ücretleri) içinde kullanılmaktadır. Dolayısıyla, bu hükümler, üçüncü devletlerin mukimlerini içeren suistimal amaçlı düzenlemelere en açık olan hükümlerdir.
“İntifa sahibi” terimi, 3. maddede bunların uygulanmasına ilişkin çeşitli tanımlar yer almasına rağmen, ne OECD Model Anlaşması’nda ne de Meksika’nın vergi anlaşmalarında tanımlanmamıştır.
Tanımlanmamış terimler söz konusu olduğunda, söz konusu madde, bağlam aksini gerektirmedikçe, bu terimlerin, anlaşmanın uygulandığı vergilerle ilgili olarak anlaşmayı uygulayan devletin mevzuatı tarafından kendilerine atfedilen anlamı taşıyacağını belirtmektedir. Meksika’da, anlaşmanın kapsadığı vergi gelir vergisi olduğundan, geçerli mevzuat bu vergiyi düzenleyen yasadır.
Ancak söz konusu kanun, “gerçek lehdar” terimine bir anlam atfetmemektedir. Dolayısıyla, 3. maddede yer alan atıf, bu terimin kapsamını belirlemez ve Viyana Antlaşmalar Hukuku Sözleşmesi’nde belirtilen uluslararası antlaşmaların yorumlanmasına ilişkin genel kurallara başvurulması gerekir. Aşağıda açıklandığı üzere, bu kurallar, bir antlaşmanın, terimlerinin olağan anlamı doğrultusunda, bağlamı içinde ve antlaşmanın amacı ve hedefi ışığında iyi niyetle yorumlanmasını gerektirmektedir.
Bu analiz için, öncelikle Viyana Sözleşmesi’nin 31. ve 32. maddelerinin içeriği sunulmalı ve ardından “gerçek lehdar” teriminin yorumlanmasında Yorum’a dayanılabileceği belirlenmelidir.
31. madde şu hükmü içermektedir:
“Bir antlaşma, bağlamı içinde ve antlaşmanın amacı ve hedefleri ışığında, antlaşma terimlerine verilecek olağan anlam doğrultusunda iyi niyetle yorumlanmalıdır.”
Bu hükme dayanarak, OECD Model Sözleşmesi’ne ilişkin Yorum’un, Sözleşmeci Devletlerin “gerçek lehdar” terimine atfettikleri genel anlamı yansıttığı ileri sürülebilir; zira sözleşme söz konusu Model temelinde müzakere edilmiş ve Yorum, OECD’nin hükümlerinin kapsamını açıkladığı araç olmuştur. Dolayısıyla, Devletler bu terimi tanımlamadan veya söz konusu açıklamalardan sapmadan kullanmışlarsa, anlaşmanın müzakere edildiği ve imzalandığı tarihte Yorumda atfedilen anlamı kapsamında kullandıkları sonucuna varılabilir.
Yukarıdaki yorum kabul edilmezse, tamamlayıcı yorumlama yöntemlerinin kullanılmasına izin veren Viyana Sözleşmesi’nin 32. maddesine başvurulabilir.
32. madde şu şekilde düzenlenmiştir: “31. maddenin uygulanmasından ortaya çıkan anlamı teyit etmek veya 31. maddeye göre yapılan yorumun: (a) anlamın belirsiz veya muğlak kalmasına yol açtığında; veya (b) açıkça mantıksız veya makul olmayan bir sonuca yol açtığında.”
Başka bir deyişle, tamamlayıcı yöntemler ancak 31. maddede yer alan genel yorum kuralı uygulandıktan sonra kullanılabilir. Bu yöntemlerin işlevi, antlaşmanın metninden, bağlamından, amacından ve hedefinden çıkarılan yorumu yerine geçmek değil; bu anlamı teyit etmek ya da anlamın belirsiz veya muğlak kaldığı ya da açıkça saçma ya da mantıksız bir sonuca yol açtığı durumlarda bu anlamı belirlemektir.
Bu tamamlayıcı unsurlar arasında, 32. madde, hazırlık çalışmalarını ve antlaşmanın imzalanmasına ilişkin koşulları açıkça belirtmektedir. OECD Model Sözleşmesi’ne ilişkin Yorum, ikili antlaşma için bir hazırlık çalışması değildir; ancak, antlaşma bu Model temelinde müzakere edildiğinden ve Yorum, hükümlerinin anlamını ve uygulanmasını açıkladığından, antlaşmanın müzakere edildiği sırada mevcut olan versiyonlar, antlaşmanın imzalanmasına ilişkin koşulların bir parçası olarak kabul edilebilir.
Bu bağlamda, Model Sözleşmeye İlişkin Yorumda, gerçek lehdarın açık bir tanımı yer almamaktadır. Bunun yerine, bir kişinin gerçek lehdar olarak kabul edilemeyeceği durumları açıklamaktadır. Yorumda, bir aracı şirketin, elde edilen gelirin yasal sahibi olsa bile, söz konusu gelir üzerindeki yetkilerinin o kadar sınırlı olması nedeniyle pratikte yalnızca başka bir kişi adına bir emanetçi, yönetici veya aracı olarak hareket etmesi durumunda bu koşulu karşılamadığı belirtilmektedir.
Bir kişinin gelirden yararlanma ve kullanma hakkı, bu geliri başka bir kişiye devretme yönündeki yasal veya sözleşmeye dayalı bir yükümlülükle kısıtlandığında, söz konusu kişi gerçek lehdar sayılmaz. Tersine, alıcının, geliri üçüncü bir tarafa devretmeye yönelik yasal veya sözleşmeye dayalı bir yükümlülüğü olmaksızın, geliri kendi hesabına kullanma ve yararlanma imkânını elinde tuttuğu durumlarda, bu kişi gerçek lehdar olarak kabul edilmelidir.
Bu bağlamda, analiz sadece ödemenin resmi olarak kime yapıldığına değil, geliri fiilen kullanma ve yararlanma hakkına sahip olan kişinin kim olduğuna da odaklanmalıdır. Daha önce belirtildiği gibi, temsilciler, adını kullanan kişiler, mütevelliler, idareciler ve belirli aracı şirketler, üçüncü bir taraf adına hareket ettiklerinde gerçek lehdar statüsünden hariç tutulabilirler.
Yukarıda sayılan örnekler kapsamlı değildir; zira farklı hukuk sistemleri, uygulamada benzer işlevleri yerine getiren başka düzenlemeleri de tanıyabilir.
Vergi anlaşmalarında kullanılan “fiili hak sahibi” kavramının, kara para aklamanın önlenmesine yönelik kurallar veya nihai kontrol sahibi lehdarların tespitine yönelik düzenlemeler gibi diğer alanlarda kullanılan kavramdan farklı olduğuna dikkat etmek önemlidir. Anlaşma kapsamında, bir kuruluşun elde ettiği geliri kendi hesabına kullanma ve yararlanma hakkı varsa ve bu geliri üçüncü bir tarafa devretmeye yönelik yasal veya sözleşmesel bir yükümlülüğü bulunmuyorsa, bu kuruluş gerçek lehdar olarak kabul edilebilir. Dolayısıyla bu analiz, kuruluşu nihai olarak kontrol eden kişiyi tespit etmeyi amaçlamamaktadır.
Gerçek lehdar kuralı, anlaşmalarda yer alan suistimal önleme tedbirlerinden biridir. BEPS Projesi’nin 6. Eylemi, önsözün değiştirilmesi, temel amaç testi (PPT) ve menfaat sınırlaması (LOB) kuralı dahil olmak üzere diğer önlemleri geliştirmiş ve bunlar 2017 Model Anlaşması’nın önsözüne ve 29. maddesine dahil edilmiştir. Meksika’nın imzaladığı anlaşmaların çoğu bu güncellemeden önce müzakere edildiğinden, söz konusu önlemler MLI aracılığıyla kapsam dahilindeki vergi anlaşmalarına dahil edilebilir: 6. madde kapsamındaki önsöz değişikliği ile PPT veya uygun olduğu durumlarda 7. madde kapsamındaki basitleştirilmiş LOB.
2. Bir kişinin gerçek lehdar olduğunu tespit etmek için hangi kanıtlar kullanılabilir?
OECD Model Sözleşmesi Yorum Belgesi, gerçek lehdar statüsünün tespitine ilişkin kanıtların kapsamlı bir listesini sunmamaktadır. İlgili belgeler, her bir vakanın kendine özgü olgularına ve koşullarına bağlı olacaktır. Bununla birlikte, savunma dosyası aşağıdaki belgeleri içerebilir:
- Temettü, faiz veya telif gelirlerinin alıcısının elde ettiği geliri elinde tuttuğunu ve bunu üçüncü bir tarafa aktarmadığını gösteren; ayrıca kendi faaliyetlerini yürüttüğünü ve esasen bir aracı şirket olarak işlev görmediğini kanıtlayan mali tablolar.
- Mali tablolarındaki bilgileri ve gelirin vergi amaçları doğrultusunda nasıl muhasebeleştirildiğini doğrulamak amacıyla, alıcının gelir vergisi beyannameleri.
- Bir noter huzurunda verilen yeminli yazılı beyan (yeminli beyanname); bu beyanda alıcı, elde ettiği gelirle ilgili olarak aracı olarak hareket etmediğini ve ne kanun ne de sözleşme gereği bu geliri üçüncü bir tarafa devretmekle yükümlü olmadığını beyan eder.
- Şirket organizasyon şeması, işleme katılan tüzel kişiliklerin tanımı ile her birinin yerine getirdiği işlevler, kullandığı varlıklar ve üstlendiği riskleri içeren çok uluslu grup yapısı. Grup içindeki ekonomik faaliyetlerin dağılımını açıklayan belgeler de dikkate alınabilir; bu belgeler, ilgili olduğu durumlarda, alıcının gerçek faaliyetlerde bulunduğunu ve yalnızca bir aracı şirket olmadığını kanıtlamaya yardımcı olduğu ölçüde, ülke bazında raporda yer alan bilgileri de içerebilir.
- İnceleme konusu ödemelerle ilgili sözleşmelerin yanı sıra, finansman sözleşmeleri, lisans sözleşmeleri ve işlemle bağlantılı diğer hukuki belgeler; bunlar, elde edilen gelirin başka bir kişiye aktarılmasına yönelik herhangi bir hukuki veya sözleşmeye dayalı yükümlülüğün bulunmadığını göstermektedir.
3. Ödemenin resmi alıcısı, gerçek lehdar değilse ne gibi vergi sonuçları ortaya çıkar?
10., 11. ve 12. maddeler, temettü, faiz veya telif ücretlerinin diğer Akit Devletin mukimlerine ödenmesi durumunda, kaynak devletteki gelir vergisi kesintisini sınırlamaktadır.
1977 yılında “gerçek lehdar” terimi OECD Model Sözleşmesi’ne eklenmeden önce, kaynak devletin vergilendirme hakkına getirilen sınırlama, gelirin diğer Akit Devletin mukimlerine “ödenmesi” şartına bağlıydı. Bu ifade, söz konusu mukimin, başka bir kişi adına hareket etse bile, ödemenin doğrudan veya resmi alıcısı olması yeterli olduğu görüşünü destekliyordu. “Ödenen” ifadesinin bu tamamen biçimsel yorumunu önlemek amacıyla “gerçek lehdar” kavramı getirilmiştir.
Buna göre, resmi alıcı gerçek lehdar değilse, söz konusu gelirle ilgili olarak anlaşmanın 10., 11. veya 12. maddelerinde öngörülen avantajlardan yararlanma hakkına sahip olmayacaktır.
Bu nedenle kaynak devlet, söz konusu maddelerdeki anlaşma sınırlamalarını uygulamadan, iç hukukunun gerektirdiği şekilde stopaj uygulayabilir. Bu durumda, aynı gelir hem kaynak devlette hem de anlaşma avantajlarından yararlanma hakkına sahip kişinin ikamet ettiği devlette vergilendirilirse, hukuki çifte vergilendirme ortaya çıkabilir.
4. Üçüncü taraflardan finansman sağlayan ve Meksika’da yerleşik bir şirkete kredi veren bir şirket, bu faizin gerçek lehdarı olarak kabul edilebilir mi?
Evet. Bu, yukarıda belirtilenlerle çelişkili gibi görünse de, kendi hesabına gelir elde eden bir kuruluş ile söz konusu gelir konusunda yalnızca aracı, vekil veya geçiş kanalı olarak hareket eden bir kuruluş arasında bir ayrım yapılmalıdır. Bir şirketin üçüncü taraflardan elde edilen fonlarla finanse edilmesi gerçeği, tek başına, şirketin aldığı faizin bu üçüncü taraflara devredilmesine ilişkin sözleşmeye dayalı veya yasal bir yükümlülüğe tabi olduğu anlamına gelmez.
OECD Modeli’ne ilişkin Yorum’a göre, bir kuruluşun bir bankadan veya başka herhangi bir üçüncü taraftan finansman temin etmesi ve bu fonları Meksika’da yerleşik bir kuruluşa kredi vermek için kullanması, tek başına, bu kuruluşun aracı şirket olarak hareket ettiği veya aldığı faizin gerçek lehtarı olmaktan çıktığı anlamına gelmez.
OECD Model Sözleşmesi Yorum Notu, alınan bir ödemeyi üçüncü bir tarafa aktarma yükümlülüğü —ki bu durum gerçek lehdar statüsünü engelleyebilir— ile alıcının kendi alacaklılarına karşı olan bağımsız mali yükümlülükleri arasında ayrım yapmaktadır. Dolayısıyla, bir kuruluş, aracı, vekil veya geçiş kanalı olarak hareket etmediği ve aynı menfaati başka bir kişiye devretmekle yasal olarak yükümlü olmadığı durumlarda, aldığı menfaatin gerçek sahibi olabilir.
5. Vergi açısından şeffaf tüzel kişilikler söz konusu olduğunda,gerçek lehdar kavramı nasıl incelenmelidir ?
Mali açıdan şeffaf bir kuruluş, elde ettiği gelir üzerinden kendisi vergilendirilmez; bunun yerine, gelir vergi amaçları doğrultusunda ortaklarına, üyelerine veya katılımcılarına atfedilir. Böyle bir kuruluş söz konusu olduğunda, analiz, bu kişinin temettü, faiz ve telif ücretlerine ilişkin maddelerdeki gerçek lehdar şartını karşılayıp karşılamadığının belirlenmesinden önce, anlaşma amaçları doğrultusunda geliri kimin elde ettiğinin ve anlaşma avantajlarından yararlanma hakkına sahip kişinin kim olduğunun tespit edilmesiyle başlamalıdır.
Gerçek mülkiyet durumunu analiz etmeden önce, anlaşmanın geçerli olup olmadığının belirlenmesi gerekir; zira anlaşmadan yalnızca bir veya her iki Akit Devletin mukimleri yararlanabilir. Bu tür tüzel kişilikler söz konusu olduğunda, mukimlik durumu, vergi amaçları doğrultusunda gelirin atfedildiği kişiler açısından incelenmelidir.
Bir Anlaşma Devleti’nin mukimi, söz konusu Devletin kanunları uyarınca, ikametgahı, yerleşim yeri, yönetim merkezi veya benzer nitelikteki başka herhangi bir kriter nedeniyle o Devlette vergiye tabi olan kişidir. Devletin kendisi, siyasi alt birimleri veya yerel idareleri ile söz konusu Devletin kanunları uyarınca tanınan emeklilik fonları da mukim sayılır.
Bu doğrultuda, ortakların, üyelerin veya katılımcıların bir Anlaşma Tarafı Devletin mukimi olup olmadıkları ve anlaşmadan yararlanmak için gerekli diğer şartları yerine getirip getirmediklerinin belirlenmesi amacıyla incelenmeleri gerekmektedir.
Bu sonuca varabilmek için, 2017 yılından önce imzalanan anlaşmalar kapsamında, bir Akit Devlette ikamet eden ortakların, vergi açısından şeffaf bir tüzel kişilik aracılığıyla elde edilen gelirle ilgili olarak hak talebinde bulunup bulunamayacaklarının belirlenmesi gerekmektedir; zira söz konusu anlaşmalar bu durumu açıkça ele almamıştır. Bu konu özellikle önemlidir, çünkü Meksika, anlaşmalarının çoğunu 2017 öncesindeki OECD Model Anlaşması versiyonlarına dayalı olarak imzalamıştır. Bu versiyonlarda, 1. madde, vergi açısından şeffaf kuruluşlar aracılığıyla elde edilen gelirler için özel bir kural olmaksızın, anlaşmanın sadece bir veya her iki Akit Devletin mukimi olan kişilere uygulanacağını belirtmekteydi. Bu konuyu açıkça ele almak amacıyla, söz konusu maddeye 2. fıkra ancak 2017 yılındaki güncellemede eklenmiştir.
Ancak bu durum, mali açıdan şeffaf kuruluşlar aracılığıyla elde edilen gelirlerin söz konusu anlaşmaların sağladığı avantajların dışında tutulduğu anlamına gelmez.
Model Anlaşma Yorumunda, 1. maddenin 2. fıkrasının, ortaklıklar konusunda OECD tarafından daha önce geliştirilen sonuçları teyit ettiği ve bunların uygulanmasını mali açıdan şeffaf diğer kuruluş ve düzenlemelere genişlettiği açıklanmaktadır.
Modele İlişkin Giriş Bölümü, maddelerinde veya Yorumda yapılan değişikliklerin, önceki ifadenin zorunlu olarak farklı sonuçlar doğurduğu varsayımıyla a contrario (tersine) yorumlanmasını da reddetmektedir. Bu nedenle, benim görüşüme göre, 2017 öncesindeki antlaşmalarda 1. Maddenin 2. fıkrasının bulunmaması, mali açıdan şeffaf bir kuruluş aracılığıyla elde edilen gelirin, ilgili vergi mevzuatının bu geliri kendilerine atfettiği bir Akit Devlette ikamet eden ortaklarına, üyelerine veya katılımcılarına atfedilmesini engellemez.
Bununla birlikte, anlaşmaya başvurma hakkına sahip kişinin belirlenmesi, gelirin gerçek lehdarının tespit edilmesinden farklı bir konudur. Vergi açısından şeffaf bir tüzel kişilik aracılığıyla elde edilen gelirin, anlaşma amaçları doğrultusunda bir veya daha fazla Akit Devlette ikamet eden ortağa atfedilmesi, tek başına bu kişilerin söz konusu gelirin gerçek lehdarları olduğu anlamına gelmez.
Bu noktada, 1. Maddenin Yorumunun 13. paragrafında açıkça şu ifade yer almaktadır:
13. Bu fıkra, iç hukukun mali açıdan şeffaf kuruluşlar aracılığıyla elde edilen geliri bir Akit Devletin mukimi gelir olarak kabul ettiği ölçüde, Sözleşme’nin çeşitli paylaştırma kurallarının uygulanmasını sağlasa da, alıcının gerçek lehdar olup olmadığı sorusuna önceden karar vermez. Örneğin, mali açıdan şeffaf bir ortaklık, ortak olmayan bir kişi adına vekil veya adını kullanan kişi olarak temettü aldığında, söz konusu temettünün o Devletin iç hukuku uyarınca bir Akit Devletin mukimi gelir olarak kabul edilebilmesi, kaynak Devletin ne ortaklığın ne de ortakların temettülerin gerçek sahipleri olduğunu kabul etmesine engel teşkil etmez.
Görüldüğü üzere, Yorum Metni, anlaşmadan kimlerin yararlanabileceğinin belirlenmesinde kullanılan gelir atfetme kuralları ile temettü, faiz ve telif haklarına ilişkin maddelerdeki gerçek lehdar şartı arasında net bir ayrım yapmaktadır. Dolayısıyla, gelir, anlaşma amaçları doğrultusunda bir Akit Devletin mukimi tarafından elde edilmiş olarak kabul edilebilse bile, söz konusu kişinin ilgili gelirin gerçek lehdarı olup olmadığının belirlenmesi yine de gereklidir.
Örneğin, B Devleti’nde kurulmuş ve söz konusu devletin mevzuatı uyarınca vergi açısından şeffaf olarak değerlendirilen bir tüzel kişilik, Meksika’da kaynaklanan faiz geliri elde eder. B Devleti’nin mevzuatı uyarınca, bu faiz geliri vergi amaçları doğrultusunda söz konusu tüzel kişiliğin mukim ortaklarına atfedilir; dolayısıyla, anlaşmaya başvurma hakkına sahip kişiler bu ortaklar olabilir. Ancak, işletmenin yalnızca bir üçüncü tarafın temsilcisi veya acentesi olarak hareket ettiğini ve yasal veya sözleşmesel olarak bu faizi söz konusu tarafa aktarmakla yükümlü olduğunu varsayalım. Bu durumda, anlaşmanın uygulanabilirliği açısından gelirin ortaklara atfedilmesi, gelirin başka bir kişi adına elde edildiği için ne tüzel kişinin ne de ortakların faiz gelirinin gerçek sahipleri olduğu sonucuna varılmasını engellemez.
Sonuç olarak, mali şeffaflık tek başına gerçek lehdarın kim olduğunu belirlemez. Anlaşmanın uygulanabilirliği, öncelikle gelirin bir Akit Devletin mukimi tarafından elde edilmiş sayılabileceği belirlenerek çözülmelidir. Ancak bundan sonra, söz konusu mukimin gelirin gerçek lehdarı olup olmadığı belirlenmelidir.
6. Anlaşmaya Taraf Devletler aynı geliri farklı şekilde nitelendirdiklerinde, kaynak Devlet, alıcının kendi nitelendirmesine göre geçerli olan anlaşma maddesi uyarınca gerçek lehdar olup olmadığını belirlemek zorunda mıdır ? Örneğin, Meksika bir ödemeyi telif ücreti olarak nitelendirirken diğer Devlet bunu ticari kâr olarak nitelendiriyorsa , Meksika, 12. Madde’deki avantajları tanımadan önce bu analizi yapmak zorunda mıdır?
Evet. Anlaşmaya Taraf Devletler, gelirlerin niteliği konusunda farklı görüşlere sahip olduklarında, her bir Devlet, söz konusu gelir için benimsediği niteliğe göre anlaşmayı uygulamak zorundadır. Bu nedenle, Meksika söz konusu ödemeyi 12. Madde kapsamındaki bir telif ücreti olarak değerlendirip bu maddeye ilişkin anlaşma avantajlarının geçerli olup olmadığını inceliyorsa, alıcının fiili lehdar olup olmadığını da değerlendirebilir; zira bu şart, 12. Maddenin uygulanmasının bir parçasını oluşturmaktadır.
Diğer Devletin, söz konusu geliri, gerçek lehdar şartı içermeyen 7. Madde kapsamında iş kârı olarak değerlendirmesi, Meksika’nın bu ödemeyi telif hakkı geliri olarak nitelendirmesi ve alıcının söz konusu madde kapsamındaki avantajlardan yararlanabilmesi için gerçek lehdar şartını karşılayıp karşılamadığını belirlemesi yoluyla 12. Maddeyi uygulamasına engel teşkil etmez.
Bununla birlikte, diğer Akit Devlet aynı ödemeyi telif ücreti yerine ticari kâr olarak değerlendirdiğinde, ihtilaf artık fiili mülkiyet üzerinde odaklanmamaktadır. Bu durumda temel mesele, Akit Devletlerin aynı geliri farklı şekilde nitelendirmesinin doğurduğu sonuçlardır. 23A ve 23B. Maddelere İlişkin Yorum, bu tür nitelendirme uyuşmazlıklarını ve bunların çifte vergilendirmenin ortadan kaldırılmasına yönelik yöntemler üzerindeki etkisini özel olarak ele almaktadır.
Örneğin, Meksika’da yerleşik bir işletme, B Devleti’nde yerleşik bir işletmeyle, söz konusu işletmenin Meksikalı işletmenin üretim sürecini iyileştirmeye yönelik bilgi aktarmasını öngören bir sözleşme imzalar. Meksika, B Devleti’ndeki işletmenin açıklanmamış teknik bilgi (know-how) aktardığı ve dolayısıyla bu bedelin 12. Madde kapsamındaki bir telif ücreti olduğu sonucuna varır. Bu temelde Meksika, B Devleti’ndeki işletmenin ödemenin gerçek lehtarı olup olmadığını inceler ve telif ücretlerine ilişkin anlaşma avantajlarının geçerli olup olmadığını belirler.
B Devleti ise, söz konusu işletmenin müşteriye açıklanmamış teknik bilgileri aktarmadan, yalnızca uzmanlık bilgisini kullanarak hizmet sunduğunu düşünebilir. Bu yorum kapsamında, söz konusu ödeme telif ücreti değil, 7. Madde kapsamında değerlendirilen ticari kâr olarak kabul edilir.
Bu durumda, ihtilaf, olguların anlaşmadaki telif ücretleri tanımına girip girmediğine ilişkin bir yorum farklılığından kaynaklanabilir. 23A ve 23B. Maddelere İlişkin Yorum, bu tür durumları, her iki devletin de aynı olgulardan hareket etmesine rağmen, anlaşma amaçları doğrultusunda geliri farklı şekilde nitelendirdiği durumlardan açıkça ayırmaktadır.
Dolayısıyla, gerçek lehdar kavramı, Meksika’nın 12. Maddeyi uygulamasında hâlâ geçerliliğini korumaktadır. Her iki Akit Devletin ilgili olgular üzerinde mutabık kalmasına rağmen, önceki örnekte olduğu gibi, anlaşma hükümlerinin yorumlanması veya uygulanması konusunda farklı görüşlere sahip olması durumunda, OECD Model Yorumunda, ikamet Devletin, duruma uygun olarak 23A veya 23B maddelerinde öngörülen çifte vergilendirme muafiyetini sağlaması gerektiği kabul edilmektedir.
Uyuşmazlığın, olguların farklı şekilde değerlendirilmesinden kaynaklandığı durumlarda ise durum farklıdır. Bu durumda, Yorum Metni’nin kendisi de, kaynak devlet ile ikamet devletinin söz konusu davanın olguları konusunda fikir ayrılığına düşebileceğini kabul etmekte ve ikamet devletinin, muafiyet veya mahsup hakkı tanıma amacıyla kaynak devletin olgusal değerlendirmesini benimsemesi gerekmediğini belirtmektedir. Bu gibi durumlarda, anlaşmazlık, anlaşmanın 25. maddesi uyarınca karşılıklı mutabakat yoluyla çözülmelidir.
7. Gerçek lehdar statüsü, bir vergi anlaşmasından yararlanmak için yeterli midir?
Gerçek lehdar statüsü, tek başına bir vergi anlaşmasından yararlanmak için yeterli değildir. 10., 11. ve 12. maddelere ilişkin Yorumda, bu kavramın, aracıların veya sadece formalite olarak alıcı konumunda bulunan kişilerin anlaşma avantajlarından haksız bir şekilde yararlanmasını önlemek amacıyla getirilmiş özel bir kural olduğu belirtilmektedir.
Özellikle, 10. Maddeye ilişkin Yorum Notu, gerçek lehdar statüsünün tek başına anlaşma avantajlarından yararlanmak için yeterli olmadığını açıklığa kavuşturmaktadır; zira bu avantajlar, yararlanıcı bu koşulu karşılasa bile suistimal durumlarında reddedilebilir. Bu hakların reddi, temel amaç testine veya anlaşmanın 29. maddesindeki menfaat sınırlama kuralına dayandırılabilir ya da MLI’nin 7. maddesi yoluyla anlaşmaya dahil edilebilir.
11. Maddeye (faiz) ilişkin Açıklamada da, gerçek lehdarın diğer Akit Devlette yerleşik bir şirket olması durumunda bile suistimal durumlarının ortaya çıkabileceği kabul edilmektedir.
Bundan, gerçek lehdar analizinin, anlaşma avantajlarından yararlanmak için gerekli incelemeyi tam olarak kapsamadığı sonucu çıkmaktadır. Bir kişi bu koşulu yerine getirmiş olsa bile, anlaşmanın kötüye kullanılması durumunda anlaşma avantajlarından mahrum bırakılabilir.
Buna göre, OECD Model Sözleşmesi ve Yorumları, gerçek lehdarlığın belirli anlaşma avantajlarından yararlanmak için bir şart olduğunu, ancak bunun anlaşmanın kötüye kullanılmasını önlemeye yönelik diğer hükümlerin uygulanmasını engellemediğini göstermektedir. Bir kişi gerçek lehdar olsa bile, kötüye kullanım önleme kuralları veya ilkelerinin geçerli olduğu durumlarda anlaşma avantajlarından mahrum bırakılabilir.
8. Yabancı mahkemeler, gerçek mülkiyetin yorumlanması konusunda hangi tutumları benimsemiştir?
Uluslararası alanda, gerçek mülkiyetin yorumlanmasına ilişkin çeşitli yargı kararları yayınlanmıştır. Örnek olarak, temettü ve telif ödemeleriyle ilgili iki yabancı karar, olgular ve ilgili mahkemelerin gerekçeleri temel alınarak aşağıda özetlenmiştir.
a) Temettüler: Prévost Car Inc. – Kraliçe davası
Mahkeme: Kanada Federal Temyiz Mahkemesi.
Tarih: 26 Şubat 2009.
Gerçekler
Otobüs üretimi yapan ve Kanada’da yerleşik bir şirket olan Prévost Car Inc., Hollanda’da yerleşik olan doğrudan hissedarı Prévost Holding B.V.’ye temettü dağıtmıştır.
Prévost Holding B.V., Kanadalı şirketteki sermaye payını elinde bulundurmak amacıyla kurulmuştu. Hollanda şirketinin hissedarları, İsveç’te yerleşik Volvo Bussar Corporation ve Birleşik Krallık’ta yerleşik Henlys Group PLC idi; bu iki şirket, sahiplik yapısında yaklaşık olarak eşit paylara sahipti.
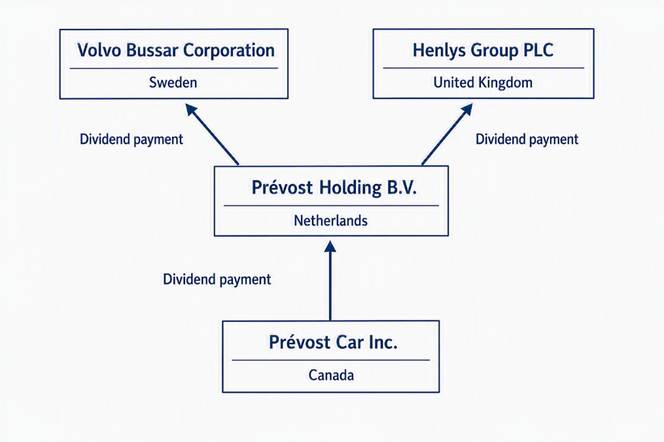
Kanada Gelir İdaresi, Prévost Holding B.V.’nin Kanadalı şirket tarafından ödenen temettülerin asıl alıcısı olmadığını ileri sürdü. İdareye göre, Hollanda’daki bu şirket, yalnızca gelir kaynağının Kanada’da olduğu ve nihai hissedarların İsveçli ve İngiliz olduğu durumlar arasında bir aracı şirket işlevi görüyordu.
Kanada Gelir İdaresi, temettülerin yasal olarak Prévost Holding B.V.’ye ödenmiş olmasına rağmen, ekonomik menfaatlerin aslında başından beri Volvo Bussar Corporation ve Henlys Group PLC’ye yönelik olduğunu ileri sürdü. İdare, Hollanda şirketinin daha sonra Kanada’dan aldığı temettü tutarlarına büyük ölçüde eşdeğer miktarlarda temettü dağıttığını vurguladı.
Bu temelde, Kanada Gelir İdaresi, İsveçli ve İngiliz hissedarları temettülerin gerçek lehdarları olarak değerlendirmiş ve Hollanda şirketinin Kanada–Hollanda vergi anlaşması kapsamında herhangi bir avantajdan yararlanamayacağını belirtmiştir.
Karar
Mahkeme, Kanada Gelir İdaresi’nin görüşünü reddetti ve Prévost Holding B.V.’nin temettülerin gerçek lehtarı olduğuna hükmetti.
Mahkeme, bu sonuca varmak için Hollanda şirketinin hukuki durumunu incelemiş ve söz konusu şirketin Kanada şirketindeki hisselerin yasal sahibi olduğunu belirtmiştir. Ayrıca, şirketin temettüleri kendi adına ve kendi hesabına aldığını da tespit etmiştir.
Mahkeme, Prévost Holding B.V.’nin temettüleri derhal Volvo Bussar Corporation’a veya Henlys Group PLC’ye aktarmasını gerektiren hiçbir hukuki, sözleşmeye dayalı veya güvene dayalı yükümlülüğün bulunmadığını vurguladı. Alındıktan sonra, söz konusu fonlar Hollanda şirketinin kontrolü altında kalmış ve şirketin yönetim organları tarafından alınan kararlara uygun olarak elde tutulabilir, yeniden yatırılabilir veya dağıtılabilirdi.
Mahkeme ayrıca, bir şirketin hissedarlarının, şirketin elde ettiği temettü üzerinde otomatik bir hakka sahip olmadıklarını belirtmiştir. Şirket tarafından bir dağıtım kararı alınana kadar, gelir onu elde eden şirkete aittir ve şirketin kontrolü ve ekonomik riski altında kalır.
Mahkeme, gerçek lehdarın, elde edilen geliri kullanma, yararlanma, kontrol etme ve tasarruf etme hakkına sahip kişi olduğunu belirtmiştir. Buna karşılık, yalnızca bir temsilci, vekil, emanetçi veya fonları üçüncü bir tarafa aktarmakla yükümlü olan bir aracı olarak hareket eden bir kişi, gerçek lehdar olarak kabul edilemez.
Söz konusu davada, Prévost Holding B.V.’nin hissedarlarına yaptığı müteakip temettü dağıtımları, bir “pass-through” yükümlülüğünü ortaya koymamış ya da Hollanda’daki bu tüzel kişiliği salt bir aracı şirkete dönüştürmemiştir. Aksine, deliller, şirketin aldığı fonların nasıl kullanılacağını belirleme konusunda tam hukuki ehliyete sahip olduğunu göstermiştir.
Bu nedenlerle Mahkeme, Prévost Holding B.V.’nin Kanada–Hollanda vergi anlaşması kapsamında temettülerin gerçek lehtarı olduğu ve dolayısıyla anlaşmadan doğan avantajlardan yararlanma hakkına sahip olduğu sonucuna varmıştır.
b) Telif Ücretleri: Velcro Canada Inc. v. The Queen
Mahkeme: Kanada Vergi Mahkemesi.
Tarih: 22 Şubat 2012.
Gerçekler
Kanada’da yerleşik bir şirket olan Velcro Canada Inc., ticari faaliyetlerinde kullandığı çeşitli ticari markalar, patentler ve teknolojiler için telif ücreti ödemeleri gerçekleştirmiştir. Bu ödemeler, Velcro çokuluslu grubuna ait ve Hollanda’da yerleşik bir şirket olan Velcro Holdings B.V.’ye yapılmıştır.
Grubun kurumsal yapısı, Velcro Holdings B.V.’nin grubun fikri mülkiyet haklarıyla ilgili belirli kullanım haklarına sahip olmasını öngörüyordu. Hollanda şirketi ayrıca, Hollanda Antilleri’nde yerleşik olan Velcro Industries B.V. ile de sözleşmeye dayalı ilişkiler içindeydi — bu konuyla ilgili olarak söz konusu yargı bölgesinin halefi şu anda Curaçao’dur — ve grup içi anlaşmalar kapsamında bu şirkete ödemeler yapıyordu.
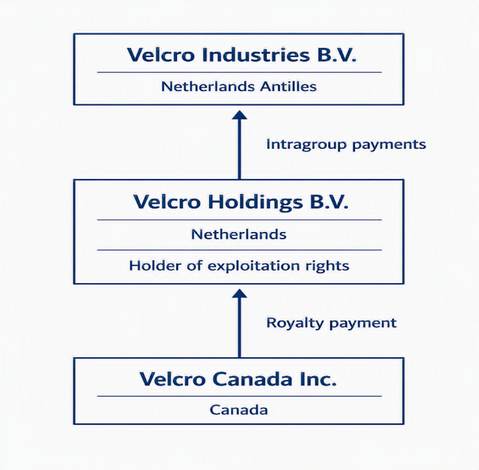
Kanada Gelir İdaresi, Velcro Holdings B.V.’nin Kanada’dan alınan telif ücretlerinin gerçek lehdarı olmadığını ileri sürdü. İdareye göre, bu Hollanda şirketi, Kanadalı ödeyen ile Hollanda Antilleri’nde yerleşik kuruluş arasında yalnızca bir aracı şirket işlevi görüyordu.
Kanada Gelir İdaresi, Velcro Holdings B.V.’nin aldığı telif gelirlerinin önemli bir kısmının nihai olarak Velcro Industries B.V.’ye aktarıldığını ve bu nedenle Hollanda’daki tüzel kişiliğin söz konusu gelir üzerinde gerçek bir ekonomik menfaate sahip olmadığını ileri sürdü. Bu temele dayanarak, telif gelirlerinin gerçek lehdarının Hollanda’da yerleşik şirket değil, Hollanda Antilleri’ndeki şirket olduğunu ileri sürdü.
Bu nedenle Kanada Gelir İdaresi, Hollanda’daki kuruluşun yalnızca aracı şirket olarak hareket ettiği gerekçesiyle Kanada-Hollanda vergi anlaşmasından doğan avantajların uygulanmamasını talep etmiştir.
Karar
Mahkeme, Kanada Gelir İdaresi’nin görüşünü reddetti ve Velcro Holdings B.V.’nin telif haklarının gerçek lehdarı olduğuna hükmetti.
Mahkeme, bu sonuca varırken şirketler arasındaki sözleşmeleri ayrıntılı olarak incelemiş ve Velcro Holdings B.V.’nin telif ücretlerini kendi adına ve hesabına aldığını tespit etmiştir. Ayrıca, Velcro Industries B.V.’ye karşı ödeme yükümlülüklerinin bağımsız sözleşmelerden kaynaklandığını ve Kanada’dan alınan tutarların otomatik olarak aktarılmasını gerektirmediğini tespit etmiştir.
Mahkeme, bir aracı şirketin temel özelliğinin, gelirün tasarrufu konusunda alıcının takdir yetkisini elinden alan bir yükümlülük olduğunu vurguladı. Ancak deliller, Velcro Holdings B.V.’nin aldığı geliri kullanma, yönetme ve tasarruf etme konusunda hukuki ve ekonomik yetkisini elinde tuttuğunu ortaya koydu.
Mahkeme ayrıca, telif gelirlerinin Hollanda şirketinin varlıklarına dahil edildiğini, şirketin kendi hesaplarına yatırıldığını ve yönetim kurulu kararlarına tabi olduğunu belirtmiştir. Söz konusu kuruluş, kurumsal sorumlulukları üstlenmiş, kendi faaliyetlerini sürdürmüş ve faaliyetleriyle bağlantılı belirli ekonomik riskleri üstlenmiştir.
Mahkeme, alınan tutarların önemli bir kısmının daha sonra başka bir grup şirketine aktarılmasının, gerçek lehdar statüsünü reddetmek için yeterli olmadığını belirtmiştir. Asıl mesele, yasal veya sözleşmesel bir yükümlülüğün bu fonların otomatik olarak aktarılmasını gerektirip gerektirmediği ve bu durumun ilk alıcının karar verme yetkisini ortadan kaldırıp kaldırmadığıydı.
Şirket ve sözleşme belgelerini inceledikten sonra Mahkeme, Velcro Holdings B.V.’nin aldığı telif ücretleri üzerinde mülkiyet, kontrol, kullanım ve yararlanma haklarını elinde tuttuğu sonucuna varmıştır. Dolayısıyla, bu şirketin başka bir tüzel kişilik adına hareket eden basit bir temsilci, vekil veya aracı olarak değerlendirilmesi mümkün değildir.
Buna göre Mahkeme, Velcro Holdings B.V.’nin Kanada–Hollanda vergi anlaşması kapsamında telif ücretlerinin gerçek lehdarı olduğu ve bu anlaşmanın sağladığı avantajlardan yararlanma hakkına sahip olduğu hükmüne varmıştır. Bu emsal karar, alıcı kuruluşun gelir üzerinde kontrolünü ve bu gelirden tasarruf etme yetkisini elinde tutması durumunda, çok uluslu bir grup içindeki müteakip ödemelerin bu statüyü reddetmek için yeterli olmadığını teyit ettiği için, gerçek lehdarlık konusunda öncü bir dava olarak kabul edilmektedir.
Her iki karara ilişkin sonuç
Her iki durumda da mahkemeler, hissedarlara veya ilişkili kuruluşlara yapılan sonraki ödemelerin, gerçek lehdar statüsünü reddetmek için yeterli olmadığına hükmetti. Bu sonuç, alıcının, geliri üçüncü bir tarafa devretme yönünde yasal veya sözleşmesel bir yükümlülüğe tabi olmaksızın, gelir üzerinde kontrolünü ve bu gelirden tasarruf etme yetkisini elinde tutmasına dayanıyordu.

