Франциско Бракамонте
Податковий партнер Kreston BSG
Фактичний власник у податкових угодах Мексики
September 24, 2026
Розуміння поняття «фактичного власника» у податкових угодах Мексики про уникнення подвійного оподаткування має вирішальне значення, оскільки це є необхідною умовою для отримання переваг, передбачених цими угодами щодо дивідендів, відсотків та роялті. Про це розповідає Франсіско Бракамонте, партнер з податкових питань у компанії Kreston BSG Mexico.
З цією метою у статті розглядається походження цього поняття у Типовій конвенції Організації економічного співробітництва та розвитку (ОЕСР), його тлумачення у світлі Коментаря до Типової конвенції, докази, що можуть мати значення для встановлення фактичного власника, податкові наслідки невиконання цієї умови, а також окремі іноземні судові рішення, які допомогли визначити межі її застосування.
1. Що слід розуміти під поняттям «фактичний власник» для цілей податкових угод, укладених Мексикою з метою уникнення подвійного оподаткування?
Термін «фактичний власник» вперше був включений до Модельної конвенції ОЕСР 1977 року в статтях 10, 11 та 12 як правило щодо запобігання зловживанням, пов’язане з використанням платниками податків проміжних компаній для отримання пільг за угодою на користь осіб, які не були резидентами Договірних держав.
Цей термін використовується у статтях 10 (дивіденди), 11 (відсотки) та 12 (роялті), які регулюють оподаткування таких доходів та обмежують право держави-джерела на їх оподаткування. Відповідно, саме ці положення є найбільш вразливими до зловживань, до яких причетні резиденти третіх держав.
Термін «фактичний власник» не визначено ані в Типовій конвенції ОЕСР, ані в податкових угодах Мексики, хоча стаття 3 містить кілька визначень для цілей їх застосування.
Щодо термінів, значення яких не визначено, у цій статті передбачено, що вони мають значення, визначене законодавством держави, яка застосовує договір стосовно податків, на які поширюється дія договору, якщо контекст не вимагає іншого. У Мексиці, оскільки податком, що підпадає під дію договору, є податок на доходи, застосовним законодавством є закон, що регулює цей податок.
Однак цей закон не надає визначення терміну «фактичний власник». Отже, посилання у статті 3 не визначає його сферу застосування, і необхідно керуватися загальними правилами тлумачення міжнародних договорів, викладеними у Віденській конвенції про право міжнародних договорів. Як пояснюється нижче, ці правила вимагають, щоб договір тлумачився добросовісно відповідно до звичайного значення його термінів, у їхньому контексті та з урахуванням його предмета та мети.
Для цього аналізу спочатку необхідно викласти зміст статей 31 та 32 Віденської конвенції, а потім на їхній основі визначити, чи можна спиратися на Коментар при тлумаченні терміна «фактичний власник».
Стаття 31 передбачає наступне:
«Договір тлумачиться добросовісно відповідно до звичайного значення, яке слід надавати його положенням у їхньому контексті та з урахуванням його предмета та мети».
На підставі цього положення можна стверджувати, що Коментар до Типової конвенції ОЕСР відображає звичайне значення, яке Договірні держави надавали терміну «фактичний власник», оскільки договір укладався на основі цієї Типової конвенції, а Коментар був документом, за допомогою якого ОЕСР пояснювала сферу застосування своїх положень. Отже, якщо держави перейняли цей термін, не надавши йому визначення та не відхилившись від зазначених пояснень, можна зробити висновок, що вони використовували його у тому значенні, яке йому надавав Коментар на момент проведення переговорів щодо угоди та її укладення.
Якщо наведене вище тлумачення не буде прийнято, можна звернутися до статті 32 Віденської конвенції, яка дозволяє використовувати додаткові засоби тлумачення.
Стаття 32 передбачає наступне: «Можна вдаватися до додаткових засобів тлумачення, включаючи підготовчі матеріали до договору та обставини його укладення, з метою підтвердження значення, що випливає із застосування статті 31, або для визначення значення, коли тлумачення відповідно до статті 31: (а) залишає значення неоднозначним або неясним; або (б) призводить до результату, який є явно абсурдним або нерозумним».
Іншими словами, додаткові засоби можуть застосовуватися лише після застосування загального правила тлумачення, передбаченого статтею 31. Їхня функція полягає не в тому, щоб замінити тлумачення, виведене з тексту, контексту, предмета та мети договору, а в тому, щоб підтвердити це значення або визначити його, коли воно залишається неоднозначним чи неясним або призводить до явно абсурдного чи нерозумного результату.
Серед цих додаткових засобів у статті 32 прямо згадуються підготовчі роботи та обставини, що супроводжували укладення договору. Коментар до Типової конвенції ОЕСР не є підготовчою роботою щодо двостороннього договору; однак версії, що існували на момент проведення переговорів щодо укладення договору, можуть розглядатися як частина обставин його укладення, оскільки договір укладався на основі зазначеної Типової конвенції, а Коментар пояснює значення та застосування її положень.
У цьому контексті Коментар до Моделі не містить прямого визначення поняття «фактичний власник». Натомість у ньому пояснюються обставини, за яких особа не може вважатися таким. У ньому зазначено, що проміжна компанія не відповідає цій умові, навіть якщо вона є юридичним власником отриманого доходу, якщо її повноваження щодо цього доходу є настільки обмеженими, що на практиці вона діє лише як довірена особа, адміністратор або посередник від імені іншої особи.
Особа не є бенефіціарним власником, якщо її право на використання та отримання доходу обмежується юридичним або договірним зобов’язанням передати його іншій особі. І навпаки, якщо одержувач зберігає можливість використовувати та розпоряджатися доходом на власний рахунок, не маючи юридичного чи договірного зобов’язання передавати його третій стороні, його слід вважати бенефіціарним власником.
Відповідно, аналіз повинен зосереджуватися не лише на тому, хто формально отримує платіж, а й на тому, хто фактично має право розпоряджатися цим доходом та користуватися ним. Як уже зазначалося, представники, номінальні власники, довірені особи, адміністратори та певні проміжні компанії можуть бути позбавлені статусу бенефіціарного власника, якщо вони діють від імені третьої сторони.
Наведений вище перелік не є вичерпним, оскільки в різних правових системах можуть визнаватися й інші механізми, які на практиці виконують аналогічні функції.
Важливо зазначити, що поняття «фактичний власник», яке використовується в податкових угодах, відрізняється від того, що застосовується в інших сферах, таких як правила боротьби з відмиванням грошей або режими визначення кінцевих бенефіціарів, що здійснюють контроль. Для цілей угоди, якщо суб’єкт господарювання має право використовувати та розпоряджатися отриманим доходом за власний рахунок без юридичного чи договірного зобов’язання передавати його третій стороні, його можна вважати бенефіціарним власником. Отже, аналіз не має на меті ідентифікацію особи, яка в кінцевому рахунку контролює суб’єкта господарювання.
Правило щодо фактичного власника є одним із заходів проти зловживань, передбачених у договорах. У рамках Заходу 6 Проєкту BEPS було розроблено інші заходи, зокрема поправки до преамбули, критерій основної мети (PPT) та правило обмеження пільг (LOB), які були включені до Моделі 2017 року в преамбулі та статті 29. Оскільки більшість мексиканських угод було укладено до цього оновлення, ці заходи можуть бути включені до відповідних податкових угод через MLI: поправка до преамбули згідно зі статтею 6 та тест на основну мету (PPT) або, у відповідних випадках, спрощене правило обмеження вигод (LOB) згідно зі статтею 7.
2. Які докази можна використати для встановлення того, що особа є фактичним власником?
Коментар до Типової конвенції ОЕСР не містить вичерпного переліку доказів, що підтверджують статус фактичного власника. Необхідні документи залежатимуть від конкретних фактів та обставин кожного окремого випадку. Проте до матеріалів захисту можуть входити такі документи:
- Фінансова звітність, яка свідчить про те, що одержувач дивідендів, відсотків або роялті зберігає отриманий дохід і не передає його третім особам, а також підтверджує, що він здійснює власну господарську діяльність і, як правило, не виконує функції проміжної компанії.
- Податкові декларації одержувача, що підтверджують інформацію, наведену у фінансовій звітності, а також порядок визнання доходу для цілей оподаткування.
- Письмова заява під присягою, складена в присутності нотаріуса (афідевіт), у якій одержувач заявляє, що він не виступає посередником щодо отриманого доходу та не зобов’язаний, згідно із законом або договором, передавати його третій стороні.
- Структура транснаціональної групи, включаючи організаційну схему компанії, опис суб’єктів господарювання, що беруть участь у транзакції, а також функції, які вони виконують, активи, що використовуються, та ризики, які бере на себе кожен із них. Також можуть бути враховані документи, що пояснюють розподіл господарської діяльності в межах групи, включаючи, у разі необхідності, інформацію зі звіту за країнами, якщо вона допомагає продемонструвати, що одержувач здійснює реальну діяльність, а не є лише проміжною компанією.
- Угоди, що стосуються платежів, які є предметом перевірки, а також угоди про фінансування, ліцензійні угоди та інші правові документи, пов’язані з цією операцією, які свідчать про відсутність юридичного або договірного зобов’язання щодо перерахування отриманого доходу іншій особі.
3. Які податкові наслідки виникають у разі, якщо формальний одержувач платежу не є фактичним власником?
Статті 10, 11 та 12 обмежують утримання податку на доходи в державі-джерелі у випадках, коли дивіденди, відсотки або роялті виплачуються резиденту іншої Договірної держави.
До того, як у 1977 році до Типової конвенції ОЕСР було додано термін «фактичний власник», обмеження права оподаткування держави-джерела пов’язувалося з тим, що дохід мав бути «виплачений» резиденту іншої Договірної держави. Таке формулювання підтверджувало точку зору, згідно з якою достатньо було, щоб цей резидент був безпосереднім або формальним одержувачем платежу, навіть якщо він діяв від імені іншої особи. Поняття «бенефіціарний власник» було введено, щоб запобігти такому суто формальному тлумаченню виразу «виплачується».
Відповідно, якщо формальний одержувач не є фактичним власником, він не матиме права на пільги, передбачені статтями 10, 11 або 12 угоди стосовно відповідного доходу.
Отже, держава-джерело може стягувати утримання, передбачене її внутрішнім законодавством, не застосовуючи обмежень угоди, передбачених цими статтями. У такій ситуації може виникнути юридичне подвійне оподаткування, якщо той самий дохід оподатковується як у державі-джерелі, так і в державі резиденції особи, яка має право на пільги за угодою.
4. Чи можна вважати компанію, яка залучає фінансування від третіх осіб та надає позики компанії-резиденту Мексики, фактичним власником доходу?
Так. Хоча це може здатися суперечливим з огляду на вищесказане, слід проводити розмежування між суб’єктом господарювання, який отримує дохід на власний рахунок, та тим, який діє виключно як агент, номінальний власник або посередник щодо цього доходу. Сам по собі той факт, що компанія фінансується за рахунок коштів, отриманих від третіх осіб, ще не означає, що відсотки, які вона отримує, підлягають передачі цим третім особам на підставі договірного або законодавчого зобов’язання.
Згідно з Коментарем до Моделі ОЕСР, той факт, що суб’єкт господарювання отримує фінансування від банку або будь-якої іншої третьої сторони та використовує ці кошти для надання позики суб’єкту господарювання, який є резидентом Мексики, сам по собі не означає, що він діє як проміжна компанія або перестає бути фактичним власником відсотків, які він отримує.
У Коментарі до Типової конвенції ОЕСР проводиться розмежування між зобов’язанням передати отриманий платіж третій стороні — що може унеможливити набуття статусу бенефіціарного власника — та власними незалежними фінансовими зобов’язаннями одержувача перед своїми кредиторами. Отже, суб’єкт господарювання може бути бенефіціарним власником отриманих відсотків, якщо він не діє як агент, номінальний власник або посередник і не зобов’язаний згідно із законом перераховувати ці відсотки іншій особі.
5. Як слід аналізувати поняття «фактичний власник» у випадках, коли мова йде про фіскально прозорі суб’єкти господарювання?
Фіскально прозора організація сама по собі не оподатковується за отриманий дохід; натомість для цілей оподаткування цей дохід приписується її партнерам, членам або учасникам. У разі залучення такої організації аналіз слід розпочинати з визначення того, хто отримує дохід для цілей угоди та може претендувати на пільги за нею, перш ніж встановлювати, чи відповідає ця особа вимогам щодо фактичного власника, викладеним у статтях, що стосуються дивідендів, відсотків та роялті.
Перш ніж аналізувати питання про фактичного власника, необхідно визначити, чи застосовується дана угода, оскільки посилатися на неї можуть лише резиденти однієї або обох Договірних держав. Щодо таких суб’єктів господарювання необхідно перевірити резидентство тих осіб, яким для цілей оподаткування приписується дохід.
Резидентом Договірної держави вважається будь-яка особа, яка відповідно до законодавства цієї держави підлягає оподаткуванню в ній на підставі місця постійного проживання, місця перебування, місця управління або будь-якого іншого критерію подібного характеру. Резидентами також вважаються сама держава, її адміністративно-територіальні одиниці або місцеві органи влади, а також пенсійні фонди, визнані відповідно до законодавства цієї держави.
Відповідно, необхідно перевірити, чи є партнери, члени або учасники резидентами держави-учасниці та чи відповідають вони іншим вимогам щодо отримання пільг за угодою.
Цей висновок вимагає з’ясування того, чи могли партнери, які є резидентами Договірної держави, на підставі договорів, укладених до 2017 року, претендувати на пільги щодо доходів, отриманих через фінансово прозору організацію, оскільки ці документи прямо не регулювали такий випадок. Це питання є особливо актуальним, оскільки Мексика уклала більшість своїх угод на основі версій Типової конвенції ОЕСР, що діяли до 2017 року. У цих версіях стаття 1 лише передбачала, що конвенція застосовується до осіб, які є резидентами однієї або обох Договірних держав, без конкретного положення щодо доходів, отриманих через фінансово прозорі юридичні особи. Пункт 2 був доданий до цієї статті лише в оновленій редакції 2017 року для прямого врегулювання цього питання.
Однак ця обставина не обов’язково означає, що доходи, отримані через фіскально прозорі суб’єкти господарювання, були виключені з-під дії цих угод.
У Коментарі до Моделі пояснюється, що пункт 2 статті 1 підтверджує висновки, раніше сформульовані ОЕСР щодо партнерств, та поширює їх застосування на інші фінансово прозорі суб’єкти та механізми.
У «Вступі до Моделі» також відкидається тлумачення поправок до її статей або Коментаря за принципом a contrario, нібито попередня редакція обов’язково призводила до інших наслідків. Отже, на мій погляд, відсутність пункту 2 статті 1 у договорах, укладених до 2017 року, не перешкоджає тому, щоб дохід, отриманий через фіскально прозору організацію, приписувався її партнерам, членам або учасникам, які є резидентами Договірної держави, де чинне податкове законодавство приписує їм цей дохід.
Проте визначення особи, яка має право посилатися на договір, відрізняється від встановлення фактичного власника доходу. Той факт, що дохід, отриманий через фіскально прозору організацію, для цілей договору приписується одному або кільком партнерам-резидентам Договірної держави, сам по собі не означає, що ці особи є фактичними власниками цього доходу.
З цього приводу у пункті 13 Коментаря до статті 1 прямо зазначено:
13. Навіть якщо цей пункт гарантує застосування різних правил розподілу, передбачених Конвенцією, у тій мірі, в якій внутрішнє законодавство розглядає дохід, отриманий через фіскально прозорі юридичні особи, як дохід резидента Договірної держави, він не вирішує питання про те, чи є одержувач фактичним власником. Наприклад, якщо фіскально прозоре товариство отримує дивіденди як агент або номінальний власник від імені особи, яка не є партнером, той факт, що дивіденди можуть розглядатися як дохід резидента Договірної держави згідно з внутрішнім законодавством цієї держави, не заважає державі-джерелу вважати, що ані товариство, ані партнери не є бенефіціарними власниками цих дивідендів.
Як бачимо, у Коментарі чітко розмежовуються правила віднесення доходу, що застосовуються для визначення того, хто може посилатися на договір, та вимога щодо фактичного власника, викладена у статтях про дивіденди, відсотки та роялті. Таким чином, навіть у тих випадках, коли дохід може вважатися отриманим резидентом Договірної держави для цілей угоди, залишається необхідним визначити, чи є ця особа фактичним власником відповідного доходу.
Наприклад, суб’єкт господарювання, заснований у державі Б і визнаний фіскально прозорим згідно із законодавством цієї держави, отримує проценти, що виникають у Мексиці. Згідно із законодавством держави Б, для цілей оподаткування ці проценти зараховуються її партнерам-резидентам, отже, саме вони можуть бути особами, які мають право посилатися на угоду. Припустимо, однак, що суб’єкт господарювання діє виключно як представник або агент третьої сторони та зобов’язаний за законом або за договором передати ці відсотки цій стороні. У такому випадку віднесення доходу до партнерів для цілей застосування угоди не заважає зробити висновок, що ані юридична особа, ані партнери не є фактичними власниками відсотків, оскільки дохід отримується від імені іншої особи.
Отже, податкова прозорість сама по собі не визначає, хто є фактичним власником. Питання про застосовність угоди слід вирішувати, насамперед, шляхом встановлення того, чи можна вважати, що дохід отримано резидентом Договірної держави. Лише після цього слід визначати, чи є цей резидент фактичним власником доходу.
6. Якщо Договірні держави по-різному кваліфікують один і той самий дохід, чи повинна держава-джерело визначити, чи є одержувач її фактичним власником відповідно до статті договору, що застосовується згідно з власною кваліфікацією цієї держави ? Наприклад, якщо Мексика класифікує виплату як роялті, а інша держава — як прибуток від підприємницької діяльності, чи повинна Мексика провести такий аналіз перед наданням пільг, передбачених статтею 12?
Так. У разі розбіжностей між державами-учасницями щодо кваліфікації доходу кожна держава повинна застосовувати договір відповідно до кваліфікації, яку вона застосовує до відповідного доходу. Отже, якщо Мексика розглядає виплату як роялті, що підпадає під дію статті 12, і аналізує, чи застосовуються пільги, передбачені цією статтею, вона також може перевірити, чи є одержувач фактичним власником, оскільки ця вимога є невід’ємною частиною застосування самої статті 12.
Той факт, що інша держава розглядає цей дохід як прибуток від підприємницької діяльності, що регулюється статтею 7, яка не містить вимоги щодо фактичного власника, не заважає Мексиці застосовувати статтю 12 відповідно до власної класифікації цього платежу як роялті та визначати, чи відповідає одержувач вимозі щодо фактичного власника для отримання пільг, передбачених цією статтею.
Однак, коли інша Договірна держава розглядає той самий платіж як прибуток від господарської діяльності, а не як роялті, суперечка вже не зосереджується на питанні фактичного власника. Тоді основним питанням стають наслідки різної класифікації одного й того самого доходу Договірними державами. У Коментарі до статей 23А та 23В конкретно розглядаються такі конфлікти щодо кваліфікації та їхній вплив на методи усунення подвійного оподаткування.
Наприклад, підприємство-резидент Мексики укладає договір з підприємством-резидентом держави Б, згідно з яким останнє передає знання, призначені для вдосконалення виробничого процесу мексиканського підприємства. Мексика доходить висновку, що підприємство держави Б передає нерозкриті технічні знання (ноу-хау) і що, отже, винагорода є роялті, на які поширюється дія статті 12. На цій підставі Мексика перевіряє, чи є підприємство держави Б фактичним власником платежу, та визначає, чи застосовуються пільги за угодою щодо роялті.
Держава Б, зі свого боку, може вважати, що підприємство лише надавало послуги, використовуючи свої спеціалізовані знання, не передаючи замовнику нерозкритих технічних знань. Згідно з таким тлумаченням, відповідна виплата не буде роялті, а буде вважатися прибутком від господарської діяльності, що регулюється статтею 7.
У цій ситуації спір може стосуватися розбіжностей у тлумаченні того, чи підпадають ці факти під визначення роялті, наведене в договорі. У коментарі до статей 23А та 23В такі випадки чітко відмежовуються від тих, у яких обидві держави виходять з одних і тих самих фактів, але по-різному кваліфікують дохід для цілей договору.
Отже, поняття «фактичного власника» залишається актуальним для застосування Мексикою статті 12. У випадках, коли обидві Договірні держави погоджуються щодо відповідних фактів, але розходяться в тлумаченні або застосуванні положень договору, як у наведеному вище прикладі, Коментар до Модельного договору ОЕСР визнає, що держава резиденції повинна надати пільгу щодо уникнення подвійного оподаткування, передбачену статтею 23А або 23В, залежно від обставин.
Ситуація змінюється, коли розбіжність зумовлена різницею в оцінці фактів. У такому випадку в самому Коментарі визнається, що держава-джерело та держава проживання можуть мати розбіжності щодо фактів конкретної справи, і держава проживання не зобов’язана приймати оцінку фактів, надану державою-джерелом, для цілей надання звільнення від оподаткування або заліку. За таких обставин спір має бути вирішений шляхом процедури взаємної згоди відповідно до статті 25 договору.
7. Чи достатньо статусу фактичного власника для отримання пільг, передбачених податковою угодою?
Статус фактичного власника сам по собі не є достатньою підставою для отримання пільг за податковою угодою. У коментарі до статей 10, 11 та 12 зазначено, що це поняття є конкретним правилом, покликаним запобігти неправомірному отриманню пільг за угодою посередниками або суто формальними одержувачами.
Зокрема, у коментарі до статті 10 роз’яснюється, що статус фактичного власника сам по собі не є достатньою підставою для отримання пільг за угодою, оскільки у випадках зловживання цими пільгами їх може бути відмовлено навіть тоді, коли отримувач відповідає цій умові. Відмова може ґрунтуватися на критерії основної мети або на правилі обмеження пільг, передбаченому статтею 29 угоди, або бути включеною через статтю 7 MLI.
У коментарі до статті 11 (відсотки) також визнається, що ситуації зловживання можуть виникати навіть у тих випадках, коли фактичним власником є компанія-резидент іншої Договірної держави.
Звідси випливає, що аналіз фактичного власника не вичерпує весь обсяг перевірки, необхідної для отримання пільг за угодою. Особа може відповідати цій умові, але їй все одно може бути відмовлено в пільгах за угодою у випадку зловживання цією угодою.
Відповідно, Модельна конвенція ОЕСР та коментар до неї свідчать, що фактичне володіння є однією з умов для отримання певних пільг за угодою, але це не виключає застосування інших положень, спрямованих на запобігання зловживанню угодою. Особа може бути фактичним власником, але їй все одно може бути відмовлено у пільгах за угодою, якщо застосовуються правила або принципи щодо запобігання зловживанню.
8. Яку позицію займають іноземні суди щодо тлумачення поняття «фактичний власник»?
На міжнародному рівні опубліковано низку судових рішень щодо тлумачення поняття «фактичний власник». Наприклад, нижче наведено короткий виклад двох іноземних судових рішень щодо виплати дивідендів та роялті, викладених на основі фактичних обставин та аргументації відповідних судів.
а) Дивіденди: справа «Prévost Car Inc. проти Королеви»
Суд: Федеральний апеляційний суд Канади.
Дата: 26 лютого 2009 року.
Факти
Компанія «Prévost Car Inc.», яка є резидентом Канади та займається виробництвом автобусів, виплатила дивіденди своєму прямому акціонеру — компанії «Prévost Holding B.V.», яка є резидентом Нідерландів.
Компанія «Prévost Holding B.V.» була створена з метою володіння часткою в капіталі канадської компанії. Акціонерами нідерландської компанії були «Volvo Bussar Corporation», зареєстрована у Швеції, та «Henlys Group PLC», зареєстрована у Великій Британії, які володіли приблизно рівними частками у структурі власності.
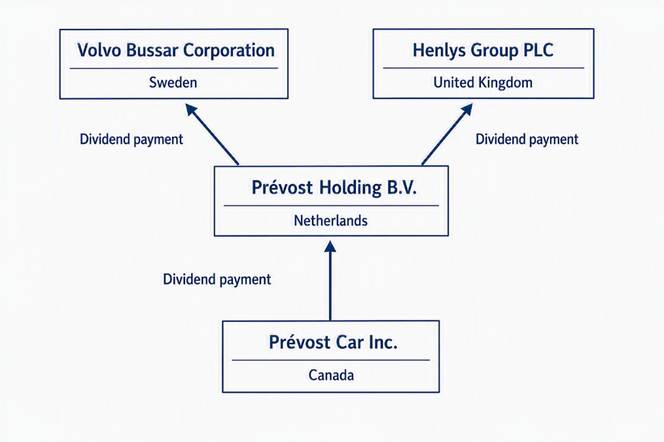
Канадське податкове агентство стверджувало, що компанія «Prévost Holding B.V.» не була фактичним одержувачем дивідендів, виплачених канадською компанією. На думку агентства, нідерландська компанія виконувала виключно роль проміжної компанії між канадським джерелом доходу та кінцевими акціонерами зі Швеції та Великої Британії.
Канадське податкове агентство стверджувало, що, хоча дивіденди були виплачені компанії «Prévost Holding B.V.» на законних підставах, економічна вигода фактично з самого початку призначалася для компаній «Volvo Bussar Corporation» та «Henlys Group PLC». Воно наголосило, що нідерландська компанія згодом розподілила дивіденди в розмірах, які суттєво відповідали сумам, отриманим з Канади.
Виходячи з цього, Канадське податкове агентство визнало шведських та британських акціонерів справжніми бенефіціарними власниками дивідендів і заявило, що нідерландська компанія не може претендувати на пільги відповідно до податкової угоди між Канадою та Нідерландами.
Рішення
Суд відхилив позицію Канадського податкового агентства та визнав, що Prévost Holding B.V. є фактичним власником дивідендів.
Дійшовши такого висновку, суд розглянув правове становище нідерландської юридичної особи та зазначив, що вона є юридичним власником акцій канадської компанії. Суд також встановив, що компанія отримувала дивіденди від свого імені та за свій рахунок.
Суд наголосив, що жодні юридичні, договірні чи довірчі зобов’язання не зобов’язували компанію «Prévost Holding B.V.» негайно перераховувати дивіденди на користь «Volvo Bussar Corporation» або «Henlys Group PLC». Після отримання кошти перебували під контролем нідерландської компанії і могли бути утримані, реінвестовані або розподілені відповідно до рішень, прийнятих її корпоративними керівними органами.
Суд також зазначив, що акціонери компанії не мають автоматичного права на дивіденди, отримані компанією. До ухвалення рішення про розподіл прибутку цей дохід належить компанії, яка його отримала, і залишається під її контролем та економічним ризиком.
Суд постановив, що фактичний власник — це особа, яка має право користуватися отриманим доходом, отримувати від нього вигоду, контролювати його та розпоряджатися ним. Натомість особа, яка діє виключно як агент, номінальний власник, довірений особа або простий посередник, зобов’язаний передавати кошти третій стороні, не може вважатися фактичним власником.
У даному випадку подальше виплачування дивідендів компанією «Prévost Holding B.V.» своїм акціонерам не свідчило про наявність зобов’язання щодо перерозподілу доходів і не перетворювало цю нідерландську компанію на суто проміжну структуру. Навпаки, докази свідчили про те, що вона мала повну правоздатність самостійно визначати, як будуть використовуватися отримані кошти.
З огляду на це Суд дійшов висновку, що компанія «Prévost Holding B.V.» є фактичним власником дивідендів у розумінні податкової угоди між Канадою та Нідерландами і, отже, має право на пільги, передбачені цією угодою.
б) Роялті: справа «Velcro Canada Inc. проти Королеви»
Суд: Податковий суд Канади.
Дата: 22 лютого 2012 року.
Факти
Компанія «Velcro Canada Inc.», зареєстрована в Канаді, здійснювала виплати роялті за використання різних торговельних марок, патентів та технологій, що застосовуються в її господарській діяльності. Виплати здійснювалися на користь компанії «Velcro Holdings B.V.», зареєстрованої в Нідерландах та входячої до складу транснаціональної групи «Velcro».
Корпоративна структура групи передбачала, що компанія Velcro Holdings B.V. володіє певними правами на використання інтелектуальної власності групи. Нідерландська компанія також мала договірні відносини з компанією «Velcro Industries B.V.», пов’язаною особою, що проживала на Нідерландських Антильських островах — юрисдикції, правонаступником якої в даному випадку наразі є Кюрасао, — якій вона здійснювала платежі відповідно до внутрішньогрупових угод.
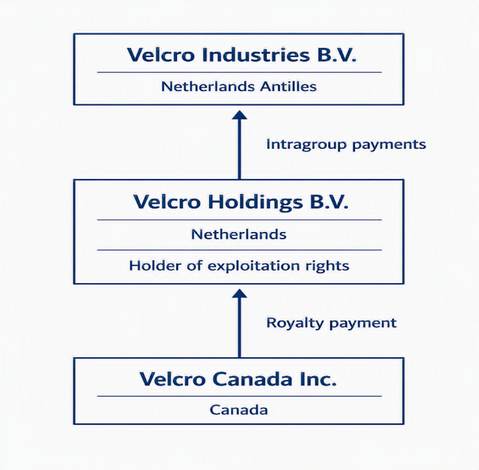
Канадське податкове агентство стверджувало, що компанія «Velcro Holdings B.V.» не була фактичним власником роялті, отриманих з Канади. На думку агентства, ця нідерландська компанія виконувала виключно роль проміжної компанії між канадським платником та юридичною особою, яка є резидентом Нідерландських Антильських островів.
Канадське податкове агентство стверджувало, що значна частина роялті, отриманих компанією «Velcro Holdings B.V.», в кінцевому підсумку була перерахована компанії «Velcro Industries B.V.», і що, отже, нідерландська юридична особа не мала реального економічного інтересу щодо цього доходу. На цій підставі Агентство стверджувало, що справжнім бенефіціарним власником роялті була організація з Нідерландських Антильських островів, а не компанія-резидент Нідерландів.
Отже, Канадське податкове агентство намагалося відмовити у застосуванні пільг, передбачених податковою угодою між Канадою та Нідерландами, на тій підставі, що нідерландська юридична особа діяла виключно як проміжна компанія.
Рішення
Суд відхилив позицію Канадського податкового агентства та постановив, що компанія «Velcro Holdings B.V.» є фактичним власником роялті.
Дійшовши такого висновку, суд детально вивчив угоди між компаніями та встановив, що Velcro Holdings B.V. отримувала роялті від свого імені та за власний рахунок. Він також встановив, що її зобов’язання щодо здійснення платежів на користь «Velcro Industries B.V.» виникали на підставі самостійних угод і не передбачали автоматичного перерахування тих самих сум, отриманих з Канади.
Суд наголосив, що основною ознакою компанії-посередника є зобов’язання, яке позбавляє одержувача права самостійно розпоряджатися доходом. Однак докази свідчили про те, що компанія Velcro Holdings B.V. зберігала юридичну та економічну здатність використовувати, управляти та розпоряджатися отриманим доходом.
Суд також зазначив, що роялті надходили до активів нідерландської компанії, зараховувалися на її власні рахунки та підлягали рішенням її керівництва. Ця організація брала на себе корпоративні зобов’язання, вела власну господарську діяльність та несла певні економічні ризики, пов’язані з її діяльністю.
Суд зазначив, що подальша виплата значної частини отриманих коштів іншій організації групи не є достатньою підставою для заперечення статусу фактичного власника. Ключовим питанням було те, чи існувало юридичне або договірне зобов’язання, яке передбачало автоматичне перерахування коштів і позбавляло безпосереднього одержувача права приймати рішення.
Після вивчення корпоративної та договірної документації суд дійшов висновку, що компанія Velcro Holdings B.V. зберігала право володіння, контролю, користування та розпорядження отриманими роялті. Отже, її не можна було вважати простим агентом, номінальним власником або посередником, що діє від імені іншої юридичної особи.
Відповідно, Суд постановив, що компанія «Velcro Holdings B.V.» є фактичним власником роялті в розумінні податкової угоди між Канадою та Нідерландами і має право на відповідні пільги. Цей прецедент вважається знаковою справою щодо фактичного володіння, оскільки він підтвердив, що подальші виплати в межах транснаціональної групи не є достатньою підставою для заперечення такого статусу, якщо суб’єкт-одержувач зберігає контроль над доходом та право розпоряджатися ним.
Висновок щодо обох рішень
В обох випадках суди дійшли висновку, що подальші виплати акціонерам або пов’язаним особам не були достатніми для того, щоб заперечити статус фактичного власника. Цей висновок ґрунтувався на тому, що одержувач зберігав контроль над доходом та право розпоряджатися ним, не маючи юридичного чи договірного зобов’язання передавати його третій стороні.

