Francisco Bracamonte
Steuerpartner bei Kreston BSG
Wirtschaftlich Berechtigter in den Steuerabkommen Mexikos
September 24, 2026
Das Verständnis des Begriffs des wirtschaftlichen Eigentümers in den mexikanischen Doppelbesteuerungsabkommen ist von entscheidender Bedeutung, da dies eine Voraussetzung für die Inanspruchnahme der in diesen Abkommen vorgesehenen Vergünstigungen in Bezug auf Dividenden, Zinsen und Lizenzgebühren ist. Francisco Bracamonte, Steuerpartner bei Kreston BSG Mexico, erläutert dies.
Zu diesem Zweck werden der Ursprung des Begriffs im Musterabkommen der Organisation für wirtschaftliche Zusammenarbeit und Entwicklung (OECD), dessen Auslegung im Lichte des Kommentars zum Musterabkommen, die für die Feststellung des wirtschaftlichen Eigentümers möglicherweise relevanten Beweismittel, die steuerlichen Folgen der Nichteinhaltung dieser Voraussetzung sowie bestimmte ausländische Gerichtsentscheidungen, die zur Abgrenzung seines Anwendungsbereichs beigetragen haben, untersucht.
1. Was ist im Sinne der von Mexiko zur Vermeidung der Doppelbesteuerung geschlossenen Steuerabkommen unter dem Begriff „wirtschaftlich Berechtigter“ zu verstehen?
Der Begriff „wirtschaftlich Berechtigter“ wurde erstmals im OECD-Musterabkommen von 1977 in den Artikeln 10, 11 und 12 als Missbrauchsbekämpfungsregel aufgenommen, die darauf abzielte, der Nutzung von Durchleitungsgesellschaften durch Steuerpflichtige entgegenzuwirken, um Vertragsvorteile für Personen zu erlangen, die nicht in den Vertragsstaaten ansässig waren.
Dieser Begriff wird in den Artikeln 10 (Dividenden), 11 (Zinsen) und 12 (Lizenzgebühren) verwendet, die die Besteuerung solcher Einkünfte regeln und das Besteuerungsrecht des Quellenstaates einschränken. Folglich sind dies die Bestimmungen, die am anfälligsten für missbräuchliche Konstruktionen sind, an denen Gebietsansässige von Drittstaaten beteiligt sind.
Der Begriff „wirtschaftlicher Eigentümer“ ist weder im OECD-Musterabkommen noch in den Steuerabkommen Mexikos definiert, obwohl Artikel 3 mehrere Definitionen für die Zwecke ihrer Anwendung enthält.
In Bezug auf nicht definierte Begriffe sieht dieser Artikel vor, dass diese die Bedeutung haben, die ihnen nach dem Recht des Staates zugewiesen wird, der das Abkommen in Bezug auf die Steuern anwendet, auf die sich das Abkommen bezieht, sofern der Kontext nichts anderes erfordert. Da es sich in Mexiko bei der unter das Abkommen fallenden Steuer um die Einkommensteuer handelt, ist das für diese Steuer geltende Recht maßgebend.
Dieses Gesetz legt jedoch keine Bedeutung für den Begriff „wirtschaftlich Berechtigter“ fest. Der Verweis in Artikel 3 bestimmt daher nicht dessen Geltungsbereich, und es muss auf die allgemeinen Regeln zur Auslegung internationaler Verträge zurückgegriffen werden, die im Wiener Übereinkommen über das Recht der Verträge festgelegt sind. Wie im Folgenden erläutert wird, verlangen diese Regeln, dass ein Vertrag nach Treu und Glauben im Einklang mit der gewöhnlichen Bedeutung seiner Begriffe, im jeweiligen Kontext und unter Berücksichtigung seines Gegenstands und Zwecks ausgelegt wird.
Für diese Analyse muss zunächst der Inhalt der Artikel 31 und 32 des Wiener Übereinkommens dargelegt und anschließend herangezogen werden, um zu ermitteln, ob der Kommentar zur Auslegung des Begriffs „wirtschaftlich Berechtigter“ herangezogen werden kann.
Artikel 31 lautet wie folgt:
„Ein Vertrag ist nach Treu und Glauben im Einklang mit der gewöhnlichen Bedeutung auszulegen, die den Vertragsbegriffen in ihrem Zusammenhang und im Lichte des Vertragsgegenstands und des Vertragszwecks beizumessen ist.“
Auf der Grundlage dieser Bestimmung ließe sich argumentieren, dass der Kommentar zum OECD-Musterabkommen die gewöhnliche Bedeutung widerspiegelt, die die Vertragsstaaten dem Begriff „wirtschaftlich Berechtigter“ beigemessen haben, da das Abkommen auf der Grundlage dieses Musters ausgehandelt wurde und der Kommentar das Instrument war, mit dem die OECD den Anwendungsbereich ihrer Bestimmungen erläuterte. Wenn die Staaten den Begriff also übernommen haben, ohne ihn zu definieren oder von diesen Erläuterungen abzuweichen, lässt sich daraus schließen, dass sie ihn in dem Sinne verwendeten, den ihm der Kommentar zum Zeitpunkt der Aushandlung und des Abschlusses des Abkommens zugeschrieben hatte.
Sollte die vorstehende Auslegung nicht akzeptiert werden, kann auf Artikel 32 des Wiener Übereinkommens zurückgegriffen werden, der die Heranziehung ergänzender Auslegungsmittel zulässt.
Artikel 32 lautet wie folgt: „Es kann auf ergänzende Auslegungsmittel, einschließlich der Vorarbeiten zum Vertrag und der Umstände seines Abschlusses, zurückgegriffen werden, um die sich aus der Anwendung von Artikel 31 ergebende Bedeutung zu bestätigen oder die Bedeutung zu bestimmen, wenn die Auslegung gemäß Artikel 31: (a) die Bedeutung mehrdeutig oder unklar lässt; oder (b) zu einem Ergebnis führt, das offensichtlich absurd oder unzumutbar ist.“
Mit anderen Worten: Ergänzende Mittel dürfen erst nach Anwendung der allgemeinen Auslegungsregel gemäß Artikel 31 herangezogen werden. Ihre Funktion besteht nicht darin, die aus dem Wortlaut, dem Zusammenhang, dem Gegenstand und dem Zweck des Vertrags abgeleitete Auslegung zu ersetzen, sondern diese Bedeutung zu bestätigen oder sie zu ermitteln, wenn sie mehrdeutig oder unklar ist oder zu einem offensichtlich absurden oder unzumutbaren Ergebnis führt.
Unter diesen ergänzenden Mitteln werden in Artikel 32 ausdrücklich die Vorarbeiten und die Umstände des Vertragsabschlusses genannt. Der Kommentar zum OECD-Musterabkommen stellt keine Vorarbeiten für den bilateralen Vertrag dar; die zum Zeitpunkt der Vertragsverhandlungen vorliegenden Fassungen können jedoch als Teil der Umstände seines Abschlusses angesehen werden, da der Vertrag auf der Grundlage dieses Musters ausgehandelt wurde und der Kommentar die Bedeutung und Anwendung seiner Bestimmungen erläutert.
In dieser Hinsicht enthält der Kommentar zum Modell keine ausdrückliche Definition des wirtschaftlich Berechtigten. Stattdessen erläutert er die Umstände, unter denen eine Person nicht als solcher angesehen werden kann. Darin heißt es, dass eine Durchleitungsgesellschaft diese Voraussetzung nicht erfüllt, selbst wenn sie der rechtliche Eigentümer der erhaltenen Einkünfte ist, sofern ihre Befugnisse über diese Einkünfte so begrenzt sind, dass sie in der Praxis lediglich als Treuhänder, Verwalter oder Vermittler im Auftrag einer anderen Person handelt.
Eine Person gilt nicht als wirtschaftlicher Eigentümer, wenn ihr Recht auf Nutzung und Verwertung der Erträge durch eine gesetzliche oder vertragliche Verpflichtung eingeschränkt ist, diese an eine andere Person weiterzugeben. Umgekehrt gilt der Empfänger als wirtschaftlicher Eigentümer, wenn er die Möglichkeit behält, die Erträge auf eigene Rechnung zu nutzen und zu genießen, ohne rechtlich oder vertraglich verpflichtet zu sein, diese an einen Dritten weiterzugeben.
Dementsprechend sollte sich die Analyse nicht nur darauf konzentrieren, wer die Zahlung formal erhält, sondern auch darauf, wer tatsächlich das Recht hat, die Erträge zu nutzen und zu genießen. Wie bereits erwähnt, können Vertreter, Nominees, Treuhänder, Verwalter und bestimmte Durchleitungsgesellschaften vom Status als wirtschaftlich Berechtigter ausgeschlossen sein, wenn sie im Namen eines Dritten handeln.
Die vorstehend genannten Fälle stellen keine erschöpfende Aufzählung dar, da verschiedene Rechtssysteme möglicherweise andere Regelungen anerkennen, die in der Praxis ähnliche Funktionen erfüllen.
Es ist wichtig zu beachten, dass sich der in Steuerabkommen verwendete Begriff des wirtschaftlichen Eigentümers von dem in anderen Bereichen verwendeten Begriff unterscheidet, wie beispielsweise in Vorschriften zur Bekämpfung der Geldwäsche oder in Regelungen zur Identifizierung der letztendlichen kontrollierenden Begünstigten. Für die Zwecke von Abkommen gilt: Verfügt eine juristische Person über das Recht, die erhaltenen Einkünfte auf eigene Rechnung zu nutzen und zu genießen, ohne einer gesetzlichen oder vertraglichen Verpflichtung zur Weitergabe an einen Dritten zu unterliegen, so kann sie als wirtschaftlich Berechtigter angesehen werden. Die Analyse zielt daher nicht darauf ab, die Person zu ermitteln, die letztlich die Kontrolle über die juristische Person ausübt.
Die Regelung zum wirtschaftlichen Eigentümer ist eine der in Abkommen enthaltenen Maßnahmen zur Bekämpfung des Missbrauchs. Im Rahmen von Maßnahme 6 des BEPS-Projekts wurden weitere Maßnahmen entwickelt, darunter die Änderung der Präambel, der „Principal Purpose Test“ (PPT) und die „Limitation on Benefits“-Regelung (LOB), die in das Musterabkommen von 2017 in die Präambel und in Artikel 29 aufgenommen wurden. Da die meisten mexikanischen Abkommen vor dieser Aktualisierung ausgehandelt wurden, können diese Maßnahmen über das MLI in die betroffenen Steuerabkommen aufgenommen werden: die Änderung der Präambel gemäß Artikel 6 sowie der PPT oder, sofern zutreffend, die vereinfachte LOB-Regelung gemäß Artikel 7.
2. Welche Nachweise könnten herangezogen werden, um festzustellen, dass eine Person der wirtschaftliche Eigentümer ist?
Der Kommentar zum OECD-Musterabkommen enthält keine erschöpfende Auflistung der Nachweise zur Feststellung des Status als wirtschaftlich Berechtigter. Welche Unterlagen relevant sind, hängt von den jeweiligen Sachverhalten und Umständen des Einzelfalls ab. Dennoch könnte eine Verteidigungsakte folgende Dokumente enthalten:
- Finanzunterlagen, aus denen hervorgeht, dass der Empfänger der Dividenden, Zinsen oder Lizenzgebühren die erhaltenen Einkünfte einbehält und nicht an Dritte weiterleitet, und die belegen, dass er eigene Geschäftstätigkeiten ausübt und nicht in erster Linie als Durchlaufgesellschaft fungiert.
- Die Einkommensteuererklärungen des Empfängers, um die Angaben in den Jahresabschlüssen sowie die Art und Weise, wie die Einkünfte steuerlich erfasst wurden, zu untermauern.
- Eine vor einem Notar abgegebene eidesstattliche schriftliche Erklärung (Affidavit), in der der Empfänger versichert, dass er hinsichtlich der erhaltenen Einkünfte nicht als Vermittler auftritt und weder gesetzlich noch vertraglich verpflichtet ist, diese an einen Dritten weiterzuleiten.
- Die Struktur des multinationalen Konzerns, einschließlich des Unternehmensorganigramms, einer Beschreibung der an der Transaktion beteiligten Unternehmen sowie der von jedem einzelnen ausgeübten Funktionen, eingesetzten Vermögenswerte und übernommenen Risiken. Dokumente, die die Aufteilung der wirtschaftlichen Tätigkeiten innerhalb des Konzerns erläutern, können ebenfalls berücksichtigt werden, einschließlich – sofern relevant – von Angaben aus dem länderbezogenen Bericht, soweit diese dazu beitragen, nachzuweisen, dass der Empfänger echte Tätigkeiten ausübt und nicht lediglich eine Durchleitungsgesellschaft ist.
- Vereinbarungen bezüglich der zu prüfenden Zahlungen sowie Finanzierungsvereinbarungen, Lizenzvereinbarungen und sonstige mit der Transaktion verbundene Rechtsinstrumente, aus denen hervorgeht, dass keine rechtliche oder vertragliche Verpflichtung besteht, die erhaltenen Einnahmen an eine andere Person weiterzuleiten.
3. Welche steuerlichen Konsequenzen ergeben sich, wenn der formelle Empfänger der Zahlung nicht der wirtschaftliche Eigentümer ist?
Die Artikel 10, 11 und 12 begrenzen den Einkommensteuerabzug im Quellenstaat, wenn Dividenden, Zinsen oder Lizenzgebühren an eine in dem anderen Vertragsstaat ansässige Person gezahlt werden.
Bevor der Begriff „wirtschaftlich Berechtigter“ 1977 in das OECD-Musterabkommen aufgenommen wurde, war die Beschränkung des Besteuerungsrechts des Quellenstaates daran geknüpft, dass Einkünfte „an“ einen Gebietsansässigen des anderen Vertragsstaates gezahlt wurden. Diese Formulierung stützte die Auffassung, dass es ausreichte, wenn diese in diesem Staat ansässige Person der unmittelbare oder formale Empfänger der Zahlung war, selbst wenn sie im Namen einer anderen Person handelte. Das Konzept des wirtschaftlichen Eigentümers wurde eingeführt, um diese rein formale Auslegung des Begriffs „gezahlt an“ zu verhindern.
Dementsprechend hat der formale Empfänger, sofern er nicht der wirtschaftliche Eigentümer ist, keinen Anspruch auf die in den Artikeln 10, 11 oder 12 des Abkommens vorgesehenen Vergünstigungen in Bezug auf die betreffenden Einkünfte.
Der Quellstaat kann daher die nach seinem innerstaatlichen Recht vorgeschriebene Quellensteuer erheben, ohne die in diesen Artikeln vorgesehenen Beschränkungen des Abkommens anzuwenden. In diesem Fall kann eine rechtliche Doppelbesteuerung entstehen, wenn dasselbe Einkommen sowohl im Quellstaat als auch im Wohnsitzstaat der Person, die Anspruch auf die Vorteile des Abkommens hat, besteuert wird.
4. Kann ein Unternehmen, das sich Fremdkapital beschafft und Darlehen an ein in Mexiko ansässiges Unternehmen vergibt, als wirtschaftlicher Eigentümer der Beteiligung angesehen werden?
Ja. Auch wenn dies im Widerspruch zu den vorstehenden Ausführungen zu stehen scheint, muss zwischen einem Unternehmen, das Einkünfte auf eigene Rechnung erzielt, und einem Unternehmen, das in Bezug auf diese Einkünfte ausschließlich als Vermittler, Nominee oder Durchleitungsstelle fungiert, unterschieden werden. Die Tatsache, dass ein Unternehmen mit Mitteln finanziert wird, die von Dritten stammen, bedeutet für sich genommen nicht, dass die von ihm erzielten Zinsen einer vertraglichen oder gesetzlichen Verpflichtung unterliegen, an diese Dritten weitergeleitet zu werden.
Gemäß dem Kommentar zum OECD-Modell bedeutet die Tatsache, dass ein Unternehmen Finanzmittel von einer Bank oder einem anderen Dritten erhält und diese Mittel zur Vergabe eines Darlehens an ein in Mexiko ansässiges Unternehmen verwendet, für sich genommen nicht, dass es als Durchleitungsgesellschaft fungiert oder nicht mehr der wirtschaftliche Eigentümer der von ihm erhaltenen Zinsen ist.
Der Kommentar zum OECD-Musterabkommen unterscheidet zwischen der Verpflichtung, eine erhaltene Zahlung an einen Dritten weiterzuleiten – was den Status als wirtschaftlich Berechtigter ausschließen kann – und den eigenen, unabhängigen finanziellen Verpflichtungen des Empfängers gegenüber seinen Gläubigern. Ein Unternehmen kann daher der wirtschaftliche Eigentümer der von ihm erhaltenen Zinsen sein, wenn es nicht als Bevollmächtigter, Nominee oder Durchleitungsstelle handelt und rechtlich nicht verpflichtet ist, diese Zinsen an eine andere Person weiterzuleiten.
5. Wie ist das Konzept des wirtschaftlichen Eigentümers zu beurteilen , wenn steuerlich transparente Rechtsträger beteiligt sind?
Ein steuerlich transparentes Unternehmen wird nicht selbst auf die von ihm erzielten Einkünfte besteuert; stattdessen werden die Einkünfte steuerlich seinen Gesellschaftern, Mitgliedern oder Beteiligten zugerechnet. Ist eine solche Einheit beteiligt, muss die Analyse damit beginnen, festzustellen, wer die Einkünfte im Sinne des Abkommens erzielt und Anspruch auf die Vorteile des Abkommens erheben kann, bevor geprüft wird, ob diese Person die Anforderungen an den wirtschaftlichen Eigentümer in den Artikeln über Dividenden, Zinsen und Lizenzgebühren erfüllt.
Bevor die wirtschaftliche Eigentümerschaft analysiert wird, muss festgestellt werden, ob das Abkommen Anwendung findet, da sich nur Gebietsansässige eines oder beider Vertragsstaaten darauf berufen können. Bei solchen Rechtsträgern ist der Gebietsansässigkeitsstatus im Hinblick auf die Personen zu prüfen, denen die Einkünfte steuerlich zugerechnet werden.
Als in einem Vertragsstaat ansässig gilt jede Person, die nach den Rechtsvorschriften dieses Staates aufgrund ihres Wohnsitzes, ihres Aufenthaltsortes, des Ortes der Geschäftsleitung oder eines anderen Kriteriums ähnlicher Art dort steuerpflichtig ist. Der Staat selbst, seine politischen Untergliederungen oder lokalen Behörden sowie nach dem Recht dieses Staates anerkannte Pensionsfonds gelten ebenfalls als ansässig.
Dementsprechend müssen die Gesellschafter, Mitglieder oder Beteiligten geprüft werden, um festzustellen, ob sie in einem Vertragsstaat ansässig sind und die übrigen Voraussetzungen für die Inanspruchnahme der Vorteile des Abkommens erfüllen.
Diese Schlussfolgerung erfordert die Klärung der Frage, ob Partner mit Wohnsitz in einem Vertragsstaat gemäß vor 2017 geschlossenen Abkommen Ansprüche auf Vergünstigungen in Bezug auf Einkünfte geltend machen konnten, die über eine steuerlich transparente Einheit erzielt wurden, da diese Abkommen diesen Fall nicht ausdrücklich geregelt haben. Diese Frage ist besonders relevant, da Mexiko die meisten seiner Abkommen auf der Grundlage von Fassungen des OECD-Musterabkommens aus der Zeit vor 2017 geschlossen hat. In diesen Fassungen sah Artikel 1 lediglich vor, dass das Abkommen für Personen galt, die in einem oder beiden Vertragsstaaten ansässig waren, ohne dass es eine spezifische Regelung für Einkünfte gab, die über steuerlich transparente Rechtsträger erzielt wurden. Absatz 2 wurde diesem Artikel erst in der Aktualisierung von 2017 hinzugefügt, um diese Frage ausdrücklich zu regeln.
Dieser Umstand bedeutet jedoch nicht zwangsläufig, dass Einkünfte, die über steuerlich transparente Rechtsträger erzielt wurden, von den Vorteilen dieser Abkommen ausgeschlossen waren.
Im Kommentar zum Musterabkommen wird erläutert, dass Artikel 1 Absatz 2 die zuvor von der OECD zu Personengesellschaften gezogenen Schlussfolgerungen bestätigte und deren Anwendung auf andere steuerlich transparente Rechtsträger und Konstruktionen ausweitete.
In der Einleitung zum Modell wird zudem eine Auslegung von Änderungen an dessen Artikeln oder am Kommentar a contrario abgelehnt, als ob der frühere Wortlaut zwangsläufig zu anderen Konsequenzen geführt hätte. Meiner Ansicht nach steht daher das Fehlen von Artikel 1 Absatz 2 in Verträgen aus der Zeit vor 2017 nicht dem entgegen, dass Einkünfte, die über eine steuerlich transparente Einheit erzielt werden, ihren in einem Vertragsstaat ansässigen Gesellschaftern, Mitgliedern oder Beteiligten zugerechnet werden, sofern das anwendbare Steuerrecht diese Einkünfte ihnen zurechnet.
Die Feststellung der Person, die berechtigt ist, sich auf das Abkommen zu berufen, unterscheidet sich jedoch von der Ermittlung des wirtschaftlichen Eigentümers der Einkünfte. Die Tatsache, dass Einkünfte, die über eine steuerlich transparente Einheit erzielt werden, für die Zwecke des Abkommens einem oder mehreren in einem Vertragsstaat ansässigen Gesellschaftern zugerechnet werden, bedeutet für sich genommen nicht, dass diese Personen die wirtschaftlichen Eigentümer dieser Einkünfte sind.
Zu diesem Punkt heißt es in Absatz 13 des Kommentars zu Artikel 1 ausdrücklich:
13. Selbst wenn dieser Absatz sicherstellt, dass die verschiedenen Zurechnungsregeln des Abkommens in dem Umfang angewendet werden, in dem das innerstaatliche Recht Einkünfte, die über steuerlich transparente Einrichtungen erzielt werden, als Einkünfte einer in einem Vertragsstaat ansässigen Person behandelt, greift er der Frage nicht vor, ob der Empfänger der wirtschaftliche Eigentümer ist. Erhält beispielsweise eine steuerlich transparente Personengesellschaft Dividenden als Bevollmächtigter oder Nominee für eine Person, die kein Gesellschafter ist, so hindert die Tatsache, dass die Dividende nach dem innerstaatlichen Recht dieses Staates als Einkünfte einer in einem Vertragsstaat ansässigen Person angesehen werden kann, den Quellenstaat nicht daran, davon auszugehen, dass weder die Personengesellschaft noch die Gesellschafter die wirtschaftlichen Eigentümer der Dividenden sind.
Wie ersichtlich ist, unterscheidet der Kommentar eindeutig zwischen den Regeln zur Einkommenszurechnung, anhand derer bestimmt wird, wer sich auf das Abkommen berufen kann, und dem Erfordernis des wirtschaftlichen Eigentümers in den Artikeln über Dividenden, Zinsen und Lizenzgebühren. Selbst wenn Einkünfte für die Zwecke des Abkommens als von einer in einem Vertragsstaat ansässigen Person erzielt gelten, muss daher weiterhin geprüft werden, ob diese Person der wirtschaftliche Eigentümer der betreffenden Einkünfte ist.
Beispielsweise erhält eine in Staat B gegründete und nach dem Recht dieses Staates als steuerlich transparent behandelte Gesellschaft Zinserträge, die in Mexiko anfallen. Nach dem Recht von Staat B werden diese Zinserträge steuerlich den dort ansässigen Gesellschaftern zugerechnet, sodass diese möglicherweise die Personen sind, die berechtigt sind, sich auf das Abkommen zu berufen. Angenommen jedoch, die Gesellschaft trete ausschließlich als Vertreter oder Beauftragter eines Dritten auf und sei rechtlich oder vertraglich verpflichtet, die Zinsen an diesen Dritten weiterzuleiten. In diesem Fall verhindert die Zurechnung der Einkünfte an die Gesellschafter im Hinblick auf die Anwendbarkeit des Abkommens nicht die Schlussfolgerung, dass weder die Gesellschaft noch die Gesellschafter die wirtschaftlichen Eigentümer der Zinsen sind, da die Einkünfte im Namen einer anderen Person vereinnahmt werden.
Folglich lässt sich allein anhand der steuerlichen Transparenz nicht feststellen, wer der wirtschaftliche Eigentümer ist. Zunächst muss die Anwendbarkeit des Abkommens geklärt werden, indem festgestellt wird, ob die Einkünfte als von einer in einem Vertragsstaat ansässigen Person erzielt gelten können. Erst danach sollte geprüft werden, ob diese ansässige Person der wirtschaftliche Eigentümer der Einkünfte ist.
6. Wenn die Vertragsstaaten ein und dieselbe Einkunft unterschiedlich einstufen, muss der Quellenstaat dann anhand des gemäß seiner eigenen Einstufung anwendbaren Abkommenartikels feststellen, ob der Empfänger dessen wirtschaftlicher Eigentümer ist ? Wenn beispielsweise Mexiko eine Zahlung als Lizenzgebühr einstuft und der andere Staat sie als Gewerbewinne einstuft , muss Mexiko dann diese Prüfung vornehmen, bevor es die Vorteile gemäß Artikel 12 gewährt?
Ja. Wenn die Vertragsstaaten bei der Einstufung unterschiedlicher Auffassung sind, muss jeder Staat das Abkommen entsprechend der Einstufung anwenden, die er für die betreffenden Einkünfte vornimmt. Wenn Mexiko die Zahlung daher als Lizenzgebühr im Sinne von Artikel 12 betrachtet und prüft, ob die in diesem Artikel vorgesehenen Vergünstigungen des Abkommens zur Anwendung kommen, kann es auch prüfen, ob der Empfänger der wirtschaftliche Eigentümer ist, da diese Voraussetzung Bestandteil der Anwendung von Artikel 12 selbst ist.
Die Tatsache, dass der andere Staat die Einkünfte als Gewerbegewinne im Sinne von Artikel 7 betrachtet, der keine Anforderung hinsichtlich des wirtschaftlichen Eigentümers enthält, hindert Mexiko nicht daran, Artikel 12 auf der Grundlage seiner eigenen Einstufung der Zahlung als Lizenzgebühr anzuwenden und zu prüfen, ob der Empfänger die Anforderung hinsichtlich des wirtschaftlichen Eigentümers erfüllt, um die in diesem Artikel vorgesehenen Vorteile in Anspruch nehmen zu können.
Wenn jedoch der andere Vertragsstaat dieselbe Zahlung nicht als Lizenzgebühr, sondern als Gewerbgewinn betrachtet, steht nicht mehr die wirtschaftliche Eigentümerschaft im Mittelpunkt der Streitigkeit. Die grundlegende Frage betrifft dann die Folgen der unterschiedlichen Einstufung desselben Einkommens durch die Vertragsstaaten. Der Kommentar zu den Artikeln 23A und 23B befasst sich ausdrücklich mit solchen Einstufungskonflikten und deren Auswirkungen auf die Methoden zur Beseitigung der Doppelbesteuerung.
Beispielsweise schließt ein in Mexiko ansässiges Unternehmen einen Vertrag mit einem in Staat B ansässigen Unternehmen, wonach letzteres Wissen überträgt, das der Verbesserung des Produktionsprozesses des mexikanischen Unternehmens dienen soll. Mexiko kommt zu dem Schluss, dass das Unternehmen aus Staat B nicht offenbartes technisches Wissen (Know-how) überträgt und dass es sich bei der Gegenleistung daher um eine Lizenzgebühr im Sinne von Artikel 12 handelt. Auf dieser Grundlage prüft Mexiko, ob das Unternehmen aus Staat B der wirtschaftliche Eigentümer der Zahlung ist, und stellt fest, ob die im Abkommen vorgesehenen Vergünstigungen für Lizenzgebühren Anwendung finden.
Staat B könnte seinerseits der Ansicht sein, dass das Unternehmen lediglich Dienstleistungen unter Einsatz seines Fachwissens erbracht hat, ohne dem Kunden nicht offenlegtes technisches Wissen zu übertragen. Nach dieser Auslegung würde es sich bei der Zahlung nicht um Lizenzgebühren handeln, sondern um Unternehmensgewinne, die unter Artikel 7 fallen.
In dieser Situation kann es zu einer Auslegungsstreitigkeit darüber kommen, ob die Sachverhalte unter die im Abkommen festgelegte Definition von Lizenzgebühren fallen. Der Kommentar zu den Artikeln 23A und 23B unterscheidet solche Fälle ausdrücklich von jenen, in denen beide Staaten von denselben Sachverhalten ausgehen, die Einkünfte für die Zwecke des Abkommens jedoch unterschiedlich einstufen.
Das Konzept des wirtschaftlichen Eigentümers bleibt daher für die Anwendung von Artikel 12 durch Mexiko relevant. Sind sich beide Vertragsstaaten über den Sachverhalt einig, unterscheiden sich jedoch, wie im vorstehenden Beispiel, in der Auslegung oder Anwendung der Abkommensbestimmungen, so erkennt der OECD-Modellkommentar an, dass der Wohnsitzstaat die in Artikel 23A bzw. 23B vorgesehene Befreiung von der Doppelbesteuerung gewähren muss.
Anders verhält es sich, wenn die Diskrepanz auf einer unterschiedlichen Beurteilung des Sachverhalts beruht. In diesem Fall räumt der Kommentar selbst ein, dass der Quellenstaat und der Wohnsitzstaat hinsichtlich der Sachverhalte des konkreten Falles unterschiedlicher Auffassung sein können, und der Wohnsitzstaat ist nicht verpflichtet, die Sachverhaltsbeurteilung des Quellenstaats zum Zwecke der Gewährung einer Befreiung oder einer Anrechnung zu übernehmen. Unter diesen Umständen muss die Streitigkeit im Rahmen des Verfahrens der gegenseitigen Vereinbarung gemäß Artikel 25 des Abkommens beigelegt werden.
7. Reicht der Status als wirtschaftlich Berechtigter aus, um die Vorteile eines Steuerabkommens in Anspruch nehmen zu können?
Der Status als wirtschaftlich Berechtigter reicht für sich genommen nicht aus, um in den Genuss der Vorteile eines Steuerabkommens zu kommen. Im Kommentar zu den Artikeln 10, 11 und 12 heißt es, dass es sich bei diesem Konzept um eine spezifische Regelung handelt, die verhindern soll, dass Zwischenhändler oder rein formale Empfänger unrechtmäßig in den Genuss der Vorteile des Abkommens gelangen.
Insbesondere stellt der Kommentar zu Artikel 10 klar, dass der Status als wirtschaftlicher Eigentümer für sich genommen nicht ausreicht, um in den Genuss der Vorteile des Abkommens zu kommen, da diese Vorteile in Fällen von Missbrauch auch dann verweigert werden können, wenn der Empfänger diese Voraussetzung erfüllt. Die Verweigerung kann auf dem „Principal Purpose Test“ oder einer Regel zur Begrenzung der Vorteile gemäß Artikel 29 des Abkommens beruhen oder durch Artikel 7 des MLI einbezogen werden.
Auch im Kommentar zu Artikel 11 (Zinsen) wird anerkannt, dass missbräuchliche Situationen auch dann entstehen können, wenn der wirtschaftliche Eigentümer eine im anderen Vertragsstaat ansässige Gesellschaft ist.
Daraus folgt, dass die Prüfung des wirtschaftlichen Eigentümers die für die Inanspruchnahme von Abkommensvorteilen erforderliche Überprüfung nicht erschöpft. Eine Person kann diese Voraussetzung erfüllen und dennoch von der Inanspruchnahme von Abkommensvorteilen ausgeschlossen werden, wenn das Abkommen missbräuchlich angewendet wird.
Demnach geht aus dem OECD-Musterabkommen und dem dazugehörigen Kommentar hervor, dass die wirtschaftliche Inhaberschaft zwar eine Voraussetzung für bestimmte Vorteile aus dem Abkommen ist, jedoch die Anwendung anderer Bestimmungen, die dem Missbrauch des Abkommens vorbeugen sollen, nicht ausschließt. Eine Person kann die wirtschaftliche Inhaberschaft besitzen und dennoch von den Vorteilen des Abkommens ausgeschlossen werden, wenn Vorschriften oder Grundsätze zur Bekämpfung des Missbrauchs zur Anwendung kommen.
8. Welche Standpunkte haben ausländische Gerichte zur Auslegung des Begriffs des wirtschaftlichen Eigentümers eingenommen?
International wurden verschiedene gerichtliche Entscheidungen zur Auslegung des Begriffs des wirtschaftlichen Eigentümers veröffentlicht. Im Folgenden werden beispielhaft zwei ausländische Urteile zu Dividenden- und Lizenzgebühren auf der Grundlage des Sachverhalts und der jeweiligen Begründung der Gerichte zusammengefasst.
a) Dividenden: Prévost Car Inc. gegen die Krone
Gericht: Bundesberufungsgericht von Kanada.
Datum: 26. Februar 2009.
Fakten
Prévost Car Inc., ein in Kanada ansässiges Unternehmen, das Busse herstellt, schüttete Dividenden an seinen direkten Anteilseigner, die Prévost Holding B.V., ein in den Niederlanden ansässiges Unternehmen, aus.
Die Prévost Holding B.V. war gegründet worden, um die Beteiligung an dem kanadischen Unternehmen zu halten. Die Gesellschafter der niederländischen Gesellschaft waren die Volvo Bussar Corporation mit Sitz in Schweden und die Henlys Group PLC mit Sitz im Vereinigten Königreich, die etwa zu gleichen Teilen an der Eigentümerstruktur beteiligt waren.
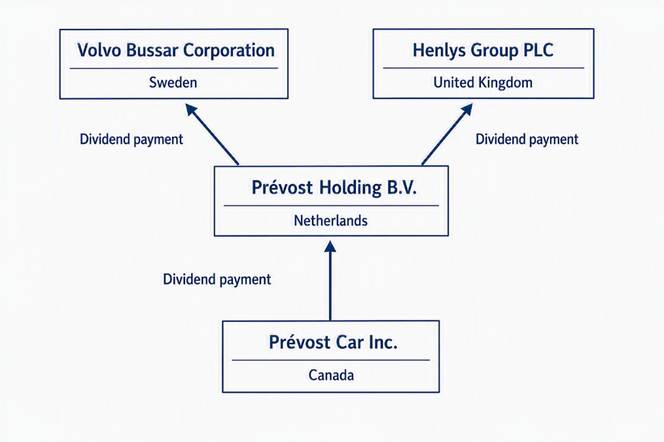
Die kanadische Steuerbehörde (Canada Revenue Agency) machte geltend, dass die Prévost Holding B.V. nicht der tatsächliche Empfänger der von dem kanadischen Unternehmen ausgeschütteten Dividenden sei. Nach Ansicht der Behörde fungierte die niederländische Gesellschaft lediglich als Durchleitungsgesellschaft zwischen der kanadischen Einkommensquelle und den letztendlichen schwedischen und britischen Anteilseignern.
Die kanadische Steuerbehörde (Canada Revenue Agency) argumentierte, dass die Dividenden zwar rechtlich an die Prévost Holding B.V. ausgezahlt worden seien, die wirtschaftlichen Vorteile jedoch von Anfang an für die Volvo Bussar Corporation und die Henlys Group PLC bestimmt gewesen seien. Sie hob hervor, dass das niederländische Unternehmen anschließend Dividenden in Höhe von Beträgen ausgeschüttet habe, die im Wesentlichen den aus Kanada erhaltenen Beträgen entsprachen.
Auf dieser Grundlage betrachtete die kanadische Steuerbehörde (Canada Revenue Agency) die schwedischen und britischen Anteilseigner als die tatsächlichen wirtschaftlichen Eigentümer der Dividenden und machte geltend, dass das niederländische Unternehmen keine Vergünstigungen im Rahmen des Steuerabkommens zwischen Kanada und den Niederlanden in Anspruch nehmen könne.
Urteil
Das Gericht wies die Auffassung der kanadischen Steuerbehörde zurück und stellte fest, dass die Prévost Holding B.V. die wirtschaftliche Eigentümerin der Dividenden sei.
Bei dieser Beurteilung prüfte das Gericht die Rechtsstellung der niederländischen Gesellschaft und stellte fest, dass diese der rechtliche Eigentümer der Anteile an der kanadischen Gesellschaft war. Es stellte ferner fest, dass die Gesellschaft die Dividenden in eigenem Namen und auf eigene Rechnung erhalten hatte.
Das Gericht betonte, dass Prévost Holding B.V. weder aufgrund einer gesetzlichen noch einer vertraglichen noch einer treuhänderischen Verpflichtung dazu verpflichtet war, die Dividenden unverzüglich an die Volvo Bussar Corporation oder die Henlys Group PLC weiterzuleiten. Nach ihrem Eingang standen die Mittel unter der Kontrolle der niederländischen Gesellschaft und konnten gemäß den Beschlüssen ihrer Organe einbehalten, reinvestiert oder ausgeschüttet werden.
Das Gericht stellte ferner fest, dass die Aktionäre eines Unternehmens keinen automatischen Anspruch auf die vom Unternehmen erzielten Dividenden haben. Solange kein Beschluss über die Ausschüttung gefasst wurde, gehören die Erträge dem Unternehmen, das sie erzielt hat, und unterliegen weiterhin dessen Kontrolle und wirtschaftlichem Risiko.
Das Gericht stellte fest, dass der wirtschaftliche Eigentümer die Person ist, die das Recht hat, die erzielten Erträge zu nutzen, zu genießen, zu kontrollieren und darüber zu verfügen. Demgegenüber kann eine Person, die ausschließlich als Beauftragter, Nominee, Treuhänder oder bloßer Vermittler fungiert und verpflichtet ist, Gelder an einen Dritten weiterzuleiten, nicht als wirtschaftlicher Eigentümer angesehen werden.
Im vorliegenden Fall belegten die anschließenden Dividendenausschüttungen der Prévost Holding B.V. an ihre Aktionäre weder eine Durchleitungsverpflichtung noch machten sie das niederländische Unternehmen zu einer reinen Durchleitungsgesellschaft. Vielmehr zeigten die Beweise, dass es über die volle Rechtsfähigkeit verfügte, um über die Verwendung der erhaltenen Mittel zu entscheiden.
Aus diesen Gründen kam das Gericht zu dem Schluss, dass die Prévost Holding B.V. im Sinne des Steuerabkommens zwischen Kanada und den Niederlanden die wirtschaftliche Eigentümerin der Dividenden war und daher Anspruch auf die Vorteile des Abkommens hatte.
b) Lizenzgebühren: Velcro Canada Inc. gegen The Queen
Gericht: Steuergericht von Kanada.
Datum: 22. Februar 2012.
Fakten
Velcro Canada Inc., ein in Kanada ansässiges Unternehmen, leistete Lizenzgebühren für die Nutzung verschiedener Marken, Patente und Technologien, die im Rahmen seiner Geschäftstätigkeit zum Einsatz kamen. Die Zahlungen erfolgten an Velcro Holdings B.V., ein in den Niederlanden ansässiges Unternehmen der multinationalen Velcro-Gruppe.
Die Unternehmensstruktur der Gruppe sah vor, dass die Velcro Holdings B.V. bestimmte Verwertungsrechte an dem geistigen Eigentum der Gruppe hielt. Das niederländische Unternehmen unterhielt zudem vertragliche Beziehungen zur Velcro Industries B.V., einem verbundenen Unternehmen mit Sitz auf den Niederländischen Antillen – einer Gerichtsbarkeit, deren Rechtsnachfolger in dieser Angelegenheit nun Curaçao ist –, an das es Zahlungen im Rahmen konzerninterner Vereinbarungen leistete.
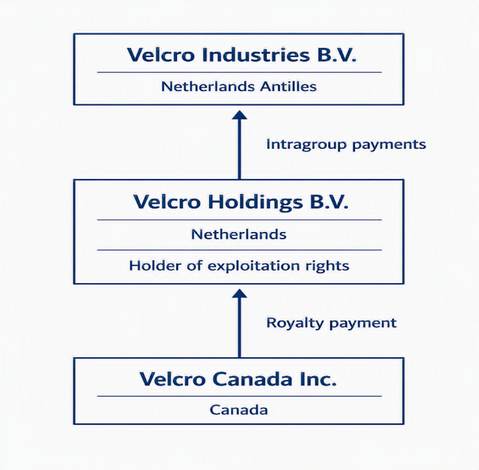
Die kanadische Steuerbehörde (Canada Revenue Agency) machte geltend, dass Velcro Holdings B.V. nicht der wirtschaftliche Eigentümer der aus Kanada erhaltenen Lizenzgebühren sei. Nach Angaben der Behörde fungierte das niederländische Unternehmen lediglich als Durchleitungsgesellschaft zwischen dem kanadischen Zahler und dem in den Niederländischen Antillen ansässigen Unternehmen.
Die kanadische Steuerbehörde (Canada Revenue Agency) machte geltend, dass ein erheblicher Teil der von Velcro Holdings B.V. erhaltenen Lizenzgebühren letztlich an Velcro Industries B.V. weitergeleitet worden sei und dass die niederländische Gesellschaft daher kein echtes wirtschaftliches Interesse an diesen Einkünften habe. Auf dieser Grundlage machte sie geltend, dass der tatsächliche wirtschaftliche Eigentümer der Lizenzgebühren das Unternehmen auf den Niederländischen Antillen und nicht die in den Niederlanden ansässige Gesellschaft sei.
Die kanadische Steuerbehörde beantragte daher, die Vorteile des Steuerabkommens zwischen Kanada und den Niederlanden mit der Begründung zu verweigern, dass die niederländische Gesellschaft ausschließlich als Durchleitungsgesellschaft fungierte.
Urteil
Das Gericht wies die Auffassung der kanadischen Steuerbehörde zurück und stellte fest, dass Velcro Holdings B.V. der wirtschaftliche Eigentümer der Lizenzgebühren sei.
Bei dieser Beurteilung prüfte das Gericht die Vereinbarungen zwischen den Unternehmen eingehend und stellte fest, dass Velcro Holdings B.V. die Lizenzgebühren in eigenem Namen und auf eigene Rechnung erhielt. Es stellte ferner fest, dass sich ihre Zahlungsverpflichtungen gegenüber Velcro Industries B.V. aus eigenständigen Vereinbarungen ergaben und nicht die automatische Weitergabe derselben Beträge beinhalteten, die aus Kanada eingegangen waren.
Das Gericht betonte, dass ein wesentliches Merkmal einer Durchleitungsgesellschaft eine Verpflichtung sei, die dem Empfänger die Entscheidungsfreiheit über die Verwendung der Einkünfte entziehe. Aus den Beweismitteln ging jedoch hervor, dass die Velcro Holdings B.V. die rechtliche und wirtschaftliche Befugnis behielt, die erhaltenen Einkünfte zu nutzen, zu verwalten und darüber zu verfügen.
Das Gericht stellte ferner fest, dass die Lizenzgebühren in das Vermögen der niederländischen Gesellschaft flossen, auf deren eigenen Konten verbucht wurden und den Entscheidungen ihrer Geschäftsführer unterlagen. Das Unternehmen übernahm unternehmerische Verantwortung, führte seine eigenen Geschäfte und trug bestimmte wirtschaftliche Risiken, die mit seinen Tätigkeiten verbunden waren.
Das Gericht stellte fest, dass die anschließende Weiterleitung eines erheblichen Teils der erhaltenen Beträge an ein anderes Unternehmen der Unternehmensgruppe nicht ausreichte, um den Status als wirtschaftlich Berechtigter zu verneinen. Die entscheidende Frage war, ob eine gesetzliche oder vertragliche Verpflichtung die automatische Weiterleitung der Gelder vorschrieb und die Entscheidungsbefugnis des unmittelbaren Empfängers ausschloss.
Nach Prüfung der Unternehmens- und Vertragsunterlagen kam das Gericht zu dem Schluss, dass die Velcro Holdings B.V. den Besitz, die Kontrolle, die Nutzung und den Genuss der erhaltenen Lizenzgebühren behielt. Sie konnte daher nicht als bloßer Beauftragter, Strohmann oder Vermittler angesehen werden, der im Namen einer anderen juristischen Person handelte.
Dementsprechend entschied das Gericht, dass Velcro Holdings B.V. im Sinne des Steuerabkommens zwischen Kanada und den Niederlanden der wirtschaftliche Eigentümer der Lizenzgebühren sei und Anspruch auf dessen Vorteile habe. Dieser Präzedenzfall gilt als wegweisender Fall zum Thema wirtschaftliches Eigentum, da er bestätigte, dass nachgelagerte Zahlungen innerhalb eines multinationalen Konzerns nicht ausreichen, um diesen Status zu verneinen, wenn das empfangende Unternehmen die Kontrolle über die Einkünfte sowie die Verfügungsgewalt darüber behält.
Schlussfolgerung zu beiden Entscheidungen
In beiden Fällen entschieden die Gerichte, dass nachträgliche Zahlungen an Gesellschafter oder verbundene Unternehmen nicht ausreichten, um den Status als wirtschaftlicher Eigentümer auszuschließen. Ausschlaggebend für diese Schlussfolgerung war, dass der Empfänger die Kontrolle über die Erträge sowie die Verfügungsgewalt darüber behielt, ohne einer gesetzlichen oder vertraglichen Verpflichtung zu unterliegen, diese an einen Dritten weiterzuleiten.

