弗朗西斯科-布拉卡蒙特
Kreston BSG 税务合伙人
墨西哥税收协定中的实际受益人
September 24, 2026
理解墨西哥避免双重征税税收协定中的“实际受益人”概念至关重要,因为这是享受这些协定在股息、利息和特许权使用费方面所提供优惠的必要条件。Kreston BSG墨西哥公司的税务合伙人弗朗西斯科·布拉卡蒙特对此进行了说明。
为此,本文探讨了该概念在经济合作与发展组织(OECD)《示范公约》中的起源、根据《示范公约评注》对其的解释、可能与确定实际受益人身份相关的证据、未满足该条件所产生的税务后果,以及有助于界定其适用范围的某些外国司法判决。
1. 就墨西哥为避免双重征税而缔结的税收协定而言,“实际受益人”应如何理解?
“实际受益人”这一术语首次被纳入1977年《经合组织示范公约》第10条、第11条和第12条,作为一项反避税规则,旨在应对纳税人利用通道公司为非缔约国居民获取条约优惠的情况。
该概念用于第10条(股息)、第11条(利息)和第12条(特许权使用费),这些条款规范了此类收入的征税问题,并限制了来源国对此类收入的征税权。因此,这些条款最容易被涉及第三国居民的滥用安排所利用。
尽管《经合组织示范公约》第3条为适用目的列出了若干定义,但“实际受益人”一词在该公约或墨西哥的税收协定中均未作定义。
关于未定义的术语,该条规定,除非上下文另有要求,否则其含义应按照适用该条约的缔约国关于条约所涉税种的法律所赋予的含义确定。在墨西哥,由于条约所涉税种为所得税,因此适用的法律是规范该税种的法律。
然而,该法律并未对“实际受益人”这一术语作出定义。因此,第3条中的相关表述并未界定其适用范围,必须援引《维也纳条约法公约》中规定的国际条约一般解释规则。 如下文所述,这些规则要求本着善意,根据条约用语的通常含义、其上下文以及条约的目的和宗旨来解释条约。
为了进行本项分析,首先必须阐述《维也纳公约》第31条和第32条的内容,然后据此确定是否可以依据该评注来解释“实际受益人”这一术语。
第31条规定如下:
“条约应本着诚意,根据条约条款在上下文中的通常含义,并参照条约的目的和宗旨进行解释。”
根据这一规定,可以认为《经合组织示范公约》的评注反映了缔约国赋予“实际受益人”一词的通常含义,因为该条约是根据该示范公约谈判达成的,而评注正是经合组织解释其条款适用范围的文件。 因此,如果各国在未对该术语进行定义或未偏离这些解释的情况下照搬了该术语,则可以推断,它们在谈判和缔结条约时,是按照《评注》赋予该术语的含义来使用它的。
如果上述解释未被采纳,可援引《维也纳公约》第32条,该条允许采用补充解释手段。
第32条规定如下:“可援引补充解释手段,包括条约的起草工作及其缔结情况,以确认根据第31条得出的含义,或者在根据第31条进行的解释: (a) 导致含义含糊或晦涩;或者 (b) 导致的结果显然荒谬或不合理。”
换言之,只有在适用第31条的一般解释规则之后,方可使用补充手段。其作用并非取代根据条约的文字、上下文、目的和宗旨所作的解释,而是为了确认该含义,或者在含义尚存歧义、含糊不清,或导致明显荒谬或不合理结果时,予以确定。
在这些补充手段中,第32条明确提到了条约的准备工作以及缔结条约时的相关情况。 《经合组织示范公约》的评注并非该双边条约的准备工作;但条约谈判时现有的版本可被视为条约缔结背景的一部分,因为该条约是根据该示范公约谈判达成的,且评注解释了其条款的含义和适用。
在这方面,《示范公约评注》并未对实际受益人给出明确的定义。 相反,该《示范公约评注》解释了在何种情况下某人不能被视为实际受益人。其中指出,即使一家通道公司是所获收入的法定所有者,但如果其对该收入的支配权非常有限,以致实际上仅代表他人担任受托人、管理人或中介人的角色,则该通道公司不符合实际受益人的条件。
当某人使用和享有收入的权利因法律或合同义务而受到限制,必须将该收入转交给他人时,该人即不被视为实际受益人。 反之,如果收款人保留了为自身利益使用和享有该收入的能力,且未被法律或合同要求将其转让给第三方,则应将其视为实际受益人。
因此,分析时不仅应关注名义上的收款人,还应关注谁实际上拥有使用和享有该收入的权利。如前所述,代表、名义持有人、受托人、遗产管理人以及某些通道公司,在代表第三方行事时,可能不被视为实际受益人。
上述案例并非穷尽所有情况,因为不同的法律体系可能承认其他在实践中发挥类似功能的安排。
需要特别指出的是,税收协定中使用的“实际受益人”概念与其他领域(如反洗钱规则或识别最终控制受益人的制度)中所使用的概念有所不同。 就条约而言,如果某实体有权为自身利益使用和享有所获得的收入,且没有法律或合同义务将其转让给第三方,则该实体可被视为实际受益人。因此,该分析并非旨在确定最终控制该实体的个人。
实际受益人规则是条约中包含的反避税措施之一。 BEPS项目第6项行动制定了其他措施,包括对序言的修订、主要目的测试(PPT)以及利益限制(LOB)规则,这些措施已被纳入2017年《示范公约》的序言和第29条。 由于墨西哥的大多数条约是在此次更新之前谈判达成的,因此这些措施可通过《多边 instrument》(MLI)纳入相关税务协定:第6条下的序言修正案,以及第7条下的“主要目的测试”(PPT)或(如适用)简化的“利益限制”(LOB)规则。
2. 可以使用哪些证据来证明某人系实际受益人?
《经合组织示范公约评注》并未就确定实际受益人身份所需的证据提供详尽清单。相关文件将取决于每个案件的具体事实和情况。尽管如此,辩护材料中可能包括以下文件:
- 财务报表应显示,股息、利息或特许权使用费的收款方保留了所获收入,并未将其转付给第三方,并证明该收款方开展自有业务,且主要职能并非作为中间公司。
- 收款方的所得税申报表,用于证实财务报表中的信息以及该收入在税务处理中的确认方式。
- 一份在公证员面前作出的经宣誓的书面声明(宣誓书),其中收款人声明其就所收到的收入不作为中间人,且根据法律或合同规定,无需将该收入转交给第三方。
- 跨国集团的结构,包括公司组织结构图、参与交易的各实体的描述,以及各实体履行的职能、使用的资产和承担的风险。 也可考虑提供说明集团内部经济活动分配情况的文件,包括(如适用)国别报告中的信息,只要这些信息有助于证明接收方开展的是真实业务,而非仅作为一家空壳公司。
- 与正在审查的付款相关的协议,以及与该交易相关的融资协议、许可协议和其他法律文件,这些文件表明不存在将所收收入转移给他人的法律或合同义务。
3. 当款项的正式收款人并非实际受益人时,会产生哪些税务后果?
第10条、第11条和第12条对向另一缔约国居民支付股息、利息或特许权使用费时,来源国应预扣的所得税作出了限制。
在1977年“实际受益人”这一术语被纳入《经合组织示范公约》之前,来源国征税权的限制与收入是否“支付给”另一缔约国的居民有关。 这一表述支持了以下观点:只要该居民是款项的直接或名义收款人,即使其系代表他人行事,亦已满足要求。引入“实际受益人”这一概念,正是为了防止对“支付给”这一表述作出纯粹形式上的解释。
因此,如果名义收款人并非实际受益人,则其无权就相关收入享受条约第10条、第11条或第12条规定的优惠。
因此,来源国可以按照其国内法规定征收预提税,而无需适用该条约上述条款中的限制性规定。在这种情况下,如果同一项收入既在来源国征税,又在有权享受条约优惠之人的居住国征税,则可能会产生法律上的双重征税。
4. 一家通过第三方融资并向墨西哥居民公司提供贷款的公司,能否被视为该权益的实际受益人?
是的。尽管这似乎与前文所述不一致,但必须区分以下两种情况:一种是实体为自身利益获取收入;另一种是实体仅就该收入作为代理人、名义持有人或中间人行事。 一家公司虽由从第三方获得的资金提供资金,但这一事实本身并不意味着其收到的利息负有根据合同或法律将该利息转移给这些第三方的义务。
根据《经合组织示范公约评注》,某实体从银行或任何其他第三方获得融资,并利用该资金向墨西哥境内居民实体提供贷款这一事实,本身并不意味着该实体作为通道公司行事,也不意味着其不再是所获利息的实际受益人。
《经合组织示范公约评注》将“将收到的款项转付给第三方的义务”(这可能导致不被视为实际受益人)与收款人对其债权人所承担的独立财务义务区分开来。 因此,如果某实体并非作为代理人、名义持有人或中间人行事,且法律上无义务将所收到的利息转付给他人,则该实体可被视为该利息的实际受益人。
5. 当涉及税务透明实体时,应如何分析“实际受益人”的概念 ?
税务透明实体本身不就其获得的收入纳税;相反,该收入在税务目的上被归属于其合伙人、成员或参与者。 当涉及此类实体时,分析必须首先确定谁是税收协定意义上的收入获得者且有权主张税收协定优惠,然后才确定该人是否符合关于股息、利息和特许权使用费条款中的实际受益人要求。
在分析实际所有权之前,必须先确定该协定是否适用,因为只有缔约国之一或两国的居民才能援引该协定。对于此类实体,必须根据收入在税务目的上归属的对象来审查其居住地。
缔约国居民是指根据该国法律,因住所、居所、管理地点或任何其他性质相似的标准而在该国负有纳税义务的任何人。该国本身、其政治分支机构或地方当局,以及根据该国法律认可的养老基金,也属于居民。
因此,必须对合伙人、成员或参与者进行审查,以确定他们是否为缔约国的居民,并是否满足享受条约优惠的其他要求。
要得出这一结论,需要确定:根据2017年之前缔结的条约,缔约国境内的合伙人是否可以就通过税务透明实体获得的收入主张税收优惠,因为这些条约并未明确规定此类情况。 这一问题尤为重要,因为墨西哥缔结的大多数条约都是基于2017年之前的《经合组织示范公约》版本。 在这些版本中,第 1 条仅规定该公约适用于缔约国之一或两国的居民,而未针对通过税务透明实体获得的收入制定具体规则。直到 2017 年的更新版本中,才在该条中增加了第 2 款,以明确解决这一问题。
然而,这种情况并不一定意味着通过税收透明实体获得的收入被排除在这些条约的惠益之外。
《示范公约评注》解释说,第1条第2款确认了经合组织此前就合伙企业得出的结论,并将这些结论的适用范围扩展至其他财政透明的实体和安排。
该《示范公约》的“导言”还反对对公约条款或《评注》的修订进行反向解释,仿佛先前的措辞必然会产生不同的后果。 因此,在我看来,2017年之前的条约中未包含第1条第2款,并不妨碍将通过税务透明实体获得的收入归属于其缔约国境内的合伙人、成员或参与者,前提是适用的税法将该收入归属于他们。
然而,确定有权援引条约的人与确定收入的实际受益人是两回事。通过税务透明实体获得的收入,为条约目的而归属于一个或多个缔约国居民合伙人的这一事实,本身并不意味着这些人是该收入的实际受益人。
关于这一点,《第1条评注》第13段明确指出:
13. 即使本款确保在国内法将通过税务透明实体获得的收入视为缔约国居民收入的情况下,本公约的各项分配规则仍应予以适用,但这并不预先决定收款人是否为实际受益人。 例如,当一个税务透明的合伙企业作为非合伙人的代理人或名义持有人收取股息时,即使根据该缔约国的国内法,该股息可被视为该缔约国居民的收入,这并不妨碍来源国认定该合伙企业及其合伙人均非该股息的实际受益人。
可以看出,《评注》明确区分了用于确定谁可以援引条约的收入归属规则,以及股息、利息和特许权使用费条款中的实际受益人要求。 因此,即使就条约目的而言,某项收入可被视为由缔约国居民获得,仍需确定该人是否为相关收入的实际受益人。
例如,某实体在B国成立,并根据该国法律被视为税务透明实体,该实体获得了源自墨西哥的利息。根据B国法律,该利息在税务目的上被归属于其居民合伙人,因此他们可能是有权援引该条约的人。 但假设该实体仅作为第三方的代表或代理人,且根据法律或合同规定必须将该利息转交给该第三方。 在这种情况下,为适用协定之目的将该收入归属给合伙人的做法,并不妨碍得出以下结论:该实体及其合伙人均非该利息的实际受益人,因为该收入是代表他人收取的。
因此,仅凭税收透明度本身并不能确定谁是实际受益人。必须首先通过确定该收入是否可被视为由缔约国居民获得,来解决税收协定的适用问题。只有在此之后,才应确定该居民是否为该收入的实际受益人。
6. 当缔约国对同一项收入的性质认定不同时,来源国是否必须根据该国自身的性质认定,依据适用的条约条款来确定收款人是否为其实际受益人 ? 例如,如果墨西哥将某笔付款定性为特许权使用费,而另一缔约国 将其定性 为营业利润,那么墨西哥在授予第12条规定的优惠之前,是否必须进行此类分析?
是的。当缔约国对收入的性质认定存在差异时,各缔约国必须根据其对相关收入所作的性质认定来适用条约。 因此,如果墨西哥将该款项视为第12条所涵盖的特许权使用费,并考虑该条规定的税收优惠是否适用,则也可审查收款人是否为实际受益人,因为该要求本身是适用第12条的一部分。
尽管另一缔约国将该项收入视为受第7条管辖的营业利润(该条未规定实际受益人要求),但这并不妨碍墨西哥根据其对该笔款项作为特许权使用费的定性,适用第12条,并确定收款人是否符合该条所规定享受相关优惠的实际受益人要求。
然而,当另一缔约国将同一笔款项视为营业利润而非特许权使用费时,争议的焦点就不再是实际所有权。此时,根本问题在于缔约国对同一项收入作出的不同定性所产生的后果。 《第23A条和第23B条评注》专门探讨了此类定性冲突及其对消除双重征税方法的影响。
例如,一家在墨西哥设有常居地的企业与一家在B国设有常居地的企业签订合同,根据该合同,后者转让了旨在改进该墨西哥企业生产工艺的知识。 墨西哥认为,B国企业转让了未公开的技术知识(专有技术),因此该对价属于第12条所涵盖的特许权使用费。在此基础上,墨西哥审查了B国企业是否为该款项的实际受益人,并确定了特许权使用费的条约优惠是否适用。
B国则可能认为,该企业只是利用其专业知识提供了服务,并未向客户转让未公开的技术知识。根据这一解释,该笔付款不属于特许权使用费,而是受第7条管辖的营业利润。
在此情况下,争议可能涉及对相关事实是否属于条约所定义的“特许权使用费”这一问题的解释分歧。《第23A条和第23B条评注》明确将此类情况与以下情况区分开来:即两国虽基于同一事实,但在条约适用目的上对该收入作出了不同的定性。
因此,“实际受益人”的概念对于墨西哥适用第12条仍然具有现实意义。 如前例所示,当缔约双方就相关事实达成一致,但在条约条款的解释或适用上存在分歧时,《经合组织示范公约评注》承认,居住国必须根据具体情况,给予第23A条或第23B条规定的双重征税救济。
如果差异源于对事实的不同认定,情况则有所不同。 在这种情况下,《评注》本身也承认,来源国和居住国可能对具体案件的事实存在分歧,居住国在给予免税或抵免时,无需采纳来源国对事实的认定。在这种情况下,争议必须通过条约第 25 条规定的相互协商程序予以解决。
7. 实际受益人身份是否足以享受税收协定的优惠?
仅凭实际受益人身份本身,尚不足以享受税收协定的优惠。关于第10条、第11条和第12条的评注指出,该概念是一项具体规则,旨在防止中间人或仅是名义上的收款人不当获得协定优惠。
特别是,第10条的评注阐明,仅凭实际受益人身份本身不足以获得条约优惠,因为即使受益人符合该条件,在存在滥用情况时,这些优惠仍可能被拒绝。 拒绝给予待遇的依据可以是“主要目的测试”,也可以是条约第29条中的“待遇限制规则”,或者通过《多边税收协定法》(MLI)第7条予以纳入。
第11条(利息)的评注同样承认,即使实际受益人是另一缔约国境内的公司,也可能出现滥用情况。
由此可见,实际受益人分析并不能涵盖享受条约优惠所需的所有审查内容。如果存在滥用条约的情况,即使某人符合该条件,仍可能被拒绝享受条约优惠。
因此,《经合组织示范公约》及其评注表明,实际所有权是享受某些税收协定优惠的一项要求,但这并不排除适用旨在防止滥用税收协定的其他规定。某人虽为实际所有权人,但在适用反滥用规则或原则的情况下,仍可能被剥夺税收协定优惠。
8. 外国法院在对实际所有权的解释方面持有什么立场?
国际上已发布多项关于实际所有权解释的司法判决。以下以股息和特许权使用费支付为例,根据案情及各法院的推理,对两项外国判决进行了概述。
法院:加拿大联邦上诉法院。
日期:2009年2月26日。
事实
Prévost Car Inc.是一家在加拿大设有常设机构、从事客车制造的公司,该公司向其直接股东——在荷兰设有常设机构的Prévost Holding B.V.——派发了股息。
Prévost Holding B.V.的成立目的是持有该加拿大公司的股权。该荷兰公司的股东为瑞典居民企业沃尔沃巴士公司(Volvo Bussar Corporation)和英国居民企业亨利斯集团(Henlys Group PLC),两者在所有权结构中各持有约一半的股权。
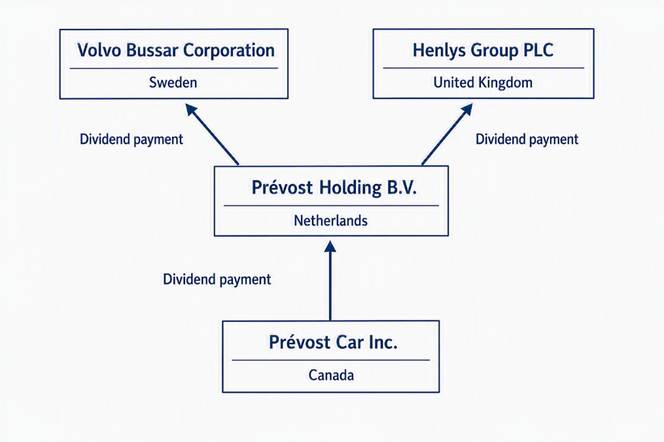
加拿大税务局认为,Prévost Holding B.V. 并非该加拿大公司所支付股息的实际收款方。该局认为,这家荷兰实体仅作为加拿大收入来源与最终的瑞典和英国股东之间的中转公司发挥作用。
加拿大税务局认为,尽管股息在法律上是支付给Prévost Holding B.V.的,但经济利益实际上从一开始就旨在流向沃尔沃巴萨尔公司(Volvo Bussar Corporation)和亨利斯集团(Henlys Group PLC)。该局强调,这家荷兰公司随后分配的股息金额与从加拿大收到的股息金额基本相当。
基于此,加拿大税务局认为瑞典和英国的股东才是股息的实际受益人,并主张该荷兰公司无权根据《加拿大—荷兰税收协定》享受相关优惠。
判决书
法院驳回了加拿大税务局的立场,并裁定Prévost Holding B.V.是该股息的实际受益人。
在得出该结论时,法院审查了该荷兰实体的法律地位,并指出其是加拿大公司股份的法定所有者。法院还认定,该公司是以其名义并为自身利益收取股息的。
法院强调,没有任何法律、合同或信托义务要求Prévost Holding B.V.必须立即将股息转给Volvo Bussar Corporation或Henlys Group PLC。一旦收到款项,这些资金即由该荷兰公司控制,并可根据其公司治理机构的决定予以保留、再投资或分配。
法院还指出,公司的股东并不自动享有公司所获股息的权利。在公司作出分红决定之前,该收入属于收到该收入的公司,并仍由该公司控制,且由其承担经济风险。
法院认为,实际所有权指有权使用、享有、控制和处置所获收入的人。相比之下,仅作为代理人、名义持有人、受托人或单纯的中介人,且仅需将资金转交给第三方的个人,不能被视为实际所有权人。
就本案而言,Prévost Holding B.V.随后向其股东分配股息的行为,既未表明其存在“穿透式”义务,也未使该荷兰实体沦为单纯的通道公司。相反,证据表明,该公司在决定如何使用所收资金方面拥有完全的法律行为能力。
基于上述理由,法院认定,就《加拿大—荷兰税收协定》而言,Prévost Holding B.V. 是股息的实际受益人,因此有权享受该协定规定的税收优惠。
b) 特许权使用费:Velcro Canada Inc. 诉加拿大女王案
法院:加拿大税务法院。
日期:2012年2月22日。
事实
Velcro Canada Inc.是一家注册于加拿大的公司,就其业务中使用的各类商标、专利和技术支付了特许权使用费。这些款项支付给了Velcro Holdings B.V.,该公司是Velcro跨国集团旗下的一家注册于荷兰的公司。
该集团的公司架构规定,Velcro Holdings B.V. 持有与集团知识产权相关的某些利用权。 该荷兰公司还与Velcro Industries B.V.(一家位于荷属安的列斯的关联实体——就本案而言,该司法管辖区的继任者现为库拉索)存在合同关系,并根据集团内部协议向其支付款项。
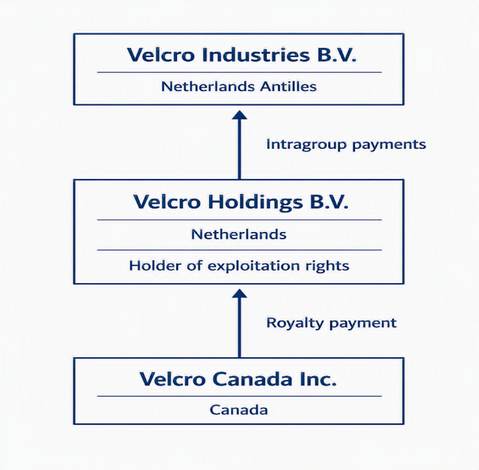
加拿大税务局认为,Velcro Holdings B.V. 并非从加拿大收取的特许权使用费的实际受益人。据该局称,这家荷兰公司仅作为加拿大付款方与荷属安的列斯群岛居民实体之间的中间公司发挥作用。
加拿大税务局认为,Velcro Holdings B.V. 收到的特许权使用费中有一大部分最终转给了 Velcro Industries B.V.,因此该荷兰实体对该收入并不具备真正的经济利益。 基于此,该机构断言,特许权使用费的真正受益所有人是荷属安的列斯实体,而不是荷兰居民公司。
因此,加拿大税务局以该荷兰实体仅作为通道公司为由,试图拒绝给予《加拿大—荷兰税收协定》规定的税收优惠。
判决书
法院驳回了加拿大税务局的立场,并裁定Velcro Holdings B.V.是特许权使用费的实际受益人。
在得出这一结论时,法院详细审查了各公司之间的协议,并认定Velcro Holdings B.V.是以其自身名义并为自身利益收取特许权使用费的。 法院还认定,其对维可牢工业公司(Velcro Industries B.V.)的付款义务源于独立协议,并不意味着必须自动转付从加拿大收到的同等金额。
法院强调,通道公司的一个基本特征是,其承担的义务剥夺了收入接收方对该收入处置的裁量权。然而,证据表明,Velcro Holdings B.V. 保留了对所收收入进行使用、管理和处置的法律和经济能力。
法院还指出,特许权使用费计入该荷兰公司的资产,存入其自有账户,并受其董事会的决策约束。该实体承担了公司责任,维持着自身的运营,并承担了与其活动相关的某些经济风险。
法院指出,随后将收到的款项中相当大一部分支付给另一家集团实体这一事实,不足以否认其实际所有人的身份。关键问题在于,是否存在法律或合同义务要求自动转付该笔资金,并剥夺了直接收款人的决策权。
在审查了公司及合同文件后,法院认定Velcro Holdings B.V. 保留了对所获特许权使用费的占有、控制、使用和享有的权利。因此,该公司不能被视为仅代表其他实体行事的代理人、名义持有人或中间人。
据此,法院裁定,就《加拿大—荷兰税收协定》而言,Velcro Holdings B.V. 是特许权使用费的实际受益人,并有权享受相关优惠。 该判例被视为关于实际所有权问题的标志性案例,因为它确认:在接收实体仍对该收入保留控制权和处置权的情况下,跨国集团内部的后续支付不足以否定其实际所有权地位。
关于这两项决定的结论
在这两起案件中,法院均认定,随后向股东或关联实体支付的款项不足以否认其实际受益人身份。这一结论的关键在于:收款方保留了对该收入的控制权和处置权,且不受任何法律或合同义务的约束,无需将该收入转移给第三方。

