Kreston Audeh Jibreel
April 11, 2024
April 11, 2024
October 26, 2023
October 25, 2023
サウジアラビアを拠点とするKreston NBBサウジアラビアグループは、新しいアドバイザリー部門の立ち上げを発表。
サウジアラビアのKrestonメンバーファームであるKreston NBB SaudiGroupは本日、同地域のクライアントに対するアドバイザリーサービスのニーズの高まりに対応するため、新たなアドバイザリー組織であるKreston NBB Cluster Advisoryの設立を発表した。
Kreston NBB Cluster Advisoryは、様々なタイプのクライアントのために設計された幅広い経営コンサルティングサービスを提供しています。 これには、コーポレート・ガバナンス、リスク・コンプライアンス・サービス、企業再編、財務アドバイザリー・サービス、会計サービス、内部監査、フォレンジック会計サービスなどが含まれる。
Kreston NBBサウジアラビアグループのマネージング・パートナーであるネファル・バラクによって設立された新会社は、Kreston Globalネットワークの広範なグローバル・リーチを活用するため、Kreston NBB Cluster Advisoryとしてブランド化された。 このアドバイザリー・ファームは野心的な成長戦略を掲げており、クライアントが最大限の可能性を発揮できるよう、豊富なトレーニングの専門知識によって強化された、国内、地域、および国際的な、質主導の強固なサービスの構築に注力している。 当事務所のパートナーであるネファル・バラクとサマー・J・ヤミンの2人は、「ビッグ4」のコーポレート・ファイナンスとディール・アドバイザリーのスペシャリストであり、意欲的に成長するクライアントとともに起業家的な環境で働くことを楽しみにしている。
Kreston NBB Cluster Advisoryのマネージング・パートナーであるネファル・バラク氏は、次のように述べた:
「アドバイザリー業務の設立は、サウジアラビアと中東全体の両方で見られる、専門的なコンサルティング・サービスに対するクライアントの需要の高まりに対応するためです。 サウジアラビアでは国際市場が重要な成長分野であることは承知しており、クレストンの中東地域は非常に活発で人脈も広い。 クレストン・グローバル・ネットワークを活用できることは、持続可能な未来を築こうとする企業にとって重要なことです。 国内外のクライアントに真に学際的なサービスを提供できることに興奮している。
クレストン・グローバルの最高経営責任者であるライザ・ロビンズは、次のように述べている。
「Kreston NBB Cluster Advisoryと中東全域の同僚たちが、この地域の国内外のクライアントのために協力し合うのを楽しみにしています」。
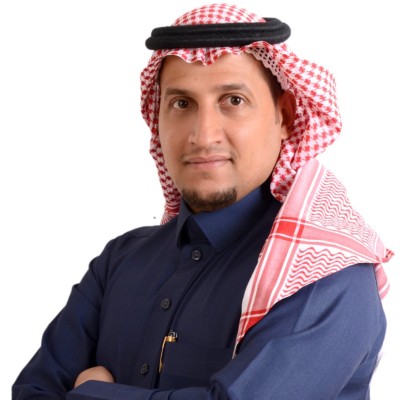

ナファル・バラクは、DeloitteおよびBDOサウジアラビア(Dr. Mohamed Al-Amri & Co. 現在はKreston NBB Saudiのマネージング・パートナーを務め、イノベーションとコラボレーションの企業文化の確立を促進し、会社の著しい成長に貢献した。
October 20, 2023
外国直接投資(FDI)の変動を背景に、約8330億ドルという強大なGDPを誇るサウジアラビアは、野心的な「ビジョン2030」構想を通じて経済活性化の先駆者となっている。 賢明な企業は、「ビジョン2030」によって対日直接投資を活性化させようとする王国の動きにあわせて、規制変更の波に乗るべく迅速に動いている。
Kreston NBBサウジアラビアのマネージング・パートナーであるネファル・バラク・ベネイヤ氏に、このビジョンがサウジアラビアでのビジネスや投資にどのような影響を及ぼしているかについて話を聞いた。
王国は2022年に対外直接投資の大幅な落ち込みを経験し、2016年にムハンマド・ビン・サルマン皇太子が打ち出した「ビジョン2030」構想をより重要なものにしている。 2030年までに年間1,000億ドル以上のFDIを誘致することを目指すサウジアラビアは、化学、不動産、化石燃料、自動車、観光、プラスチック、機械など、さまざまな分野への投資を多様化させており、フランス、日本、クウェート、マレーシア、シンガポール、UAE、米国などの国々が関心を寄せている。
ネファル氏は、構造改革が急速な変化を支えたと考えている。「ビジョン2030の立ち上げ以来、サウジアラビアはサウジ市場の経済変革を可能にするため、民営化など多くのイニシアチブの実施に成功してきました。ビジョン2030の下、サウジアラビアはビジネス環境を改善し、外国投資を誘致し、民間部門の雇用を創出するための印象的なステップを踏み、世界中の国際的大企業や新興技術に参加することで投資能力を最大化しました。興味深いことに、サウジアラビアに登録されている中小企業の数も、ビジョン2030の開始以来増加しています。”
サウジアラビアの「ビジョン2030」の柱である「ザ・ライン」は、ムハンマド・ビン・サルマン皇太子による野心的な戦略の一環であり、石油依存からの脱却と多角化を目指す同国の熱意を反映している。
経済を再構築する。 長さ170キロ、幅わずか200メートルの自称 “認知都市 “は、ネオムの山々から紅海まで広がっている。
推定投資額5,000億ドルのザ・ラインは、エネルギー、水、先端製造業などの分野の開発に重点を置くNEOMメガ開発の一部であり、貿易と技術革新の世界的なハブとして位置づけられている。 しかし、具体的な投資の確保や、近隣諸国との健全な関係構築の必要性や論争が目立つ社会政治情勢を乗り切る上で、このプロジェクトは難題に直面している。 皇太子殿下のコミットメントに後押しされたメガシティの進展は、FDIの夢の実現にかかっている。
2025年までの完成を目指す。
この野心的な事業に資金を提供しているのは、サウジアラビアの公共投資基金(PIF)と国内外のさまざまな投資家だ。 ブラックストーン・グループやソフトバンクとの協力により強化された PIF は、再生可能エネルギーや高度製造業など、NEOM 内のさまざまなセクターを支援する上で極めて重要な役割を担っている、
とバイオテクノロジー。 アラムコのIPOに続いて予定されている同市の上場は、多様な分野からの投資を呼び込むことを目的としている。
直接投資を強化するため、サウジアラビアは経済特別区(SEZ)プログラムを開始し、リヤドに投資法ビジネス規制区(ILBZ)を設立した。 これらのイニシアティブは、新外国投資法を含む広範囲に及ぶ法改正と相まっている。 サウジアラビアの法律草案では、外国人投資家は中立的な扱いを受け、不動産所有、契約締結、企業買収、資金移動を含むプロジェクトの管理・運営の自由を享受することになる。 現地投資家も外国人投資家も、サウジ当局の円滑な手続きに支えられながら、ライセンス、登録、特定の経済活動に関する同一のセクター要件に従うことになる。 同法に違反した場合、50万SRの罰金、登録やライセンスの取り消し、投資施設の取り消しが科される。
こうした変化は、投資環境を促進する上で極めて重要である。 ILBZは、50年間の免税や100%の事業所有権といった魅力的な優遇措置を提供し、SEZは非従来型分野に重点を置いているため、質の高い直接投資を誘致する上で役立っている。
最近の動きとして、サウジアラビアの資本市場庁(CMA)は、2023年5月2日に同国の証券市場への外国投資のための新たな規制を発表した。 この法律は、サウジアラビアの資本市場における適格外国投資家(QFI)の業務を規定するもので、QFIに関する規定、開示要件、継続的義務などの措置を包括的な文書に統合している。 改正法では、QFIと他の投資家の間の差異が縮小され、QFIの要件が簡素化され、一任ポートフォリオ管理による主要市場証券への投資が認められている。
サウジアラビアの進化する経済状況に合わせ、Kreston NBB Saudiは多様なサービス・ポートフォリオを提供し、ビジョン2030と新たに導入された市場法制の複雑さを乗り切るための適応性と準備態勢を確保しています。 ネファルは、品質、ガバナンス基準、質の高いトレーニングに対する会社のコミットメントは、王国の野心的な経済目標との戦略的な整合性を強調するものだと明言している、
「当初は、第一段階「適切な法的地位の選択」から第三段階まで、特にアシュアランス、タックス・コンサルタント/プランニング、アドバイザリー・サービス、付加価値税コンプライアンス・サービスの分野において、地域的・世界的に質の高いサービスを提供することで、すでにトップシェアを獲得している大手多国籍企業や国内企業を全面的にサポートすることを優先します。 また、有望な成長機会を持つ地元企業や多国籍企業を支援することで、彼らが新たな地域的・世界的リーダーへと成長できるよう努める」。
サウジアラビアは世界銀行のDoing Businessレポートで上昇し、2022年のGDP成長率は8.7%という目覚ましい伸びを示し、その有望な経済軌道を浮き彫りにしている。 サウジアラビアの透明性の高い規制の枠組み、SEZ プログラムや ILBZ のような戦略的イニシアティブ、最近の証券市場法を含む継続的な規制改革は、サウジアラビアを中東・北アフリカ地域で優位かつ 魅力的な投資先にしている原動力となっている。
サウジアラビアは、戦略的イニシアティブ、規制改革、新たに導入された証券市場規制を活用し、「ビジョン2030」の実現に努めている。 ネファルは、「サウジアラビアは未来志向の経済であり、国内外の企業に未開拓の可能性とユニークなビジネスチャンスを提供している」と見ている。
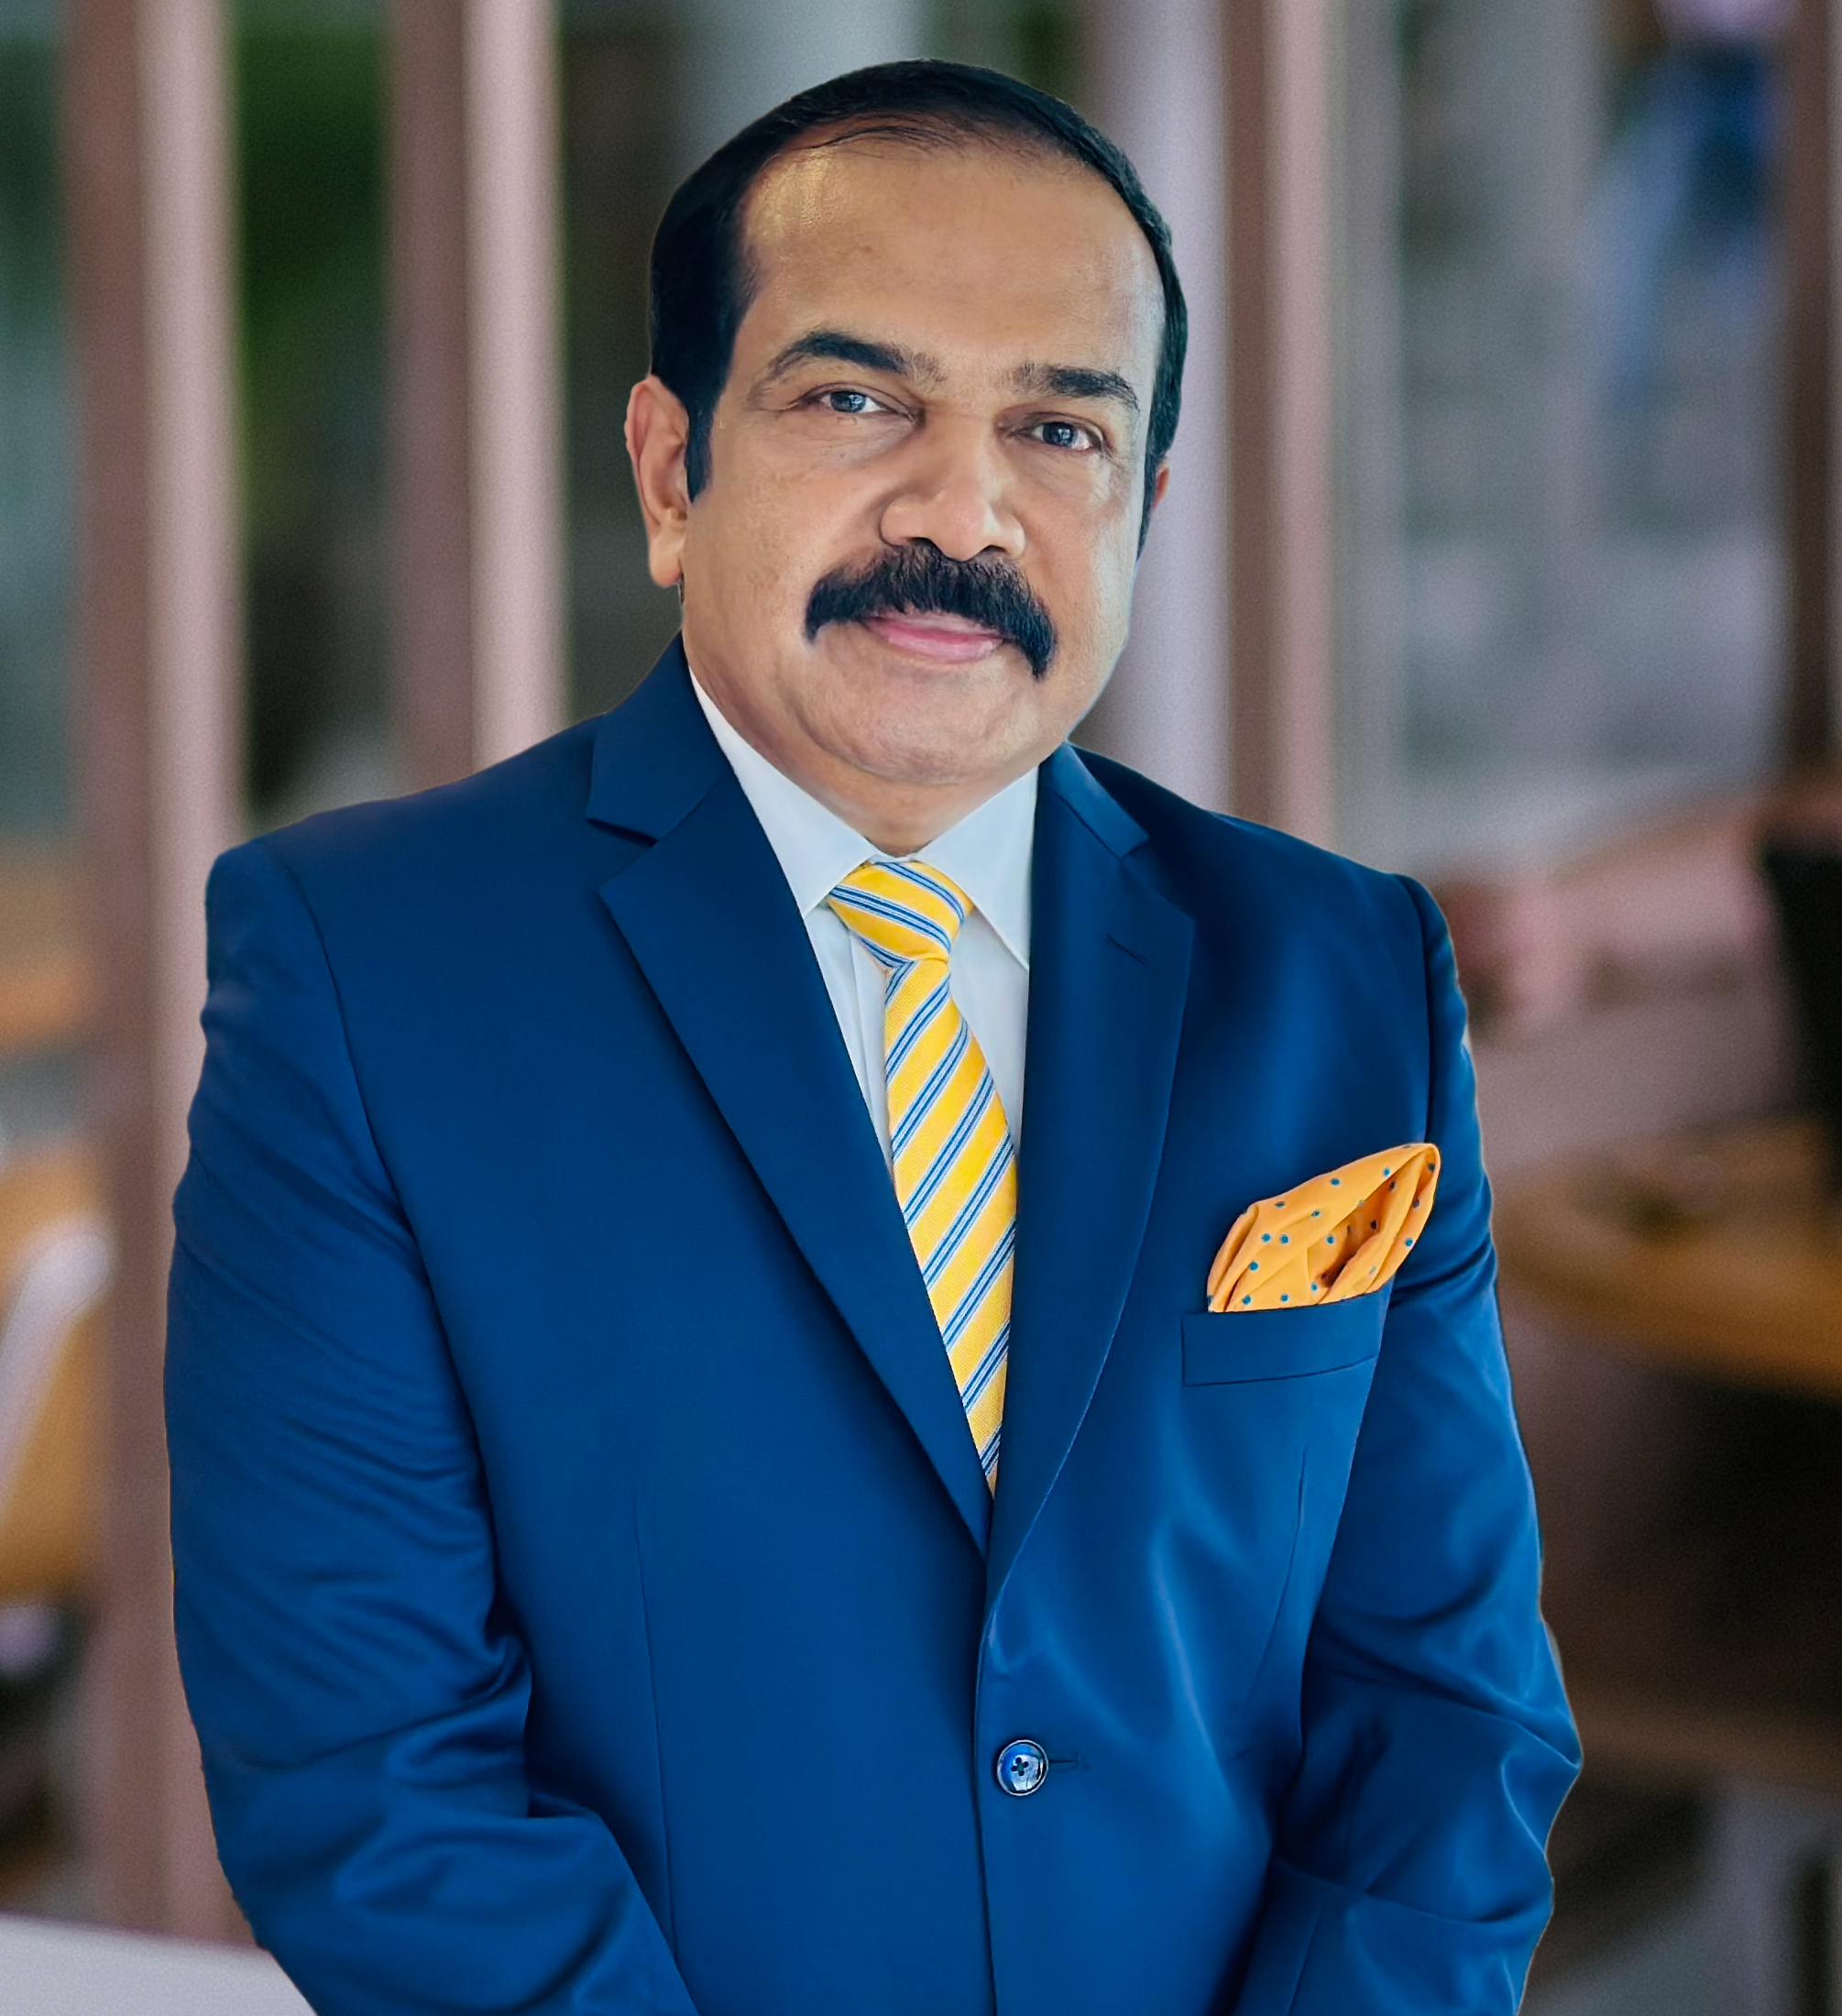
スディール・クマールは、アラブ首長国連邦(UAE)市場における経営とコンサルティングの分野で30年以上のビジネス経験を持ち、クレストン・メノンを同地域有数のスーパーブランドとして成功させた立役者です。 政府、企業、フリーゾーン、金融機関など、あらゆる市場セグメントと緊密に連携している。 ブランディングとコーポレート・コミュニケーションの責任者であると同時に、組織のCSRイニシアチブの陣頭指揮を執っている。
2022年、世界の経済情勢が変動し、外国直接投資(FDI)が大幅に減少した国もあったが、アラブ首長国連邦(UAE)は対照的な傾向を示した。
国連貿易開発会議(UNCTAD)の「2023年世界投資報告書」によると、UAEは過去最高の220億ドル超の直接投資流入を記録し、中東・北アフリカ(MENA)地域の主要な投資先としての地位を固めた。
次の10年に向けて、UAEは世界貿易のハブとしての地位を確保するだけでなく、地元の製造業を育成するための協調的な取り組みを進めている。 この二重のアプローチは、輸入への依存を減らし、経済的自立を強化し、外国投資をめぐる地域間競争などの課題を乗り切ることを目的としている。 ドバイにあるクレストン・メノンのシニア・パートナー兼コーポレート・コミュニケーション責任者、スディール・クマールに、こうした野心的な計画と、その進展がUAEのビジネスにどのような影響を与えているかについてインタビューした。
「UAEには、地元の製造業を活性化させ、世界貿易のハブにするまたとないチャンスがある」と、UAEのビジネス界で著名なスディール・クマールは言う。 彼はこう続ける:「ドバイの経済アジェンダであるD33は、ドバイの指導者たちの未来に向けた意欲的なビジョンを表しています。D33は、ドバイが今後10年間で経済規模を倍増させ、世界トップ3の経済都市になるという目標を達成するための指針となる未来像です」。
UAEの指導者は先見の明があり、国内と世界の石油需要に支えられた2022年の景気回復がそれを証明している。 しかし、プラス基調とはいえ、世界的な景気後退と石油輸出国機構+(OPEC+)連合の生産スケジュールにより、2023年の成長率は若干減速すると予想されている。
いくつかの規制改革が、UAEを野心的な未来へと突き動かしている。 スディールは、その目標を達成するために多くのイニシアチブがあると感じている。UAEに投資する個人に対する投資と長期ビザの導入です。また、ドバイ政府は、ドバイ全土のすべての企業のためのユニークな商業的アイデンティティとして、ドバイの統一ライセンスを立ち上げることを計画しています」。
これと、付加価値税や法人税の導入など歳入源の多様化に向けたUAEの継続的な取り組みを組み合わせることで、経済の安定に向けた多面的なアプローチが可能になる。UAEは、経済の多様化を進め、炭化水素への依存度を下げたこともあり、貿易、金融、旅行のハブとしてこの地域をリードしている。これらの施策は成果を上げている:2023年の非石油部門の成長率は4.2%と予測されている。
UAE中央銀行
国の法人税率の変革に伴い、クレストン・メノンは積極的な対策を講じている。 スディールは、UAEにおける法人税の導入に注目し、「これを受けて、私たちは法人税専門のチームを立ち上げました」と語る。
私たちは、スキル開発、スキルアップ、企業研修をターゲットとした『ヘイフォード統合研修所』を立ち上げ、クライアントをサポートできる体制を整えました」と彼は付け加える。
UAEが全国的に躍進する中、スディール・クマールとクレストン・メノンチームは重要な役割を担っている
地域レベルでの協力という精神で。 「クレストン・ミドルイーストでは、強力なコラボレーションを育んでいます。 私たちは、12カ国の15事務所をクレストンの旗の下に統合しています。 我々は最近
は、ビッグ4に30年以上在籍していた地域のリーダーから大規模な監査契約を獲得した。 この監査は、アラブ首長国連邦、サウジアラビア、エジプトでの事業を対象としており、さらなる拡大も計画している。 また、世界的な大手エンジニアリング会社を顧客リストに加えることができた。 彼らは中東での私たちの仕事に感銘を受け、英国での監査をBig4ファームからクレストンのパートナーに移行しました。
経済が流動化する世界にあって、アラブ首長国連邦は自国を有望なプレーヤーとして位置づけている。
中東では、ドバイがD33という経済アジェンダを通じて、この開発の中心的存在として浮上している。
しかし、予想される経済の減速と地域間競争は、前途に課題がないわけではないことを思い起こさせる。 クレストン・グローバル・ミドルイーストの各事務所における既存の戦略的協力関係は、地域的なパートナーシップがいかにクライアントとメンバーファーム双方に利益をもたらすかを例証しており、規制や経済の変化の前に両者を安全に保つことができる。
Mohamed MamdouhはAhmed Mamdouh & Co.のディレクターである。 クレストン・エジプト クレストン・グローバル・ミドルイーストの委員も務める。
2022年、エジプトは国際通貨基金(IMF)の融資と一連の規制改革に後押しされ、2021年の外国直接投資(FDI)額を倍増させた。 2022年12月17日にIMFから供与されたこの融資は、エジプト政府(GoE)が様々な構造改革を実施することを条件とした、30億ドル相当の拡大基金ファシリティの下での46ヶ月間のアレンジメントである。 エジプトでのビジネスについて、現地でモハメド・マムドゥーに話を聞いた。
UNCTAD(国連貿易開発会議)の2023年の報告書によると、エジプトはIMFの資金提供契約に加え、2022年に110億ドル以上の対内投資を誘致した。 IMFの支援は、エジプトが柔軟な為替レートを採用すること、民営化を促進するために国有政策を実施すること、2022年春に課された輸入制限を解除することを奨励することを目的としている。
これに伴い、エジプトはビジネス環境を最適化するため、投資法(2017年法律第72号)、「新会社」法、破産法(2018年)、新税関法(2020年)など、いくつかの規制改革を制定した。 2023年8月、エジプトは、IMFの投資を補強し、より多くの直接投資を誘致するために、貿易連合であるBRICSに加盟する予定であることも発表した。
さらに、エジプトは2022年11月に国連気候変動会議(COP27)を開催し、持続可能な開発に対する意識の高まりを示すなど、世界的な気候変動交渉への関与が強調されている。
エジプト経済は、外国からの投資やより広範な経済発展を目標とした一連の政府改革もあり、大きな変革期を迎えている。 このため、専門的な監査・会計サービスへの需要が高まっており、Kreston Egyptはこのニーズに応えることができる。
「エジプトは昨年、特に外部環境の変化への対応に重点を置いて、いくつかのイニシアチブをとってきました」と、エジプトの会計・監査部門の専門家であるモハメド・マムドゥーは指摘する。 こうした取り組みの中には、海外からの直接投資を奨励する取り組みや、これまで閉鎖されていた企業を証券取引所に上場させる取り組みなどがある。 「これにより、クレストン・エジプトのような監査法人は、財務の透明性とパフォーマンスの向上において極めて重要な役割を果たすことができるようになりました」とモハメド氏は指摘する。
このような経済変動に加え、国内企業に対する会計規制が改正され、為替処理や保険会社の基準などの分野に影響を及ぼしている。 クレストン・グローバルのネットワークによって強化された当社の現地専門知識により、当社は監査、会計、アドバイザリーサービス一式を提供することができます。 当事務所は、財務諸表監査、タックス・プランニング、移転価格、M&Aデューデリジェンスなど、さまざまな分野を専門としており、改革がクライアントに与える影響を幅広く理解している。
エジプトの税法改正は、経済協力開発機構(OECD)の税源浸食と利益分配(BEPS)ガイドラインを含む国際規範に合わせることを目的としている。 「より広範な恒久的施設(Permanent Establishment)の定義、電子請求書の使用、利益に対する統一税率などをカバーする新しい規制が登場しました」とモハメド氏はアドバイスする。
伝統的な財務事項だけでなく、エジプトの規制環境もESG要素を含むように適応しつつある。 「規制の枠組みの中で、ESGへの注目が高まっている。人工知能とブロックチェーンも、規制の進展が見られる重要な分野である。マムドゥーは、「国は、人工知能がビジネスの効率性を高める役割を果たすことを見越して、人工知能に対する姿勢を打ち出しています」と言う。 暗号通貨とブロックチェーンについては、「ルールはまだ発展途上だが、これらの技術には明確な関心があり、将来の規制の動きを示している」と指摘する。
エジプトへの投資機会は、金融サービス、再生可能エネルギー、テクノロジーなどの分野で可能性を提供し、エジプトの新しい政策の方向性と一致している。 Kreston Egyptは、このような進化する環境において企業を支援する準備が整っています。 「経済や規制の状況が変化するなか、私たちはこうした複雑な状況を乗り越えてクライアントを導き、長期的な成功に貢献することを約束します」とマムドゥは締めくくった。
2024年にエジプト市場への参入を考えている企業にとって、ダイナミックな規制の変革は、効果的なナビゲーションとコンプライアンスのために、知識豊富な現地の専門家を確保することの重要性を強調している。
エジプトでのビジネスや投資をお考えの方は、ぜひご連絡ください。
クレストン・グローバルは、1996年にトルコで最初のメンバーファームがネットワークに加わって以来、中東でビジネスを展開している。 それ以来、クレストン・グローバル・ミドルイーストは拡大と革新の軌跡をたどってきた。 今日、私たちのネットワークは、12カ国にまたがる43のオフィスに800人を超える専門スタッフを擁している。
クレストン・グローバルは、中東におけるこの広範なリーチにより、中東の複雑な金融情勢に合わせた豊富なサービスを提供できる体制を整えている。 グローバルなベストプラクティスと相まって、クレストン・グローバルはこの地域でトップ10に入る会計ネットワークとなっています。
本号では、中東でのビジネス展開について紹介する。 エジプト トルコは、世界有数の産油国の成長に遅れをとっていない。 中東、そしてサウジアラビア、カタール、UAEが、石油に基づくGDPへの依存を減らすために、将来のビジョンにどのような重要な変更を加えているのか。
LinkedInでフォローして、中東でのビジネスについてさらに学びましょう。
同誌には、移転価格、UAEの新法人税率、主要投資国の経済概況、海外投資に影響を与えるものなどに関する特集が組まれている。
ラヴィシャンカー・ベンガタティルは、2023年2月よりドバイのクレストン・メノンでシニア・マネージャーを務める経験豊富な税務専門家。 10年以上の経験を持ち、BSR & Co. ベンガルールのLLPを経て、K B Nambiar and Associatesで約6年間パートナーを務めた。 彼の金融業界での歩みは、K. B. Nambiar and AssociatesとTata AIGでArticled Assistantとして始まった。
UAEにおける法人税の画期的な導入と同時に、新たな移転価格税制の導入も予定されている。 これは、関連者間の取引や関連者への支払いに一定の要件を課すことで、納税者が租税回避のために事業の利益を歪めたり減少させたりすることを防ぐことを目的としている。
大まかに言えば、取締役、株主、オーナー、主要経営陣、および共通の株式保有または支配下にある他のグループ会社に対する支払いが含まれる。 アラブ首長国連邦の移転価格税制では、このような取引や支払いは「独立企業間」または「オープンマーケット」価格で行われる必要があると定められている。 このような取引を行う企業は、適切な書類を作成し、年末に法人税申告書と一緒に移転価格開示書を提出しなければならない。
クレストン・メノンの監査・税務担当シニア・マネージャー、ラヴィシャンカー・ベンガタティルに話を聞いた。
規則とUAEでのビジネスへの影響については、こちらをご覧ください。
「これは経済の大きな変化です」とラヴィシャンカーは言う。 「新興の税制環境では、移転価格には独自の課題がつきものである。
コンプライアンス要件自体は比較的単純であり、すでに移転価格を処理する仕組みを持っている多国籍企業にとっては、かなり単純に感じられるかもしれない、と同氏は付け加える。 しかし、UAEを拠点とする企業にとっては、より正式に構造化されたビジネス環境に移行する際に、いくつかの課題が生じるとラヴィシャンカーは予測している。
「私たちは、一般的な慣習が極めて非公式なものである多くの企業と話をする。 例えば
リソースの融通は、グループ会社の間では一般的な慣行である。この取り決めは、今後必要とされるほど注目されたり、正式な文書化されたりしないことがある。
新しい規則では、これらの企業は各企業と各所有者を別個の事業体として扱わなければならない。これは、特に監査が義務付けられていない企業にとっては、UAEの現在のパラダイムからの転換である。 例えば、2018年に導入されたVAT制度では、共通の株主がいる場合、VAT申告時に単一のグループとして扱うことができるようになっており、法人税で規定されている課税グループ化の仕組みとは異なっている。 現在、企業は異なる事業体間の区別を正式に認識し、事業体間の取引に関する適切な記録を残さなければならない。
法人税全体に関してラヴィシャンカー氏は、UAE企業が注力すべき主な分野は2つあると指摘する。
移転価格を含む法人税規則は、2023年6月1日以降に開始する会計年度から適用される。 規則を遵守していない企業は、その他の具体的な罰則に加えて、以下のような一般的な罰則を受けるリスクがある:
– AED1万ドル(24カ月以内に違反が繰り返された場合は2万ドル)、各記録保持違反および法律で定められたその他の情報に対して。
– 未決済の税金がある場合、年14%のペナルティが毎月課される。
– フリーゾーン企業に対する0%税制優遇措置の喪失
– これは、会社が非準拠である課税年度内だけでなく、合計5年間適用される。
この半年間、ラヴィシャンカーはUAEの企業と協力して法人税の規則を理解し、疑問点や課題を早い段階で特定してきた。 法律で明確に伝えられていない問題が生じた場合、彼はクライアントに、連邦税務当局にケースを提示するために私的明確化のプロセスを利用するよう勧めている。
「このオプションがある以上、解釈や極端な課税ポジションを取る必要はない」と彼は説明する。 「時間はかかるが、大金がかかっている以上、いかなるリスクも放置すべきではないと思う」。
企業が新しい規則を遵守するために必要なサポートの種類は、その規模や場所によって異なる。 社内にチームを持つことが多い大規模な多国籍企業は、既存の移転価格の仕組みをUAEの規則に適合させる必要がある。 一方、UAEを拠点とする企業は、基本的にゼロから始める必要がある。
「今、UAEの大企業がやろうとしているのは、適切な人材を雇い、適切な方針を定め、移転価格協定を含む文書を作成できるようにすることだ。 チームのトレーニングが完了すれば、毎年コンプライアンスを遵守することになる。
中小企業の多くは、定期的に取引を見直すためのリテイナー、あるいは四半期ごとのコンサルティングを求めている。 彼らは社内にチームを持つことにメリットを感じないかもしれないし、時にはそれが正当化されないこともある」。
また、移転価格分析に必要な大量のデータを収集・処理するために適切な会計ソフトを使用することも、企業にとって有益です。 AIがそのデータを分析する役割を果たす可能性さえあり、この分野のソリューションは急速に発展している。
エイブリークス・グループのジャッド・シャラク氏との前回のインタビューでも聞いたように、多くの企業が税制改正の結果、税や管理負担を軽減するためにその構造を再検討している。
「特に移転価格の観点からは、再編の話は非常に有効です」とラヴィシャンカーは言う。 「さっきも言ったように、UAEのビジネスの多くは非常に非公式な構造になっている。 一人の株主が複数の会社を保有しており、持ち株と子会社の関係ではない。 法人税制の下では、複数の企業からなる企業は、それらの企業間の取引ごとに個別の移転価格評価の対象となる。
また、記録やファイリングも別々に管理する必要がある。 その結果、多くの企業が持株会社と子会社を連結する構造を検討し、グループ内の取引に関する移転価格分析の必要性を実質的に排除しています。
各企業はこの決定を慎重に検討する必要がある。 単一の課税グループを形成することの大きな欠点は、法人税の課税標準(現在AED375,000)が各企業に個別に適用されるのではなく、グループ全体の利益に適用されることである。 その一方で、よりシンプルな管理と少ない管理要件が可能になる。
移転価格税制は新しい法律であるため、UAEの企業や税務代理人にとって実務上特有の課題があります。 そのひとつが、比較可能なデータの有無だとラヴィシャンカーは指摘する:
「インドでの以前の経験と比較すると、比較可能なデー タベースが常に用意されていました。例えば自動車メーカーの移転価格調査をする場合、データベースを照合しているサービスプロバイダーがあったので、インドの大手自動車メーカーから非常に適切で比較可能なデータを入手することができました。UAEやGCC全般では、まだそのようなものはありません。今は、アジア太平洋地域やヨーロッパ、その他の地域の類似企業のデータを活用する必要があります」。
同法はグローバル・データベースの使用を制限しているわけではないが、規定しているわけでもない、と彼は説明する。 OECDはまた、地域別の比較可能なデータが入手できない場合、この慣行を認めている。 これまでのところ、UAEは、四分位範囲やその他のパーセンタイルを使用するなど、許容可能な腕の長さの範囲を決定するための具体的な基準も定めていない。
同様に、移転価格調査において、企業は複数年のデータを使用することができるのか、それとも単年度のデータを使用することができるのかという問題についても、まだ答えが出ていない。 しかし一般的には、UAE政府は企業がOECDの原則に従うことができることを示唆している。
ルールの具体的な内容に関するこうした疑問とは別に、他国での移転価格ルールの適用方法と異なる部分がいくつかある。 例えば、多くの国・地域が課税中立企業(すなわち、それぞれに同じ税金が適用される企業)を移転価格の対象から除外していますが、UAEではこの限りではありません。
また、移転価格税制が適用される取引金額に関する社内基準値もない。 売上高が2億AED未満で、多国籍企業グループ(連結売上高が31億5,000万AEDを超えるグループ)に属さない中小企業は、マスターファイルとローカルファイルを維持する必要がない。
これとは別に、移転価格に関する規則と基本的な文書化要件は、中小企業にも大企業にも適用される。
「この10カ月でいろいろなことが変わりました。発展途上の法律なので、今後も変更があるかもしれません」とラヴィシャンカーは言う。 「現状では、この規則はすべての企業に適用される。したがって、社内に十分なリソースを持たない中小企業が、コンプライアンスを確保するためにタイムリーな支援を利用することが重要である。”
新たな移転価格税制の影響は広範囲かつ複雑で、これまで税制の負担がなかった経済にコンプライアンスと記録管理の層が加わることになる。 UAEを拠点とする企業にとって、これは既存の労働慣行から大きく逸脱するものであり、法律が整備されるにつれて警戒を怠らず、適応していく必要がある。 移転価格の取り扱いに経験のある多国籍企業も、新基準に合わせて既存のシステムを再調整する必要がある。
2024年1月からの会計年度を目前に控え、時計の針は刻々と進んでいる。 企業は、高額な罰則を回避し、急速に発展するUAEの経済情勢における地位を確保するために、リスクを軽減し、新たな移転価格規制を完全に遵守するために、今すぐ行動を起こす必要があります。
UAEでのビジネスにご興味のある方は、クレストン・メノンに直接お問い合わせください。
スディール・クマールは、アラブ首長国連邦(UAE)市場における経営とコンサルティングの分野で30年以上のビジネス経験を持ち、クレストン・メノンを同地域有数のスーパーブランドとして成功させた立役者です。 政府、企業、フリーゾーン、金融機関など、あらゆる市場セグメントと緊密に連携している。 ブランディングとコーポレート・コミュニケーションの責任者であると同時に、組織のCSRイニシアチブの陣頭指揮を執っている。
October 19, 2023
世界経済が減速しているにもかかわらず、中東経済は2023年も対内投資を惹きつけている。 IMFと世界銀行は、2023年の中東・北アフリカ(MENA)のGDP成長率が2.4%から3.1%の間に収まると予測している。
石油とガスは中東の経済、特に湾岸協力会議(GCC)諸国にとって極めて重要であることに変わりはないが、より強靭で安定した持続可能な経済を構築するために、他のセクターに多角化することでこの依存度を下げることに明確かつ明白な関心が寄せられている。 多くの地域が野心的な観光戦略を展開しており、特にオマーンやアラブ首長国連邦(UAE)は、サウジアラビアの代表的な観光投資機会であるNEOMのペースが上がっており、サウジアラビアが計画している170km、5000億ドルの新都市「ザ・ライン」は2039年に完成予定だ。
中東への投資において、石油とガスは依然として極めて重要である。 EIU(エコノミスト・インテリジェンス・ユニット)は、GCC諸国は特に旺盛な世界需要とエネルギー輸出価格の高騰から恩恵を受けるだろうと指摘している。 同組織は、少なくとも2023年半ばまでは原油価格が1バレルあたり90ドル以上で推移すると予想しており、国際通貨基金(IMF)が世界的な混乱による原油価格の上昇を警告していることに呼応している。 (OPEC+)諸国は、米国や欧州からの圧力にもかかわらず増産する可能性は低く、代わりに価格水準に注目している。
特にレバノン、シリア、イエメン、イラン、エジプト、トルコのような問題を抱える国にとっては、インフレも重要な懸念事項である。 EIUによれば、レバノンとシリアではハイパーインフレが発生し、これらの国では今年も年間2桁の消費者物価上昇率が続くという。 これは、中東諸国のインフレ率を強調したIMFの報告書と一致する。
EIUもIMFも、サウジアラビア、アラブ首長国連邦、イランといった中東の主要国が、貿易と投資のためにアジアをますます重視するようになっていることを強調している。 EIUは、この「ルック・イースト」政策は2023年も続くと予想している。
観光業は地域全体で回復の兆しを見せており、EIUは2023年末までに海外からの到着者数がCOVID以前のレベルに戻ると予測している。 この背景には、カタールで開催されるFIFAワールドカップのような大きなイベントや、中東諸国全体の観光促進への取り組みがある。
EIUによれば、GCC諸国の景況はこの地域で最も良好になると予想されている。 これらの国々では、多角化のための国家支援投資によって、高い石油・ガス収入が非エネルギー部門に波及するだろう。
世界銀行もEIUも、経済成長、安定、社会的結束に影響を及ぼす可能性のある世界的なショックなど、下振れリスクを強調している。 上振れリスクは限定的で、そのほとんどは欧州戦争の早期解決や中国の需要拡大といった外部要因に左右される。
エイベリックス・グループのパートナーであり、クレストン・アウニ・ファルサックのアドバイザーでもあるジャッド・シャラクは、税務、会計、財務、経営コンサルタントの経験豊富なプロフェッショナルです。 オーストラリアとアラブ首長国連邦の登録税務代理人であり、公認不正検査士でもあるジャッドは、豊富な専門知識を持っている。 国内外を問わず、クライアントのベストプラクティスを支持することで有名だ。 クライアント・リード・パートナーとしてのジャッドの役割は、比類ないサービスと洞察力を提供するという彼のコミットメントをさらに強調するものである。
UAEの法人税率は2023年に導入された。 何十年もの間、UAEは低税率の司法管轄として存在し、この地域で活動する企業に対する要件は限られていた。 しかし最近、2023年6月に連邦法人税が導入されることになり、この分野における企業や投資家の状況は変わりつつある。
法人税はUAEで初めて採用されたもので、企業や商業活動に9%の標準税率が適用される。 自由貿易区で操業する場合など、特定の状況においては免除がある。
この変革は、2018年の付加価値税の導入に続くもので、UAEにとってもうひとつの節目となる税制である。
エイブリークス・グループのパートナーであり、この地域のクレストン・グローバル・ファーム、クレストン・アウニ・ファーサフ&カンパニーのコンサルタントでもあるジャッド・シャラック氏に話を聞いた。同氏は、UAEやオーストラリア、アイルランドを含む他の複数の法域での税務アドバイスの経験を持ち、この変更についてユニークな視点を提供している。
「アラブ首長国連邦の会計がどのように変化しているかを見るのは、本当に興味深いことです」とジャッドは言う。 「以前は、非常に自由放任的なビジネス環境があり、非常にダイナミックだったが、あまり構造化されていなかった。
「その後、付加価値税が導入され、企業は会計記録を持ち、基準に従い、四半期ごとに報告しなければならなくなった。法人税が導入されたことで、企業はますます事業を再編成するようになった。
以前は、一人の人間が複数の会社を通じてビジネスを展開していたかもしれないが、現在では、企業は新しい税制の下でも持ちこたえられる最適な税務・組織構造を確立しようとしている、とジャッドは説明する。
法人税法には新しい移転価格税制も盛り込まれ、企業はこの税制の下で、以下のことを保証しなければならなくなった。
関連当事者または関連者間の取引は、「独立企業間」で行われる。
または「公開市場」価格である。 このような背景から、エイベリックス・グループでは、企業再編の一環としてバリュエーションを必要とする企業が増加している。
そしてこのアドバイスは、正確で、包括的で、信頼できるものでなければならない。
「企業はもはや最も安いアドバイスだけを求めているわけではありません」とジャッドは言う。 「質の高い仕事を要求される。 立証責任は納税者にあるため、企業経営者にとって、納税者が保護され、税務当局に申告内容を示すのに十分な証拠があることは非常に重要である。
が正しい。
UAE企業は、法律を遵守し、さまざまな課税対象や免除措置など、その範囲を理解しながら、税務の観点から効果的な事業運営を行う必要があります。
法人税が初めて導入されたことで、UAEは企業や投資家にとってこれまでと同様に魅力的な国であり続けるのかという、もうひとつの重要な疑問が投げかけられている。 これまでは、企業がさまざまな地域からの所得を統合してドバイに保有することが一般的だったが、今後はその資金が課税対象となる。 しかし、ジャッドが指摘するように、9%という税率はヨーロッパの他の司法管轄区に比べればまだ競争力がある:
「我々は、人々がそのような影響に注目していることを発見している。 しかし、『よし、9%ならそれほど高くない』と考える企業も多いことに気づいている。 私たちはアイルランドとキプロスを税制優遇のある場所として見ているが、これらの国の税率は12.5%である。
「そのため、人々はそれを受け入れつつも、それを考慮に入れています。UAEはまだ競争力のある税率を維持していますし、ライフスタイルの面でも、税率やオペレーションの面でも、企業がUAEに進出するのは非常に有利なのです」。
UAEの新しい法人税規則は、税の透明性を向上させ、デジタル化経済の課題に対処するための経済協力開発機構(OECD)による世界的な取り組みと並行して進められている。 2015年、BEPSは、多国籍企業の二重課税に対処するための行動計画を発表した。
その結果、2本柱のソリューションが提案された。 第一の柱は、最大かつ最も収益性の高い多国籍企業に利益配分規則を適応させることを目的とし、第二の柱は15%のグローバル最低税率を導入することを目的としている。
第一の柱」の技術的な詳細はまだ確定していないが、世界の多くの国ではすでに法律案が発表されたり、「第二の柱」が実施されたりしている。
しかしUAEでは、この規則はまだ検討中であり、2024年に実施される見込みはない。
「私たちは、第二の柱が間違いなく影響を及ぼすと想定していますが、劇的なものではありません」とジャッドは言う。
「さらに、税額控除もあります。UAEよりも税率が高い国で納税している場合、二重租税条約を結んでいれば税額控除を受けることができます。
法人税の導入はUAEにとって画期的な変化であり、税法を国際標準に合わせると同時に、ビジネスにおける競争力のある場所としての地位を維持するものである。 これはまた、税務規制と会計基準のグローバル化の変化を示すものでもあり、企業や専門的な税務アドバイザーはこの変化に対応しなければならない。 「世界はとても小さな場所になってしまった」とジャッドは言う。 「以前は
国際税務アドバイスを必要とする多国籍企業。 今では、さまざまな法域で事業を展開する中小企業の顧客が、同じガイダンスを必要としている。
「すでにUAEで事業を展開している企業や、UAEへの進出を検討している企業は、グローバルな課税の影響を理解し、進化する規制の最新情報を入手する必要があります。効率的かつ効果的なアドバイスを提供する現地のアドバイザーを利用することで、法規制の進展を先取りすることができます。”
バラクリシュナン・カリョートはクレストンSVPの税務・アドバイザリー担当パートナー。 国際税務、アドバイザリー、間接税サービスを中心に、バラクリシュナンは企業からオーナー企業に至るまで、多様な顧客に専門知識を提供している。 現在、インドとカタールの両国の企業グループへの助言において重要な役割を担っており、その深い知識と経験を生かして複雑な税務状況をナビゲートし、オーダーメイドのソリューションを提供している。
カタールへの投資は、経済の多様化、教育、医療、社会保護、国際協力、環境保全のバランスを通じて持続可能な開発を達成するための国のアプローチを概説した国家ビジョン2030が助けになるかもしれない。 石油とガスの輸出量が世界で最も豊かな国のトップ5に入る国でありながら、失業率は0.1%、インフレ率は平均より低く3%未満という、この国にとっては挑戦的なビジョンである。
外国人投資家がUAEに好意的である根拠を明らかにするため、カタールのクレストンSVPパートナー、バラクリシュナン・カリオットに話を聞いた。 「カタールは中東・北アフリカ地域で経済的自由度が第3位です」とバラクリシュナンは説明する。 商工省やカタール中央銀行を含む規制機関のインフラは、商業ベンチャーにとって安定した基盤を作り出している。 「カタール・リヤルが米ドルにペッグされていることは、貿易にとって大きな利点です」とバラクリシュナンは付け加える。 「カタール中央銀行とカタール金融市場庁は、それぞれ金融活動の規制と上場企業の規制の枠組みにおいて極めて重要な役割を果たしている。
有限責任会社、パートナーシップ、支店、駐在員事務所など、さまざまな形態で事業体を設立することができます」。 カタール・ファイナンシャル・センターやカタール・フリーゾーンなど、さまざまな専門ゾーンが利用可能で、認可が下りれば完全な外国人所有が可能になるという見通しは、国際的なビジネスを歓迎することに熱心な国の姿を描き出している。 「州法では一般的に最低投資額は定められておらず、プロジェクトの範囲に左右される。
カタールに投資する企業にとって、有利な税制環境はとりわけ魅力的である。 カタールでは給与所得に対する個人所得税はありません。商工省(MOCI)傘下の企業やカタール金融公社(QFC)傘下の企業には10%の税金が課せられます。さらに、カタール・フリーゾーンとカタール・サイエンス・アンド・テクノロジー・パークにある企業は、最長20年間のタックス・ホリデーを享受することができます」。 従業員はカタールでの有効な就労許可証とビザを取得し、カタールの賃金保護制度(WPS)に登録する必要があります。
カタールのGDPは2,253億ドル(世界銀行調べ)という驚くべき数字で、豊かな経済を示している。 カタールの金融セクターは急成長しており、18の認可銀行と複数の金融機関、保険会社、投資ファンドがある。 「Kreston SVPは、多様なポートフォリオと50人以上の従業員を擁し、お客様に質の高いサービスを提供するために、市場で有利な立場にあります」とバラクリシュナンは誇らしげに語る。 インカントリーバリュー(ICV)認証における同社の役割は、カタールにおける同社の重要な存在感をさらに際立たせている。
FIFAワールドカップが340万人の観光客を魅了し、旅行、観光、ホスピタリティ、小売などのセクターを活性化させたことで、カタールは短期的な経済的恩恵を経験している。 「ノース・フィールドLNG拡張プロジェクトの開発は、この経済活力を維持し、全体的な成長を支え、輸出を増加させると予想される。 バラクリシュナン氏が指摘するように、最近、経済実体規制に焦点を当てた税制改正が行われ、国の多角化に対するコミットメントが明らかになった。
カタール経済は経済の安定を石油に依存しており、多角化は不確実性を招きかねない。 経済多様化の継続的な必要性、新たなCOVID亜種の出現の可能性、変動
エネルギー価格の下落、世界的な金融情勢の逼迫は、カタール経済の健全性にリスクをもたらす可能性がある。 多角化への慎重な取り組みと、国際ビジネスへの歓迎的なアプローチは、カタールにとってこの移行を和らげるのに役立つだろう。
カタールでのビジネスにご興味のある方は、クレストンSVPまで直接お問い合わせください。
エルセル・バルラックは、コーポレート・ファイナンス、事業戦略、銀行業務、監査、企業事業開発など、幅広い業界において25年にわたり多様な職務に携わり、プロジェクトや案件の遂行においてリーダーシップを発揮してきた。
エルセルは、バリュエーション、プロジェクト・ファイナンス、戦略的評価、市場・財務フィージビリティ・スタディ、グリーンフィールド投資、ポートフォリオ・レビュー、競合分析、戦略立案、投資対象の評価、M&A、戦略的パートナーシップの形成、民営化、事業分離、IPO、SPOなどのプロジェクトを主導してきた実績がある。
トルコへの投資は二転三転する。 GDP約9,060億ドルを誇る世界第19位の経済大国であるトルコは、自然災害からハイパーインフレまで、複雑な挫折のリストを乗りこなしながら、G20強国の経済テーブルの席を維持するために逆境に立ち向かっている。
この国は近年、成長、改革、そして回復力という特筆すべき道のりを経験してきた。 Kreston ATA, TurkeyのパートナーであるErsel Barlak氏は、2022年にアラブ首長国連邦に次いで2番目となるトルコの外国投資の伸びについて考察している。 58%のインフレに直面する中、エルセルは経済的な挑戦と機会の中での会社の軌跡について語る。
トルコは2006年から2017年にかけて、野心的な改革と高い成長率を達成し、その結果、トルコの経済成長を牽引してきた。
貧困の大幅な削減につながる。 世界銀行のデータによると、1日6.85ドルの貧困ラインを下回る個人の割合は、2006年から2020年の間にほぼ半減し、9.8%となった。
ネットワークで6年の経験を持つエルセル・バルラックは、その理由について明確な見解を持っている。
「EU諸国と比較すると、トルコは若者の人口が最も多い国である。
トルコの人口のうち32歳以下は、将来性のある若い労働力を形成しています」とエルセル氏は語り、その成功の一因を国の知的資本に求めている。
「2020年現在、年間約100万人の学部生が200以上の大学を卒業している。トルコの労働力はEU諸国の中で最大の成長を遂げ、日々生産性を高めている。”
高水準の民間部門債務、持続的な経常赤字、高インフレ、欧州G20加盟国の2倍の失業率という課題にもかかわらず、トルコはCOVID流行回復後の2022年に5.6%という力強い経済成長を達成することができた。
2023年2月、トルコは壊滅的な地震という形で打撃を受け、トルコの人口の16.4%、経済の9.4%を占める11の州で物理的な被害を受けた。 世界銀行の報告書によれば、直接的な損失は342億ドルと見積もられているが、復興によってこの数字は倍増する可能性がある。
このような逆境の中、イスタンブールの回復力と外国人投資家の地域的ハブとしての台頭について、エルセルが考察する。 「特にイスタンブールは、トルコに投資する外国人投資家にとって強力な誘致拠点となっています」とエルセル氏は指摘し、同市の戦略的重要性と適応性を強調する。
OECD経済見通し(2023年6月)では、この状況をさらに詳しく説明し、2023年の経済成長率は3.6%と緩やかなものになると予測している。 それでもG20の中では最高の見通しだった。
地震による甚大な被害は、確かに経済活動を混乱させた。
しかし、復興作業の迅速な開始により、この悪影響はほぼ相殺されると予想される。 失業率は10%前後で推移し、インフレ率は現在58%だが、2025年末には15%と “正常な “インフレ率に戻り、名目賃金は急上昇すると予測されている。
では、不確実性があるにもかかわらず、トルコに外資を呼び込んでいるものは何だろうか? トルコは、豊富なインセンティブ・プログラム、自由な投資環境、戦略的な地理的優位性により、無数の投資機会を提供している。 「自動車、エネルギー、小売業など、何百もの大手グローバル企業が、競争力のある研究開発インセンティブを活用しています」とエルセル氏は述べる。 同氏はさらに、多様な市場への進出を目指す国際企業のゲートウェイとしてのトルコの役割と、トルコの魅力を高めている若年層の人口構成を強調している。
生産の革新性、成長の持続性、有能な労働力、国際市場での協力といった分野で導入された改革のおかげで、起業に必要な平均期間は38日から6.5日に短縮された。拡大する国内市場に加え、トルコは自由貿易協定の支援により、地域市場の約10億人の消費者へのアクセスを提供している。”
将来を見据えて、クレストンATAはコーポレート・ファイナンス&アドバイザリー事業の拡大に注力している。 エルセルは、特定のサービス分野における需要が不変であることを認めつつも、新たな機会を活用し、進化する経済状況に適応するための会社のコミットメントを強調している。 トルコでもESG政策の統合が徐々に浸透しつつある。 「ESGは顧客にとって新しい概念だ。率直に言って、彼らの課題として優先されるものではありません」とエルセルは明かす。
しかし、EUに輸出する顧客は規制基準を遵守する必要があり、国際的なビジネス規範に合わせるためにこの分野に将来投資する可能性を示唆しているため、この見通しの転換を予測している。
歴史的重要性、経済的回復力、戦略的優位性が融合したトルコは、依然として外国投資の目的地である。 エルセル・バルラックの洞察は、トルコが経済的な課題と機会に直面する中、トルコでビジネスを展開する上での進化する物語を垣間見せてくれる。
October 13, 2023
スランダー・ジェスラーニはドバイにあるMMJSコンサルティングのCEOで、2017年からUAEとGCCにおけるVAT導入の成功に向けて企業の舵取りをしている。 MMJS入社以前は、一流プライベート・エクイティ・グループで財務と税務を担当し、インフォシスとゼネラル・モーターズで国際税務のスキルを磨いた。 インド勅許会計士協会(The Institute of Chartered Accountants of India)の卒業生であるスランダーは、会計、財務、国際税務を専門とする。
August 10, 2023
ドバイのMMJSコンサルティングのスランダー・ジェスラーニ氏が、UAEの法人税アップデートの意味合いについての考えをeprivateclient誌に語った。記事全文はこちら、または以下の要約をお読みください。
アラブ首長国連邦(UAE)は、特に経済協力開発機構(OECD)の加盟国として、国際的な税務透明性基準へのコミットメントを長い間示してきた。 ここでは、UAEの税務シナリオにおける最近の進化を垣間見ることができる。
OECDの2015年税源浸食と利益配分(BEPS)行動計画は、多国籍企業(MNE)が国・地域にまたがって税負担を軽減する戦略を採用することを防止することを目的としている。 それにもかかわらず、当初のBEPS戦略はデジタル経済の課題に完全に適合していなかったため、OECDは2021年に包括的フレームワーク(IF)を導入した。 この二本柱モデルは、多国籍企業はどの国でも最低15%の法人税を支払うべきだと提唱した。
UAEは、この世界的な租税枠組み構想に賛同し、他の139カ国とのコンセンサスに加わった。 UAEは、OECDの義務と、自国を世界有数のビジネスハブとして位置づけるというビジョンに沿い、2022年に事業利益に対する連邦法人税を導入すると発表した。
UAEの法人税制は、世界的に認められた原則を遵守している:
2023年6月1日から施行されるUAE法人税法は、20の章と70の条文で構成され、その範囲、適用、遵守規定が詳述されている。 個人または法人が行うすべての事業および商業活動がこの税制の対象となり、居住者と非居住者に分類される。
さらに、事業活動を行うすべての個人および法人は、UAE法人税法に基づく登録が必要となる。
UAE政府機関、適格公益事業体、適格投資ファンド、および大臣が指定する特定の事業体など、特定の事業体は免税を受けることができる。
事業の規模や種類によって、UAEの法人税率は異なる:
多国籍企業は、UAEが第二柱規則を完全に採用するまでは、通常の法人税率で課税される。
企業は、課税年度終了後9ヶ月以内に税務申告を行う必要がある。 国内外の特定の支払いに対する源泉徴収税の規定はあるが、現在のところゼロ%である。
UAEの法人税導入は、OECDのIF加盟国としての歩みにおいて戦略的な動きであり、特にBEPS第二の柱によって提案されたグローバルミニマム税に関するものである。 税率が9%であるUAEは、他の税制管轄地域と比較しても魅力的な提案であり続けている。 さらに、UAE税法は国際的な原則に基づいているため、他の国で同様の税法に慣れている企業にとっては、移行が合理的である。 その結果、多くの企業は、この新体制の下での真の税制優遇を最大化するために、企業構造を再評価する可能性がある。
UAE税務の専門家にご相談されたい方は、お気軽にお問い合わせください。
July 7, 2023
7月のクライアント・アップデート2023をお読みください。
読んで、シェアして、あなたの考えを聞かせてください!
クレストン・グローバルのチーフ・エグゼクティブ、ライザ・ロビンスが、「低成長、低投資、低協力の時代」を迎え、国際的なビジネスを展開する上での課題について、Raconteurとのインタビューで語っている。

ベルギーのクレストンMDSネットワークのVATエキスパート、ルック・ハイレンス氏がデジタル時代のVATパッケージについて語ります。 このパッケージは、EUの付加価値税(VAT)制度を近代化し、デジタル化を受け入れ促進することによって、企業にとってより良く機能し、不正行為により強くするために開発された一連の措置である。

に掲載された。 イスラエルのKreston ILの Doron Rozenblum氏と米国のCBIZ MHMの Herbert M. Chain氏が、クラウド技術の採用や暗号通貨などのデジタル資産の出現により、会計業界に大きな変化が訪れていることについて、International Accounting Bulletin誌で詳しく解説している。

アフリカへの投資が増加しており、特に急成長しているアフリカの「グリーン経済」への投資が増加している。Excoチュニジアのマネージング・パートナーであり創設者であるTarek Zouari氏は、Wealth Briefing誌とのインタビューで、この分野が外国人投資家にとって絶好の機会であることを強調している。

Kreston ILのドロン・ローゼンブルム(Doron Rozenblum)は、アカウンティング・トゥデイ(Accounting Today)に掲載され、内部監査がサイバーリスク管理の鍵となる理由についての洞察を紹介した。

インドのKreston SNR Advisors LLP取締役会会長のJ.P.グプタ博士が、来たる2023年の国際気候サミットの議長に任命された。
2023年9月14日と15日にニューデリーで開催されるこのサミットでは、グリーン水素と代替化石燃料の活用について検討する。
グリーン成長による持続可能性」をテーマとするこのイベントは、世界のリーダーや専門家を集め、気候変動との闘いについて有意義な議論を行うことを目的としている。 すでにオンライン登録者は5万8000人を超えている。
クレストン・グローバルESG委員会の専門家による各地域の最新ガイダンスをお読みください。

エクソンモービル, モーリタニア
世界最大級の石油・ガス会社であるエクソンモービルは、モーリタニアにある子会社3社の会計・税務・給与計算業務を委託するため、メンバーファームであるExco GHAモーリタニーを指名した。
モーリタニアへの進出をお考えの方は、EXCO GHAモーリタニアの専門家による最新の税務ガイドと 投資アドバイスをお読みください。
オランダでのビジネス

この便利な新ガイドは、オランダのビジネス環境にスムーズに移行するための実践的な洞察とヒントを提供する。
チリでのビジネス

62ページにわたる包括的なガイドには、法規制の枠組み、財務活動、業界特有のシナリオなどが掲載されている。
スチュアートはFCA資格を持つ公認会計士で、10年以上の会計・監査実務経験を持つ。
ダンカン&トプリスの技術開発をリードしている。 これには監査、財務報告、業務の質の維持が含まれる。
最近、ダンカン&トプリス法律事務所の運営委員に任命され、ICAEWの影響力のある倫理諮問委員会のメンバーになった。 また、スチュアートはクレストン・グローバルESG委員会のメンバーでもある。
June 28, 2023
2023年6月26日、国際サステナビリティ基準審議会(ISSB)は、最初の2つの報告基準であるIFRS S1とIFRS S2を公表した。
これらの創設基準の発行は、「世界中の資本市場における持続可能性に関連した情報開示の新時代の到来」を意味する。
気候変動報告の有効性を制限する最も 重要な要因の一つは、企業が報告する基 盤が多様であることである。 世界的な一貫性が切実に求められてきた。 これらの基準の公表が、各企業に特化した気候変動に関連するリスクと機会の開示の転換点となることが期待される。
これら最初の2つの基準は、ISSBが掲げている次のような目標に基づいている;
S1は、持続可能性に関連する財務情報の開示に関する一般的な要求事項をカバーしている。
S1は、S2の具体的な要求事項や、気候以外の分野をカバーする将来の持続可能性基準のための情勢を示すものである。
S1は、気候関連財務情報開示タスクフォース(TCFD)の構成を採用している。 S1は、特定のISSB基準がない場合には、他の基準やフレームワークも参照する。
この基準の主な目的は、「企業が持続可能性に関連するリスクと機会について、一般目的の財務報告書の利用者が企業への資源提供に関連する意思決定を行う際に有用な情報を開示することを要求する」ことである。
企業は、企業の見通しに影響を及ぼすと合理的に予想されるすべてのリスクと機会に関する情報を開示しなければならない。
S1は、企業が開示情報をどのように作成し報告するかを規定し、情報の利用者にとって有用な情報となるよう、開示の内容と表示に関する一般的な要求事項を定めている。
特に、この基準は企業に対し、以下の事項を開示することを求めている:
S2は、気候関連開示の具体的な 要求事項を扱っている。
本基準の主な目的は、「一般目的の財務 報告書の利用者が、企業への資源提供に関 する意思決定を行う際に有用な、気候変動に 関連するリスクと機会に関する情報を開示す ることを企業に求める」ことである。
S2はまた、TCFDの勧告とガイダンスを取り入れ、業種別開示の要求も含んでいる。 業界固有の指標は、SASB基準から抜粋した例示的ガイダンスとして含まれている。
S2は特に以下に適用される:
特に、この基準は企業に対し、以下の事項を開示することを求めている:
両基準は2024年1月1日以降に開始する期間から適用されるが、両基準を適用する限り早期適用が認められる。
規格の採用は任意である。 しかし、地方自治体の管轄区域は、特定の事業体に対してその採用を義務付けることができる。
現段階では具体的な保証要件はない。 しかし、IFACが提供した分析によれば、何らかのESG情報を報告している審査対象企業のうち、50%以上が2019年から2021年の間に、その情報について一定レベルの保証を得ている。
保証は、大多数を提供する企業の監査人およびその他のサービス・プロバイダーから得ている。
現在、特定の国際的なESG保証基準は設定されていないが、大半の保証業務はISAE3000(改訂版)に基づき実施された。 大半のレビューで限定的保証が得られており、合理的保証が得られたのは10%程度であった。
ISSBは、この基準を世界中に普及させ、各地域の司法当局と協力し、財務諸表との関連性に焦点を当てていく。 また、現在、生態系、人的資本、人権、報告における統合など、基準設定の優先事項をさらに理解するための4つのプロジェクトに関する公開協議が行われている。 ESGの他の要素をカバーするさらなる基準も続くと思われる。
ISSB基準に加え、EFRAGは欧州サステナビリティ報告基準(ESRS – 12)を策定している。
これらの基準は、数年にわたる段階的な導入が義務付けられているが、早期導入が奨励されている。
この基準は、ESGに関する事項を包括的にカバーしており、そもそも気候変動だけに焦点を当てているわけではない。
この基準には二重の重要性という概念があり、ESG報告は財務諸表と同時に経営報告書に記載されなければならない。
また、この基準には強制的な保証要素もあり、最初は限定的なものだが、時間の経過とともに合理的なものへと移行していく。
EFRAGは、ISSBと協力して相互運用性を推進している。
欧州規格は確かに、これまでの国際規格の上に構築されたものであり、強制的な保証要素を備えた義務的なものである。
2つのSS基準の導入は、ESG事項の報告における極めて重要な瞬間である。
これは国際的な比較可能性の基礎を提供し、投資家の意思決定の最前線にESG事項をもたらすのに役立つ。
しかし、これはネット・ゼロに向けた戦いにおける重要な瞬間である。 グローバルなESGの動向については、サステナビリティ・ハブをご覧ください。
April 19, 2023