OECD Çok Taraflı Sözleşmesi için uygulayıcı rehberi
January 18, 2024
Çok uluslu şirketler, hızla değişen dijital ortamda maddi olmayan varlıklardan yararlanmakta ve bu da eski vergi düzenlemelerine karşı zorluklar yaratmaktadır. OECD bu konuyu iki ayaklı bir çözümle ele almakta ve Çok Taraflı Konvansiyon’un, küresel vergilendirmeyi adalet ve verimlilik için yeniden şekillendirmek üzere söz konusu vergi kuralının (STTR) hızlı bir şekilde uygulanmasındaki hayati rolünü vurgulamaktadır.
Dijital dönüşümün ortasında uluslararası vergilendirmede karşılaşılan zorluklar
Dijital dönüşüm çağında, çok uluslu şirketler (ÇUŞ) fikri mülkiyet ve veri gibi maddi olmayan varlıklardan yararlanarak fiziksel bir varlık göstermeden sınır ötesinde önemli kârlar elde etmektedir. Modası geçmiş uluslararası vergi kuralları bu sanal gerçeklikle başa çıkmakta zorlanmakta ve çok uluslu şirketlerin “nexus” ve “kâr paylaşımı” taktikleriyle vergiden kaçınmalarına olanak sağlamaktadır.
OECD’nin İki Sütunlu çözümü
Ekonomik İşbirliği ve Kalkınma Örgütü’nün (OECD ) Matrah Aşındırma ve Kâr Aktarımına (BEPS) ilişkin Kapsayıcı Çerçevesi bunu ele almak için İki Sütunlu bir Çözüm geliştirmiştir. Bu girişim, küresel tutarlılık ve şeffaflık sağlayarak, çok uluslu şirketlerin nerede elde edildiğine bakılmaksızın küresel kârları üzerinden asgari düzeyde vergi ödemelerini sağlamayı amaçlamaktadır.
İlk ayak, asgari vergi oranlarının altında vergi oranlarına sahip yargı bölgelerinde mevzuat değişiklikleri gerektiren küresel bir asgari vergi oluşturulmasını içermektedir. İkinci sütun olan Vergiye Tabi Olma Kuralı (STTR), grup içi ödemelerdeki boşlukları kapatarak kârın düşük vergili yetki alanlarına kaydırılmasını önler.
Adil vergilendirme ve küresel tutarlılık için katalizör
Ekim 2023’te OECD, önemli bir STTR uygulama aracı olan Çok Taraflı Sözleşme’yi tanıttı. Bu sözleşme, kaynak ülkelerin belirli grup içi ödemeleri “geri vergilendirmesine” izin vererek adil vergilendirmeyi teşvik etmekte ve gelişmekte olan ülkelerin vergi tabanını korumaktadır.
STTR’nin hızlı bir şekilde uygulanması, birden fazla ülkede eş zamanlı vergi kanunu değişiklikleri yoluyla kolaylaştırılmış bir süreç sunan Çok Taraflı Sözleşme ile kolaylaştırılmıştır. Bu birleşik yaklaşım 1 Ocak 2025 tarihinden itibaren yürürlüğe girecek ve takvim yılı ile uyumlu bir mali yıla sahip şirketlere fayda sağlayacaktır.
STTR’nin hızlı bir şekilde uygulanması olumlu bir adım olmakla birlikte, diğer İkinci Yapısal Blok kurallarının önünde ilerlemiştir. Çok Taraflı Sözleşme’nin faydaları arasında şunlar yer almaktadır:
Hızlı STTR uygulamasının sağlanması
gelişmekte olan ülkeler için oyun alanının eşitlenmesi
vergilendirme haklarının geri alınması için adil bir çerçeve sağlanması
Özetle, Çok Taraflı Sözleşme, çok uluslu işletmeler için adil ve verimli bir küresel vergi ortamı sağlayarak STTR düzenlemelerinin uygulanmasını hızlandırmada önemli bir rol oynamaktadır.
Julius Cincala, Kreston Slovakya’da risk danışmanlığı ve yönetim danışmanlığı uygulamalarına liderlik eden bir ortaktır.
Zuzana Siderova
Vergi Müdürü, Vergi Danışmanı ve Transfer fiyatlandırması uzmanı, Kreston Slovakya
Slovak bir muhasebe uzmanı olan Zuzana, vergi danışmanlığı ve uyum projelerini yönetmekte, mali denetimler, kurumsal ve kişisel vergilendirme, uluslararası vergilendirme, katma değer vergisi ve çeşitli iş alanlarında transfer fiyatlandırması konularında uzmanlığa sahiptir.
AB Sürdürülebilirlik Yönetmelikleri
January 12, 2024
Orta Avrupa’nın imalat sektörü, Slovakya, Romanya ve Macaristan gibi ülkeleri etkileyen AB Sürdürülebilirlik düzenlemeleri ile yeniden şekilleniyor. Ukrayna savaşının ardından Almanya’nın Çin’e olan bağımlılığını yeniden değerlendirmesi tedarik zincirlerini kesintiye uğratarak enerji maliyetlerini artırdı ve daha temiz enerji kaynaklarına yönelimi teşvik etti.
AB sürdürülebilirlik düzenlemelerinin Orta Avrupa üretimi üzerindeki etkisi
Orta Avrupa geleneksel olarak küresel imalat rakamlarında diğer Avrupalı komşularına kıyasla daha küçük bir rol oynamıştır. Ancak Ukrayna savaşının patlak vermesinden ve Almanya’nın Covid öncesi Çin’e olan bağımlılığından bu yana, kırılan tedarik zincirleri enerji maliyetlerini artırdı.
Daha yüksek fiyatlar ve yeni karbon azaltma düzenlemeleri, Batı Avrupa ortalamasının çok üzerinde temiz kaynaklardan elde edilen en yüksek elektrik paylarından bazılarına sahip olan Slovakya, Romanya ve Macaristan gibi ülkeleri olumlu bir şekilde yeniden konumlandırmaktadır.
Avrupa Birliği yeni çevre standartlarını dengelemek ve küresel pazardaki rekabet gücünü korumakla uğraşırken, Slovakya gibi iddialı ülkeler sürdürülebilirlik odaklı yeni manzara için test yatakları haline geliyor. AB içinde karbon emisyonu raporlamasının ortaya çıkmasıyla birlikte, borsaya kayıtlı ve büyük şirketler para ve karbon tasarrufu yapmak için sürüler halinde yer değiştirecek mi?
Karbon emisyonlarını düşürürken maliyetleri yükseltmek
AB’nin çevresel sürdürülebilirlik konusundaki kararlılığının zorlukları da yok değildir. Činčala, süreç otururken karbon emisyonu raporlamasının karmaşıklığıyla uğraşmak yerine üretimi Avrupa dışına taşımanın daha kolay olacağına inanıyor,
“Slovakya her zaman bir sanayi ülkesi olmuştur. Ancak yüksek enerji maliyetleri, şirketlerin üretim faaliyetlerini Çin’e taşımaya çalışmasına neden oldu. Bunu artık müşterilerimizde de görüyoruz. Karbon emisyonlarını karşılamak için işlerini dönüştürmek, Slovakya’da olmaktan elde ettikleri herhangi bir maliyet tasarrufu veya karbon tasarrufundan çok daha ağır bastığı için operasyonlarını donduruyorlar.
İthalat vergisi
Endişe verici olsa da Činčala, 25 yılı aşkın bir süredir Slovak hükümetine bu zorluklarla başa çıkma konusunda danışmanlık yapmaktadır, dolayısıyla AB’nin önündeki seçenekler konusunda net bir görüşe sahiptir.
“Yeşil enerji ve iş dönüşümüne daha fazla yatırım yapılmasını istiyorsak eğitime, insanlara ve dönüşüm modellerine daha fazla yatırım yapmalıyız. Şu anda Avrupa Birliği dışında üretilen ürünler daha ucuz çünkü AB’de karşılaştığımız düzeyde düzenleme ve dönüşüm maliyetlerine tabi değiller. Bu nedenle kendimizi ve pazarımızı güçlendirmenin bir yolunu bulmamız gerekiyor. Örneğin, üçüncü ülkelerde üretilen ve AB’ye ithal edilen ürünlere yeni vergi düzenlemeleri getirerek.”
Transfer fiyatlandırması uyumu
Činčala’nın meslektaşı, vergi uzmanı Zuzana Sidorová’nın, bölgedeki bazı huzursuzluklar nedeniyle Avrupa’da, özellikle de Slovakya’da faaliyet gösteren işletmeler için tavsiyeleri var,
“Son aylarda bir dizi şirket işlerini Ukrayna topraklarından Slovakya’ya ya da başka bir Avrupa ülkesine taşımak için bize başvurdu.”
Slovakya’da, kendi grubu içinde yerel veya sınır ötesi işlemler yapan her şirket, OECD (Ekonomik İşbirliği ve Kalkınma Örgütü) yönergeleri doğrultusunda transfer fiyatlandırması kurallarına uymak zorundadır.
Slovakya’da yaygın transfer fiyatlandırması zorlukları
Slovakya’da üreticiler, distribütörler veya hizmet sağlayıcılar gibi birçok uluslararası şirket “sınırlı risk” olarak kabul edilir. Bu şirketler, çok az karar verme yetkisine sahip olmalarına rağmen genellikle zarar bildirmektedir. Sidorová’nın uydu Avrupa ülkelerinde sınırlı riskli iş yapan şirketler için net tavsiyeleri var;
“Transfer fiyatlandırması perspektifinden bakıldığında, zarar bildirmemeleri gerekir. Vergi makamları genellikle bu zarar bildiren, uluslararası sermayeli şirketleri soruşturarak uzun ve zorlu vergi denetimlerine yol açıyor. Bu denetimler ekstra kurumlar vergisi ile sonuçlanabiliyor ve birden fazla vergi dönemini kapsayacak şekilde genişletilebiliyor.”
Transfer Fiyatlandırması kriterleri
Sidorová, sınır ötesi veya yerel (Slovak) grup içi işlemler yapan müşterilerine, transfer fiyatlandırması dosyasını yıllık olarak gözden geçirmeleri ve güncellemeleri gerektiğini tavsiye etmektedir. Kıyaslama analizi her üç yılda bir hazırlanmalı ve kıyaslanabilirlerin yıllık mali güncellemeleri yapılmalıdır (OECD transfer fiyatlandırması yönergelerine uygunluk).
Rekabette kalmak
AB sürdürülebilirliğe odaklanmayı yoğunlaştırdıkça Slovakya’daki şirketler de hızla uyum sağlamalıdır. Başarı, yeşil teknolojiyi benimsemeye ve yerel vergi ve transfer fiyatlandırması kurallarını anlamaya bağlıdır. İşletmelerin faaliyetlerini AB çevre hedefleriyle uyumlu hale getirmeleri, sadece yönetmeliklere uymak için değil, aynı zamanda uzun vadede rekabetçi ve sürdürülebilir kalmak için de çok önemlidir. Rekabetçi piyasalara yanıt olarak hızlı vergi güncellemelerini takip etmek, Slovakya’da yerleşik şirketlerin yaşayabilirliğini sürdürmek için hayati önem taşımaktadır. Slovakyalı şirketlerin bu stratejik uyumu sadece kendi sürdürülebilirlikleri için değil, aynı zamanda ekonomik dayanıklılık ve çevresel sorumluluğun nasıl bir arada var olabileceğini ve kıta genelinde ilerlemeyi nasıl sağlayabileceğini göstererek Avrupa Birliği’nin geneli için de bir model teşkil etmektedir.
Sharon Omer-Kaye, 30 yılı aşkın deneyime sahip bir vergi uzmanı olarak kariyerine 1989 yılında HMRC’de başlamış ve daha sonra 1991 yılında özel uygulamaya geçmiştir. Chartered Institute of Taxation, Association of Taxation Technicians ve Society of Trusts & Estate’ten aldığı yeterliliklerle vergi karmaşıklıklarının üstesinden gelme konusunda uzmanlaşmıştır. Ayrıca, Personal Finance Society/Chartered Insurance Institute ile olan ilişkisi, kişisel finans ve sigorta alanındaki uzmanlığını vurgulamaktadır.
Birleşik Krallık’ta Yatırım
James Cowper Kreston‘ın ortaklarından Sharon Omer-Kaye, Birleşik Krallık’ta yatırım yapmanın zorlukları ve fırsatları hakkındaki görüşlerini paylaşıyor.
Yatırım ortamı: hassas bir denge
Birleşik Krallık’ta ekonomik belirsizlikler baş gösterirken, yatırım ortamı HNWI’ler arasında risk iştahı ve ihtiyat arasında hassas bir dengeye tanık oldu. Sharon Omer-Kaye şöyle diyor: “Bu bir denge meselesi. İnsanların yaygın bir yatırım iştahı vardır ve bazıları bir dereceye kadar risk almakta daha rahattır.” Bazı yatırımcılar, %6’ya ulaşan nakit getirilerindeki yüksek faiz oranlarının cazibesine kapılarak daha güvenli seçenekler ararken, daha sofistike bir bakış açısı, yüksek enflasyonun bu tür getirilerin cazibesi üzerindeki etkisini kabul etmektedir.
Özellikle yüksek vergi oranlarına tabi olanlar için cazip olan devlet tahvilleri, %8’in üzerinde potansiyel bileşik getiri sunarak kısa vadeli stratejik bir seçenek olarak ortaya çıkmıştır. Bu arada, yatırım yöneticilerinin piyasa dalgalanması sırasında hisse senedi düşüşlerine karşı korunmak için taktiksel olarak fonları altın ve gümüş gibi emtialara yönlendirdiği görülüyor.
Hisse senetleri alanında, FTSE’deki dalgalanma, değeri düşük Birleşik Krallık şirketlerine yatırım yapmak için bir fırsat olarak görülüyor. Emlak piyasası, yatırımcı duyarlılığındaki bölünmeyle birlikte belirgin bir dönüşüm geçiriyor. Bazıları düşüş beklentisiyle emlak portföylerini elden çıkarırken, diğerleri düzeltmeyi, özellikle ücretler ve emlak fiyatları arasındaki dengesizlikte bir düzeltme ile karşı karşıya olan konut piyasasında, indirimli fiyatlarla mülk edinmek için bir fırsat olarak görüyor.
Güven ve istikrarın yeniden sağlanması
Zorlu ekonomik ortamda odak noktası, HNWI’lerin güven ve istikrarı yeniden tesis etmek için aradıkları faktörlere kayıyor. Omer-Kaye, Birleşik Krallık’ın ötesine uzanan daha geniş küresel zorlukların farkına varmanın önemini vurguluyor. Siyasi istikrar piyasa duyarlılığını etkileyen kritik bir faktör haline gelirken, sık sık yaşanan liderlik değişiklikleri piyasalarda tedirginlik yaratıyor.
“Siyasi istikrarın ve netliğin sağlanması piyasaların sakinleşmesi için elzemdir” diyor. Netlik eksikliği karar alma sürecinde bir boşluk yaratır ve güvenin yeniden tesis edilmesi, gelecekteki manzara ve düzenleyici çerçeve hakkındaki belirsizliğin giderilmesine bağlıdır.
Risklerin azaltılması
Birleşik Krallık’ın ekonomik zorluklarıyla ilişkili riskleri yönetirken, HNWI’ler potansiyel yatırım fırsatları için mevcut ortamı değerlendirerek stratejik yaklaşımlar benimsemektedir. Omer-Kaye, nakit, çeşitli yatırımlar ve vergi açısından verimli enstrümanları göz önünde bulundurarak bütünsel bir bakış açısının önemini vurguluyor.
Vergi ortamının stratejik olarak incelenmesi, riskin azaltılması için çok önemli bir yol haline gelmektedir. ISA, EIS ve VCT yatırımları gibi vergi sarmalayıcılarından yararlanmak, stratejik vergi planlaması için bir çerçeve sağlar ve Birleşik Krallık’ın yüksek büyüme oranına sahip şirketlere yatırım yapmak için uygun vergi rejimiyle uyumludur.
Belirsizlik: zorluklar ve fırsatlar
Belirsizliğin yatırımcıları kaçırıp kaçırmadığı sorusunu ele alan Omer-Kaye, durumun nüanslı olduğunu öne sürüyor. Bazı bireyler riskleri cazip bulmasa da, belirsizlik kendine güvenen yatırımcılar için fırsatlar yaratabilir. Siyasi belirsizlik tereddütlere katkıda bulunuyor, ancak konuşmacı yatırımcıların kovalandığı fikrini reddederek bekle ve gör yaklaşımını vurguluyor.
Durumun akışkanlığı, yüksek net değerli bireylerin hemen bir göç olmadan seçenekleri araştırmasıyla kabul edilmektedir. Birleşik Krallık’a bağlılık vurgulanmakta ve hemen ayrılmak yerine olası değişikliklere yönelik planlamaya odaklanılmaktadır.
İhtiyatlı bir iyimserlik
Yüksek net değere sahip bireyler, ekonomik, siyasi ve kişisel manzaraların sürekli değiştiğini kabul ederek değişime esnek bir şekilde yaklaşmaya teşvik edilmektedir. Belirsizlik karşısında, inovasyon ve uyum sağlama, ekonomik manzarada gezinmek için yol gösterici ilkeler haline gelir ve yüksek net değerli bireylerin zorlu zamanlarda dayanıklılığını ve stratejik zekasını gösterir.
Sharon, “Kapılar kapandıkça diğerleri açılıyor, bu da yenilikçi düşünme ve uyum sağlama ihtiyacını doğuruyor” diyor.
Romanya’ya yatırım yapmak, Doğu Avrupa’da genişlemeyi hedefleyen bütçe odaklı işletmeleri cezbediyor. Kreston Romanya ‘dan Eduard Pavel, mevcut ekonomik trendlere, yatırım ortamına ve Romanya’nın küresel iş dünyasına sunduğu fırsatlara ışık tutuyor.
2022 Doğrudan Yabancı Yatırım Artışı
Romanya 2022 yılında doğrudan yabancı yatırımlarda (DYY) bir artışa tanıklık ederek istikrarlı bir ekonomik büyüme evresine girmiştir. Bu ilerlemeye rağmen Pavel, Almanya’nın DYY girişleriyle kıyaslandığında önemli bir farka dikkat çekiyor. “Romanya 2022’de büyüme yaşadı, ancak bu miktar hala Almanya’dan önemli ölçüde daha az.” diyor. Bu gözlem, Romanya’nın Avrupa yatırım ortamındaki büyüyen ancak nispeten mütevazı konumunu vurgulamaktadır.
Yatırım Trendlerine Temkinli Bir Bakış Açısı
Yatırım modellerinde yaşanan değişimin ardından Pavel, tedarik zincirlerinin çeşitlendirilmesine yönelik genel eğilim hakkında ihtiyatlı bir değerlendirme yapıyor; Çin’den Avrupa’ya, özellikle de Romanya’ya doğrudan bir yönelim kesin olarak belirlenmiş değil.
” [clients] ‘un Çin’den Avrupalı tedarikçilere doğru kaydığını teyit edemeyiz.”
Yeşil Enerjinin Rolü
Romanya’nın yeşil enerji girişimleri, birincil çekici olmasa da, iş kararlarını etkiliyor. Pavel’e göre bu girişimler, çok uluslu şirketlerin Romanya’ya olan ilgisinin arkasındaki ana neden olmasa da katkıda bulunan bir faktör. “Ülkenin yeşil girişimleri işletmelerin ilgisini çekmede rol oynuyor,” diyerek Romanya’nın çevre konusundaki taahhütlerinin küresel iş dünyasında yankı bulduğunu belirtiyor. “Yeşil enerjiye verilen öneme rağmen, bu girişimler nedeniyle Romanya’ya taşınmak veya Romanya’da iş kurmak isteyen çok uluslu şirketlerden gelen taleplerde önemli bir artış olmadı.”
Dijitalleşme ve otomasyon
Geçtiğimiz yıl gözlemlenen en belirgin trendlerden biri otomasyon ve dijitalleşmeye doğru yaşanan kaymadır. Pavel, bu değişimi küresel çapta iş uygulamalarını değiştiren pandemiye bağlıyor. “Müşteriler otomasyon ve dijitalleşmeye daha fazla önem veriyor,” diyerek Romanya’da ve ötesinde iş stratejilerini etkileyen daha geniş bir eğilimin altını çiziyor.
2024 için Görünüm
Eduard Pavel, 2024 yılına bakarak Romanya’ya açılmayı düşünen uluslararası işletmeler için pratik tavsiyelerde bulunuyor. Yerel pazar dinamiklerini ve düzenleyici ortamı anlamanın önemini vurguluyor. “Pazarı araştırdığınızdan, mevzuatı anladığınızdan ve nüanslara bile dikkat ettiğinizden emin olun” diyen Eduard, iyi bilgilendirilmiş bir yaklaşımın gerekliliğinin altını çiziyor. Ayrıca Romanya’nın ilişki odaklı iş kültüründe uzun vadeli ilişkiler kurmanın önemini vurguluyor.
Kreston Arnavutluk’un Kurucusu ve Yönetici Ortağı Rezar Llukaçej, finansal hizmetler sektöründe 20 yılı aşkın kapsamlı deneyime sahiptir. Kariyeri boyunca, mükemmellik taahhüdü ve temel değerlerin mirasıyla beslenen, pazarda ayırt edici bir şirket kurmayı amaçlayan bir vizyonu özenle geliştirdi.
Arnavutluk’ta Yatırım
Arnavutluk’a yatırım yapmak, ülkenin Balkanların kalbinde yabancı yatırımlar için bir merkeze dönüşmesini sağlıyor. Bu değişimin merkezinde, Ksamil gibi Arnavutluk tatil beldelerinin, tanınmış Avrupa destinasyonlarına uygun maliyetli alternatifler olarak stratejik bir şekilde yeniden konumlandırılması yer alıyor.
Tiran’daki Kreston Arnavutluk ofisinin yönetici ortağı Rezar Llukaçej, Arnavutluk’un AB üyeliği için zemin hazırlayan faktörlere ışık tutarak, gelişen ekonomik manzaraya ilişkin kapsamlı bir yerel perspektif sunuyor.
Mevzuattaki gelişmeler büyümeyi destekliyor
Arnavutluk’un yatırım cazibesi, büyümesini görmek istedikleri bazı sektörlere ayrıcalıklı değişiklikler sunan proaktif düzenleyici gelişmelerle geçtiğimiz yıl önemli ölçüde desteklendi. Rezar Llukaçej, bu sektörlerde ülkenin ekonomik kalkınması için hayati önem taşıyan stratejik yatırımları teşvik etmeyi amaçlayan özel mevzuatın kabul edildiğini vurguluyor: “Arnavutluk, Doğrudan Yabancı Yatırımları (DYY) çekmek için liberal bir yabancı yatırım rejimi uygulamaktadır. Hükümetin turizm, imalat, enerji, tarım, petrol ve madencilik ve ICT gibi sektörlere öncelik vermesi sayesinde 2022 yılında DYY akışı 1,37 milyar Euro’yu aşmıştır.”
Arnavutluk’un DYY koruma tedbirleri
Llukaçej, bu iyileştirmelerin başarısının anahtarının stratejik yatırımları teşvik etmeyi ve özendirmeyi amaçlayan özel mevzuat olduğunu belirtiyor.
“Ülkenin kalkınması için stratejik olan kilit ekonomik sektörlerde uygulanacak önemli sermaye yatırımları çağrısında bulunuyor.”
Llukaçej, “Yabancı Yatırım Kanunu yabancı yatırımcılar için kapsamlı güvenceler sağlıyor,” diyor. Çoğu sektörde %100 yabancı mülkiyetine izin verildiğini, hava taşımacılığı ve televizyon yayıncılığı gibi alanlarda ise sadece küçük kısıtlamalar olduğunu belirtiyor. Ayrıca, başvuru süreci boyunca yabancı yatırımcılara rehberlik eden ve stratejik yatırım/yatırımcı statüsü veren Arnavutluk Yatırım Geliştirme Ajansı’nın (AIDA) önemli rolünün altını çiziyor.
Llukaçej her şeyin yolunda gitmediğini, ancak Arnavutluk hükümetinin gözünü nihai hedeften ayırmadığını vurguluyor,
“Düzenleyici çerçevede her zaman bir iyileştirme talebi vardır ve hükümet, ekonomideki ikiz geçiş etkisi ve endüstriyel dönüşüm nedeniyle ülkeye yatırımcı çekme fırsatlarını en üst düzeye çıkarmak için bu yönde aktif olarak çalışmaktadır.”
Sektöre özgü trendler: Enerji, turizm, gayrimenkul ve inşaat fırsatları
Llukaçej enerji ve turizm alanlarında önemli bir büyüme kaydedildiğini belirtiyor: “Arnavutluk enerji altyapısını çeşitlendirmek ve iyileştirmek için çeşitli enerji projeleri üzerinde çalıştı ve enerji verimliliğini artırma potansiyelini geliştirdi. Arnavutluk’un önemli bir hidroelektrik potansiyeline sahip olması nedeniyle yatırımcıların güneş ve rüzgâr enerjisi projelerine ve hidroelektrik projelerinin geliştirilmesine olan ilgisi artmıştır. Ülke ayrıca enerji güvenliğini arttırmak için komşu ülkelerle enterkoneksiyon projeleri üzerinde çalışmaktadır.”
Turizm de kayda değer bir gelişme göstermiştir. “Arnavutluk Bankası geçtiğimiz günlerde, 2023 yılının ilk 6 ayında Arnavutluk’a seyahat eden yabancıların harcamalarının toplam 1.55 milyar Avro’ya ulaştığını açıkladı. Bu rakam 1990’lardan sonra kaydedilen en yüksek rakamdır. Bu nedenle yatırımcıların ilgisi yüksek olmaya devam ediyor, çünkü yeni konaklama yapılarına duyulan ihtiyaç yatırımcıların bu sektörde yeni yatırımlar keşfetmesini sağlayacaktır.”
Llukaçej, turizm patlamasının eşiğindeki bir ülkenin resmini çiziyor. “Büyük altyapı projelerine yönelik plan sadece turist deneyimini arttırmakla değil, aynı zamanda bu sektördeki büyümeyi pekiştirmekle de ilgilidir” diye açıklıyor.
Buna paralel olarak, emlak ve inşaat sektörlerinde de büyük bir potansiyel söz konusudur. Llukaçej’in görüşleri, Arnavutluk’un emlak yatırımına yönelik elverişli mevzuatı nedeniyle özellikle cazip olan incelikli bir yatırım ortamını ortaya koyuyor. “İster tarım arazilerinin kiralanması ister ticari mülklerin stratejik olarak satın alınması yoluyla olsun, yabancı yatırımcılar için gayrimenkul fırsatları arasında ilgi çekici bir etkileşim var” diyor. Bu sektörün büyümesi, gelişmekte olan turizm endüstrisi ile karmaşık bir şekilde bağlantılıdır ve ikisi arasında simbiyotik bir ilişki yaratmaktadır.
İş geliştirme desteği: Beceriler, KOBİ’ler ve dijital dönüşüm
Llukaçej ayrıca iş becerileri eğitimi ve öğretiminin artan önemine de değiniyor. İşletme yönetimi, kurumsal yönetişim ve yeşil ve dijital dönüşümlerin zorluklarının üstesinden gelmeye odaklanan programlara yönelik talep, eğitim hizmetlerinde gelişen bir pazara işaret ediyor. “Bu, işgücünü geleceğe hazırlamak, becerileri ekonomimizin değişen talepleriyle uyumlu hale getirmekle ilgili” diyor.
Küçük ve orta ölçekli işletmelerin (KOBİ’ler) desteklenmesi bir diğer önemli odak noktasıdır. Llukaçej, dijital ve sosyal medya platformlarının KOBİ’lerin teşvik edilmesi ve onlara ilham verilmesinde çok önemli bir rol oynadığı bir ortam öngörüyor. “KOBİ’leri güçlendirme, dijital katılım yoluyla inovasyonu ve büyümeyi teşvik etme konusunda muazzam bir potansiyel var” diye gözlemde bulunuyor. Bu eğilim, Arnavutluk’ta devam etmekte olan daha geniş çaplı dijital dönüşüme işaret etmekte ve ülkenin teknoloji ve yeniliği benimseme konusundaki kararlılığını vurgulamaktadır.
Llukaçej ileriye dönük olarak, hükümetin yabancı yatırımlar için cazibeyi artırma konusundaki çabalarının devam edeceğini öngörmektedir. “Özellikle stratejik sektörlerde yatırımcılar için süreçleri kolaylaştırmaya yönelik belirgin bir odaklanma var” diyor. Çeşitli sektörlerde dijital dönüşüm, şirketlerin dijital pazarlama, e-ticaret, veri analizi ve robotik süreç otomasyonunu giderek daha fazla benimsemesiyle birlikte önemli bir trend haline gelmiştir.
“Dijital becerilerin geliştirilmesi sadece arz tarafını, yani BİT sektörünü değil, aynı zamanda talep tarafını, yani farklı ekonomik sektörleri de dijitalleşmenin fırsatlarından faydalanmak üzere hedeflemektedir.”
Llukaçej’e göre, ESG hareketinin Avrupa’daki etkisinin derin olması şaşırtıcı değil. “Uluslararası kuruluşlar ve işletmeler ÇSY standartlarını kalkınma stratejilerine entegre ediyor” diyor. Hükümetin daha geniş ekonomik stratejisinin bir parçası olarak yeşil dönüşüm, dijital dönüşüm ve enerji güvenliği konularındaki kararlılığını vurguluyor.
Llukaçej, sosyal kurumsal yönetişimdeki evrimi tartışıyor. Sürdürülebilir ve etik iş uygulamalarına yönelik küresel hareketle birlikte Arnavutluk da bir istisna değildir. “Daha rekabetçi ve dirençli bir iş ortamına doğru bir kaymaya tanık oluyoruz” diyor. Bu eğilim, Arnavutluk’u uluslararası iş yapma standartlarıyla uyumlu hale getiren kurumsal yönetişim ve ESG uyumluluğu konularında danışmanlık hizmetlerine yönelik artan bir talebe işaret etmektedir.
Dijital, çevresel ve ekonomik politikaları daha hızlı bir şekilde uygulamaya koyabilen daha küçük ve daha çevik bir ekonomi ile IMF kısa süre önce 2023 ekonomik büyüme tahminini %3,6’ya yükseltti. Benzer bir büyüme tahmininin 2024 yılı için de geçerli olması ve AB’ye katılımın önümüzdeki on yılın başında gerçekleşecek gibi görünmesi, Arnavutluk ekonomisinin her türlü yatırımı karşılayabileceğini göstermektedir.
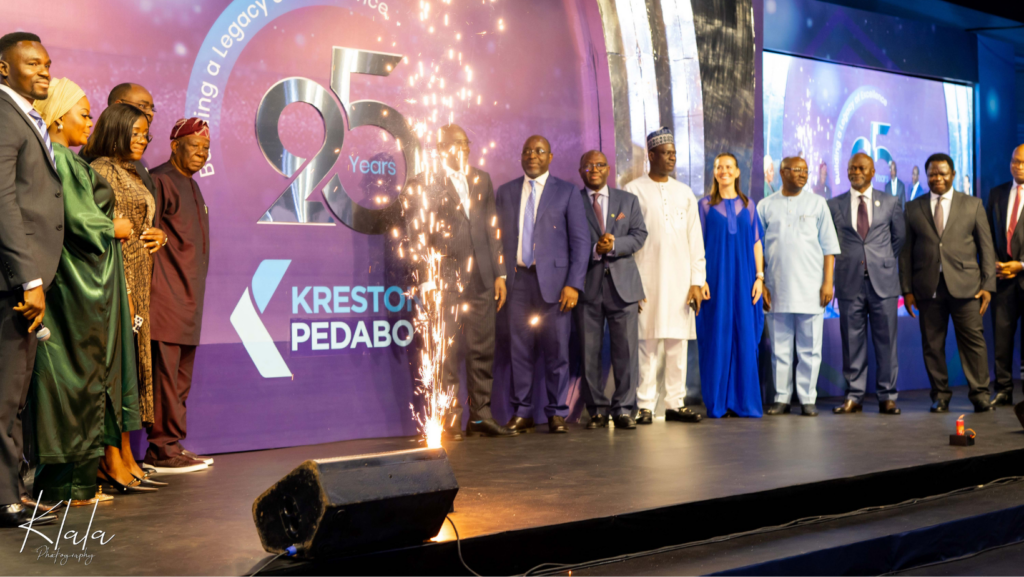
Kreston Pedabo 25. yılını yeniden markalaşarak kutluyor
November 28, 2023
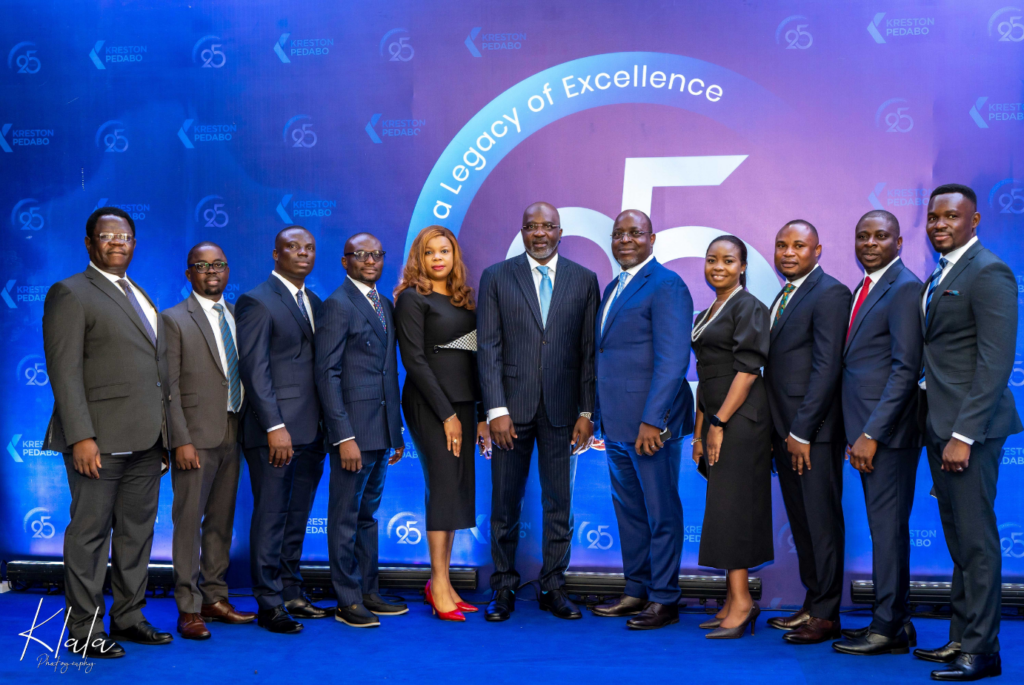
Kısa bir süre önce 25. yılını bir Yıldönümü Sempozyumu ile kutlayan Nijerya‘daki Kreston Pedabo ‘yu tebrik ediyoruz. Müşterilerle birlikte kutlanan etkinliğe Kreston Global İcra Kurulu Başkanı Liza Robbins de sanal olarak katıldı. Kreston Pedabo, Kasım 2023’te 25. yıldönümünü uluslararası hizmetlerini genişletmek için stratejik bir yeniden markalaşma ile kutladı. Nijerya’da üç lokasyonda 10 ortak ve 150 personelden oluşan Kreston Pedabo, denetim, vergi uyumu, mali danışmanlık ve daha birçok alanda uzmanlaşmıştır.
Haberler
Jenny Reed
Kreston Global'de Kalite ve Mesleki Standartlar Direktörü
Jenny, potansiyel üye firmaların işe alım sürecinin yanı sıra eğitim ve kaynakların sürekli geliştirilmesini de denetlemektedir. Mesleki gelişim ve eğitim için öncelikli alanları belirlemek üzere üye firmalarla birlikte çalışacak ve Kreston’un ESG Danışma Komitesi ile birlikte çalışacak.
Herbert M. Chain
MBA, CPA (ABD), CBIZ Marks Paneth Direktörü ve Mayer Hoffman McCann P.C. Hissedarı
Herbert Chain, Deloitte’ta Kıdemli Denetim Ortağı olarak görev yapmış, işletme, muhasebe ve denetim alanlarında 40 yıllık deneyime sahip son derece deneyimli bir finans uzmanıdır. Ulusal Kurumsal Direktörler Derneği ve Özel Direktörler Derneği’nden sertifikalara sahip olup, özel şirket yönetişimi ve etkin risk yönetimi konularında bilgi sahibidir. Varlık yönetimi ve sigorta da dahil olmak üzere finansal hizmetler sektöründe kapsamlı bilgiye ve SPAC’lerle ilgili deneyime sahiptir.
Sınır tanımayan kalite: Küresel bir firma ağında kalite yönetimi
November 24, 2023
Kalite yönetimi, küresel bir ağın itibarını korumak ve geliştirmek, kamu çıkarını korumak, müşteri memnuniyetini sağlamak, en iyi yetenekleri çekmek ve elde tutmak ve bir ağın rekabet gücünü oluşturmak için çok önemlidir. Ayrıca, Uluslararası Kalite Yönetimi Standartları (ISQM), muhasebe ve denetim mesleğinde kalite yönetimi için küresel olarak tanınan bir çerçeve sağlar. ISQM gerekliliklerine uymak, küresel ağların üye firmalarının yüksek kaliteli hizmetler sunma konusundaki kararlılıklarını göstermeleri açısından çok önemlidir.
Ülkeler ve bölgeler arasında dağılmış ve bağımsız firmalardan oluşan küresel ağlar için tutarlılığı ve mükemmelliği korumak benzersiz zorluklar ortaya çıkarır. Küresel ve firma liderliğinin kalite taahhüdü, standardı belirlemek, tepede bir ton sergilemek ve uygun davranışı teşvik etmek (ve gerektirmek) için gereklidir.
Kalite yönetiminin kritik unsurları
Kültür, kültür, kültür
Liderlik, ağın tüm seviyelerinde kalitenin önemini vurgulamalı, bir kalite kültürü geliştirmeli ve davranış beklentilerini iletmelidir. Ayrıca sürekli iyileştirme kültürünü de teşvik etmelidir. Bu, personelin sorunları tespit etme ve bildirme konusunda kendilerini rahat hissettikleri ve bu sorunların ele alınmasına yönelik bir sürecin bulunduğu bir ortam yaratmak anlamına gelir.
Ayrıca, firma içinde yetkili kişilerin “konuşmayı sürdürmelerini” (yani, “ton gelen ) ve kendilerini başkaları için geçerli olan standartlardan muaf tutan ya da ahlaki pusulası gerçek kuzeyi göstermeyenleri görmezden gelmemek. Bu tür eylemsizlikler personel tarafından çok görünürdür ve ne kadar iyi olurlarsa olsunlar bir firmanın belirtilen ve/veya belgelenen politika ve prosedürlerinin etkinliğini zayıflatacaktır.
2. Değişime karşı direncin üstesinden gelmek
Küresel veya yerel çoğu kuruluş için değişime karşı direnç, kalite yönetim sistemi de dahil olmak üzere herhangi bir girişimin başarılı bir şekilde uygulanmasını engelleyebilir. Bunun üstesinden gelmek için, kuruluş ve liderliği, sürecin her kademesinde ve her aşamasında paydaşları sürece dahil ederek, yeni sistem(ler)in faydaları hakkında net bir iletişim sağlayarak ve kalite, firma başarısı, itibarı ve müşteri memnuniyeti üzerindeki olumlu etkisini göstererek bir değişim yönetimi kültürünü teşvik etmelidir.
3. Standardizasyon ve uyumlaştırma
Bağımsız firmalardan oluşan küresel bir ağda etkin kalite yönetiminin teşvik edilmesindeki kilit faktörlerden biri standardizasyon ve uyum protokollerinin oluşturulmasıdır. Bir dizi standartlaştırılmış süreç, metodoloji ve en iyi uygulama geliştirmek, hizmet sunumu, dokümantasyon ve iş performansında tekdüzelik sağlar. Bu, kalite hedefleri, prosedürleri ve sorumluluklarının çerçevesini çizen küresel bir kalite yönetim sisteminin uygulanması yoluyla başarılabilir. Ayrıca sürekli iyileştirme girişimlerini, düzenli performans incelemelerini ve kalite denetimlerini de kapsamalıdır. Standartlaştırılmamış metodolojiler ve politikalar yine de hizmetlerin kaliteli bir şekilde yerine getirilmesini sağlayabilirken, standardizasyon etkin kaynak paylaşımına, operasyonların ölçeklenebilirliğine ve tutarlı dokümantasyon çerçevelerine izin verir.
Bağımsız firmalardan oluşan çeşitli bir ağda, maksimum etkinlik için kalite yönetiminin her zaman firmaya özgü olması gereken yönleri olacaktır, ancak politika ve prosedürlerin uyumlaştırılması genellikle faydalı ve uygun maliyetli olacaktır. ISQM1’in uygulamaya konulması, küresel firma ağları için bu sürecin hızlanmasına yardımcı olmuştur.
4. Eğitim ve gelişim
Kapsamlı eğitim ve gelişim programlarına yatırım yapmak, ağ içindeki profesyonellerin yeteneklerini ve yetkinliklerini geliştirmek için hayati önem taşır. Düzenli eğitim oturumları, atölye çalışmaları ve sertifikalar sağlamak yalnızca teknik becerileri güçlendirmekle kalmaz, aynı zamanda sürekli öğrenme kültürünü de geliştirir. Ayrıca, çevrimiçi platformlar ve işbirliğine dayalı forumlar aracılığıyla üye firmalar arasında bilgi ve en iyi uygulamaların paylaşılması, ağ genelinde yenilikçiliği ve gelişimi teşvik etmektedir.
Bu tür eğitim ve işbirliği girişimleri yoluyla verimliliğe odaklanılması da dolaylı olarak denetim kalitesine katkıda bulunabilir. Süreçleri kolaylaştırmak ve gereksiz işleri ve/veya belgeleri ortadan kaldırmak, personelin zamanını ve çabasını daha önemli (yani daha riskli) konulara odaklamasını sağlar.
5. Anahtar Performans Göstergeleri (KPI)
Bazen Denetim Kalite Göstergeleri (AQI) olarak da bilinen KPI’lar, ağ genelinde kalitenin ölçülmesi ve izlenmesinde hayati bir rol oynar. Kuruluşun genel hedefleri ve değerleriyle uyumlu anlamlı KPI’lar tanımlamak önemlidir. Bu göstergeler, müşteri memnuniyeti derecelendirmeleri, endüstri standartlarına bağlılık, denetimlerin veya kalite incelemelerinin sonuçları ve çalışanların eğitimi ve gelişimi gibi hem nitel hem de nicel ölçütleri içermelidir.
6. Müşteri katılımı ve geri bildirim
Kalite yönetimi, etkin müşteri katılımı ve geri bildirim mekanizmalarını içerecek şekilde dahili süreçlerin ötesine geçmelidir. Müşteri beklentilerini, ihtiyaçlarını ve memnuniyet düzeylerini yakalamak için düzenli iletişim kanalları kurulmalıdır. Müşteri geri bildirim anketleri uygulamak, katılım sonrası incelemeler yapmak ve aktif olarak müşteri girdisi aramak, iyileştirme alanlarının belirlenmesine yardımcı olur ve müşteri ilişkilerini geliştirir. Bu geri bildirim döngüsü, yüksek kaliteli hizmetlerin sürdürülmesi ve sürekli iyileştirme çabalarının desteklenmesi için çok önemlidir.
7. Teknoloji ve otomasyon
Teknoloji ve otomasyon araçlarından yararlanmak, süreçleri kolaylaştırmada, hataları en aza indirmede ve verimliliği en üst düzeye çıkarmada hayati bir rol oynar. Yeni nesil muhasebe ve denetim yazılım sistemlerinin (yapay zeka uygulamaları dahil), veri analitiği araçlarının ve iş akışı otomasyon platformlarının uygulanması, verileri analiz etme yeteneğini önemli ölçüde geliştirebilir, çalışma sürelerini azaltabilir ve yapılan işin kalitesini artırabilir. Örneğin, Caseware Sherlock gibi gösterge paneli araçları, dosyayı kilitleme süresi, gündeme getirilen inceleme noktalarının sayısı vb. gibi KPI’ları otomatik olarak ölçebilir ve raporlayabilir.
Gelişmekte olan teknolojilerin düzenli olarak değerlendirilmesi ve benimsenmesi, ağın sektördeki gelişmelerin ön saflarında yer almasını ve görevlerin yerine getirilmesi için etkili ve verimli metodolojilere erişmesini sağlar.
8. İzleme ve gözden geçirme
Ağ, çalışmalarının kalitesini izlemek ve gözden geçirmek için bir sisteme sahip olmalıdır. Bu sistem, iyileştirmeye ihtiyaç duyulan alanları belirlemeli ve ağın bu alanları ele almak için adımlar atmasına izin vermelidir.
İşbirliği ve akran değerlendirmesi süreçleri, hesap verebilirlik ve sürekli iyileştirme kültürünü teşvik eder. Bunlar, firmalar arası ve sınır ötesi işbirliğini teşvik eder ve firmaların birbirlerinden öğrenmelerine, en iyi uygulamaları paylaşmalarına ve birbirlerinin çalışmalarını incelemelerine olanak tanır. Sağlam akran değerlendirme mekanizmalarının uygulanması, iyileştirme alanlarının belirlenmesine, hataların düzeltilmesine ve kalite standartlarına uyulmasının sağlanmasına yardımcı olur. Bu incelemelerden alınan geri bildirimler süreçleri iyileştirmek, eksiklikleri gidermek ve genel kalite yönetim sistemini güçlendirmek için kullanılmalıdır.
Küresel bir kalite inceleme programının temel amacı her zaman üye firmaların müşterilerini diğer üye firmalara güvenle yönlendirebilmelerini sağlamak olsa da, program aynı zamanda incelemeyi yapan kişinin kendi deneyimlerine ve ağ içinde başka yerlerde görülen en iyi uygulamalara dayanarak firmalara objektif, yapıcı ve dostane tavsiye ve öneriler sunmayı da amaçlamalıdır.
Kısıtlamalar ve zorlukların üstesinden gelinmesi
Kalite yönetimi hedeflerini takip ederken çeşitli kısıtlamalar ortaya çıkabilir. Bu zorlukların belirlenmesi ve üstesinden gelinmesi çok önemlidir. İşte bazı yaygın kısıtlamalar ve bunların üstesinden gelmek için önerilen yaklaşımlar:
Coğrafi ve kültürel çeşitlilik
Ağların küresel doğası, dil, kültürel uygulamalar ve yasal çerçevelerde farklılıklara yol açabilir. Bu kısıtlamanın üstesinden gelmek için kültürler arası anlayışın teşvik edilmesi, açık iletişim kanallarının kurulması ve düzenli kültürel eğitim oturumlarının düzenlenmesi gerekmektedir. Küresel kalite standartlarını korurken yerel mevzuat gerekliliklerine uyum sağlamak da çok önemlidir.
Temel bir çerçeve gerekli olmakla birlikte, yerel düzenlemelerden, sektör uygulamalarından ve kültürel normlardan kaynaklanan değişiklikleri karşılayacak kadar esnek olmalıdır. Kalite standartlarının geliştirilmesinde yerel katılımın teşvik edilmesi, kalite yönetim sisteminin farklı bağlamlara uyarlanabilir ve uygun olmasını sağlar.
Zorlayıcı olmakla birlikte, ağ içindeki çeşitlilik, firmalara farklı bir yaklaşım benimseyen firmalardan yeni bakış açıları ve içgörüler sağlayarak olumlu bir fayda da sağlayabilir. Uluslararası işbirliği, sorunlara ve zorluklara yenilikçi çözümler getirebilecek fikirler ve düşünce biçimleri üretebilir.
Kaynak tahsisi
Üye firmalar arasında kaynakların eşitsiz dağılımı ve farklı uzmanlık seviyeleri kalite yönetimi çabalarını engelleyebilir. Bu kısıtın ele alınması, kaynak paylaşım mekanizmalarının geliştirilmesini, işbirliğinin teşvik edilmesini ve firmalar arasında bilgi aktarımının gerçekleştirilmesini içerir; bunlar yapıldığında ağın bir bütün olarak daha güçlü olduğu ve herkesin fayda sağladığı kabul edilir. Merkezi kaynak havuzları, mentorluk programları ve geçici görevlendirme (yani dış kaynak kullanımı) fırsatları, uzmanlığın dengelenmesine ve kaynak tahsisinin optimize edilmesine yardımcı olabilir.
Uyum ve mevzuat zorlukları
Farklı ülkeler farklı uyumluluk gerekliliklerine ve düzenleyici çerçevelere sahip olabilir, bu da tutarlı kalite uygulamalarının sürdürülmesini zorlaştırır. Bu kısıtlamanın üstesinden gelmek, bu tür farklılıklar için bir anlayış oluşturmayı ve bunları herhangi bir kalite yönetim sisteminin tasarımına dahil etmeyi gerektirir. Gerekli yerel uyarlamalara izin verirken temel uyum süreçlerini standartlaştırmak, kalite standartlarını korurken uyumu da sağlar.
Küresel bir ağla birlikte, mali çıkarlar, çıkarların karşılıklı olması ve hizmetlerin kapsamına ilişkin bağımsızlık kurallarının ihlal edilmesi risklerini en aza indirmek için ağ genelinde müşterilere sağlanan hizmetlerin izlenmesi gereklilikleri de ortaya çıkmaktadır. Bu, özellikle kamu müşterileriyle ilgili olarak en büyük küresel firmalar ve onların ağları açısından önemli bir vurgu olmuştur, ancak aynı zamanda orta ölçekli ağlar ve hatta dernekler için de önemlidir. Bu riskler, ağ üyesi firmalar arasında etkili iletişim, üye firmalar tarafından sağlanan hizmetler hakkında farkındalık ve daha büyük küresel ağlar tarafından sıklıkla uygulandığı üzere, sorumlulukları arasında ağ tarafından sağlanacak hizmetlerin görevlendirme öncesinde izlenmesi ve iyileştirilmesi de bulunan, müşteri için lider bir müşteri ilişkileri ortağının belirlenmesi ile aşılabilir. Firmalar ayrıca üye firmalar tarafından sağlanan küresel hizmetleri takip etmek için teknolojiye önemli yatırımlar yapmıştır.
Firmaların teknoloji olgunluğu
Eşit olmayan teknolojik altyapı ve farklı teknolojik olgunluk seviyeleri etkin kalite yönetimini engelleyebilir. Bu kısıtın üstesinden gelmek için yeterli teknik destek, eğitim ve temel teknolojilere erişim sağlamak, standartlaştırılmış araçlar ve sistemler sunarken yerel BT altyapısı ve tercihlerine uyum sağlayacak esnekliğe izin vermek gerekir. Üye firmalar arasında teknoloji uygulamasına ilişkin bilgi paylaşımının teşvik edilmesi ve yeni araçların benimsenmesi için teşvikler sağlanması, ağ genelinde teknolojik ilerlemeyi teşvik edebilir.
Sonuç
Küresel bir ağ içindeki bağımsız firmalar için bir kalite yönetim sistemi geliştirmek, uygulamak ve yürürlüğe koymak göz korkutucu ancak başarılabilir bir görevdir. Bununla birlikte, üst düzey liderlik ve yönetim kurulunun desteği ve üye firmaların liderlerinin desteği ve iradesiyle, bu yapılabilir ve ağın itibarını koruyacak ve geliştirecek, kamu yararını koruyacak, müşteri memnuniyetini sağlayacak, en iyi yetenekleri çekecek ve elde tutacak ve rekabet avantajı yaratacaktır.
[1] ABD Kamu Şirketleri Muhasebe Gözetim Kurulu ve Menkul Kıymetler Borsası Komisyonu, Birleşik Krallık Finansal Raporlama Konseyi ve diğer düzenleyici kurumlar tarafından yakın zamanda kamu muhasebe firmalarına karşı, görev performanslarındaki ve firma düzeyindeki kalite yönetim sistemlerindeki eksikliklerle ilgili olarak alınan yaptırım kararlarına dikkat ediniz.
Haberler
Kreston NBB Saudi Group, Kreston NBB Küme Danışmanlığı’nı duyurdu
October 25, 2023
Suudi Arabistan merkezli Kreston NBB Saudi Group yeni danışmanlık kolunu faaliyete geçirdiğini duyurdu.
Suudi Arabistanlı Kreston üye firması Kreston NBB Saudi Group, bölgedeki müşterilerinin artan danışmanlık hizmetleri ihtiyacını karşılamak üzere Kreston NBB Cluster Advisory adında yeni bir danışmanlık kuruluşu kurduğunu duyurdu.
Kreston NBB Cluster Advisory, çeşitli müşteri tipleri için tasarlanmış çok çeşitli yönetim danışmanlığı hizmetleri sunmaktadır. Bunlar arasında kurumsal yönetim, risk ve uyum hizmetleri, kurumsal yeniden yapılandırma, mali danışmanlık hizmetleri, muhasebe hizmetleri, iç denetim ve adli muhasebe hizmetleri yer almaktadır.
Kreston NBB Saudi Group Yönetici Ortağı Nefal Barrak tarafından kurulan yeni firma, Kreston Global ağının geniş küresel erişiminden yararlanmak için Kreston NBB Cluster Advisory olarak markalandı. İddialı bir büyüme stratejisine sahip olan danışmanlık firması, müşterilerinin maksimum potansiyele ulaşmasını sağlamak için kapsamlı eğitim uzmanlığıyla güçlendirilmiş, kalite odaklı sağlam bir ulusal, bölgesel ve uluslararası teklif oluşturmaya odaklanmıştır. Firmanın iki ortağı, Nefal Barrak ve Samer J. Yamin, eski “Big 4” kurumsal finansman ve anlaşma danışmanlığı uzmanlarıdır ve iddialı büyüyen müşterilerle girişimci bir ortamda çalışmayı dört gözle beklemektedirler.
“Danışmanlık uygulamamızın kuruluş amacı, hem Suudi Arabistan’da hem de Orta Doğu’nun genelinde gördüğümüz uzman danışmanlık hizmetlerine yönelik artan müşteri talebini karşılamaktır. Uluslararası pazarın Suudi Arabistan’da önemli bir büyüme alanı olduğunu biliyoruz ve Kreston’un Orta Doğu bölgesi oldukça aktif ve iyi bağlantılara sahip. Güçlü ve sürdürülebilir bir gelecek inşa etmek isteyen bir firma olarak Kreston Global ağından yararlanabilmek, müşterilerine özveri ve bağlılıkla hizmet veren dinamik ve sürekli büyüyen firmalar topluluğu sayesinde kilit önem taşımaktadır. Yerel ve uluslararası müşterilerimize gerçek anlamda çok disiplinli bir hizmet sunabileceğimiz için heyecanlıyız.”
“Firmaların portföylerini genişlettiklerini ve büyüdüklerini görmek her zaman heyecan vericidir ve Kreston NBB Cluster Advisory ile Orta Doğu’daki meslektaşlarının bölgedeki ulusal ve uluslararası müşterilerle işbirliği yapmalarını izlemek için sabırsızlanıyorum.”
Nafal Barrak, Deloitte ve BDO Saudi Arabia’da geçirdiği süre boyunca danışmanlık, muhasebe ve yönetim alanlarında geniş deneyim kazanmış ve Dr. Mohamed Al-Amri & Co. Halen Kreston NBB Saudi’de Yönetici Ortak olarak görev yapmakta olup, burada bir inovasyon ve işbirliği kültürünün oluşturulmasını kolaylaştırarak şirketin önemli ölçüde büyümesine katkıda bulunmuştur.
Suudi Arabistan’da Yatırım: Vizyon 2030 değişim için bir katalizör
October 20, 2023
Doğrudan yabancı yatırımların (DYY) dalgalandığı bir ortamda, yaklaşık 833 milyar dolarlık muazzam bir GSYH’ye sahip olan Suudi Arabistan, iddialı Vizyon 2030 girişimi ile ekonomik canlanmaya öncülük ediyor. Krallık, Vizyon 2030 ile doğrudan yabancı yatırımları canlandırmak için ilerlerken akıllı işletmeler de mevzuat değişiklikleri dalgasından faydalanmak için hızla harekete geçiyor.
Kreston NBB Saudi Yönetici Ortağı Nefal Barrak Beneyyah ile vizyonun Suudi Arabistan’da iş yapmayı ve yatırım yapmayı nasıl etkilediğini konuştuk.
Vizyon 2030’un Suudi Arabistan’a yatırım üzerindeki etkisini anlamak
Krallık 2022 yılında önemli bir doğrudan yabancı yatırım düşüşü yaşadı ve bu durum Veliaht Prens Muhammed Bin Salman tarafından 2016 yılında başlatılan Vizyon 2030 girişimini daha da kritik hale getirdi. 2030’a kadar yıllık 100 milyar doların üzerinde doğrudan yabancı yatırım çekmeyi hedefleyen Suudi Arabistan, kimyasallar, gayrimenkul, fosil yakıtlar, otomobil, turizm, plastik ve makine gibi sektörlerdeki yatırımlarını çeşitlendirmekte ve Fransa, Japonya, Kuveyt, Malezya, Singapur, BAE ve ABD gibi ülkelerin ilgisini çekmektedir.
Nefal, yapısal reformların hızlı değişimi desteklediğine inanıyor: “Vizyon 2030’un başlatılmasından bu yana Suudi Arabistan, Suudi pazarında ekonomik dönüşümü sağlamak için özelleştirme gibi birçok girişimi hayata geçirmeyi başardı. Vizyon 2030 kapsamında Suudi Arabistan iş ortamını iyileştirmek, yabancı yatırım çekmek ve özel sektörde istihdam yaratmak için etkileyici adımlar attı ve dünyanın dört bir yanından büyük uluslararası şirketlere ve gelişmekte olan teknolojilere katılarak yatırım kapasitesini en üst düzeye çıkardı. İlginçtir ki, Suudi Arabistan’da kayıtlı küçük ve orta ölçekli işletmelerin (KOBİ) sayısı da Vizyon 2030’un başlatılmasından bu yana artmıştır.”
The Line: Suudi Arabistan’da fütüristik bir yatırım fırsatı
Suudi Arabistan’ın 2030 Vizyonunun bir ayağı olan The Line, Veliaht Prens Muhammed Bin Salman’ın iddialı stratejisinin bir parçası olup, ülkenin petrole bağımlılıktan kurtulma ve çeşitlendirme arzusunu yansıtmaktadır. ekonomisini yeniden şekillendirmek. Kendi deyimiyle 170 kilometre uzunluğunda ve sadece 200 metre genişliğindeki “bilişsel şehir” NEOM dağlarından Kızıldeniz’e kadar uzanıyor.
Tahmini yatırımı 500 milyar dolar olan The Line, enerji, su ve ileri imalat gibi sektörleri geliştirmeye odaklanan ve kendisini ticaret ve inovasyon için küresel bir merkez olarak konumlandıran NEOM mega gelişiminin bir parçasıdır. Ancak proje, somut yatırımların güvence altına alınması ve komşu ülkelerle sağlıklı ilişkilere duyulan ihtiyaç ve tartışmaların damgasını vurduğu sosyopolitik ortamda yol almada zorluklarla karşılaşıyor. Veliaht Prens’in taahhüdüyle desteklenen megakentin ilerlemesi, doğrudan yabancı yatırım hayallerinin gerçekleşmesine bağlı olup, inşaatın ilk aşaması potansiyel olarak 2025 yılına kadar tamamlanacaktır.
Bu iddialı girişimin finansmanını Suudi Arabistan Kamu Yatırım Fonu (PIF) ile bir dizi yerel ve uluslararası yatırımcı sağlıyor. Blackstone Group ve SoftBank ile yapılan işbirlikleriyle desteklenen PIF, NEOM bünyesindeki yenilenebilir enerji, ileri imalat gibi çeşitli sektörlerin desteklenmesinde çok önemli bir rol oynamaktadır, ve biyoteknoloji. Aramco’nun halka arzını takip edecek olan şehrin halka arzı, farklı alanlardan yatırım çekmeyi hedefliyor.
Suudi Arabistan’da stratejik yatırım girişimleri ile doğrudan yabancı yatırımların artırılması
Suudi Arabistan, doğrudan yabancı yatırımları desteklemek amacıyla Özel Ekonomik Bölge (SEZ) programını başlatmış ve Riyad’da Yatırım Kanunu İş Düzenlemeleri Bölgesini (ILBZ) kurmuştur. Bu girişimler, yeni Yabancı Yatırım Kanunu da dahil olmak üzere geniş kapsamlı yasal reformlarla birleşti. Suudi Arabistan’daki yasa tasarısına göre, yabancı yatırımcılar tarafsız muamele görecek ve mülk sahipliği, sözleşme imzalama, şirket satın alma ve fon transferi de dahil olmak üzere projelerini yönetme ve işletme özgürlüklerinden yararlanacak. Hem yerli hem de yabancı yatırımcılar, Suudi yetkililer tarafından kolaylaştırılmış prosedürlerle desteklenen lisanslar, kayıtlar ve belirli ekonomik faaliyetler için aynı sektörel gerekliliklere bağlı kalacaktır. Kanun ihlalleri 500.000 SR para cezası, tescil veya lisans iptali ve yatırım tesislerinin iptali ile sonuçlanabilirken, yatırımlara el konulması veya kamulaştırılması sınırlandırılmış ve adil tazminata tabi tutulmuştur.
Bu değişiklikler, elverişli bir yatırım ortamının teşvik edilmesi açısından büyük önem taşımaktadır. ILBZ’nin 50 yıllık vergi muafiyeti ve %100 işletme sahipliği hakkı gibi cazip teşvikler sunması ve SEZ’in geleneksel olmayan sektörlere odaklanması, kaliteli doğrudan yabancı yatırımların çekilmesinde etkili olmaktadır.
Suudi Arabistan’ın menkul kıymetler piyasasında yabancı yatırımların kolaylaştırılması
Suudi Arabistan Sermaye Piyasası Otoritesi (CMA), 2 Mayıs 2023 tarihinde menkul kıymetler piyasasında yabancı yatırımlara yönelik yeni düzenlemeler getireceğini duyurdu. Bu mevzuat, nitelikli yabancı yatırımcıların (QFI) Suudi sermaye piyasasındaki faaliyetlerini düzenlemekte ve QFI’lara yönelik hükümler, açıklama gereklilikleri ve sürekli yükümlülükler de dahil olmak üzere tedbirleri kapsamlı bir belgede birleştirmektedir. Değiştirilen mevzuat, KFK’ler ile diğer yatırımcılar arasındaki farklılıkları azaltmakta ve ihtiyari portföy yönetimi yoluyla ana piyasa menkul kıymetlerine yatırım yapılmasına izin vermek de dahil olmak üzere KFK gerekliliklerini basitleştirmektedir.
Suudi Arabistan’ın gelişen ekonomik ortamıyla uyumlu olan Kreston NBB Saudi, Vizyon 2030’un ve yeni getirilen piyasa mevzuatlarının karmaşıklıklarını aşmak için uyarlanabilirlik ve hazırlık sağlayan çeşitli bir hizmet portföyü sunmaktadır. Nefal, firmanın kalite, yönetişim standartları ve yüksek kaliteli eğitime olan bağlılığının, Krallığın iddialı ekonomik hedefleriyle stratejik uyumunun altını çizdiğini belirtiyor,
“Başlangıçta önceliğimiz, halihazırda lider bir pazar payı elde etmiş olan büyük çok uluslu ve ulusal şirketlere, özellikle güvence, vergi danışmanlığı / planlaması, danışmanlık hizmeti ve katma değer vergisi uyum hizmetleri alanlarında, Aşama I “Uygun yasal statünün seçilmesi “nden başlayarak Aşama III’e kadar bölgesel ve küresel olarak kaliteli hizmetlerimizi sunarak tam destek vermek olacaktır. Ayrıca, yeni bölgesel ve küresel liderler haline gelebilmeleri için gelecek vaat eden büyüme fırsatlarına sahip yerel ve çok uluslu şirketleri desteklemeye çalışıyoruz.”
Suudi Arabistan’ın Dünya Bankası’nın İş Yapma Kolaylığı raporundaki yükselişi ve 2022’de %8,7’lik etkileyici GSYH büyümesi, umut verici ekonomik gidişatını vurgulamaktadır. Krallığın şeffaf düzenleyici çerçevesi, SEZ programı ve ILBZ gibi stratejik girişimler ve son menkul kıymetler piyasası mevzuatı da dahil olmak üzere sürekli düzenleyici reformlar, Suudi Arabistan’ı MENA bölgesinde baskın ve cazip bir yatırım hedefi haline getiren itici güçlerdir.
Suudi Arabistan, stratejik girişimler, düzenleyici reformlar ve yeni getirilen menkul kıymetler piyasası düzenlemelerinden yararlanarak Vizyon 2030’u gerçekleştirmeye çalışmaktadır. Nefal, “Suudi Arabistan, ulusal ve uluslararası işletmelere kullanılmamış potansiyel ve benzersiz iş fırsatları sunan, geleceğe dönük bir ekonomidir” diyor.
Mohamed Mamdouh, Ahmed Mamdouh & Co. şirketinde Direktör olarak görev yapmaktadır. Kreston Mısır. Aynı zamanda Kreston Global Middle East’in komite üyesidir.
Mısır’a yatırım yapmak: IMF desteği, BRICS ve reform yatırımcıları cezbediyor
Mısır 2022 yılında, Uluslararası Para Fonu (IMF) kredisi ve bir dizi düzenleyici reformla desteklenen 2021 Doğrudan Yabancı Yatırım (DYY) rakamını ikiye katladı. IMF tarafından 17 Aralık 2022 tarihinde verilen kredi, Mısır Hükümeti’nin (GoE) bir dizi yapısal reformu hayata geçirmesi koşuluna bağlı olarak, ülke için 3 milyar dolar değerinde Genişletilmiş Fon Kolaylığı kapsamında 46 aylık bir düzenlemedir. Mısır’da iş yapmak hakkında daha fazla bilgi edinmek için bölgedeki Mohamed Mamdouh ile konuştuk.
Mısır’ın Doğrudan Yabancı Yatırım (DYY) için en iyi destinasyon olarak dayanıklılığı
IMF finansman anlaşmasına ek olarak UNCTAD (Birleşmiş Milletler Ticaret ve Kalkınma Konferansı) tarafından hazırlanan 2023 raporuna göre Mısır 2022 yılında 11 milyar doların üzerinde yatırım çekmiştir. IMF’nin desteği, Mısır’ı esnek bir döviz kuru benimsemesi, özelleştirmeyi teşvik etmek için Devlet Mülkiyeti Politikasını uygulaması ve 2022 baharında uygulanan ithalat kısıtlamalarını kaldırması konusunda teşvik etmeyi amaçlıyor.
Bu doğrultuda Mısır, iş ortamını optimize etmek için Yatırım Kanunu (2017 tarihli 72 sayılı Kanun), 2018’de “Yeni Şirket” kanunu ve İflas kanunu ve 2020’de yeni bir Gümrük Kanunu gibi çeşitli düzenleyici reformları yürürlüğe koymuştur. Ağustos 2023’te Mısır, IMF yatırımlarını desteklemek ve daha fazla doğrudan yabancı yatırım çekmek amacıyla ticaret koalisyonu BRICS’e katılacağını da açıkladı.
Mısır’da sürdürülebilir kalkınma ve iklime hazırlık: Büyüyen bir öncelik
Ayrıca Mısır’ın küresel iklim müzakerelerine katılımı, Kasım 2022’de Birleşmiş Milletler İklim Değişikliği Konferansı’na (COP 27) ev sahipliği yapmasıyla vurgulanmış ve sürdürülebilir kalkınma konusunda artan bir farkındalığa işaret etmiştir.
Mısır ekonomisi, kısmen yabancı yatırımları ve daha geniş ekonomik kalkınmayı hedefleyen bir dizi hükümet reformu sayesinde önemli dönüşümler geçiriyor. Bu durum, Kreston Egypt’in karşılamaya hazır olduğu uzmanlaşmış denetim ve muhasebe hizmetlerine olan talebin artmasına yol açmıştır.
Mısır muhasebe ve denetim sektörü uzmanı Mohamed Mamdouh, “Mısır geçtiğimiz yıl özellikle dış çevredeki değişikliklere uyum sağlamaya odaklanan çeşitli girişimlerde bulundu,” diyor. Bu girişimler arasında doğrudan yabancı yatırımı teşvik etme çabaları ve daha önce kapalı olan firmaların borsaya açılması yer almaktadır. Mohamed, “Bu durum Kreston Egypt gibi denetim firmalarının mali şeffaflık ve performansın artırılmasında önemli bir rol oynamasını sağladı” diyor.
Mısır’da değişen vergi ortamına uyum sağlamak: Yatırımcılar için çıkarımlar
Bu ekonomik değişimlere ek olarak, yerel işletmelere yönelik muhasebe düzenlemeleri, kambiyo işlemleri ve sigorta şirketi standartları gibi alanları etkileyecek şekilde revize edilmiştir. Mohamed’e göre, “Kreston Global ağıyla desteklenen yerel uzmanlığımız, bizi eksiksiz bir denetim, muhasebe ve danışmanlık hizmetleri paketi sunacak şekilde konumlandırıyor.” Firma, mali tablo denetimi, vergi planlaması, transfer fiyatlandırması ve birleşme ve satın almalarda durum tespiti gibi çeşitli alanlarda uzmanlaşmıştır ve bu da ekibe reformların müşteriler üzerindeki etkisine dair geniş bir anlayış kazandırmaktadır.
Mısır’ın vergi kanunlarında yapılan değişiklikler, Ekonomik İşbirliği ve Kalkınma Örgütü (OECD) Taban Erozyonu ve Kâr Paylaşımı (BEPS) kılavuz ilkeleri de dâhil olmak üzere uluslararası normlara uyum sağlamayı amaçlamaktadır. Mohamed, “Daimi Kuruluşun daha geniş bir tanımını, e-fatura kullanımını ve kazançlar için birleşik vergi oranını kapsayan yeni düzenlemeler ortaya çıktı” diyor.
Geleneksel finansal konuların ötesinde, Mısır’daki düzenleyici ortam da ÇSY faktörlerini içerecek şekilde adapte olmaktadır. Mamdouh, “Düzenleyici çerçevede ESG’ye daha fazla odaklanıldığını görüyoruz. Yapay Zeka ve blok zinciri, düzenleyici gelişmelere tanıklık eden diğer önemli alanlardır. Mamdouh, “Ülke, iş verimliliğini artırmadaki rolünü öngörerek Yapay Zeka konusunda bir duruş geliştiriyor” diyor. Kripto para ve blok zinciri ile ilgili olarak, “Kurallar hala geliştirilme aşamasında olsa da, bu teknolojilere yönelik açık bir ilgi var ve bu da gelecekteki düzenleyici eylemlere işaret ediyor.”
Yatırım ortamı
Mısır’da yatırım fırsatları yeni politika yönelimleri ile uyumlu hale geliyor ve finansal hizmetler, yenilenebilir enerji ve teknoloji gibi sektörlerde potansiyel sunuyor. Kreston Egypt, bu değişen ortamda şirketlere yardımcı olmaya hazırdır. Mamdouh sözlerini şöyle sonlandırıyor: “Ekonomi ve düzenleyici ortam değiştikçe, müşterilerimize bu karmaşıklıklarda rehberlik etmeye ve uzun vadeli başarılarına katkıda bulunmaya kararlıyız.”
Mısır, doğrudan yabancı yatırımları çekmek için önemli temeller atıyor. 2024 yılında Mısır pazarına girmeyi düşünen işletmeler için dinamik düzenleyici dönüşümler, etkili navigasyon ve uyum için bilgili yerel uzmanlık sağlamanın önemini vurguluyor.
Kreston Global, 1996 yılında Türkiye’deki ilk üye firmanın ağa katılmasından bu yana Orta Doğu’da iş yapmaktadır. O zamandan beri Kreston Global Orta Doğu, genişleme ve yenilikçilik yörüngesinde ilerliyor. Bugün, ağımız 12 ülkede 43 ofiste 800’den fazla uzman personele sahiptir.
Orta Doğu’daki bu geniş erişim, Kreston Global’i bölgenin karmaşık finansal ortamına göre uyarlanmış zengin hizmetler sunacak şekilde konumlandırmaktadır. Yerelleştirilmiş içgörülerimiz küresel en iyi uygulamalarla birleştiğinde Kreston Global’i bölgedeki en büyük 10 muhasebe ağı arasına sokmaktadır.
Orta Doğu’da İş Yapma Kolaylığı’nın bu sayısında Mısır ve Türkiye, Avrupa’daki petrol üreticisi ülkelerin büyümesine ayak uyduruyor Orta Doğu ve Suudi Arabistan, Katar ve BAE ‘nin petrole dayalı GSYH’ye bağımlılığı azaltan gelecek vizyonlarında nasıl önemli değişiklikler yaptıkları.
Ravishanker Vengathattil, Şubat 2023’ten bu yana Dubai’deki Kreston Menon’da Kıdemli Müdür olarak görev yapan deneyimli bir vergi uzmanıdır. On yılı aşkın deneyimi ile BSR & Co. şirketinde yönetici pozisyonlarında görev almıştır. Bengaluru’da LLP ve daha önce yaklaşık altı yıl boyunca K B Nambiar and Associates’te Ortak olarak görev yapmıştır. Finans alanındaki yolculuğu K. B. Nambiar and Associates ve Tata AIG’de Sanat Asistanı olarak başladı.
BAE’de transfer fiyatlandırması: Yeni düzenlemelere uyum sağlama
BAE’de kurumlar vergisinin yürürlüğe girmesiyle birlikte yeni transfer fiyatlandırması kuralları da uygulanmaya başlandı. Bunlar, ilişkili taraflar arasında yapılan işlemlere veya bağlantılı kişilere yapılan ödemelere belirli şartlar getirerek vergi mükelleflerinin vergiden kaçınmak için bir işletmenin karını çarpıtmasını veya azaltmasını önlemeyi amaçlamaktadır.
Kol boyu fiyatlandırma
Genel olarak bu, yöneticilere, hissedarlara, sahiplere, kilit yönetime ve ortak hissedarlığa veya kontrole sahip diğer grup şirketlerine yapılan ödemeleri içerir. BAE transfer fiyatlandırması kuralları, bu tür herhangi bir işlem veya ödemenin ’emsallere uygun’ veya ‘açık piyasa’ değerinden yapılması gerektiğini belirtir. Bu işlemleri gerçekleştiren şirketler yeterli belgeleri muhafaza etmeli ve yıl sonunda kurumlar vergisi beyannamesi ile birlikte bir transfer fiyatlandırması açıklama formu sunmalıdır.
Kreston Menon Denetim ve Vergilendirme Kıdemli Müdürü Ravishanker Vengathattil ile konuştuk kurallar ve bunların BAE’deki işletmeleri nasıl etkilediği hakkında daha fazla bilgi edinin.
Ravishanker, “Bu ekonomide büyük bir değişim,” diyor. “Gelişmekte olan bir vergi ortamında, transfer fiyatlandırması kendi zorluklarıyla birlikte gelir – özellikle de daha önce hiç vergi olmayan bir yerde.” Uyum gerekliliklerinin nispeten basit olduğunu ve hatta transfer fiyatlandırmasını ele almak için halihazırda bir mekanizmaya sahip olan çok uluslu şirketler için oldukça basit gelebileceğini de sözlerine ekliyor. Ancak BAE merkezli işletmeler için Ravishanker, daha resmi olarak yapılandırılmış bir iş ortamına geçerken bazı zorluklar öngörüyor.
“Genel uygulamaları oldukça gayri resmi olan pek çok işletmeyle konuşuyoruz. Örneğin, paylaşım kaynakların paylaşımı grup şirketleri arasında yaygın bir uygulamadır. Bu düzenleme bazen ileride gerekeceği kadar dikkat çekmemekte veya resmi olarak belgelenmemektedir.”
Yeni kurallara göre, bu işletmelerin her bir şirketi ve her bir sahibini ayrı bir varlık olarak ele alması gerekiyor – özellikle denetimlerin zorunlu olmadığı işletmeler için BAE’deki mevcut paradigmadan bir değişim. Örneğin, 2018 yılında uygulamaya konulan KDV rejimi, kurumlar vergisi kapsamında öngörülen vergi gruplandırma mekanizmasından farklı olarak, şirketlerin ortak bir hissedara sahip olmaları halinde KDV beyannamesi verirken tek bir grup olarak muamele görmelerine olanak tanımaktadır. Artık işletmeler, farklı tüzel kişilikler arasındaki ayrımları resmi olarak tanımalı ve aralarındaki her türlü işlemle ilgili uygun kayıtları tutmalıdır.
Bir bütün olarak kurumlar vergisi açısından Ravishanker, BAE işletmelerinin odaklanması gereken iki ana alan olduğunu öne sürüyor: transfer fiyatlandırması ve dokümantasyon.
Yeni mali dönem öncesinde uyumluluk
Transfer fiyatlandırması da dahil olmak üzere kurumlar vergisi kuralları, 1 Haziran 2023 tarihinde veya bu tarihten sonra başlayan mali yıllar için geçerlidir. Kurallara uymayan şirketler, diğer özel cezaların yanı sıra aşağıdaki genel cezalara maruz kalma riskiyle karşı karşıyadır:
– Her bir kayıt tutma ihlali ve kanunda belirtilen diğer bilgiler için 10.000 AED (24 ay içinde tekrarlanan her ihlal durumunda 20.000 AED).
– Uzlaşma bekleyen bir vergi olması durumunda aylık olarak tahsil edilen yıllık %14 ceza.
– Bir serbest bölge şirketi için %0 vergi teşvikinin kaybı – Bu sadece şirketin uyumsuz olduğu vergi yılı için değil, toplamda beş yıl için geçerlidir.
Ravishanker, son altı aydır BAE şirketleriyle birlikte çalışarak kurumlar vergisi kurallarını anlamaya ve soruları ya da zorlukları erkenden tespit etmeye çalışıyor. Mevzuatta açıkça belirtilmeyen sorunların ortaya çıkması halinde, müşterilerini, durumlarını Federal Vergi Dairesine sunmak için özel açıklama sürecini kullanmaya teşvik etmektedir.
“Bu seçenek mevcutken yorum yapmamıza veya aşırı vergi pozisyonları almamıza gerek yok” diye açıklıyor. “Bu zaman alır, ancak büyük miktarlar söz konusu olduğunda, herhangi bir riske yer bırakmamamız gerektiğini düşünüyorum.”
İşletmelerin yeni kurallara uymak için ihtiyaç duydukları destek türü, büyüklüklerine ve konumlarına bağlıdır. Genellikle şirket içi ekiplere sahip olan daha büyük çok uluslu şirketlerin, mevcut transfer fiyatlandırması mekanizmalarını BAE kurallarına uyacak şekilde uyarlamaları gerekmektedir. BAE merkezli işletmelerin ise esasen sıfırdan başlamaları gerekiyor.
“Şu anda daha büyük BAE işletmeleri için yapmaya çalıştığımız şey, doğru insanları işe alabilmeleri, doğru politikaları oluşturabilmeleri ve transfer fiyatlandırma anlaşmaları da dahil olmak üzere belgeleri hazırlayabilmeleri için gerekli yapıyı oluşturmak. Ekip eğitildikten sonra yıllık uygunluk takip edecektir.
Çoğu küçük ve orta ölçekli işletme, işlemlerini düzenli olarak gözden geçirmek için bir avans veya belki üç aylık danışmanlık hizmeti aramaktadır. Kurum içi bir ekibe sahip olmakta fayda görmeyebilirler ve bazen de buna gerek olmayabilir.”
İşletmeler, transfer fiyatlandırması analizi için gereken büyük miktarda veriyi toplamak ve işlemek için doğru muhasebe yazılımını kullanmaktan da faydalanabilir. Yapay zekanın bu verilerin analizinde bir rol oynama potansiyeli bile var ve bu alandaki çözümler hızla gelişiyor.
Kurumsal yapıya ilişkin hususlar
Averyx grubundan Jadd Shalak ile daha önce yaptığımız röportajda da belirttiğimiz gibi, birçok şirket değişikliklerin bir sonucu olarak vergi ve idari yüklerini azaltmak için yapılarını yeniden gözden geçiriyor.
Ravishanker, “Yeniden yapılandırma hakkındaki konuşmalar, özellikle transfer fiyatlandırması açısından çok geçerli,” diyor. “Daha önce de belirttiğim gibi, BAE’deki işletmelerin birçoğu çok gayri resmi bir şekilde yapılandırılmış durumda. Birden fazla şirketi elinde tutan bir hissedarları var; bu bir holding ve iştirak ilişkisi değil. Kurumlar vergisi rejimi kapsamında, birden fazla şirketten oluşan işletmeler, bu kuruluşlar arasındaki her işlem için ayrı transfer fiyatlandırması değerlendirmelerine tabidir.
Ayrıca ayrı kayıtlar tutmaları ve dosyalama yapmaları gerekir. Sonuç olarak, birçok işletme bir holding şirketi ve bağlı ortaklık yapısı kurmayı, kuruluşları konsolide etmeyi ve grup içindeki işlemler için transfer fiyatlandırması analizi ihtiyacını etkin bir şekilde ortadan kaldırmayı düşünmektedir.
Her işletmenin bu kararı dikkatle değerlendirmesi gerekecektir. Tek bir vergi grubu oluşturmanın en büyük dezavantajı, kurumlar vergisi eşiğinin (şu anda 375.000 AED) her bir şirket için ayrı ayrı değil, tüm grubun karları için geçerli olmasıdır. Öte yandan, çok daha basit bir yönetim ve daha az idari gereksinim sağlar.
Zorluklar ve gelişen kurallar
Yeni bir kanun olan transfer fiyatlandırması, BAE işletmeleri ve vergi acenteleri için bazı özel pratik zorluklar ortaya koymaktadır. Ravishanker, bunlardan birinin karşılaştırılabilir verilerin mevcudiyeti olduğunu belirtiyor:
“Hindistan’daki önceki deneyimlerimle karşılaştırmak gerekirse, karşılaştırılabilirlik için her zaman bir veri tabanım vardı. Diyelim ki bir otomobil üreticisi için transfer fiyatlandırması çalışması yapıyorsam, Hindistan’daki en büyük otomobil üreticilerinden çok ilgili ve karşılaştırılabilir veriler elde edebiliyordum çünkü veri tabanını harmanlayan hizmet sağlayıcılar vardı. BAE’de veya genel olarak Körfez İşbirliği Konseyi’nde henüz buna sahip değiliz. Şu anda Asya Pasifik, Avrupa ve dünyanın diğer bölgelerindeki benzer şirketler için mevcut olan verilerden yararlanmamız gerekiyor.”
Yasa’nın küresel veri tabanlarının kullanımını kısıtlamadığını, ancak bunu emretmediğini de belirtiyor. OECD, bölgeye özgü karşılaştırılabilir verilerin mevcut olmadığı durumlarda da bu uygulamaya izin vermektedir. Şu ana kadar BAE, çeyrekler arası aralık veya diğer yüzdelik dilimlerin kullanılması gibi kabul edilebilir bir kol uzunluğu aralığına ulaşmak için belirli kriterler de belirlememiştir.
Benzer şekilde, şirketlerin transfer fiyatlandırması çalışmalarında çok yıllı verileri mi yoksa tek yıllı verileri mi kullanabileceği sorusu da cevapsız kalmaktadır. Ancak genel olarak BAE hükümeti, şirketlerin OECD ilkelerini takip edebileceğini belirtmiştir.
Kuralların ayrıntılarına ilişkin bu soruların yanı sıra, transfer fiyatlandırması kurallarının diğer ülkelerde uygulanma şeklinden farklı olan birkaç alan vardır. Örneğin, birçok yargı alanı vergiden muaf şirketleri (yani her biri için aynı verginin geçerli olduğu) transfer fiyatlandırmasının dışında tutarken, BAE’de durum böyle değildir.
Ayrıca, transfer fiyatlandırması kurallarının uygulanacağı işlem tutarlarına ilişkin herhangi bir iç eşik de bulunmamaktadır. Küçük işletmelere tanınan tek muafiyet, cirosu 200 milyon AED’nin altında olan ve bir Çok Uluslu İşletme grubunun (konsolide cirosu 3,15 milyar AED’yi aşan bir grup) parçası olmayanların bir ana dosya ve yerel dosya tutmak zorunda olmaması nedeniyle belgeleme gerekliliğinin azaltılmasıdır.
Bunun yanı sıra, transfer fiyatlandırması kuralları ve temel belgelendirme gereklilikleri hem küçük hem de büyük işletmeler için geçerlidir – ancak bunun gelecekte nasıl değişebileceği henüz belli değildir.
“Geçtiğimiz on ay içinde pek çok şey değişti. Bu gelişmekte olan bir yasa, dolayısıyla ileride daha fazla değişiklik olabilir,” diyor Ravishanker. “Şu anki haliyle kurallar tüm işletmeler için geçerlidir. Dolayısıyla, yeterli kurum içi kaynağa sahip olmayan küçük işletmelerin uyumluluğu sağlamak için zamanında yardım almaları önemlidir.”
Zaman çok önemlidir
Yeni transfer fiyatlandırması düzenlemelerinin etkileri geniş kapsamlı ve karmaşık olup, daha önce vergilendirme yükü olmayan bir ekonomiye uyum ve kayıt tutma katmanları eklemektedir. BAE merkezli işletmeler için bu, mevcut çalışma uygulamalarından önemli bir sapmadır ve yasa geliştikçe uyanık ve uyarlanabilir kalmaları gerekecektir. Transfer fiyatlandırması konusunda deneyimi olan çok uluslu şirketlerin de mevcut sistemlerini yeni normlara uygun hale getirmeleri gerekecektir.
Ocak 2024’te başlayacak mali yıl ufukta göründüğüne göre zaman daralıyor. Şirketler, riskleri azaltmak ve maliyetli cezalardan kaçınmak ve BAE’nin hızla gelişen ekonomik ortamında konumlarını güvence altına almak için yeni transfer fiyatlandırması düzenlemelerine tam olarak uymak için şimdi harekete geçmelidir.
BAE pazarında Yönetim ve Danışmanlık alanlarında 30 yılı aşkın bir iş zekasına sahip olan Sudhir Kumar, Kreston Menon’un bölgedeki lider Süpermarkalardan biri olarak başarılı bir şekilde konumlandırılmasının arkasındaki ana kaynaktır. Devlet, Özel Sektör, Serbest Bölgeler ve Finansal Kurumlar da dahil olmak üzere tüm pazar segmentleriyle yakından çalışmaktadır. Markalaşma ve kurumsal iletişim sorumluluklarının yanı sıra kurumun KSS girişimlerine de öncülük etmektedir.
Orta Doğu’ya yatırım yapmak: 2023/4 için ekonomik görünüm
October 19, 2023
Orta Doğu ekonom isi, yavaşlayan küresel ekonomiye rağmen 2023 yılında da yatırım çekmeye devam edecektir. IMF ve Dünya Bankası, 2023 yılında Orta Doğu ve Kuzey Afrika ‘da (MENA) GSYİH büyümesinin %2,4 ile %3,1 arasında gerçekleşeceğini tahmin ediyor.
Petrole bağımlılık ve pazar dinamikleri
Petrol ve doğal gaz, özellikle Körfez İşbirliği Konseyi (KİK) ülkeleri olmak üzere Orta Doğu’nun ekonomik manzarası için önemini korurken, daha dirençli, istikrarlı ve sürdürülebilir ekonomiler inşa etmek için diğer sektörlere yönelerek bu bağımlılığı azaltmaya yönelik açık ve kanıtlanmış bir ilgi vardır. Başta Umman ve Birleşik Arap Emirlikleri (BAE) olmak üzere pek çok bölge iddialı bir turizm stratejisi geliştirirken, Suudi Arabistan’ın amiral gemisi turizm yatırım fırsatı NEOM hız kazanıyor ve Suudi Arabistan’ın 170 km uzunluğunda, 500 milyar dolarlık yeni şehri The Line’ın 2039 yılında tamamlanması planlanıyor.
Ekonomik istikrar için çeşitlendirme
Orta Doğu’ya yatırım yaparken petrol ve doğal gaz önemini korumaktadır. EIU (Economist Intelligence Unit), KİK ülkelerinin özellikle güçlü küresel talepten ve enerji ihracatı için yüksek fiyatlardan faydalanacağını belirtmektedir. Örgüt, petrol fiyatlarının en azından 2023 ortalarına kadar varil başına 90 doların üzerinde kalmasını bekleyerek, Uluslararası Para Fonu’nun (IMF) küresel türbülans nedeniyle petrol fiyatlarının yükseleceği uyarısını yineledi. (OPEC+) ülkelerinin ABD ve Avrupa’dan gelen baskılara rağmen üretimi artırma olasılığı düşüktür ve bunun yerine fiyat seviyelerine odaklanmaktadır.
Enflasyon, özellikle Lübnan, Suriye, Yemen, İran, Mısır ve Türkiye gibi sorunlu ülkeler için bir diğer önemli endişe kaynağıdır. EIU’ya göre bu ülkeler, Lübnan ve Suriye’deki hiperenflasyonla birlikte, bir yıl daha çift haneli yıllık tüketici fiyatları enflasyonuna hazırlanıyor. Bu durum, IMF’nin bazı Orta Doğu ülkelerindeki enflasyon oranlarına dikkat çeken raporuyla da örtüşmektedir.
Hem EIU hem de IMF, Suudi Arabistan, BAE ve İran gibi büyük Orta Doğu ülkelerinin ticaret ve yatırım için Asya’ya giderek daha fazla odaklandığının altını çiziyor. EIU, bu “Doğu’ya bakma” politikasının 2023 yılında da devam etmesini bekliyor.
Gelecek vaat eden turizm gelişmeleri
EIU, uluslararası varışların 2023 yılı sonuna kadar COVID öncesi seviyelere dönmesini beklerken, turizm bölge genelinde toparlanma belirtileri gösteriyor. Bu durum kısmen Katar’daki FIFA Dünya Kupası gibi büyük etkinliklerden ve Orta Doğu ülkelerinde turizmi teşvik etme çabalarından kaynaklanmaktadır.
EIU’ya göre, KİK ülkelerindeki iş koşullarının bölgedeki en elverişli koşullar olması bekleniyor. Bu ülkeler, çeşitlendirmeye yönelik devlet destekli yatırımların da yardımıyla, yüksek petrol ve gaz gelirlerinin enerji dışı sektörlere de yayıldığını görecektir.
Orta Doğu’da yatırım yapmanın zorlukları ve fırsatları
Hem Dünya Bankası hem de EIU, ekonomik büyüme, istikrar ve sosyal uyumu etkileyebilecek küresel şoklar da dahil olmak üzere aşağı yönlü riskleri vurgulamaktadır. Yukarı yönlü riskler sınırlıdır ve çoğunlukla Avrupa’daki savaşın hızlı bir şekilde çözülmesi veya Çin’den gelen talebin güçlenmesi gibi dış faktörlere bağlıdır.
Averyx Group Ortağı ve Kreston Awni Farsak Danışmanı
Averyx Group’un seçkin bir ortağı ve Kreston Awni Farsak’ın danışmanı olan Jadd Shalak, Vergi, Muhasebe, Finans ve Yönetim Danışmanlığı alanlarında deneyimli bir profesyoneldir. Hem Avustralya hem de BAE’de Kayıtlı Vergi Temsilcisi ve Sertifikalı Suistimal İnceleme Uzmanı olan Jadd, masaya zengin bir uzmanlık getiriyor. Hem ulusal hem de uluslararası ölçekte müşterileri için en iyi uygulamaları savunmasıyla ünlüdür. Jadd’ın Müşteri Lider Ortağı olarak üstlendiği rol, benzersiz hizmet ve içgörü sunma konusundaki kararlılığının altını çiziyor.
BAE’deki kurumlar vergisi oranı iş dünyasını nasıl etkiliyor?
BAE’de kurumlar vergisi oranı 2023 yılında uygulanmaya başlanmıştır. BAE, on yıllardır bölgede faaliyet gösteren şirketler için sınırlı gerekliliklere sahip, düşük vergili bir yetki alanı olarak varlığını sürdürmektedir. Ancak, Haziran 2023’te federal kurumlar vergisinin yürürlüğe girmesiyle birlikte, bu alandaki işletmeler ve yatırımcılar için manzara değişiyor.
BAE’de türünün ilk örneği olan kurumlar vergisi, işletmeler ve ticari faaliyetler için standart %9 oranında uygulanmaktadır. Serbest ticaret bölgelerinde faaliyet gösterenler de dahil olmak üzere belirli durumlarda muafiyetler bulunmaktadır.
Bu dönüşüm, BAE için bir başka vergi dönüm noktası olan KDV’nin 2018’de yürürlüğe girmesini takip ediyor.
Averyx Group’un ortağı ve bölgedeki Kreston Global firması Kreston Awni Farsakh & Co‘nun danışmanı Jadd Shalak ile konuştuk. Shalak, BAE’de ve Avustralya ve İrlanda da dahil olmak üzere diğer birçok yargı alanında vergi danışmanlığı deneyimi sayesinde değişiklikler konusunda benzersiz bir bakış açısına sahip.
Yeni vergi rejimi için yeniden yapılandırma
Jadd, “BAE’de muhasebenin nasıl değiştiğini görmek gerçekten ilginç,” diyor. “Önceden çok dinamik ama çok da yapılandırılmamış bir laissez-faire iş ortamınız vardı.
“Ardından şirketlerin muhasebe kayıtlarını tutmalarını, standartları takip etmelerini ve üç ayda bir raporlama yapmalarını gerektiren KDV’yi getirdiler. Kurumlar vergisinin getirilmesiyle birlikte şirketlerin faaliyetlerini giderek daha fazla yeniden yapılandırdığını görüyoruz.”
Jadd, daha önce bir kişinin birden fazla şirket aracılığıyla iş yapabildiği yerlerde, işletmelerin artık yeni vergi rejimi altında dayanacak en uygun vergi ve organizasyon yapısını kurmaya çalıştığını açıklıyor.
Kurumlar vergisi kanunu ayrıca, işletmelerin aşağıdakileri sağlaması gereken yeni transfer fiyatlandırması kurallarını da içermektedir ilişkili taraflar veya bağlantılı kişiler arasındaki işlemler ’emsallerine uygun’ olarak yapılır veya ‘açık piyasa’ değeri. Bu nedenle Averyx Group, kurumsal yeniden yapılanmalarının bir parçası olarak değerlemeye ihtiyaç duyan işletmelerin sayısının arttığını görmüştür.
Bu da tavsiyeye olan talebin artması anlamına geliyor: ve bu tavsiyenin doğru, kapsamlı ve güvenilir olması gerekiyor.
Jadd, “Şirketler artık sadece en ucuz tavsiyeyi aramıyor” diyor. “Yüksek kalitede çalışma gerektiriyorlar. İspat yükümlülüğü vergi mükellefinin üzerindedir, bu nedenle işletme sahiplerinin korunmaları ve vergi dairesine bildirdiklerinin doğru olduğunu göstermek için yeterli kanıta sahip olmaları çok önemlidir. doğru.”
BAE şirketlerinin bir yandan vergi perspektifinden etkin bir şekilde faaliyet gösterirken bir yandan da yasalarla uyumlu kalmaları ve farklı vergiye tabi kuruluşlar, muafiyetler ve daha fazlası dahil olmak üzere kapsamını anlamaları gerekecektir.
Yatırım üzerindeki etkiler
Kurumlar vergisinin ilk kez uygulanması bir başka kilit soruyu ortaya çıkarıyor: BAE, işletmeler ve yatırımcılar için şimdiye kadar olduğu gibi cazip kalmaya devam edecek mi? Daha önce şirketlerin çeşitli bölgelerden elde ettikleri gelirleri konsolide edip Dubai’de tutmaları yaygınken, bu para artık vergiye tabi olacak. Bununla birlikte, Jadd’ın da belirttiği gibi, %9’luk oran Avrupa’daki diğer yargı bölgelerine göre hala rekabetçidir:
“İnsanların bu etkilere baktığını görüyoruz. Ancak, ‘Tamam, %9 o kadar da yüksek değil’ diye düşünen çok sayıda şirket olduğunu da fark ediyoruz. Hepimiz İrlanda ve Kıbrıs’ı vergi avantajı olan yerler olarak görüyoruz ve bu ülkelerdeki vergi oranı %12,5’tir.
“Yani insanlar bunu kabul ediyor ama bunu hesaba katıyor. Hala rekabetçi bir vergi oranı var ve yaşam tarzı, vergi oranları ve operasyonlar açısından şirketler için BAE’ye taşınmak hala çok kazançlı.”
Yaklaşan değişiklikler ve OECD İkinci Yapısal Blok
BAE’nin yeni kurumlar vergisi kuralları, Ekonomik İşbirliği ve Kalkınma Örgütü’nün (OECD) vergi şeffaflığını artırmaya ve dijitalleşen ekonominin zorluklarını ele almaya yönelik küresel girişimleriyle birlikte yürütülmektedir. Örgüt 2015 yılında, kârlarını düşük vergili ya da vergisiz yerlere kaydırmak üzere yapılandıran çok uluslu işletmelerin çifte vergilendirilmemesiyle mücadele etmek üzere Baz Erozyonu ve Kâr Paylaşımı (BEPS) eylem planlarını yayınlamıştır.
Bu da iki sütunlu bir çözümün önerilmesine yol açmıştır. Birinci Sütun, en büyük ve en karlı çok uluslu şirketler için kar paylaşımı kurallarını uyarlamayı amaçlarken, İkinci Sütun %15’lik bir küresel asgari vergi oranı getirmeyi tasarlamaktadır.
Birinci Yapısal Blok’un teknik detayları halen nihai hale getirilirken, dünya çapında birçok ülke halihazırda taslak mevzuat yayınlamış veya İkinci Yapısal Blok’u uygulamaya koymuştur.
BAE’de ise kurallar halen inceleme aşamasında ve 2024 yılında uygulamaya konulması beklenmiyor.
Jadd, “İkinci Sütunun kesinlikle bir etkisi olacağını öngörüyoruz, ancak bu çok büyük bir etki olmayacak” diyor. “Ayrıca vergi kredileri de var. BAE’den daha yüksek vergi oranına sahip bir ülkede vergi ödüyorsanız, çifte vergi anlaşmanız olması koşuluyla vergi kredisi alabilirsiniz ki bugünlerde ülkelerin çoğunda böyle bir anlaşma var.”
Kurumlar vergisinde yeni bir dönem
Kurumlar vergisinin uygulamaya konulması BAE için dönüm noktası niteliğinde bir değişiklik olup, vergi kanunlarını uluslararası standartlarla uyumlu hale getirirken iş yapmak için rekabetçi bir yer olma konumunu da korumaktadır. Bu aynı zamanda vergi düzenlemelerinin ve muhasebe standartlarının küreselleşmesinde bir değişime işaret ediyor – şirketlerin ve profesyonel vergi danışmanlarının uyum sağlaması gereken bir değişim. Jadd, “Dünya çok küçük bir yer haline geldi,” diyor. “Eskiden sadece uluslararası vergi danışmanlığına ihtiyaç duyan çok uluslu şirketler. Şimdi aynı rehberliğe ihtiyaç duyan, çeşitli yetki alanlarında faaliyet gösteren KOBİ müşterilerimiz var.
“Halihazırda faaliyet gösteren veya BAE’ye açılmak isteyen işletmeler, küresel vergi uygulamalarını anladıklarından ve gelişen düzenlemeleri takip ettiklerinden emin olmalıdır. Verimli ve etkili tavsiyelerde bulunmak için yerel bir danışman kullanmak, gelişmelerin bir adım önünde olmalarına yardımcı olacaktır.”
Ersel Barlak, kurumsal finansman, iş stratejisi, bankacılık, denetim ve kurumsal iş geliştirme gibi çok çeşitli sektörlerde, önemli proje ve anlaşma yürütme liderliği sorumluluğu ile 25 yıllık çalışma deneyimine sahiptir.
Ersel, değerlemeler, proje finansmanı görevleri, stratejik değerlendirmeler, pazar ve finansal fizibilite çalışmaları, sıfırdan yatırımlar, portföy incelemeleri, rekabet analizi, stratejik planlama, yatırım hedeflerinin değerlendirilmesi, birleşme ve devralmalar, stratejik ortaklıkların kurulması, özelleştirmeler, elden çıkarmalar, halka arzlar ve halka arzlar gibi projelere liderlik etme konusunda kanıtlanmış bir geçmişe sahiptir.
Türkiye’ye yatırım yapmak: Ekonomi 2024’te istikrar bulabilir mi?
Türkiye’de yatırım yapmak iki yarıdan oluşan bir hikâyedir. Dünyanın en büyük 19. ekonomisi olan ve yaklaşık 906 milyar dolarlık GSYH’ye sahip Türkiye, G20’nin güçlü ülkelerinin ekonomi masasında yer alabilmek için doğal afetlerden hiperenflasyona kadar uzanan karmaşık bir aksilikler listesinin üstesinden gelmeye çalışıyor.
Ülke son yıllarda kayda değer bir büyüme, reform ve dayanıklılık yolculuğu yaşamıştır. Kreston ATA Türkiye ortağı Ersel Barlak, 2022 yılında Birleşik Arap Emirlikleri’nden sonra ikinci sırada yer alan Türkiye’nin yabancı yatırım büyümesini inceliyor. Ersel, %58’lik enflasyon karşısında, ekonomik zorluklar ve fırsatlar arasında şirketin gidişatını tartışıyor.
Türkiye’de yatırım yapmaya genel bakış
Türkiye 2006-2017 yılları arasında iddialı reformlara ve yüksek büyüme oranlarına tanıklık etti. yoksullukta önemli bir azalmaya yol açacaktır. Dünya Bankası verilerine göre, günlük 6,85 $ yoksulluk sınırının altındaki bireylerin payı 2006-2020 yılları arasında neredeyse yarı yarıya azalarak %9,8’e gerilemiştir.
Ağda altı yılını geçiren Ersel Barlak, bunun nedenine ilişkin net bir bakış açısına sahip.
“AB ülkeleriyle karşılaştırıldığında, Türkiye en yüksek genç nüfusa sahip ülke konumundadır. Türkiye nüfusunun %32’si 32 yaşın altında ve bu da güçlü bir potansiyele sahip genç bir işgücü oluşturuyor” diyen Ersel, başarının bir kısmını ülkenin entelektüel sermayesine bağlıyor.
“2020 yılı itibariyle 200’den fazla üniversiteden yılda yaklaşık 1 milyon lisans öğrencisi mezun olmaktadır. Türkiye’deki işgücü, her geçen gün daha üretken hale gelirken AB ülkeleri arasında en büyük büyümeyi yaşıyor.”
Yüksek özel sektör borcu, kalıcı cari açıklar, yüksek enflasyon ve Avrupalı G20 üyelerinin iki katı işsizlik oranı gibi zorluklara rağmen Türkiye, COVID salgınının toparlanmasının ardından 2022 yılında %5,6’lık güçlü bir ekonomik büyüme elde etmeyi başarmıştır.
Yabancı yatırım: İstanbul’un önemi
Ülke, Şubat 2023’te, Türkiye nüfusunun %16,4’ünü ve ekonomisinin %9,4’ünü oluşturan 11 ilde fiziksel hasara yol açan yıkıcı depremler şeklinde bir darbe almıştır. Bir Dünya Bankası raporuna göre doğrudan kayıpların 34,2 milyar dolar olduğu tahmin ediliyor, ancak bu rakamın yeniden inşası potansiyel olarak iki katına çıkabilir.
Ersel, bu olumsuzlukların ortasında İstanbul’un direncini ve yabancı yatırımcılar için bölgesel bir merkez olarak ortaya çıkışını değerlendiriyor. “Özellikle İstanbul, Türkiye’ye yatırım yapan yabancı yatırımcılar için güçlü bir cazibe merkezi haline geldi” diyen Ersel, şehrin stratejik öneminin ve uyum yeteneğinin altını çiziyor.
Türkiye’de yatırım yapmak için OECD ekonomik görünümü
OECD Ekonomik Görünüm Raporu, Haziran 2023, bu durumu daha da detaylandırarak, 2023 yılında %3,6’lık ılımlı bir ekonomik büyüme öngörmekte ve bu büyümenin zayıflayan ihracattan kaynaklandığını, iç talebin ise büyümeyi desteklemeye devam ettiğini belirtmektedir. Bu hala G20 içindeki en iyi görünümdür.
Depremlerin yol açtığı büyük hasar ekonomik faaliyetleri sekteye uğratmış olsa da Yeniden yapılandırma çalışmalarının hızla başlatılmasının bu olumsuz etkiyi büyük ölçüde telafi etmesi beklenmektedir. İşsizlik oranının %10 civarında seyredeceği ve şu anda %58 olan enflasyonun 2025 yılı sonuna kadar %15’lik “normal” oranlara döneceği ve nominal ücretlerin hızlı bir yükseliş yaşayacağı öngörülmektedir.
Yatırım teşvikleri ve stratejik avantajlar
Peki, belirsizliğe rağmen yabancı yatırımı Türk kıyılarına çeken nedir? Türkiye, kapsamlı teşvik programları, liberal bir yatırım ortamı ve stratejik coğrafi kaldıraç ile desteklenen sayısız yatırım fırsatı sunmaktadır. Ersel, “Otomotiv, enerji ve perakende sektörlerinde önde gelen yüzlerce küresel şirket rekabetçi Ar-Ge teşviklerinden yararlanıyor” diyor. Ayrıca, Türkiye’nin farklı pazarlara açılmayı hedefleyen uluslararası şirketler için bir geçiş kapısı olduğunu ve ülkenin cazibesini artıran genç demografik profilini vurguluyor.
Kesintisiz reformlara odaklanmanın da Türkiye’de iş kurma sürecini cazip hale getirdiğini belirten Ersel, “Üretimde yenilikçilik, büyümenin sürdürülebilirliği, nitelikli işgücü ve uluslararası pazarda işbirliği alanlarında hayata geçirilen reformlar sayesinde iş kurmak için gereken ortalama süre 38 günden 6,5 güne indi. Türkiye, genişleyen iç pazarının yanı sıra serbest ticaret anlaşmalarının da desteğiyle bölgesel pazarda yaklaşık 1 milyar tüketiciye erişim imkânı sunmaktadır.”
Daha yeşil bir geleceğe yatırım yapmak
Geleceğe bakan Kreston ATA, Kurumsal Finansman ve Danışmanlık işini genişletmeye odaklanıyor. Ersel, belirli hizmet alanlarındaki talebin sabit kaldığını kabul etmekle birlikte, firmanın ortaya çıkan fırsatlardan yararlanma ve değişen ekonomik ortama uyum sağlama konusundaki kararlılığının altını çiziyor. ÇSY politikalarının entegrasyonu Türkiye’de de giderek ilgi görmektedir. “ESG müşterilerimiz için yeni bir kavram. Açıkçası, gündemlerinde öncelikli bir konu değil,” diyor Ersel.
Bununla birlikte, AB’ye ihracat yapan müşterilerin düzenleyici standartlara uyması gerekeceğinden, bu görünümde bir değişiklik olacağını tahmin ediyor ve uluslararası iş normlarına uyum sağlamak için bu alanda gelecekte yapılacak potansiyel yatırımlara işaret ediyor.
Sonuç
Türkiye, tarihi önemi, ekonomik dayanıklılığı ve stratejik avantajlarının karışımıyla yabancı yatırımlar için bir hedef olmaya devam etmektedir. Ülke ekonomik zorluklar ve fırsatlarla mücadele ederken, Ersel Barlak’ın görüşleri Türkiye’de iş yapmanın değişen öyküsüne bir bakış sunuyor – uyum sağlama, stratejik öngörü ve sürekli büyüme öyküsü.
18 Ekim Dünya Etik Günü, çeşitli alanlarda etik uygulamaları ve ilkeleri teşvik eden küresel bir kutlamadır. Kreston Global olarak, bu fırsatı muhasebe, vergi ve denetim alanlarında etiğin oynadığı önemli rolü kutlamak için kullanmak istiyoruz. Bu mesleklerde etik, bir kılavuzdan daha fazlasıdır; güven, şeffaflık ve hesap verebilirliğin temelidir. Profesyonellere, özellikle karmaşık ve birbirine bağlı dünyamızda en yüksek ahlaki ve mesleki standartları korumaları gerektiğini hatırlatır.
Muhasebe sektöründe etiğin rolü nedir? Muhasebecilikte etik son derece önemlidir. Uygulamada ve iş dünyasında profesyonel muhasebecilerin nasıl davranması ve hareket etmesi gerektiğini belirleyen bir Etik Kuralları olan sadece birkaç sektörden biriyiz. Bu, mesleğimizin temel taşıdır ve kimse izlemese ya da fark etmese bile doğru olanı yapmamız için bize yol gösterir.
Kısa süre önce Uluslararası Muhasebeciler Etik Standartları Kurulu (IESBA) Etik Kuralları’nın 2023 baskısını paylaştınız. Yorum yapmak istediğiniz kayda değer güncellemeler var mı?
Evet! IESBA Etik Kuralları, denetim standartlarındaki değişikliklerden kaynaklanan dolaylı ve uygun değişiklikler de dahil olmak üzere, meslekteki en son gelişmelerle güncel kalmasını sağlamak için genellikle yıllık olarak güncellenir.
Bu yılki güncelleme aşağıdakilerle ilgili iki önemli revizyon içermektedir (a) angajman ekibinin tanımı ve (b) grup denetimleri. Revizyonlar, ISA’lar ve ISQM’lerde aynı terimin tanımında yapılan değişikliklere uyum sağlamak için Kod’daki “görev ekibi” tanımında yapılan değişikliklerin bağımsızlık ve diğer etkilerini ele almaktadır. Revizyonlar ayrıca bir grup denetimi durumunda bağımsızlıkla ilgili hususları da ele almaktadır. Her iki değişiklik de 15 Aralık 2023 tarihinde veya bu tarihten sonra başlayan hesap dönemlerine ait denetimler için geçerlidir.
Etik, yaptığınız işin kalbinde yer alır. Küresel çapta etik yönetimi için bir tavsiyeniz var mı?
Perspektif çok önemlidir. Bazen hepimiz bir konuya o kadar yakın ve ilgili olabiliyoruz ki, eylemlerimiz konusunda bir perspektif tutturmak zor olabiliyor. Bir firmada bağımsız bir görüş ve fikir sunacak birinin bulunması gerçekten faydalıdır.
Bir firma içinde doğru kültürün oluşturulması da çok önemlidir, çünkü açıklığı, güveni ve bir sorun ortaya çıktığında halının altına süpürülmeyip uygun şekilde ele alınacağına dair güveni teşvik eder. Doğru kültür yukarıdan aşağıya inşa edilmeli ve tüm kuruma nüfuz etmelidir. Etik, muhasebeciler olarak yaptığımız her şeye entegre edilmelidir.
Muhasebe sektörü üyeleri günümüzün küresel ortamında ne gibi zorluklarla karşılaşıyor?
Muhasebeciler üzerinde giderek artan bir ticari baskı var ve bu baskı bazen yanlış şeyler yapmaya teşvik ediyor. Doğru olanı savunmak inanılmaz derecede zor olabilir, bazen kişisel zararlara yol açabilir, ancak bunu yapmamız önemlidir, çünkü bu başkalarını da benzer şekilde davranmaya teşvik eder. Ben de bu tür durumlarda bulundum ve bu asla kolay değildir, ancak her zaman yanımızda taşıdığımız tek şey itibarımızdır ve ben itibarımı her türlü terfi, ikramiye veya iş beklentisinden daha fazla önemsiyorum.
Günlük uygulamalarda etik konusunda en önemli ipuçlarınız nelerdir?
Zor bir durumda, kendime her zaman eylemimin (ya da eylemsizliğimin) bir başkasına nasıl görüneceğini sormaya çalışırım. Bu, “makul ve bilgilendirilmiş üçüncü taraf” kavramının özüdür, yani bir şey teknik olarak ayrıntılı kurallar tarafından yasaklanmamış olsa bile, makul ve bilgilendirilmiş bir üçüncü taraf bunun etik olmadığını düşünürse, o zaman bunu yapmamalısınız. Kuralları esnetmeye çalışmamamıza veya boşluklar aramamamıza yardımcı olur; üçüncü bir tarafa doğru görünmeyecekse, bunu yapmamalıyız.
Yine de en iyi yaklaşım, ilk etapta zor bir duruma girmemek ve böylece etik bir ikilemle sonuçlanabilecek bir duruma girmekten kaçınmaktır. Günaha girmekten kaçınmak, ona direnmekten çok daha kolaydır!
1998 yılında Ajibade Fashina ve Albert Folorunsho tarafından kurulan Pedabo, Kasım ayında 25. yılını kutlayacak ve uluslararası hizmetlerini geniş bir yelpazedeki özel ve borsaya kote şirketlere sunma stratejisinin bir parçası olarak Kreston Pedabo olarak yeniden markalaşacak. Nijerya’da üç lokasyonda 10 ortak ve 150 personelden oluşan firma denetim, güvence, vergi uyum ve danışmanlığı, mali danışmanlık ve risk yönetimi, yönetim danışmanlığı ve diğer destek hizmetleri alanlarında uzmanlaşmıştır.
Pedabo ‘nun Kreston Global’in ağına katılması, 29 ülkede 30 üye firmadan oluşan ve gelen ve giden büyüme fırsatlarını araştıran işletmelere bir dizi finans, denetim ve muhasebe, vergi ve diğer danışmanlık hizmetleri sunan Afrika bölgesel varlığını daha da güçlendiriyor.
Soldan sağa: Ajibade Fashina (Yönetici Ortak), Kehinde Folorunsho (Vergi Ortağı), Killian Khanoba (Snr. Vergi Ortağı), Olubunmi Kuteyi (Vergi Ortağı), Albert Folorunsho (Yönetici Danışman) ve Peter Asemah (Denetim Ortağı)
Kreston Global İcra Kurulu Başkanı Liza Robbins şunları söyledi:
“Pedabo, geçtiğimiz 25 yıl boyunca Nijerya vergi, denetim ve danışmanlık dünyasında olağanüstü bir itibar kazanmıştır. Uzmanlıklarının genişliği ve derinliği, onları gelen ve giden müşteriler için güvenilir bir iş ortağı haline getirmektedir. Uluslararası pazardaki konumlarını güçlendirmek, ağ genelinde ve ötesinde bağlantılar kurmak için onlarla birlikte çalışmayı dört gözle bekliyoruz. Ağımız için büyük bir değer olacaklar ve Afrikalı firmalarımız onlarla çalışacakları için son derece heyecanlılar.”
“Pedabo bu yeni aşamaya başlamaktan büyük heyecan duyuyor; kurucu ortaklar olarak Albert ve ben, bugün gördüğümüz Pedabo’yu inşa ederken kaydettiğimiz ilerlemeden ve gerçekten bir Mükemmellik Mirası oluşturmuş olmaktan mutluluk ve gurur duyuyoruz, ancak önümüzdeki 25 yıl ve firmayı Kreston markasıyla yeni zirvelere taşıyacak yeni liderlik konusunda daha da hevesliyiz. Kreston seçimi kolaylıkla yapılmış bir seçim değildi ve Pedabo’nun geleceğini keşfederken dünyanın en büyük 13. muhasebe ağının güçlü yönlerinden ve fırsatlarından yararlanarak gerçekten başarılı bir işbirliği kurmayı amaçlıyoruz. Bu yüzden… Pedabo’ya ve küresel ölçekte mükemmelliğin gelecek 25 yılına içtenlikle alkışlar!”
Ajibade Fashina (Yönetici Ortak), Albert Folorunsho (Vergi Ortağı)
Nijerya’da iş yapmak hakkında daha fazla bilgi edinmek için buraya tıklayın.
Haberler
Kreston BSG, Latin girişimciler için ABD pazarına açılma konulu web seminerine ev sahipliği yapacak
August 30, 2023
Kreston BSG, CBIZ MHM Latin İşletmeleri Uygulama Lideri Veronica Quintana‘nın konuk konuşmacı olarak katılacağı Latin girişimciler için ABD pazarına açılma konulu bir webinar düzenliyor. Webinar 7 Eylül 2023 tarihinde saat 16:30’da (Meksika Merkezi Saati) İspanyolca olarak gerçekleştirilecektir.
Latinler ABD’de yaklaşık 5 milyon işletmeye sahiptir ve 800 milyar doların üzerinde gelir elde etmektedir. İşinizi sınırların ötesine taşımayı ve kârlı ABD pazarına adım atmayı düşündüyseniz, şimdi mükemmel bir fırsat. Kreston BSG, girişimcilere Kuzey Amerika’da bir iş kurmanın veya büyütmenin vergi ve yasal sonuçları konusunda rehberlik etmeyi amaçlayan bir web semineri için Amerika Birleşik Devletleri’ndeki CBIZ ile ortaklık yapmaktan heyecan duyuyor.
Etkinlik Detayları:
Tarih: 7 Eylül
Saat: 16:30 (Meksika Merkez Saati)
Dil İspanyolca
İzleyici kitlesi: Kreston Global ve CBIZ’in geneline, müşterilerine ve işbirlikçilerine açıktır
CBIZ & MHM’de Latino-Owned Business Practice’in lideri olan Veronica Quintana, ABD pazarında gezinme konusunda zengin bir bilgi ve deneyim birikimine sahiptir.
Francisco Bracamonte
Kreston BSG Meksika‘dan hukuk-vergi ortağı Francisco Bracamonte moderatör olarak görev yapacak ve tartışmaları eyleme geçirilebilir içgörülere doğru yönlendirecek.
Önemli Çıkarımlar
ABD Vergi sistemini anlamak: Karmaşık ABD vergi ortamında gezinme
Yasal gereklilikler: ABD’de bir işi büyütürken veya başlatırken yapılması ve yapılmaması gerekenler nelerdir?
Kültürel hususlar: Çeşitlilik içeren bir pazarda iş yapmanın nüanslarını ortaya çıkarın.
Neden Katılmalısınız?
Bilgilendirici: Vergi ve yasal konuların kapsamlı bir şekilde ele alınması, ABD’de işinizi başarılı bir şekilde kurmanız için sizi doğru araçlarla donatacaktır.
Ağ oluşturma: Uzmanlar ve benzer düşünen girişimcilerle etkileşim fırsatı.
Ücretsiz: Bilgi, içgörü ve bir dizi iş avantajı, hepsi sizin için sıfır maliyetle.
Haberler
İtalya’da iş kurmak için bir rehber
August 3, 2023
Kreston Global’in uluslararası ağının bir üyesi olan Kreston TDL İtalya, İtalya’da iş kurmak için 128 sayfalık ayrıntılı bir rehber hazırladı. Bu rehber, İtalya’da yatırım yapan herkes için, İtalyan iş dünyasında yolunuzu bulmanıza yardımcı olmak amacıyla hazırlanmıştır.
Rehber, İtalya’da bir işletmenin faaliyet göstermesinin ayrılmaz bir parçası olan çeşitli hususların derinlemesine bir analizini sunmaktadır. Farklı tüzel kişilik formlarının incelenmesi de dahil olmak üzere ülkenin kurumsal ve yasal yapılarına giriş ile başlar. Sonraki bölümlerde ise kurulum ve tasfiye prosedürleri, birleşme ve devralmaların incelikleri ve kurumsal cezai sorumluluktan doğan sorumluluklar ele alınmaktadır.
İtalya’da vergileri anlamak
Kreston TDL’nin rehberi İtalya’nın karmaşık vergi sistemine ışık tutuyor. Kurumlar vergisi, işletme geliri, KDV ve bireysel gelir vergisini kapsayan rehber, temel teşvikler, kaçınma önleyici tedbirler ve stopaj vergilerinin kapsamlı bir incelemesini sunmaktadır. Ayrıca KDV kaydı, iadeler, indirilebilirlik ve uluslararası mal ve hizmet tedariklerinin ardındaki mekanizmalar hakkında derinlemesine bilgi sunar.
İtalya’da iş kanunları
Rehber ayrıca gümrük, tüketim vergisi, ithalat KDV’si, muhasebe prosedürleri, dosyalama gereklilikleri ve denetim sistemleri gibi çeşitli yasal hususları incelemektedir. Buna ek olarak, transfer fiyatlandırması, iflas, yeniden yapılanma, borç yapılandırma prosedürleri ve iş kanunları gibi potansiyel olarak zorlu alanlarda kapsamlı tavsiyeler sunmaktadır.
Yerel uzmanlar
Bu rehber, Kreston TDL’nin uzman ekibinden, bilinçli kararlar vermenize ve İtalya’da doğru bir iş kurarak zaman ve paradan tasarruf etmenize yardımcı olacak çok değerli teknik bilgiler sunmaktadır.
1985 yılında kurulan Studio TDL, vergi, kurumsal ve iş danışmanlığı ile idari dış kaynak kullanımı hizmetlerinde uzmanlaşmış bağımsız bir İtalyan firmasıdır. Yeminli Mali Müşavirler, Yasal Denetçiler ve İş Danışmanlarından oluşan ekibiyle firma, büyük uluslararası profesyonel firmalarla uzun yıllara dayanan ilişkilerinden yararlanarak çok uluslu şirketlere ve gruplara hizmet vermektedir.
Studio TDL’nin hizmetlerinin kalitesi, ekibin yüksek uzmanlık düzeyinden kaynaklanmaktadır. Vergi, kurumsal, muhasebe ve iş konularında geniş bir hizmet yelpazesi sunmakta ve hem yerel hem de uluslararası müşterilere hizmet vermektedir. Bu, en yeni metodolojiler ve geniş bir uluslararası ilişkiler ağı ile desteklenmektedir.
Studio TDL’nin profesyonelleri konferanslara ve ticari dergilere aktif olarak katılmakta ve Milano’daki ilgili mesleki enstitüler tarafından kurulan çalışma komisyonlarına üye olmaktadır. Bu katılım, kurum içi Çalışma Merkezlerinin yanı sıra, güncel bilgileri korumalarına ve en iyi uygulamaları geliştirmelerine olanak tanır. Bu nedenle, en karmaşık operasyonlar için bile güvenilir destek sağlayabilirler. İtalyan iş ortamını derinlemesine anlamaları, Studio TDL’yi İtalya’da iş kurulumu ve operasyonları için başvurulacak bir kaynak haline getirmektedir.
Kreston Reeves Özel Müşteri hukuk ekibini iki yeni avukatla güçlendiriyor
July 24, 2023
Muhasebeciler, iş ve servet danışmanları Kreston Reeves, Özel Müşteri Hukuk ekibini iki yeni avukatla güçlendirdi.
Jenn TrusslerIrwin Mitchell ‘den, Lily Parisi ise Sussex hukuk firması GWCA Solicitors‘dan aramıza katıldı. Her ikisi de firmaya bireylere ve ailelere Vasiyetnameler, Vekaletnameler, Veraset ve Miras Yönetimi, Veraset Vergisi ve Tröstler konusunda danışmanlık yapma konusunda deneyim ve uzmanlık kazandırmaktadır.
Kreston Reeves ‘in 10 kişilik hukuk ekibi, vergi ve özel müşteri vergi servet yönetimi ekipleriyle birlikte çalışarak bireylere ve ailelere giderek karmaşıklaşan dünyada yollarını bulmaları için gereken tavsiye ve desteği sağlamaktadır.
Kreston Reeves’in Ortağı ve Hukuk Hizmetleri ekibinin Ortak Başkanı Simon Levine şunları söyledi: “Müşterilerimiz kişisel işlerini yönetirken giderek daha bütüncül bir bakış açısına ihtiyaç duyuyor ve Kreston Reeves hukuk, vergi ve servet planlaması kombinasyonuyla mükemmel bir çözüm sunuyor. Müşterilerimize, meslektaşlarımıza ve toplumlarımıza daha parlak bir gelecek için rehberlik etmek amacımızın merkezinde yer almaktadır.
“Jenn ve Lily’nin atamalarını duyurmaktan mutluluk duyuyor ve Kreston Reeves’teki kariyerlerini inşa edip geliştirirken yapacakları katkıları dört gözle bekliyoruz.”
Arama
Tercihlerinizi ve tekrar ziyaretlerinizi hatırlayarak size en uygun deneyimi sunmak için web sitemizde çerezler kullanıyoruz. "Tümünü Kabul Et" seçeneğine tıklayarak TÜM çerezlerin kullanılmasına izin vermiş olursunuz. Ancak, onayınızı değiştirmek için "Çerez Ayarları "nı ziyaret edebilirsiniz.
This website uses cookies to improve your experience while you navigate through the website. Out of these, the cookies that are categorized as necessary are stored on your browser as they are essential for the working of basic functionalities of the website. We also use third-party cookies that help us analyze and understand how you use this website. These cookies will be stored in your browser only with your consent. You also have the option to opt-out of these cookies. But opting out of some of these cookies may affect your browsing experience.