khuloq al hasan
April 19, 2023
April 19, 2023
April 18, 2023
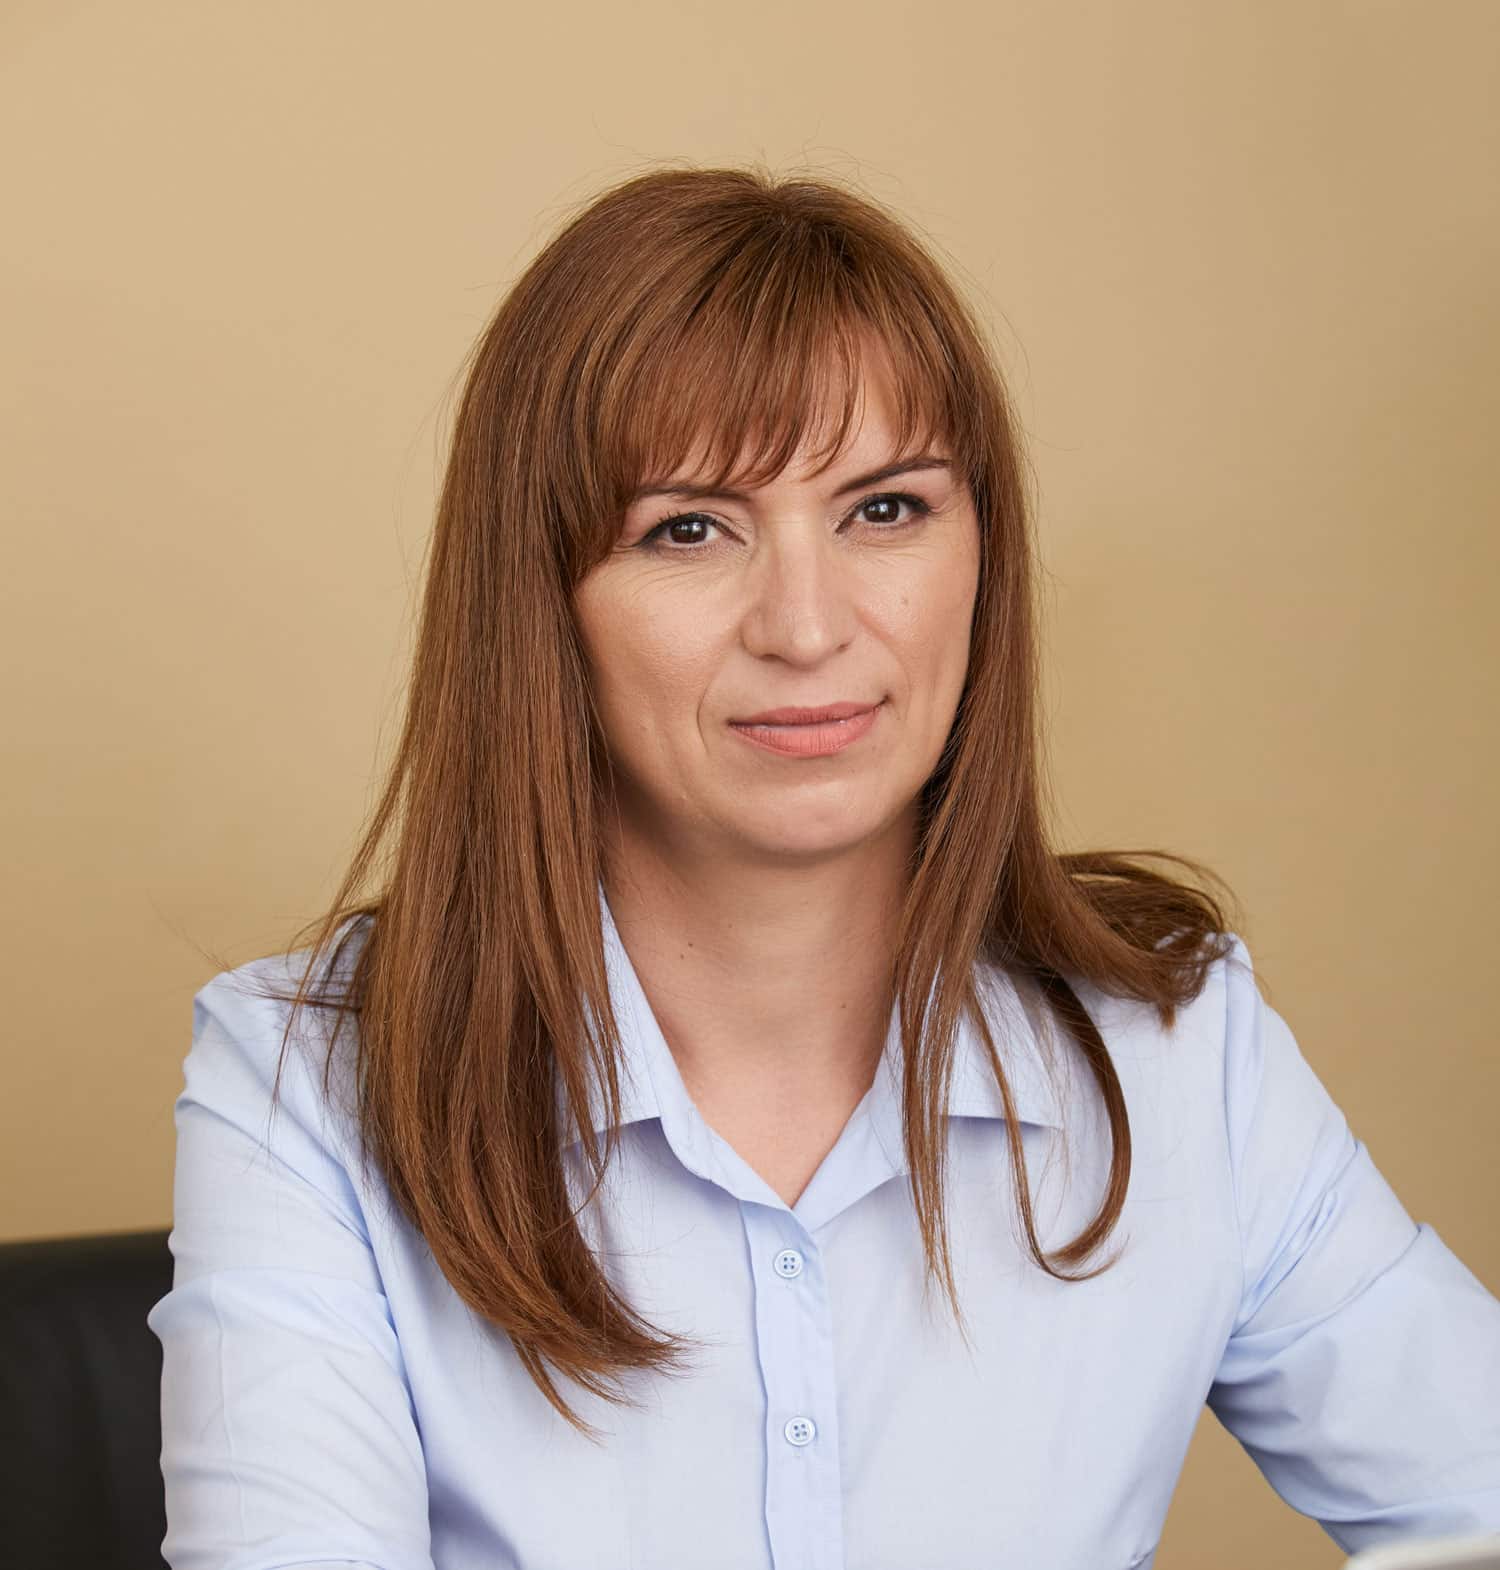

Carmen Cojocaru es una profesional altamente cualificada con amplia experiencia en los ámbitos de la contabilidad, la auditoría, la fiscalidad y la externalización de procesos empresariales. Además, la participación de Carmen en el comité ESG y en Kreston Global pone de relieve su compromiso con la promoción de prácticas empresariales éticas y el fomento del crecimiento sostenible en el sector.
April 13, 2023
Los expertos de nuestro comité ESG comentan el progreso de ESG en Oriente Medio, explorando las implicaciones de la nueva legislación y cómo está cambiando hacer negocios en la región.
Los informes ASG son cada vez más importantes en Oriente Medio y el Norte de África, ya que los inversores y los gobiernos buscan empresas comprometidas con la sostenibilidad. En este artículo, echaremos un vistazo a los informes ESG en la región MENA, centrándonos en Arabia Saudí, EAU, Turquía, Egipto e Israel.
A medida que las partes interesadas y los inversores buscan una mayor transparencia, la popularidad de la ASG va en aumento. Según el informe bienal Global Sustainable Investment Alliance 2020, a principios de 2020, la inversión sostenible alcanzó los 35,3 billones de dólares para los cinco principales mercados Estados Unidos, Canadá, Japón, Australasia y Europa, lo que supone un aumento del 15% en los últimos dos años (2018-2020) y del 55% en los últimos cuatro años (2016-2020). Se espera que esta cifra aumente hasta los 100 billones de dólares en 2025.
Oriente Medio no es inmune a esta tendencia. He aquí algunas formas en que las empresas transparentes y basadas en principios pueden beneficiarse de esta tendencia:
Algunos de los principales inversores mundiales en ASG ya operan en la región. Por ejemplo, BlackRock, el mayor gestor de activos del mundo, se ha comprometido a invertir 500.000 millones de dólares en activos sostenibles en Oriente Medio en los próximos cinco años. Este creciente interés por las cuestiones ASG está impulsando la demanda de informes ASG por parte de las empresas de Oriente Medio. Sin embargo, la región sigue rezagada con respecto a otras partes del mundo en lo que se refiere a la información sobre ASG.
Según un estudio reciente de PwC, sólo el 42% de las empresas de Oriente Medio dispone de un informe ESG independiente. Frente al 73% de las empresas europeas y el 69% de las norteamericanas. El estudio también reveló que es más probable que las empresas de Oriente Medio informen sobre factores medioambientales que sobre factores sociales o de gobernanza. Esto se debe probablemente a que las cuestiones medioambientales son más visibles y mensurables que las sociales o de gobernanza. El informe comentaba:
“Las cuestiones medioambientales pasan cada vez más a primer plano a medida que los gobiernos de la región tratan de abandonar el petróleo y el gas. En vísperas de la Conferencia sobre Cambio Climático COP26 de Glasgow, los Emiratos Árabes Unidos se comprometieron a lograr cero emisiones netas de carbono para 2050; Arabia Saudí y Bahréin también se comprometieron a lograr cero emisiones netas para 2060″.
“Social valores, como el apoyo a las comunidades, también son importantes para las empresas de la región. Este compromiso se vio claramente durante la pandemia, cuando las empresas familiares de la región defendieron activamente iniciativas para ayudar a su gente, a sus proveedores y a las comunidades locales. Según los resultados de la Encuesta de PWC sobre la Empresa Familiar en Oriente Medio (2021), el 84% de las empresas familiares de la región conservó el mayor número posible de miembros de su plantilla, el 56% adoptó medidas de apoyo a la comunidad local y el 45% proporcionó ayuda financiera o préstamos a sus empleados.”
“Gobernanza En la región ya se han adoptado normas y códigos, y cada vez se les presta más atención. Un examen realizado en 2014 por la OCDE puso de relieve que varios países de la región habían publicado códigos y directrices de gobernanza para bancos, compañías de seguros, empresas estatales, sociedades de valores y pequeñas y medianas empresas (PYME). Los bancos centrales, las autoridades del mercado de capitales y los institutos de gobierno corporativo publican estas directrices y códigos. A medida que avanza la agenda ESG en Oriente Medio, algunos bancos de la región están empezando a examinar sus productos de inversión y sus carteras de préstamos en función de su impacto climático, lo que ilustra cómo la gobernanza está en constante evolución en la región.”
A pesar de los retos, las empresas de Oriente Medio tienen varias oportunidades para mejorar sus informes ASG, como la adopción de normas internacionales como la Iniciativa Mundial de Presentación de Informes (GRI) o el Consejo de Normas de Contabilidad Sostenible (SASB), que ayudan a proporcionar un marco para que las empresas informen sobre sus resultados ASG de forma coherente y comparable. El Consejo Internacional de Normas de Sostenibilidad (ISSB, por sus siglas en inglés) ha publicado dos borradores de exposición:
1. NIIF S1 – Requisitos generales para la divulgación de información financiera relacionada con la sostenibilidad
2. NIIF S2 – Información a revelar relacionada con el clima
Las normas entrarán probablemente en vigor a partir de enero de 2024 y se espera que se publiquen a finales del segundo trimestre de 2023.
Otra oportunidad es comprometerse con los inversores y otras partes interesadas. Los inversores buscan cada vez más empresas comprometidas con la sostenibilidad. Al comprometerse con los inversores, las empresas pueden comprender mejor sus expectativas y desarrollar una información ASG que satisfaga sus necesidades: una información de alta calidad está directamente relacionada con un mayor valor para las partes interesadas de una entidad. Las entidades con buenos resultados en materia de ASG, por ejemplo, suelen percibirse como inversiones de menor riesgo, lo que las hace más atractivas para los inversores.
Por último, las empresas también pueden utilizar los informes ASG para atraer y retener a los empleados. Los millennials y la Generación Z están cada vez más interesados en trabajar para empresas comprometidas con la sostenibilidad. Al informar sobre sus resultados en materia de ASG, las empresas pueden atraer y retener a los mejores talentos.
En conclusión, la información ASG parece cada vez más importante en Oriente Medio. Las empresas de la región pueden mejorar sus informes ASG adoptando normas internacionales, comprometiéndose con los inversores y otras partes interesadas, y utilizando los informes ASG para atraer y retener a los empleados.
He aquí algunos ejemplos concretos de informes ASG de empresas de Oriente Medio:
El reto es eliminar la pobreza energética y mantener vivo el objetivo de limitar el calentamiento global a 1,5 grados centígrados.
Estos son sólo algunos ejemplos de las muchas empresas de Oriente Medio que se están tomando en serio la información sobre ASG. Como la demanda de información ASG sigue creciendo, podemos esperar ver aún más empresas de la región publicando informes ASG. Hay que mencionar que la presentación de informes ESG se ha hecho obligatoria para las sociedades anónimas públicas de los EAU. EY Carbon -una estrategia para descarbonizar las empresas mediante el desarrollo de un plan creíble para conseguir un balance neto cero- está muy presente en la región.
Las empresas deben tener en cuenta que la ESG cuenta con el apoyo de una generación que valora sus principios, y este factor hace que el marco sea un componente cada vez más solicitado de la empresa moderna.
March 23, 2023
Kreston Global ha mantenido su 13ª posición en la encuesta mundial del International Accounting Bulletin. Kreston Global sigue disfrutando de un crecimiento constante, con un aumento de la facturación del 4% en 2022.
La red ha atraído a un número récord de nuevos bufetes en los últimos años y el bufete estadounidense CBIZ MHM ha contribuido significativamente al crecimiento con adquisiciones estratégicas clave, entre ellas la de Marks Paneth, con sede en Nueva York, que han ayudado a impulsar a CBIZ MHM de la 13ª a la 8ª posición en la clasificación regional de Norteamérica.
Liza Robbins, Directora General de Kreston Global, comentó,
“Estamos encantados de haber conservado nuestra posición mundial, aunque seguimos centrándonos en ofrecer ventajas reales a las empresas para ayudarlas a crecer y prosperar, y no tanto en las clasificaciones mundiales.
El rápido ritmo de desarrollo de Kreston Global condujo a la presentación de un nuevo plan estratégico en 2021, que adopta el enfoque más amplio de la red, orientado a la consecución de objetivos. Las nuevas empresas que se han unido a nosotros en los últimos 12 meses no han hecho sino reforzar los fuertes lazos que unen a nuestras empresas entre sí.
2023 parece que será otro año fuerte de crecimiento de miembros, con excelentes empresas interesadas en unirse a la red.”
Si es usted una empresa ambiciosa con vocación internacional y está interesada en unirse a Kreston Global como miembro, puede rellenar un formulario de solicitud para iniciar su candidatura.
January 23, 2023
LONDRES – Kreston Global ha comenzado el año 2023 dando la bienvenida a ocho nuevas firmas miembro en cuatro continentes: India, Uganda, Líbano, Japón, Croacia, Bangladesh, Chile y Taiwán.
Las ocho nuevas empresas miembros son:
Kreston Croatia fue fundada por el socio director Ivan Pečur, que ha trabajado en varias organizaciones internacionales de contabilidad durante los últimos 16 años como socio auditor. Le acompañan otros dos socios.
Bhatia & Bhatia se fundó en 1981 y presta servicios de auditoría, fiscales y contables a una amplia gama de clientes nacionales e internacionales. Trabaja en estrecha colaboración con una amplia base de sociedades de censores jurados de cuentas afiliadas en las principales ciudades de la India.
Kreston HM fue fundada por el socio gerente Hitesh Mehta en 2005. Presta servicios de auditoría, contabilidad y asesoramiento fiscal a clientes internacionales y locales desde sus oficinas de Kampala y Jinja. Cuenta con tres socios y 45 empleados.
Accurate Accounting & Audit se fundó en 2021 y está dirigida por cuatro auditores certificados. Cuenta con más de 20 empleados en sus oficinas del centro de Beirut y presta servicios a clientes corporativos y privados de los sectores de la construcción y suministros, asociaciones profesionales, hostelería, comercio minorista y deportes.
Maria Howlader and Co tiene su sede en Dhaka (Bangladesh), cuenta con 34 empleados y ofrece servicios de auditoría, contabilidad y fiscalidad a empresas internacionales y filiales extranjeras con sede en Bangladesh y en el extranjero.
Kreston ATC Chile es una empresa de reciente creación en Chile, con sede en Santiago. El bufete cuenta con 24 empleados y cinco socios, y está dirigido por el socio gerente Hans Caro. La empresa está formada por antiguos socios de Kreston, entre ellos Ricardo Gameroff, que ya forma parte de la red Kreston a través de Global Audit and Quality.
Grupos. La empresa cuenta con numerosos clientes internacionales y está especializada en auditorías externas e internas, impuestos, asesoramiento sobre riesgos, análisis forense, nóminas y contabilidad.
Top New & Co tiene su sede en Taipei, Taiwán, y regresa a la red Kreston tras unos meses de ausencia. Dirigida por Yashu Hung, que es el socio auditor principal, junto con otros dos socios auditores y una plantilla de 20 personas, ofrecen servicios de auditoría y contabilidad a una serie de organizaciones privadas y sin ánimo de lucro.
En 2022, Kreston Global celebró con gran éxito en Madrid la primera conferencia presencial de la red desde el inicio de la pandemia. En 2022 también se puso en marcha el primer Comité Consultivo Medioambiental, Social y de Gobernanza, se crearon nuevos grupos directivos internacionales para Auditoría Interna, Precios de Transferencia y Ciencias de la Vida y, por último, se publicó un informe emblemático sobre liderazgo intelectual, “The Interpreneur Mindset”.
En palabras de Liza Robbins, Directora General de Kreston Global:
“Es un gran placer dar la bienvenida a nuestros últimos miembros a la red de Kreston Global. La incorporación de ocho empresas en un corto período de tiempo es un gran logro, pero la de ocho empresas de este calibre es un testimonio significativo de nuestra profundidad y amplitud.
“En los últimos años hemos dedicado mucho tiempo a evaluar y perfeccionar nuestra estrategia. Hemos escuchado atentamente a nuestros miembros, hemos trabajado con ellos en diversas áreas y hemos puesto en marcha una serie de iniciativas nuevas e interesantes. Estoy muy ilusionado por entrar en 2023 con nuestros colegas, tanto los actuales como los nuevos, mientras seguimos desarrollando nuestra propuesta a la comunidad empresarial emprendedora.”
Póngase en contacto con nosotros para hablar de cómo las empresas de Kreston Global pueden ayudar a su negocio en expansión en estos ocho países.
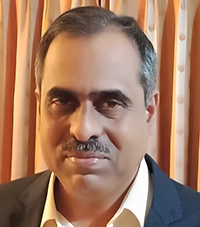
Ganesh cuenta con una amplia experiencia de más de 30 años en la prestación de servicios fiscales especializados, en particular a grandes grupos de propiedad privada, con especial hincapié en los sectores inmobiliario, minorista, sanitario y hostelero. Ha prestado apoyo a diversas entidades con asesoramiento especializado sobre estructuras y reestructuraciones fiscalmente eficaces, transacciones transfronterizas en relación con inversiones en la India, tanto salientes como entrantes, fusiones, adquisiciones y desinversiones. Ganesh también ha trabajado con partes interesadas de distintas empresas para ofrecer soluciones como la diligencia debida fiscal, la consolidación fiscal y la reestructuración de grandes empresas familiares en Oriente Medio, Asia y Singapur.
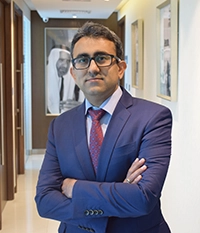
Surandar Jesrani es director general y socio gerente de MMJS Consulting. Contable colegiado por titulación y empresario por naturaleza, Surandar, antes de fundar MMJS, ocupó puestos clave en HSBC Private Equity, Infosys, L&T y GM.
Surandar es un líder de opinión y los principales periódicos de la región solicitan con frecuencia sus opiniones. Surandar es ponente en varios foros internacionales y fue reconocido como “Icono Corporativo del Año” durante tres años consecutivos.
December 5, 2022
La revista The Accountant Magazine destacó recientemente el impacto de la solución de dos pilares de la OCDE para controlar el impacto de BEPS en los países del CCG (Consejo de Cooperación del Golfo). Dos expertos fiscales de Kreston Global, Ganesh Ramaswamy, Socio de K Rangamani and Associates LLP, de India, y Surandar Jesrani, de Kreston Menon, compartieron sus opiniones con The Accountant sobre la disposición de la región a adoptar el nuevo marco.
A medida que la economía mundial se digitaliza cada vez más, la OCDE tomó la decisión de actualizar el marco sobre la erosión de la base imponible y el reparto de beneficios. El primer pilar afecta a la empresa multinacional (EMN) con una facturación superior a 20.000 millones y unos beneficios antes de impuestos superiores al 10%. El segundo pilar busca un tipo impositivo global de al menos el 15%.
Algunas partes de la región han podido adoptar el marco del segundo pilar con relativa facilidad. Varios países del CCG ya están en condiciones de adoptar el tipo impositivo del 15%, y Omán ya se encuentra en esa situación. En Kuwait existe un tipo del impuesto de sociedades del 15% para las empresas no pertenecientes al CCG, mientras que Arabia Saudí ya supera las expectativas con un 20%. Bahréin y EAU no tienen actualmente una estructura de impuesto de sociedades y están estudiando cómo implantarla.
EAU cumplirá sus obligaciones introduciendo el impuesto de sociedades en junio de 2023. Se trata de un cambio radical para el país; sin embargo, aún no se han publicado orientaciones con detalles sobre cómo podría afectar a las empresas del país. Bahréin aún no ha hecho un anuncio completo, pero se espera que siga a EAU en su adopción de los principios del segundo pilar.
Arabia Saudí está intentando introducir cambios, considerando la supresión del impuesto Zakat, y Qatar y Kuwait están adoptando el impuesto de sociedades para las entidades del CCG y de fuera del CCG. Para controlar las MPE en la región del CCG, cinco de los seis países de la región adoptarán la actualización del marco MPE 2021 de la OCDE. Kuwait aún no ha confirmado su participación.
July 15, 2022
July 14, 2022
January 27, 2022
November 19, 2021
November 18, 2021
November 17, 2021
November 16, 2021
September 30, 2021
August 2, 2021