Посібник для практиків до Багатосторонньої конвенції ОЕСР
January 18, 2024
Транснаціональні компанії використовують нематеріальні активи у швидкозмінному цифровому ландшафті, створюючи виклики для застарілого податкового законодавства. ОЕСР вирішує цю проблему за допомогою двокомпонентного рішення, підкреслюючи вирішальну роль Багатосторонньої конвенції у швидкому впровадженні правила оподаткування суб’єктів господарювання (STTR) для реформування глобального оподаткування з метою забезпечення справедливості та ефективності.
Виклики в міжнародному оподаткуванні в умовах цифрової трансформації
В епоху цифрової трансформації транснаціональні компанії (ТНК) використовують нематеріальні активи, такі як інтелектуальна власність та дані, щоб отримувати значні прибутки за кордоном без фізичної присутності. Застарілі міжнародні податкові правила намагаються впоратися з цією віртуальною реальністю, дозволяючи БНП обходити податки за допомогою тактики “зв’язків” і “розподілу прибутку”.
Двокомпонентне рішення ОЕСР
Інклюзивна програма Організації економічного співробітництва та розвитку (ОЕСР ) щодо розмивання бази оподаткування та виведення прибутку з-під оподаткування (BEPS) розробила двокомпонентне рішення для вирішення цієї проблеми. Ця ініціатива має на меті встановити глобальну послідовність і прозорість, гарантуючи, що БНП сплачують мінімальний рівень податків на свої глобальні прибутки, незалежно від того, де вони отримані.
Перший компонент передбачає встановлення глобального мінімального податку, що вимагає законодавчих змін у юрисдикціях, де податкові ставки нижчі за мінімальні. Другий компонент, “Правила, що підлягають оподаткуванню” (Subject to Tax Rule, STTR), закриває лазівки у внутрішньогрупових платежах, запобігаючи переміщенню прибутку в юрисдикції з низьким рівнем оподаткування.
Каталізатор справедливого оподаткування та глобальної послідовності
У жовтні 2023 року ОЕСР представила Багатосторонню конвенцію, важливий інструмент впровадження НТР. Ця конвенція дозволяє юрисдикціям, що є джерелом доходу, “повертати” певні внутрішньогрупові платежі, сприяючи справедливому оподаткуванню та захищаючи податкову базу країн, що розвиваються.
Швидкому впровадженню STTR сприяє Багатостороння конвенція, яка пропонує спрощений процес шляхом одночасного внесення змін до податкового законодавства в декількох країнах. Цей уніфікований підхід набуває чинності з 1 січня 2025 року і поширюється на компанії, фінансовий рік яких збігається з календарним.
Хоча швидке впровадження STTR є позитивним кроком, воно випереджає інші правила другого компонента. Переваги Багатосторонньої конвенції включають
забезпечення швидкого впровадження STTR
вирівнювання умов для країн, що розвиваються
забезпечення справедливого механізму для відстоювання прав на оподаткування
Таким чином, Багатостороння конвенція відіграє вирішальну роль у прискоренні імплементації положень Угоди, забезпечуючи справедливий та ефективний глобальний податковий ландшафт для багатонаціональних підприємств.
Для отримання додаткової інформації про ведення бізнесу з Kreston Global, будь ласка, зв’яжіться з нами.
Новини
Юлій Цинкала
Партнер у Kreston Slovakia
Юліус Цинкала є партнером Kreston Slovakia, який очолює практики консультування з питань ризиків та управлінського консалтингу.
Зузана Сідерова
Податковий менеджер, податковий консультант та спеціаліст з трансфертного ціноутворення, Kreston Словаччина
Зузана, словацький фахівець з бухгалтерського обліку, керує проектами з податкового консультування та дотримання податкового законодавства, має досвід у сфері фінансового аудиту, корпоративного та особистого оподаткування, міжнародного оподаткування, податку на додану вартість та трансфертного ціноутворення в різних сферах бізнесу.
Регламент ЄС щодо сталого розвитку
January 12, 2024
Виробничий сектор Центральної Європи перебудовується під впливом норм ЄС щодо сталого розвитку, що впливає на такі країни, як Словаччина, Румунія та Угорщина. Наслідки війни в Україні та переоцінка Німеччиною своєї залежності від Китаю порушили ланцюги поставок, що призвело до зростання цін на електроенергію та спонукало до переходу на більш чисті джерела енергії.
Вплив норм ЄС щодо сталого розвитку на центральноєвропейське виробництво
Центральна Європа традиційно відіграє меншу роль у світовому виробництві, ніж інші європейські сусіди. Однак після початку війни в Україні та доковідної залежності Німеччини від Китаю розірвані ланцюги постачання призвели до зростання цін на електроенергію.
Вищі ціни та нові правила щодо скорочення викидів вуглецю сприятливо впливають на позиції таких країн, як Словаччина, Румунія та Угорщина, де частка електроенергії з екологічно чистих джерел є однією з найвищих у Західній Європі, що значно перевищує середньоєвропейський показник.
У той час як Європейський Союз намагається збалансувати нові екологічні стандарти та зберегти свою конкурентну перевагу на світовому ринку, амбітні країни, такі як Словаччина, стають випробувальними майданчиками для нового ландшафту, орієнтованого на сталий розвиток. З появою звітності про викиди вуглецю в ЄС, чи будуть великі компанії, акції яких котируються на біржі, масово переїжджати, щоб заощадити гроші та зменшити викиди вуглецю?
Зниження викидів вуглецю та скорочення витрат
Прихильність ЄС до екологічної сталості не позбавлена викликів. Чінчала вважає, що буде простіше перенести виробництво за межі Європи, ніж мати справу зі складнощами звітності про викиди вуглецю, поки процес налагоджується,
“Словаччина завжди була індустріальною країною. Однак, вищі витрати на електроенергію змусили компанії перенести виробничі потужності до Китаю. Зараз ми бачимо це на прикладі наших клієнтів. Вони заморожують свою діяльність, оскільки трансформація їхнього бізнесу відповідно до вимог щодо викидів вуглецю значно переважає будь-яку економію коштів або скорочення викидів вуглецю, яку вони отримують від перебування в Словаччині.
Податок на імпорт
Незважаючи на тривогу, Чинчала консультує словацький уряд щодо вирішення цих проблем вже понад 25 років, тому має чітке уявлення про варіанти, доступні для ЄС.
“Якщо ми хочемо збільшити інвестиції в зелену енергетику та трансформацію бізнесу, ми повинні більше інвестувати в освіту, людей та моделі трансформації. Наразі продукція, яка виробляється за межами Європейського Союзу, є дешевшою, оскільки вона не підлягає такому ж рівню регулювання та витрат на трансформацію, з якими ми стикаємося в ЄС. Ось чому нам потрібно знайти спосіб захистити себе і свій ринок. Наприклад, шляхом запровадження нових податкових правил щодо продукції, виробленої в третіх країнах та імпортованої до ЄС”.
Дотримання правил трансфертного ціноутворення
Зважаючи на певні заворушення в регіоні, колега Чинчали, податковий експерт Зузана Сидорова, має поради для будь-якого бізнесу, який переносить свою діяльність у Європу, зокрема, до Словаччини,
“За останні місяці до нас звернулася низка компаній з проханням перенести свій бізнес з території України до Словаччини або до іншої європейської країни”.
У Словаччині будь-яка компанія, яка здійснює операції всередині своєї групи, як на місцевому, так і на міжнародному рівні, повинна дотримуватися правил трансфертного ціноутворення відповідно до керівних принципів ОЕСР (Організації економічного співробітництва та розвитку).
Загальні проблеми трансфертного ціноутворення у Словаччині
У Словаччині багато міжнародних компаній вважаються “компаніями з обмеженим ризиком”, наприклад, виробники, дистриб’ютори або постачальники послуг. Ці компанії часто звітують про збитки, незважаючи на те, що не мають достатніх повноважень для прийняття рішень. Сидорова має чіткі поради для компаній з обмеженим ризиком у європейських країнах-сателітах;
“З точки зору трансфертного ціноутворення, вони не повинні звітувати про збитки. Податкові органи часто перевіряють такі міжнародні компанії, які звітують про збитки, що призводить до тривалих і складних податкових перевірок. Ці перевірки можуть призвести до донарахування корпоративних податків і можуть тривати кілька податкових періодів”.
Орієнтири трансфертного ціноутворення
Сидорова радить своїм клієнтам, які здійснюють транскордонні або місцеві (словацькі) внутрішньогрупові транзакції, переглядати та оновлювати свій файл з трансфертного ціноутворення щороку. Порівняльний аналіз повинен готуватися кожні три роки з щорічним фінансовим оновленням порівняльних компаній (дотримання рекомендацій ОЕСР щодо трансфертного ціноутворення).
Залишатися конкурентоспроможними
Оскільки ЄС посилює свою увагу до питань сталого розвитку, словацькі компанії повинні швидко адаптуватися. Успіх залежить від впровадження “зелених” технологій і розуміння місцевих правил оподаткування та трансфертного ціноутворення. Для бізнесу важливо узгоджувати свою діяльність з екологічними цілями ЄС не лише для того, щоб відповідати нормам, але й для того, щоб залишатися конкурентоспроможним і стійким у довгостроковій перспективі. Для підтримки життєздатності компаній, розташованих у Словаччині, життєво важливо бути в курсі будь-яких швидких податкових оновлень у відповідь на зміни на конкурентних ринках. Таке стратегічне узгодження словацьких компаній не лише має вирішальне значення для їхньої власної стійкості, але й слугує моделлю для всього Європейського Союзу, демонструючи, як економічна стійкість та екологічна відповідальність можуть співіснувати та сприяти прогресу на всьому континенті.
Керівник відділу по роботі з приватними клієнтами в James Cowper Kreston
Шерон Омер-Кайє, фахівець з оподаткування з більш ніж 30-річним досвідом роботи, розпочала свою кар’єру в HMRC у 1989 році, а згодом перейшла до приватної практики у 1991 році. Озброєна кваліфікацією Чартерного інституту оподаткування, Асоціації податкових техніків та Товариства трастів і нерухомості, вона чудово орієнтується в податкових складнощах. Крім того, її членство в Товаристві особистих фінансів/Чартерному інституті страхування підкреслює її експертизу в галузі особистих фінансів та страхування.
В умовах економічної невизначеності, що насувається на Великобританію, інвестиційний ландшафт став свідком делікатного балансу між схильністю до ризику та обережністю серед приватних осіб, які володіють значним капіталом. Шарон Омер-Кайє зазначає: “Це баланс. Люди мають широкий інвестиційний апетит, а декому зручніше йти на певний ризик”. Хоча деякі інвестори шукають безпечніші варіанти, спокушаючись вищими відсотковими ставками на грошові доходи, що сягають 6%, більш витончений погляд визнає вплив підвищеної інфляції на привабливість таких доходів.
Державні облігації, особливо привабливі для тих, хто підлягає підвищеним податковим ставкам, стали короткостроковим стратегічним варіантом, пропонуючи потенційну комбіновану прибутковість у понад 8%. Тим часом, інвестиційні менеджери, схоже, тактично перенаправляють кошти в сировинні товари, такі як золото і срібло, щоб застрахуватися від падіння акцій на тлі волатильності ринку.
На ринку акцій волатильність індексу FTSE розглядається як можливість для інвестицій в недооцінені британські компанії. Ринок нерухомості зазнає помітної трансформації, з поділом у настроях інвесторів. У той час як одні виводять кошти з портфелів нерухомості, очікуючи падіння, інші розглядають корекцію як можливість придбати нерухомість за зниженими цінами, особливо на житловому ринку, де дисбаланс між заробітною платою і цінами на нерухомість вирівнюється.
Відновлення довіри та стабільності
В умовах складного економічного середовища фокус уваги зміщується на фактори, які HNWI прагнуть відновити впевненість і стабільність. Омер-Кайє підкреслює важливість визнання ширших глобальних викликів, які виходять за межі Великої Британії. Політична стабільність стає критичним фактором, що впливає на ринкові настрої, а часті зміни в керівництві створюють нервозність на ринку.
Вона зазначає: “Досягнення політичної стабільності та ясності має важливе значення для заспокоєння ринків”. Відсутність ясності створює порожнечу в процесі прийняття рішень, а відновлення довіри залежить від усунення невизначеності щодо майбутнього ландшафту та нормативно-правової бази.
Зниження ризиків
При управлінні ризиками, пов’язаними з економічними проблемами Великобританії, HNWI застосовують стратегічні підходи, оцінюючи поточний клімат з точки зору потенційних інвестиційних можливостей. Омер-Кайє підкреслює важливість цілісного підходу, враховуючи вразливість до готівки, різноманітних інвестицій та ефективних з точки зору оподаткування інструментів.
Стратегічний аналіз податкового ландшафту стає вирішальним засобом зниження ризиків. Використання таких податкових схем, як ISA, EIS та VCT-інвестиції, забезпечує основу для стратегічного податкового планування, що відповідає сприятливому податковому режиму Великобританії для інвестицій у швидкозростаючі компанії.
Невизначеність: виклики та можливості
Відповідаючи на питання, чи відлякує інвесторів невизначеність, Омер-Кайє припускає, що ситуація має багато нюансів. Хоча деякі люди можуть вважати ризики непривабливими, невизначеність може створити можливості для впевнених інвесторів. Політична невизначеність сприяє ваганням, але спікер відкидає ідею про те, що інвесторів відлякують, наголошуючи на вичікувальному підході.
Ситуація є мінливою, і заможні люди розглядають варіанти, які не передбачають негайної еміграції. Підкреслюється прихильність до Великої Британії з акцентом на плануванні потенційних змін, а не на негайному від’їзді.
Обережний оптимізм
Заможні люди заохочуються до гнучкого підходу до змін, визнаючи, що економічний, політичний та особистий ландшафти постійно змінюються. В умовах невизначеності інновації та адаптивність стають керівними принципами навігації в економічному ландшафті, демонструючи стійкість і стратегічну кмітливість заможних людей у складні часи.
Шарон стверджує: “Коли одні двері зачиняються, інші відчиняються, що спонукає до інноваційного мислення та адаптивності”.
Інвестиції в Румунію приваблюють бюджетні компанії, які прагнуть розширити свою діяльність у Східній Європі. Едуард Павел з Kreston Румунія проливає світло на поточні економічні тенденції, інвестиційний клімат та можливості, які Румунія пропонує світовій бізнес-спільноті.
2022 Сплеск ПІІ
У 2022 році в Румунії спостерігалося зростання прямих іноземних інвестицій (ПІІ), що ознаменувало фазу стабільного економічного зростання. Незважаючи на цей прогрес, Павло вказує на значний розрив у порівнянні з припливом ПІІ до Німеччини. Він зазначає: “У 2022 році в Румунії спостерігалося зростання, але воно все ще значно менше, ніж у Німеччині”. Це спостереження підкреслює зростаючу, але порівняно скромну позицію Румунії в європейському інвестиційному ландшафті.
Обережний погляд на інвестиційні тенденції
Після зміни інвестиційних моделей Павло дає обережну оцінку загальній тенденції до диверсифікації ланцюгів поставок, але прямий поворот від Китаю до Європи, зокрема Румунії, остаточно не встановлений.
“Ми не можемо підтвердити, що [clients] відійшли від Китаю і перейшли до європейських постачальників”.
Роль зеленої енергетики
Ініціативи Румунії у сфері зеленої енергетики, хоча і не є основним фактором привабливості, впливають на бізнес-рішення. За словами Павла, ці ініціативи є фактором, що сприяє, але не є основною причиною інтересу транснаціональних корпорацій до Румунії. “Зелені ініціативи країни відіграють певну роль у залученні бізнесу”, – зазначає він, вказуючи на те, що екологічні зобов’язання Румунії резонують з глобальною діловою етикою. “Незважаючи на акцент на зелену енергетику, завдяки цим ініціативам не відбулося значного збільшення кількості запитів від транснаціональних корпорацій, які бажають переїхати або розпочати бізнес в Румунії”.
Діджиталізація та автоматизація
Однією з найпомітніших тенденцій, що спостерігалися в минулому році, є перехід до автоматизації та діджиталізації. Павло пов’язує цю зміну з пандемією, яка змінила бізнес-практики в усьому світі. “Клієнти приділяють більше уваги автоматизації та діджиталізації”, – зазначає він, підкреслюючи ширшу тенденцію, яка впливає на бізнес-стратегії в Румунії та за її межами.
Перспективи на 2024 рік
Забігаючи наперед до 2024 року, Едуард Павел пропонує практичні поради для міжнародного бізнесу, який розглядає можливість розширення в Румунії. Він підкреслює важливість розуміння динаміки місцевого ринку та регуляторного середовища. “Обов’язково досліджуйте ринок, розбирайтеся в законодавстві, звертайте увагу навіть на нюанси”, – радить Едуард, підкреслюючи необхідність усвідомленого підходу. Він також підкреслює важливість побудови довгострокових відносин у румунській бізнес-культурі, що базується на взаємовідносинах.
Якщо ви зацікавлені у веденні бізнесу в Румунії, будь ласка, зв‘яжіться з нами.
Резар Ллукачей, засновник і керуючий партнер Kreston Albania, має більш ніж 20-річний досвід роботи у сфері фінансових послуг. Протягом усієї своєї кар’єри він старанно культивував бачення, спрямоване на створення особливої компанії на ринку, що підживлюється прагненням до досконалості та успадкуванням основних цінностей.
Інвестування в Албанію
Інвестиції в Албанію сприяють перетворенню країни на центр іноземних інвестицій у самому серці Балкан. Центральним елементом цієї зміни є стратегічне перепозиціонування албанських курортів, таких як Ксаміл, як економічно ефективної альтернативи відомим європейським напрямкам.
Резар Ллукачей, керуючий партнер офісу Kreston Albania в Тирані, надає комплексний місцевий погляд на економічний ландшафт, що розвивається, проливаючи світло на фактори, які створюють підґрунтя для вступу Албанії до Європейського Союзу.
Регуляторні зміни сприяють зростанню
Інвестиційна привабливість Албанії значно підвищилася завдяки активним регуляторним змінам, які відбулися минулого року, пропонуючи преференційні зміни для деяких секторів, які вони зацікавлені бачити зростаючими. Резар Ллукачей підкреслює, що в цих секторах було прийнято спеціальне законодавство, спрямоване на заохочення стратегічних інвестицій, які мають вирішальне значення для економічного розвитку країни: “Албанія підтримує ліберальний режим іноземних інвестицій для залучення прямих іноземних інвестицій (ПІІ). Потік ПІІ у 2022 році перевищив 1,37 мільярда євро завдяки тому, що уряд визначив пріоритетними такі сектори, як туризм, виробництво, енергетика, сільське господарство, нафта та гірничодобувна промисловість, а також ІКТ”.
Захист ПІІ в Албанії
Ллукач вважає, що ключовим фактором успіху цих покращень стало спеціальне законодавство, спрямоване на заохочення та стимулювання стратегічних інвестицій.
“Це вимагає важливих капітальних інвестицій, які здійснюються у ключових секторах економіки, стратегічних для розвитку країни”.
“Закон про іноземні інвестиції передбачає комплексні гарантії для іноземних інвесторів, – каже Ллукач. Він пояснює, що закон дозволяє 100% іноземну власність у більшості галузей, з незначними обмеженнями в таких сферах, як повітряний транспорт і телевізійне мовлення. Він також підкреслює ключову роль Албанського агентства інвестиційного розвитку (AIDA), яке допомагає іноземним інвесторам у процесі подання заявок та надає статус стратегічних інвестицій/інвестора.
Ллукачей підкреслює, що не все йде гладко, але албанський уряд не відволікається від кінцевої мети,
“Завжди існує потреба у вдосконаленні регуляторної бази, і уряд активно працює в цьому напрямку, щоб максимізувати можливості для залучення інвесторів в країну через подвійний вплив перехідного періоду в економіці та промислової трансформації”.
Галузеві тенденції: Енергетика, туризм, нерухомість та будівельні можливості
Ллукачей відзначає значне зростання в енергетиці та туризмі: “Албанія працювала над різними енергетичними проектами, щоб диверсифікувати та покращити свою енергетичну інфраструктуру, розвиваючи потенціал для підвищення енергоефективності. Спостерігається зростання інтересу інвесторів до сонячних і вітрових проектів, а також до розвитку гідроенергетичних проектів, оскільки Албанія має значний гідроенергетичний потенціал. Країна також працює над проектами з’єднання з сусідніми країнами з метою підвищення енергетичної безпеки”.
Туризм також зазнав значного розвитку. “Банк Албанії нещодавно навіть оголосив, що за перші 6 місяців 2023 року витрати іноземців, які подорожували до Албанії, сягнули 1,55 мільярда євро. Це найвищий показник, зафіксований після 1990-х років. Завдяки цьому інтерес з боку інвесторів залишається високим, оскільки потреба в нових структурах розміщення дозволить інвесторам розглянути нові інвестиції в цей сектор”.
Llukaçej малює картину країни на порозі туристичного буму. “План великих інфраструктурних проектів – це не лише покращення туристичного досвіду, але й консолідація зростання в цьому секторі”, – пояснює він.
Паралельно з цим, сектори нерухомості та будівництва сповнені потенціалу. Ллукач розкриває нюанси інвестиційного клімату, особливо привабливого завдяки сприятливому законодавству Албанії для інвестування в нерухомість. “Існує інтригуючий взаємозв’язок між можливостями для іноземних інвесторів у сфері нерухомості, чи то через оренду сільськогосподарських земель, чи то через стратегічну купівлю комерційної нерухомості”, – зазначає він. Зростання цього сектору нерозривно пов’язане зі зростаючою туристичною галуззю, створюючи симбіотичні відносини між ними.
Підтримка розвитку бізнесу: Навички, МСП та цифрова трансформація
Ллукачей також торкається зростаючої важливості навчання та освіти у сфері бізнес-навичок. Попит на програми, що фокусуються на управлінні бізнесом, корпоративному управлінні та подоланні викликів “зелених” і цифрових трансформацій, вказує на зростаючий ринок освітніх послуг. “Йдеться про підготовку робочої сили до майбутнього, приведення навичок у відповідність до мінливих потреб нашої економіки”, – стверджує він.
Підтримка малих та середніх підприємств (МСП) є ще одним ключовим напрямком. Llukaçej бачить ландшафт, в якому цифрові та соціальні медіа-платформи відіграють вирішальну роль у просуванні та надиханні МСП. “Існує величезний потенціал у розширенні можливостей МСП, стимулюванні інновацій та зростання за допомогою цифрової взаємодії”, – зазначає він. Ця тенденція свідчить про ширшу цифрову трансформацію, що відбувається в Албанії, підкреслюючи прихильність країни до впровадження технологій та інновацій.
Дивлячись у майбутнє, Llukaçej очікує на подальшу участь уряду у підвищенні привабливості для іноземних інвестицій. “Помітна увага приділяється спрощенню процесів для інвесторів, особливо в стратегічних галузях”, – зазначає він. Цифрова трансформація в різних галузях є ключовою тенденцією: компанії все частіше впроваджують цифровий маркетинг, електронну комерцію, аналіз даних та роботизовану автоматизацію процесів.
“Розвиток цифрових навичок спрямований не лише на пропозицію, сектор ІКТ, а й на попит, різні сектори економіки, щоб скористатися можливостями цифровізації”.
Не дивно, що вплив ESG-руху в Європі є значним, за словами Ллукачея. “Міжнародні організації та бізнес інтегрують стандарти ESG у свої стратегії розвитку, – констатує він. Він підкреслює прихильність уряду до “зеленого” переходу, цифрової трансформації та енергетичної безпеки як частини його ширшої економічної стратегії.
Llukaçej обговорює еволюцію в соціальному корпоративному управлінні. Глобальний рух до сталого та етичного ведення бізнесу не є винятком, і Албанія не є винятком. “Ми спостерігаємо зсув у бік більш конкурентного та стійкого бізнес-середовища”, – констатує він. Ця тенденція свідчить про зростаючий попит на консультаційні послуги з корпоративного управління та дотримання ESG, що наближає Албанію до міжнародних стандартів ведення бізнесу.
Завдяки меншій, гнучкішій економіці, здатній швидше впроваджувати цифрову, екологічну та економічну політику на практиці, МВФ нещодавно підвищив прогноз економічного зростання на 2023 рік до 3,6%. Аналогічний прогноз зростання на 2024 рік і статус вступу до ЄС, який, схоже, відбудеться на початку наступного десятиліття, свідчать про те, що албанська економіка може добре окупити будь-які інвестиції.
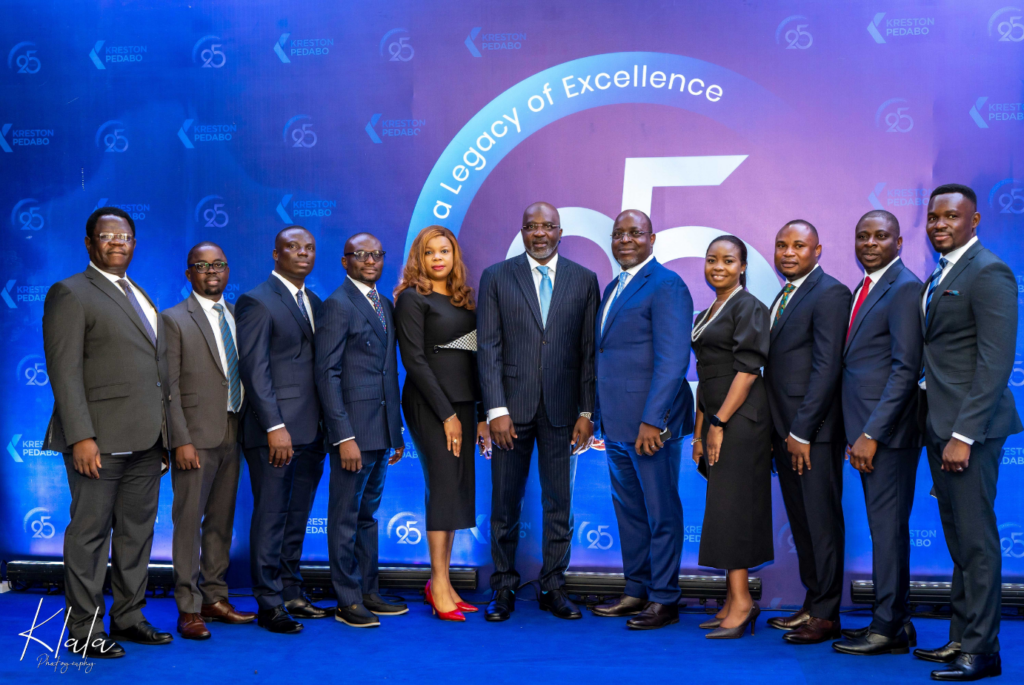
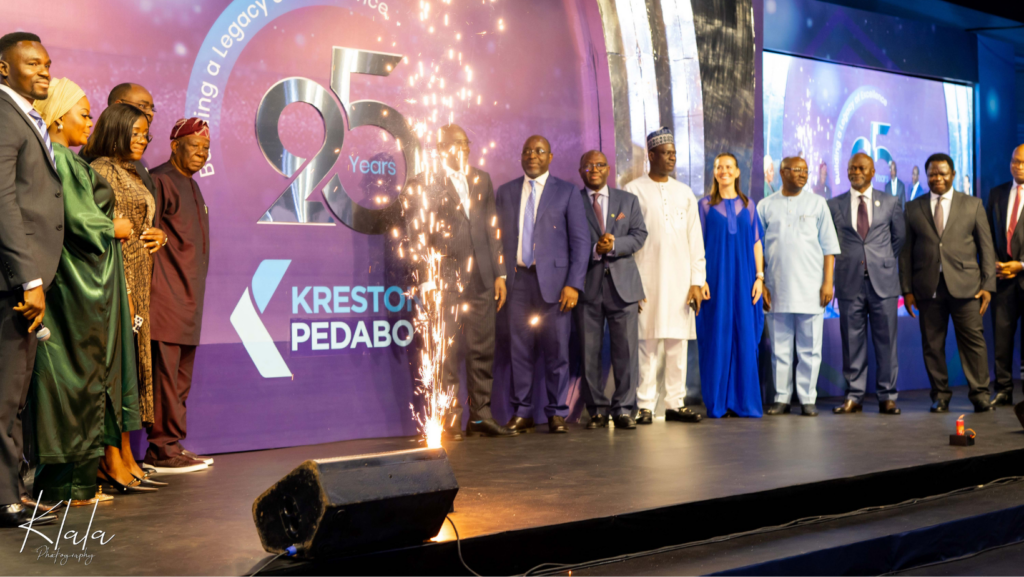
Вітаємо Крестона Педабо в Нігерії, який нещодавно відсвяткував своє 25-річчя ювілейним симпозіумом. Подія була відсвяткована з клієнтами та віртуально присутньою генеральним директором Kreston Global Лайзою Роббінс. У листопаді 2023 року компанія Kreston Pedabo відзначила своє 25-річчя стратегічним ребрендингом, спрямованим на розширення міжнародних послуг. Компанія Kreston Pedabo, що складається з 10 партнерів та 150 співробітників у трьох нігерійських офісах, спеціалізується на аудиті, дотриманні податкового законодавства, фінансовому консультуванні тощо.
Новини
Дженні Рід
Директор з питань якості та професійних стандартів у Kreston Global
Дженні курирує процес адаптації майбутніх фірм-членів, а також постійний розвиток тренінгів та ресурсів. Вона працюватиме з фірмами-членами для визначення пріоритетних напрямків професійного розвитку та навчання, а також співпрацюватиме з Консультативним комітетом Kreston з питань ESG.
Герберт М. Чейн
MBA, CPA (США), директор CBIZ Маркс Панет та акціонер Mayer Hoffman McCann P.C.
Герберт Чейн – висококваліфікований автор, фінансовий експерт з 40-річним досвідом роботи в бізнесі, бухгалтерському обліку та аудиті, працював старшим партнером з аудиту в компанії Deloitte. Має сертифікати Національної асоціації корпоративних директорів та Асоціації приватних директорів, володіє знаннями з управління приватними компаніями та ефективного управління ризиками. Він має широкі знання у сфері фінансових послуг, включаючи управління активами та страхування, а також досвід роботи з SPAC.
Якість без кордонів: Управління якістю в глобальній мережі фірм
November 24, 2023
Управління якістю має вирішальне значення для підтримки та зміцнення репутації глобальної мережі, захисту суспільних інтересів, забезпечення задоволеності клієнтів, залучення та утримання найкращих талантів, а також створення конкурентних переваг мережі. Це також вимагається регуляторними органами та професійними організаціями[1 ]. Крім того, Міжнародні стандарти управління якістю (ISQM) забезпечують всесвітньо визнану основу для управління якістю в бухгалтерській та аудиторській професії. Дотримання вимог ISQM має важливе значення для глобальних мереж, щоб продемонструвати прихильність своїх фірм-членів до надання високоякісних послуг.
Для глобальних мереж, розкиданих по різних країнах і регіонах, які складаються з незалежних фірм, підтримка послідовності та досконалості є унікальним викликом. Прихильність до якості з боку глобального і твердого керівництва має важливе значення для встановлення стандартів, демонстрації тону на вищому рівні і заохочення (і вимоги) відповідної поведінки.
Критичні елементи управління якістю
Культура, культура, культура
Керівництво повинно підкреслювати важливість якості на всіх рівнях мережі, розвивати культуру якості та повідомляти про очікування щодо поведінки. Вона також повинна заохочувати культуру постійного вдосконалення. Це означає створення середовища, в якому співробітники відчувають себе комфортно, виявляючи та повідомляючи про проблеми, і де існує процес вирішення цих проблем.
Вона також вимагає, щоб ті, хто має владу у фірмі, “вели розмову” (тобто, щоб “тон зверху зверху”) і не ігнорувати тих, хто або вважає себе вільним від стандартів, які застосовуються до інших, або чий моральний компас не вказує на істинну північ. Така бездіяльність дуже помітна для персоналу і підриває ефективність заявлених та/або задокументованих політик і процедур фірми, якими б хорошими вони не були.
2. Подолання опору змінам
Для більшості організацій, як міжнародних, так і національних, опір змінам може стати на заваді успішному впровадженню будь-якої ініціативи, в тому числі й системи управління якістю. Щоб подолати цю проблему, організація та її керівництво повинні розвивати культуру управління змінами, залучаючи зацікавлені сторони на всіх рівнях і на всіх етапах процесу, забезпечуючи чітке інформування про переваги нової системи (систем) і демонструючи її позитивний вплив на якість, успіх фірми та її репутацію, а також на задоволеність клієнтів.
3. Стандартизація та гармонізація
Одним із ключових чинників сприяння ефективному управлінню якістю в глобальній мережі незалежних фірм є створення протоколів стандартизації та гармонізації. Розробка набору стандартизованих процесів, методологій та найкращих практик забезпечує однаковість у наданні послуг, веденні документації та виконанні робіт. Цього можна досягти завдяки впровадженню глобальної системи управління якістю, яка окреслює рамки цілей, процедур і відповідальності за якість. Вона також має охоплювати ініціативи з постійного вдосконалення, регулярну оцінку ефективності та аудит якості. У той час як нестандартизовані методології та політики все ще можуть призвести до якісного надання послуг, стандартизація дозволяє ефективно розподіляти ресурси, масштабувати операції та створювати узгоджену систему документації.
У різноманітній мережі незалежних фірм завжди існуватимуть аспекти управління якістю, які повинні бути специфічними для кожної фірми для досягнення максимальної ефективності, але узгодження політик і процедур часто буде корисним і економічно ефективним. Впровадження ISQM1 допомогло прискорити цей процес для глобальних мереж фірм.
4. Навчання та розвиток
Інвестиції у комплексні програми навчання та розвитку є життєво важливими для розширення можливостей та компетенцій професіоналів у мережі. Регулярні тренінги, семінари та сертифікації не лише зміцнюють технічні навички, але й розвивають культуру безперервного навчання. Крім того, обмін знаннями та передовим досвідом між фірмами-членами через онлайн-платформи та спільні форуми сприяє інноваціям та вдосконаленню мережі.
Зосередження уваги на ефективності через такі види навчання та ініціативи співпраці також може опосередковано сприяти підвищенню якості аудиту. Оптимізація процесів і скорочення непотрібної роботи та/або документації звільняє персонал, який може зосередити свій час і зусилля на більш важливих (тобто, більш ризикованих) питаннях.
5. Ключові показники ефективності (KPI)
КПЕ, іноді відомі як показники якості аудиту (ПЯА), відіграють життєво важливу роль у вимірюванні та моніторингу якості в усій мережі. Важливо визначити значущі КПЕ, які відповідають загальним цілям і цінностям організації. Ці показники повинні включати як якісні, так і кількісні метрики, такі як рейтинги задоволеності клієнтів, дотримання галузевих стандартів, результати перевірок або оглядів якості, а також навчання та розвиток співробітників.
6. Залучення клієнтів та зворотній зв’язок
Управління якістю має виходити за межі внутрішніх процесів і включати ефективну взаємодію з клієнтами та механізми зворотного зв’язку. Слід налагодити регулярні канали комунікації для з’ясування очікувань, потреб та рівня задоволеності клієнтів. Впровадження опитувань відгуків клієнтів, проведення оглядів після завершення роботи та активне залучення клієнтів допомагає виявити сфери для вдосконалення та покращити відносини з клієнтами. Цей цикл зворотного зв’язку має вирішальне значення для підтримки високої якості послуг та постійного вдосконалення.
7. Технології та автоматизація
Використання технологій та засобів автоматизації відіграє життєво важливу роль у впорядкуванні процесів, мінімізації помилок та максимізації ефективності. Впровадження програмних систем бухгалтерського обліку та аудиту нового покоління (включаючи програми зі штучним інтелектом), інструментів аналізу даних та платформ автоматизації робочих процесів може значно покращити можливості аналізу даних, скоротити час роботи та підвищити якість виконуваної роботи. Наприклад, інструменти дашбордингу, такі як Caseware Sherlock, можуть автоматично вимірювати і звітувати про такі ключові показники ефективності, як час блокування файлу, кількість піднятих балів за рецензіями тощо.
Регулярна оцінка та впровадження нових технологій гарантує, що мережа залишається в авангарді галузевих досягнень і має доступ до ефективних та дієвих методологій для виконання завдань.
8. Моніторинг та огляд
Мережа повинна мати систему моніторингу та аналізу якості своєї роботи. Ця система повинна визначати сфери, які потребують вдосконалення, і дозволяти мережі вживати заходів для вирішення цих проблем.
Процеси співпраці та експертної оцінки сприяють формуванню культури підзвітності та постійного вдосконалення. Вони заохочують міжфірмову та транскордонну співпрацю, дозволяють фірмам вчитися одна в одної, обмінюватися найкращими практиками та аналізувати роботу одна одної. Впровадження надійних механізмів експертного оцінювання допомагає визначити сфери для вдосконалення, виправити помилки та забезпечити дотримання стандартів якості. Відгуки, отримані з цих оглядів, слід використовувати для вдосконалення процесів, усунення прогалин і зміцнення загальної системи управління якістю.
Хоча основною метою глобальної програми перевірки якості завжди буде забезпечення того, щоб фірми-учасниці могли з упевненістю рекомендувати своїх клієнтів іншим фірмам-учасницям, програма також повинна бути спрямована на надання об’єктивних, конструктивних і дружніх порад і рекомендацій фірмам, заснованих на власному досвіді рецензента та найкращих практиках, які можна побачити в інших фірмах мережі.
Обмеження та подолання викликів
Під час досягнення цілей управління якістю може виникнути кілька обмежень. Виявлення та подолання цих викликів є надзвичайно важливим. Ось деякі загальні обмеження та запропоновані підходи до їх подолання:
Географічне та культурне розмаїття
Глобальний характер мереж може призвести до варіацій у мові, культурних практиках та правових рамках. Подолання цього обмеження вимагає сприяння міжкультурному розумінню, встановлення чітких каналів комунікації та проведення регулярних культурних тренінгів. Адаптація до місцевих регуляторних вимог при дотриманні світових стандартів якості також має вирішальне значення.
Хоча базова структура має важливе значення, вона повинна бути достатньо гнучкою, щоб врахувати зміни, що виникають у зв’язку з місцевими правилами, галузевими практиками та культурними нормами. Заохочення місцевої участі в розробці стандартів якості гарантує, що система управління якістю може бути адаптована та відповідати різним контекстам.
Незважаючи на те, що різноманітність всередині мережі є складним завданням, вона також може мати позитивні переваги, надаючи фірмам нові перспективи та інсайти від фірм, які дотримуються іншого підходу. Міжнародна співпраця може генерувати ідеї та способи мислення, які допоможуть знайти інноваційні рішення для проблем та викликів.
Розподіл ресурсів
Нерівномірний розподіл ресурсів та різний рівень експертизи серед фірм-членів може перешкоджати зусиллям з управління якістю. Подолання цього обмеження передбачає розробку механізмів спільного використання ресурсів, сприяння співпраці та передачу знань між фірмами, визнаючи, що коли це буде зроблено, мережа в цілому стане сильнішою, і всі отримають вигоду. Централізовані пули ресурсів, програми наставництва та можливості відрядження (тобто аутсорсингу) можуть допомогти збалансувати експертизу та оптимізувати розподіл ресурсів.
Комплаєнс та регуляторні виклики
У різних країнах можуть бути різні вимоги до відповідності та регуляторні рамки, що ускладнює підтримання послідовних практик якості. Подолання цього обмеження вимагає розуміння таких відмінностей та їх врахування при розробці будь-якої системи управління якістю. Стандартизація основних процесів комплаєнсу з урахуванням необхідних локальних адаптацій забезпечує дотримання вимог при збереженні стандартів якості.
З глобальною мережею також пов’язані вимоги до моніторингу послуг, що надаються клієнтам по всій мережі, з метою мінімізації ризиків порушення правил незалежності щодо фінансових інтересів, взаємної зацікавленості та обсягу послуг. Найбільші міжнародні фірми та їхні мережі приділяють значну увагу цьому питанню, особливо коли йдеться про їхніх публічних клієнтів, але воно також важливе для мереж середнього розміру і навіть для асоціацій. Ці ризики можна подолати за допомогою ефективної комунікації між фірмами-членами мережі, обізнаності про послуги, що надаються фірмами-членами, а також, як це часто практикується великими глобальними мережами, призначення провідного партнера по роботі з клієнтами, до обов’язків якого входить моніторинг та покращення послуг, що надаються мережею, до початку роботи з клієнтом. Фірми також зробили значні інвестиції в технології для відстеження глобальних послуг, що надаються фірмами-членами.
Технологічна зрілість фірм
Нерівномірність технологічної інфраструктури та різні рівні технологічної зрілості можуть перешкоджати ефективному управлінню якістю. Подолання цього обмеження передбачає надання належної технічної підтримки, навчання та доступу до необхідних технологій, забезпечення стандартизованих інструментів і систем, а також гнучкості для пристосування до місцевої ІТ-інфраструктури та уподобань. Заохочення обміну знаннями між фірмами-членами щодо впровадження технологій та створення стимулів для впровадження нових інструментів може сприяти технологічному прогресу в усій мережі.
Висновок
Розробка, впровадження та забезпечення дотримання системи управління якістю для незалежних фірм у глобальній мережі є складним, але досяжним завданням. Однак, за підтримки вищого керівництва та правління, а також підтримки та бажання керівництва фірм-членів, це можливо – і це дозволить підтримувати та зміцнювати репутацію мережі, захищати суспільні інтереси, забезпечувати задоволеність клієнтів, залучати та утримувати найкращі таланти та створювати конкурентну перевагу.
[1] Зверніть увагу на нещодавні правозастосовні дії Ради з нагляду за бухгалтерським обліком публічних компаній США та Комісії з цінних паперів і бірж, Ради з фінансової звітності Великої Британії та інших регуляторних органів проти аудиторських фірм, пов’язані з недоліками у виконанні ними завдань та в системах управління якістю на рівні фірми.
Новини
Kreston NBB Saudi Group оголошує про початок роботи кластерного консультанта Kreston NBB
October 25, 2023
Саудівська компанія Kreston NBB Saudi Group, що базується в Саудівській Аравії, оголошує про запуск нового консультаційного підрозділу.
Саудівська фірма Kreston, член Kreston NBB Saudi Group, сьогодні оголосила про створення нової консультаційної організації Kreston NBB Cluster Advisory, щоб задовольнити зростаючу потребу в консультаційних послугах для клієнтів у цьому регіоні.
Kreston NBB Cluster Advisory пропонує широкий спектр послуг з управлінського консалтингу, призначених для різних типів клієнтів. До них належать послуги з корпоративного управління, управління ризиками та комплаєнсу, корпоративної реструктуризації, фінансового консалтингу, бухгалтерського обліку, внутрішнього аудиту та судово-бухгалтерської експертизи.
Заснована керуючим партнером Kreston NBB Saudi Group Нефалом Барраком, нова фірма отримала назву Kreston NBB Cluster Advisory, щоб скористатися перевагами широкого глобального охоплення мережі Kreston Global. Консалтингова фірма має амбітну стратегію розвитку і зосереджена на створенні надійної якісної національної, регіональної та міжнародної пропозиції, підкріпленої значним досвідом у сфері навчання, щоб забезпечити клієнтам максимальний потенціал. Два партнери фірми, Нефаль Баррак та Самер Ямін, колишні фахівці з корпоративних фінансів та супроводу угод “Великої четвірки”, з нетерпінням чекають на можливість працювати в підприємницькому середовищі з амбітними клієнтами, що зростають.
“Створення нашої консультаційної практики спрямоване на задоволення зростаючого попиту клієнтів на спеціалізовані консалтингові послуги, який ми спостерігаємо як у Саудівській Аравії, так і на Близькому Сході в цілому. Ми знаємо, що міжнародний ринок є ключовою сферою зростання в Саудівській Аравії, а Близькосхідний регіон компанії Kreston є дуже активним і добре пов’язаним. Для фірми, яка прагне побудувати міцне стійке майбутнє, можливість скористатися перевагами мережі Kreston Global є ключовим фактором завдяки її динамічній, постійно зростаючій спільноті фірм, які надають послуги своїм клієнтам з відданістю та відданістю справі. Ми раді, що можемо запропонувати дійсно багатопрофільні послуги місцевим та міжнародним клієнтам”.
“Завжди цікаво спостерігати, як фірми розширюють своє портфоліо та зростають, і я з нетерпінням чекаю на те, як Kreston NBB Cluster Advisory та їхні колеги по всьому Близькому Сходу співпрацюватимуть з національними та міжнародними клієнтами в регіоні”.
Нафал Баррак має великий досвід у сфері консалтингу, бухгалтерського обліку та управління, отриманий під час роботи в Deloitte та BDO в Саудівській Аравії, в тому числі в компанії Dr. Mohamed Al-Amri & Co. Наразі він обіймає посаду керуючого партнера в Kreston NBB Saudi, де він сприяв створенню культури інновацій та співпраці, що сприяло значному зростанню компанії.
Інвестиції в Саудівську Аравію: Бачення 2030 – каталізатор змін
October 20, 2023
На тлі коливань прямих іноземних інвестицій (ПІІ) Саудівська Аравія з величезним ВВП, що становить близько 833 мільярдів доларів США, є піонером економічного відродження завдяки своїй амбітній ініціативі “Бачення 2030”. Розумні компанії швидко позиціонують себе, щоб оселитися на хвилі регуляторних змін у той час, як Великобританія рухається вперед до омолодження ПІІ відповідно до “Бачення 2030”.
Ми поговорили з Нефалом Барраком Бенею, керуючим партнером Kreston NBB Saudi, про те, як візія впливає на ведення бізнесу та інвестування в Саудівській Аравії.
Розуміння впливу “Бачення 2030” на інвестування в Саудівську Аравію
У 2022 році Королівство пережило значне падіння ПІІ, що зробило ініціативу “Бачення 2030”, започатковану спадкоємним принцом Мохаммедом бін Салманом у 2016 році, ще більш важливою. Прагнучи залучати понад $100 млрд ПІІ щорічно до 2030 року, Саудівська Аравія диверсифікує інвестиції в різні сектори, включаючи хімічну промисловість, нерухомість, викопне паливо, автомобілі, туризм, пластмаси та машинобудування, привертаючи інтерес таких країн, як Франція, Японія, Кувейт, Малайзія, Сінгапур, ОАЕ та США.
Нефал вважає, що використання структурних реформ сприяло швидким змінам: “З моменту запуску “Бачення 2030” Саудівська Аравія досягла успіху в реалізації багатьох ініціатив, наприклад, приватизації, щоб забезпечити економічні перетворення на саудівському ринку. У рамках “Бачення 2030” Саудівська Аравія зробила вражаючі кроки для поліпшення бізнес-середовища, залучення іноземних інвестицій і створення робочих місць у приватному секторі, а також максимізувала свої інвестиційні можливості, беручи участь у великих міжнародних компаніях і новітніх технологіях з усього світу. Цікаво, що кількість малих і середніх підприємств (МСП), зареєстрованих у Саудівській Аравії, також зросла з моменту запуску “Бачення 2030″”.
The Line: Футуристична інвестиційна можливість у Саудівській Аравії
Як один із стовпів “Бачення 2030” Саудівської Аравії, “Лінія” є частиною амбітної стратегії спадкоємного принца Мохаммеда бін Салмана, що відображає прагнення країни диверсифікувати свою економіку та відійти від нафтової залежності. реформувати свою економіку. Самоназване “когнітивне місто” завдовжки 170 кілометрів і завширшки лише 200 метрів простягається від гір Неом до Червоного моря.
З оціночним обсягом інвестицій у $500 млрд, The Line є частиною мегапроекту NEOM, який фокусується на розвитку таких секторів, як енергетика, водопостачання та передове виробництво, позиціонуючи себе як глобальний центр для торгівлі та інновацій. Однак проект стикається з проблемами у забезпеченні конкретних інвестицій та навігації в соціально-політичному ландшафті, позначеному протиріччями та необхідністю здорових відносин із сусідніми країнами. Прогрес мегаполісу, підкріплений прихильністю спадкоємного принца, залежить від реалізації мрій про ПІІ, причому перша фаза будівництва потенційно може бути завершиться до 2025 року.
Фінансуванням цього амбітного проекту займається Державний інвестиційний фонд Саудівської Аравії (PIF), а також низка місцевих та міжнародних інвесторів. ПІФ, посилений співпрацею з Blackstone Group та SoftBank, відіграє ключову роль у підтримці різних секторів NEOM, таких як відновлювана енергетика, передове виробництво, та біотехнологій. Лістинг міста, який має відбутися після IPO Aramco, має на меті залучити інвестиції з різних галузей.
Збільшення ПІІ за допомогою стратегічних інвестиційних ініціатив у Саудівській Аравії
Для стимулювання ПІІ Саудівська Аравія запустила програму спеціальних економічних зон (СЕЗ) і створила в Ер-Ріяді Зону регулювання інвестиційного бізнесу (ILBZ). Ці ініціативи, разом з далекосяжними правовими реформами, включаючи новий Закон про іноземні інвестиції. Відповідно до законопроекту в Саудівській Аравії, іноземні інвестори матимуть нейтральний режим, користуючись свободою в управлінні та управлінні своїми проектами, включаючи володіння власністю, укладення контрактів, придбання компаній та переказ коштів. Як місцеві, так і іноземні інвестори дотримуватимуться однакових галузевих вимог щодо ліцензій, реєстрацій та певних видів економічної діяльності, за підтримки спрощених процедур з боку саудівської влади. Порушення закону може призвести до штрафів у розмірі SR500,000, анулювання реєстрації або ліцензій, а також відкликання інвестиційних об’єктів, тоді як конфіскація або експропріація інвестицій обмежена і підлягає справедливій компенсації.
Ці зміни мають вирішальне значення для створення сприятливого інвестиційного середовища. СЕЗ, що пропонує привабливі стимули, такі як звільнення від сплати податків на 50 років та 100% права власності на бізнес, а також зосередженість СЕЗ на нетрадиційних галузях, є важливими для залучення якісних ПІІ.
Впорядкування іноземних інвестицій на ринку цінних паперів Саудівської Аравії
Нещодавно Управління ринку капіталу Саудівської Аравії (CMA) оголосило про нові правила для іноземних інвестицій на своєму ринку цінних паперів 2 травня 2023 року. Це законодавство регулює діяльність кваліфікованих іноземних інвесторів (КІУ) на ринку капіталу Саудівської Аравії та консолідує заходи в комплексний документ, що включає положення для КІУ, вимоги до розкриття інформації та постійні зобов’язання. Зміни до законодавства зменшують відмінності між КФУ та іншими інвесторами та спрощують вимоги до КФУ, зокрема дозволяють інвестувати в цінні папери основних ринків шляхом дискреційного управління портфелем.
Kreston NBB Saudi: Орієнтуючись у можливостях інвестування в Саудівську Аравію
Відповідно до мінливого економічного ландшафту Саудівської Аравії, Kreston NBB Saudi пропонує різноманітний портфель послуг, забезпечуючи адаптивність і готовність орієнтуватися в складнощах “Бачення 2030” та нещодавно запроваджених ринкових законів. Нефал переконаний, що прихильність фірми до якості, стандартів управління та високоякісного навчання підкреслює її стратегічну відповідність амбітним економічним цілям Королівства,
“На початковому етапі нашим пріоритетом буде повна підтримка великих міжнародних та національних компаній, які вже завоювали провідну частку ринку, шляхом надання їм наших якісних послуг на регіональному та глобальному рівнях, починаючи з Фази І “Вибір належного правового статусу” до Фази ІІІ, особливо у сферах аудиту, податкового консультування/планування, консультаційних послуг та послуг з дотримання податкового законодавства з податку на додану вартість. Ми також прагнемо підтримувати місцеві та міжнародні компанії з перспективними можливостями зростання, щоб вони могли стати новими регіональними та глобальними лідерами”.
Підйом Саудівської Аравії у звіті Світового банку “Ведення бізнесу” та вражаюче зростання ВВП на 8,7% у 2022 році підкреслюють її багатообіцяючу економічну траєкторію. Прозора нормативно-правова база Королівства, стратегічні ініціативи, такі як програма СЕЗ та ILBZ, а також постійні регуляторні реформи, включаючи нещодавнє законодавство про ринок цінних паперів, є рушійними силами, що роблять Саудівську Аравію домінуючим і привабливим напрямком для інвестицій у регіоні Близького Сходу та Північної Африки (БСПА).
Саудівська Аравія намагається реалізувати “Бачення 2030”, використовуючи стратегічні ініціативи, регуляторні реформи та нещодавно запроваджені правила на ринку цінних паперів. Нефаль зазначає: “Саудівська Аравія – це економіка майбутнього, яка пропонує невикористаний потенціал та унікальні бізнес-можливості для національного та міжнародного бізнесу”.
Мохамед Мамдух є директором компанії Ahmed Mamdouh & Co. Крестон Єгипет. Він також є членом комітету Kreston Global Middle East.
Інвестиції в Єгипет: Підтримка МВФ, БРІКС і реформи приваблюють інвесторів
У 2022 році Єгипет подвоїв показник прямих іноземних інвестицій (ПІІ) 2021 року завдяки кредиту Міжнародного валютного фонду (МВФ) та низці регуляторних реформ. Кредит, наданий МВФ 17 грудня 2022 року, є 46-місячною угодою в рамках Механізму розширеного фінансування на суму 3 мільярди доларів США для країни за умови, що уряд Єгипту (УЄ) здійснить низку структурних реформ. Ми поспілкувалися з Мохамедом Мамдухом, щоб дізнатися більше про ведення бізнесу в Єгипті.
Стійкість Єгипту як провідної країни для прямих іноземних інвестицій (ПІІ)
Згідно зі звітом ЮНКТАД(Конференція ООН з торгівлі та розвитку) за 2023 рік, Єгипет залучив понад 11 мільярдів доларів США внутрішніх інвестицій у 2022 році на додаток до угоди про фінансування МВФ. Підтримка МВФ має на меті заохотити Єгипет до запровадження гнучкого обмінного курсу, реалізації політики державної власності для стимулювання приватизації та зняття обмежень на імпорт, запроваджених навесні 2022 року.
Відповідно до цього, Єгипет запровадив низку регуляторних реформ, таких як Закон про інвестиції (Закон 72 від 2017 року), Закон “Про нову компанію” та Закон про банкрутство у 2018 році, а також новий Митний закон у 2020 році, щоб оптимізувати свій бізнес-клімат. У серпні 2023 року Єгипет також оголосив про намір приєднатися до торговельної коаліції БРІКС, щоб підтримати інвестиції МВФ і залучити більше прямих іноземних інвестицій.
Сталий розвиток та готовність до зміни клімату в Єгипті: Зростаючий пріоритет
Крім того, участь Єгипту в глобальних кліматичних переговорах була підкреслена проведенням у листопаді 2022 року Конференції Організації Об’єднаних Націй зі зміни клімату (COP 27), що свідчить про зростаючу обізнаність у питаннях сталого розвитку.
Економіка Єгипту зазнає суттєвих трансформацій, частково завдяки низці урядових реформ, спрямованих на залучення іноземних інвестицій та ширший економічний розвиток. Це призвело до зростання попиту на спеціалізовані аудиторські та бухгалтерські послуги, які Kreston Egypt має можливість задовольнити.
“За останній рік Єгипет здійснив кілька ініціатив, зокрема, спрямованих на адаптацію до змін у зовнішньому середовищі”, – зазначає Мохамед Мамдух, експерт у сфері бухгалтерського обліку та аудиту в Єгипті. Серед цих ініціатив – заохочення прямих іноземних інвестицій та виведення раніше закритих фірм на фондову біржу. “Це дозволило аудиторським фірмам, таким як Kreston Egypt, відігравати ключову роль у підвищенні фінансової прозорості та ефективності”, – зазначає Мохамед.
Адаптація до мінливого податкового ландшафту в Єгипті: Наслідки для інвесторів
На додаток до цих економічних зрушень були переглянуті правила бухгалтерського обліку для вітчизняного бізнесу, що торкнулися таких сфер, як режим обміну валют і стандарти страхових компаній. За словами Мохамеда, “Наш місцевий досвід, підкріплений мережею Kreston Global, дозволяє нам пропонувати повний спектр аудиторських, бухгалтерських та консультаційних послуг”. Фірма спеціалізується на аудиті фінансової звітності, податковому плануванні, трансфертному ціноутворенні та юридичному аудиті злиттів та поглинань, що дає команді широке розуміння впливу реформ на клієнтів.
Диверсифіковані інвестиційні можливості у зростаючих секторах Єгипту
Зміни до податкового законодавства Єгипту спрямовані на приведення його у відповідність з міжнародними нормами, включаючи рекомендації Організації економічного співробітництва та розвитку (ОЕСР) щодо протидії розмиванню бази оподаткування та розподілу прибутку (BEPS). “З’явилися нові правила, що охоплюють ширше визначення постійного представництва, використання електронних рахунків-фактур та єдину ставку податку на прибуток”, – радить Мохамед.
Окрім традиційних фінансових питань, регуляторне середовище в Єгипті також адаптується з урахуванням факторів ESG. “Ми спостерігаємо більший фокус на ESG в рамках регуляторної бази, – зазначає Мамдух. Штучний інтелект і блокчейн – це інші ключові сфери, в яких спостерігається регуляторний розвиток. “Країна розробляє позицію щодо штучного інтелекту, передбачаючи його роль у підвищенні ефективності бізнесу”, – каже Мамдух. Щодо криптовалюти та блокчейну, він зазначає: “Хоча правила все ще розробляються, існує явний інтерес до цих технологій, що вказує на майбутні регуляторні дії”.
Інвестиційний ландшафт
Можливості для інвестування в Єгипет відповідають новим напрямкам його політики, пропонуючи потенціал у таких секторах, як фінансові послуги, відновлювані джерела енергії та технології. Kreston Egypt готовий допомогти компаніям орієнтуватися в цьому мінливому середовищі. “Оскільки економіка та регуляторний ландшафт змінюються, ми прагнемо допомагати нашим клієнтам долати ці складнощі, сприяючи їхньому довгостроковому успіху”, – підсумовує Мамдух.
Єгипет закладає значні підвалини для залучення ПІІ, і для компаній, які планують вийти на єгипетський ринок у 2024 році, динамічні регуляторні перетворення підкреслюють важливість залучення кваліфікованих місцевих експертів для ефективної навігації та дотримання вимог законодавства.
Kreston Global веде бізнес на Близькому Сході відтоді, як перша фірма-член мережі приєдналася до неї в Туреччині в 1996 році. Відтоді Kreston Global Middle East знаходиться на траєкторії розширення та інновацій. Сьогодні наша мережа налічує понад 800 експертів, які працюють у 43 офісах у 12 країнах світу.
Завдяки такому широкому охопленню на Близькому Сході Kreston Global може запропонувати широкий спектр послуг, адаптованих до складного фінансового ландшафту регіону. Наші локальні знання в поєднанні з найкращими світовими практиками вивели Kreston Global в топ-10 найбільших бухгалтерських мереж в регіоні.
У цьому випуску “Ведення бізнесу на Близькому Сході” ми досліджуємо, як Єгипет та Туреччина не відстає від зростання нафтовидобувних країн у Близький Схід, і як Саудівська Аравія, Катар та ОАЕ вносять суттєві зміни у своє бачення майбутнього, щоб зменшити залежність від нафтового ВВП.
Равішанкер Венгатхіл – досвідчений податковий експерт, наразі працює старшим менеджером у Kreston Menon в Дубаї з лютого 2023 року. Маючи більш ніж десятирічний досвід роботи, він обіймав керівні посади в BSR & Co. LLP у Бенгалуру, а до цього майже шість років був партнером K B Nambiar and Associates. Його шлях у фінансах розпочався з посади помічника в компаніях K. B. Nambiar and Associates та Tata AIG.
Трансфертне ціноутворення в ОАЕ: Адаптація до нових правил
Поряд зі знаковим запровадженням корпоративного податку в ОАЕ відбувається імплементація нових правил трансфертного ціноутворення. Вони спрямовані на запобігання викривленню або зменшенню прибутку бізнесу з метою уникнення оподаткування шляхом встановлення певних вимог до операцій між пов’язаними особами або платежів, що здійснюються на користь пов’язаних осіб.
Ціноутворення за принципом “витягнутої руки
У широкому розумінні це включає виплати директорам, акціонерам, власникам, ключовому керівництву та іншим компаніям групи зі спільним акціонерним капіталом або контролем. Правила трансфертного ціноутворення ОАЕ передбачають, що будь-яка така операція або платіж повинні здійснюватися за ціною “витягнутої руки” або “відкритого ринку”. Компанії, які укладають такі угоди, повинні вести відповідну документацію та подавати форму розкриття інформації про трансфертне ціноутворення наприкінці року разом з податковою декларацією.
Ми поспілкувалися з Равішанкером Венгатхілом, старшим менеджером з аудиту та оподаткування в Kreston Menon, щоб дізнатися дізнайтеся більше про правила та їхній вплив на бізнес в ОАЕ.
“Це велика зміна в економіці, – каже Равішенкер. “У податковому середовищі, що розвивається, трансфертне ціноутворення пов’язане з власними проблемами, особливо там, де раніше взагалі не було податків”. Він додає, що самі вимоги щодо дотримання законодавства є відносно простими, і навіть можуть здаватися досить спрощеними для міжнародних компаній, які вже мають механізм управління трансфертним ціноутворенням. Але для компаній, що базуються в ОАЕ, Ravishanker передбачає деякі проблеми, оскільки вони переходять у більш формально структуроване бізнес-середовище.
“Ми спілкуємося з багатьма компаніями, чия загальна практика була досить неформальною. Наприклад, ділитися спільне використання ресурсів є поширеною практикою серед компаній групи. Іноді цій домовленості не приділяється стільки уваги та формального документування, скільки було б потрібно в майбутньому”.
Згідно з новими правилами, ці компанії повинні розглядати кожну компанію і кожного власника як окремий суб’єкт господарювання, що є відходом від поточної парадигми в ОАЕ, особливо для підприємств, де аудит не є обов’язковим. Наприклад, режим ПДВ, запроваджений у 2018 році, дозволяє компаніям розглядатися як єдина група при поданні декларацій з ПДВ, якщо вони мають спільного акціонера, що відрізняється від механізму податкового групування, передбаченого в рамках корпоративного податку. Тепер підприємства повинні офіційно визнавати відмінності між різними суб’єктами господарювання та вести належний облік будь-яких операцій між ними.
Що стосується корпоративного податку в цілому, Ravishanker вважає, що є дві основні сфери, на яких компаніям ОАЕ слід зосередитися: трансфертне ціноутворення та документація.
Комплаєнс напередодні нового фінансового періоду
Правила оподаткування прибутку підприємств, включаючи трансфертне ціноутворення, застосовуються до фінансових років, що починаються 1 червня 2023 року або після цієї дати. Компанії, які не дотримуються правил, ризикують понести наступні загальні санкції, серед інших специфічних санкцій:
– 10 000 дирхамів (20 000 дирхамів у кожному випадку повторного порушення протягом 24 місяців) за кожне порушення ведення обліку та іншої інформації, зазначеної в законі.
– Штраф у розмірі 14% на рік, що стягується щомісяця у разі несплати податку.
– Втрата податкової пільги 0% для компанії у вільній зоні – це стосується не лише податкового року, в якому компанія порушила вимоги, а й загалом п’яти років.
Протягом останніх шести місяців Ravishanker працював з компаніями з ОАЕ, щоб зрозуміти правила корпоративного оподаткування та виявити питання або проблеми на ранній стадії. У разі виникнення проблем, які чітко не описані в законодавстві, він заохочує клієнтів використовувати процес приватного роз’яснення для представлення своєї справи у Федеральній податковій службі.
“Нам не потрібно робити інтерпретації або займати екстремальні податкові позиції, коли є така можливість”, – пояснює він. “Це потребує часу, але коли на кону великі суми, я не думаю, що ми повинні залишати місце для будь-якого ризику”.
Тип підтримки, яка потрібна бізнесу для дотримання нових правил, залежить від його розміру та місцезнаходження. Великі транснаціональні корпорації, які часто мають внутрішні команди, повинні адаптувати свої існуючі механізми трансфертного ціноутворення відповідно до правил ОАЕ. Тим часом, компаніям, що базуються в ОАЕ, по суті, доводиться починати все з нуля.
“Зараз для великих компаній ОАЕ ми намагаємося створити структуру, щоб вони могли наймати потрібних людей, встановлювати правильну політику та отримувати документацію, включаючи угоди про трансфертне ціноутворення. Після того, як команда пройде навчання, буде проводитися щорічна перевірка на відповідність.
Більшість малих і середніх підприємств шукають фіксовану суму або, можливо, щоквартальні консультації для регулярного аналізу своїх операцій. Вони можуть не бачити сенсу в тому, щоб мати власну команду, а іноді це не виправдано”.
Компанії також можуть отримати вигоду від використання правильного бухгалтерського програмного забезпечення для збору та обробки великих обсягів даних, необхідних для аналізу трансфертного ціноутворення. Існує навіть потенціал для ШІ відігравати певну роль в аналізі цих даних, оскільки рішення в цій галузі швидко розвиваються.
Міркування щодо корпоративної структури
Як ми чули в нашому попередньому інтерв’ю з Джаддом Шалаком з Averyx group, багато компаній також переглядають свою структуру, щоб зменшити податкове та адміністративне навантаження в результаті змін.
“Розмови про реструктуризацію є дуже слушними, особливо з точки зору трансфертного ціноутворення”, – каже Равішанкер. “Як я вже згадував, багато підприємств в ОАЕ структуровані дуже неформально. У них є один акціонер, який володіє кількома компаніями; це не відносини холдингу та дочірньої компанії. Згідно з режимом корпоративного оподаткування, підприємства, що складаються з декількох компаній, підлягають окремій оцінці трансфертного ціноутворення для кожної операції між цими компаніями.
Вони також повинні вести окремий облік і документацію. Як наслідок, багато компаній розглядають можливість створення холдингової компанії та дочірніх структур, консолідації підприємств та фактичного усунення потреби в аналізі трансфертного ціноутворення для операцій всередині групи.
Кожному бізнесу потрібно буде ретельно зважити це рішення. Одним з основних недоліків створення групи з єдиним податком є те, що поріг корпоративного податку (наразі 375 000 дирхамів) застосовуватиметься до прибутку всієї групи, а не до кожної компанії окремо. З іншого боку, це дозволяє значно спростити управління та зменшити адміністративні вимоги.
Виклики та правила, що змінюються
Як новий закон, трансфертне ціноутворення ставить перед компаніями та податковими агентами ОАЕ певні практичні виклики. Однією з них, як зазначає Равішенкер, є наявність порівнянних даних:
“Для порівняння з моїм попереднім досвідом в Індії у мене завжди була доступна база даних для порівняння. Якщо я проводив дослідження трансфертного ціноутворення, скажімо, для автовиробника, я міг отримати дуже релевантні та співставні дані від найбільших автовиробників Індії, тому що існували постачальники послуг, які зіставляли базу даних. В ОАЕ чи в цілому в країнах РСАДПЗ такого поки що немає. Наразі нам доведеться використовувати дані, доступні для подібних компаній в Азійсько-Тихоокеанському регіоні, Європі та інших частинах світу”.
Закон не обмежив використання глобальних баз даних, пояснює він, але й не прописав його. ОЕСР також допускає таку практику, коли немає порівнянних даних по конкретних регіонах. Наразі ОАЕ також не встановили конкретних критеріїв для визначення прийнятного діапазону витягнутої руки, наприклад, використання інтерквартильного діапазону або інших процентилів.
Аналогічно, питання про те, чи можуть компанії використовувати багаторічні дані або дані за один рік у дослідженнях трансфертного ціноутворення, залишається без відповіді. Загалом, уряд ОАЕ зазначив, що компанії можуть дотримуватися принципів ОЕСР.
Окрім цих питань щодо специфіки правил, є кілька аспектів, які відрізняються від того, як правила трансфертного ціноутворення застосовуються в інших країнах. Наприклад, хоча багато юрисдикцій виключають з трансфертного ціноутворення податково нейтральні компанії (тобто компанії, до яких застосовується однаковий податок), в ОАЕ це не так.
Також не існує внутрішнього порогового значення суми операції, до якої застосовуються правила трансфертного ціноутворення. Єдиним винятком для малих підприємств є зменшення вимог до документації, оскільки компанії з оборотом до 200 мільйонів дирхамів і ті, що не входять до групи багатонаціональних підприємств (групи, консолідований оборот якої перевищує 3,15 мільярда дирхамів), не зобов’язані вести основний і локальний файли.
Крім того, правила трансфертного ціноутворення та основні вимоги до документації застосовуються як до малих, так і до великих підприємств – але поки що невідомо, як це може змінитися в майбутньому.
“За останні десять місяців багато чого змінилося. Це закон, що розвивається, тому в майбутньому може бути ще більше змін”, – каже Равішанкер. “Наразі правила застосовуються до всіх суб’єктів господарювання. Відповідно, важливо, щоб малий бізнес, який може не мати достатніх внутрішніх ресурсів, отримував своєчасну допомогу для забезпечення їх дотримання”.
Час має вирішальне значення
Наслідки нових правил трансфертного ціноутворення є далекосяжними та складними, додаючи нові рівні дотримання вимог та ведення обліку в економіці, яка раніше не була обтяжена податковим навантаженням. Для компаній, що базуються в ОАЕ, це значний відхід від існуючих практик роботи, і їм потрібно залишатися пильними та адаптуватися до змін у законодавстві. Транснаціональні корпорації, які мають досвід роботи з трансфертним ціноутворенням, також повинні будуть перекалібрувати свої існуючі системи, щоб відповідати новим нормам.
Фінансовий рік, що починається в січні 2024 року, на горизонті, і годинник цокає. Компанії повинні діяти вже зараз, щоб зменшити ризики та повністю відповідати новим правилам трансфертного ціноутворення, щоб уникнути дорогих штрафів і захистити свої позиції в економічному ландшафті ОАЕ, що швидко розвивається.
Старший партнер та керівник відділу корпоративних комунікацій
Судхір Кумар, який має понад 30 років ділової хватки у сфері менеджменту та консалтингу на ринку ОАЕ, є основним ресурсом, що стоїть за успішним позиціонуванням Kreston Menon як одного з провідних супербрендів у регіоні. Він тісно співпрацює з усіма сегментами ринку, включаючи уряд, корпоративний сектор, вільні зони та фінансові установи. Він очолює ініціативи КСВ організації, а також відповідає за брендинг та корпоративні комунікації.
Інвестиції на Близькому Сході: Економічний прогноз на 2023/4
October 19, 2023
У 2023 році економіка Близького Сходу продовжує залучати інвестиції, незважаючи на уповільнення світової економіки. МВФ та Світовий банк прогнозують, що зростання ВВП у країнах Близького Сходу та Північної Африки (MENA) у 2023 році становитиме від 2,4% до 3,1%.
Залежність від нафти та динаміка ринку
Хоча нафта і газ залишаються визначальними для економічного ландшафту Близького Сходу, особливо для країн Ради співробітництва арабських держав Перської затоки (РСАДПЗ), існує чітка і доведена зацікавленість у зменшенні цієї залежності шляхом диверсифікації в інші сектори з метою побудови більш стійкої, стабільної і сталої економіки. Багато регіонів розробили амбітну туристичну стратегію, особливо Оман та Об’єднані Арабські Емірати (ОАЕ), а флагманська інвестиційна туристична програма Саудівської Аравії NEOM набирає обертів, і The Line, заплановане нове місто Саудівської Аравії протяжністю 170 км і вартістю 500 мільярдів доларів, має бути завершене у 2039 році.
Диверсифікація для економічної стабільності
Нафта і газ залишаються ключовими галузями для інвестування на Близькому Сході. EIU (Economist Intelligence Unit) зазначає, що країни РСАДПЗ особливо виграють від високого світового попиту і високих цін на експорт енергоносіїв. Організація очікує, що ціни на нафту залишаться вище 90 доларів за барель щонайменше до середини 2023 року, повторюючи попередження Міжнародного валютного фонду (МВФ) про зростання цін на нафту через глобальну турбулентність. (ОПЕК+) навряд чи збільшать видобуток, незважаючи на тиск з боку США та Європи, зосередившись на рівні цін.
Інфляція є ще однією ключовою проблемою, особливо для таких неспокійних країн, як Ліван, Сирія, Ємен, Іран, а також Єгипет і Туреччина. За даними EIU, ці країни готуються до ще одного року двозначної річної інфляції споживчих цін, з гіперінфляцією в Лівані та Сирії. Це збігається зі звітом МВФ, який підкреслює рівень інфляції в деяких країнах Близького Сходу.
Як ЄІС, так і МВФ підкреслюють зростаючу увагу великих країн Близького Сходу, таких як Саудівська Аравія, ОАЕ та Іран, до Азії з точки зору торгівлі та інвестицій. EIU очікує, що ця політика “погляду на Схід” продовжиться у 2023 році.
Перспективний розвиток туризму
Туризм демонструє ознаки відновлення в усьому регіоні, і EIU очікує, що до кінця 2023 року міжнародні прибуття повернуться до рівня, що передував COVID-19. Частково це пов’язано з такими великими подіями, як Чемпіонат світу з футболу в Катарі та зусиллями з просування туризму в країнах Близького Сходу.
За оцінками EIU, умови ведення бізнесу в країнах РСАДПЗ є найбільш сприятливими в регіоні. Ці країни побачать, як високі доходи від нафти і газу перетікають у неенергетичні сектори, чому сприятимуть державні інвестиції в диверсифікацію.
Виклики та можливості інвестування на Близькому Сході
Як Світовий банк, так і ЄІС наголошують на негативних ризиках, включаючи глобальні шоки, які можуть вплинути на економічне зростання, стабільність та соціальну згуртованість. Ризики зростання є обмеженими і здебільшого залежать від зовнішніх факторів, таких як швидке завершення війни в Європі або зростання попиту з боку Китаю.
Партнер Averyx Group та радник Kreston Awni Farsak
Джадд Шалак, видатний партнер Averyx Group та радник Kreston Awni Farsak, є досвідченим професіоналом у сфері податкового, бухгалтерського, фінансового та управлінського консалтингу. Як зареєстрований податковий агент в Австралії та ОАЕ, а також сертифікований експерт з питань шахрайства, Джадд має багатий досвід. Він відомий тим, що відстоює найкращі практики для клієнтів як на національному, так і на міжнародному рівнях. Роль Джадда як провідного партнера по роботі з клієнтами ще більше підкреслює його відданість наданню неперевершених послуг та інсайтів.
Як ставка корпоративного податку в ОАЕ впливає на бізнес?
Ставка корпоративного податку в ОАЕ була введена в 2023 році. Протягом десятиліть ОАЕ існували як низькоподаткова юрисдикція з обмеженими вимогами до компаній, що працюють в регіоні. Однак з нещодавнім запровадженням федерального корпоративного податку в червні 2023 року ландшафт для бізнесу та інвесторів у цій сфері змінюється.
Корпоративний податок є першим у своєму роді в ОАЕ, який застосовується за стандартною ставкою 9% до підприємств і комерційної діяльності. За певних обставин існують винятки, в тому числі для тих, хто працює в зонах вільної торгівлі.
Ця трансформація відбулася після запровадження ПДВ у 2018 році, що стало ще однією податковою віхою для ОАЕ.
Ми поспілкувалися з Джаддом Шалаком, партнером Averyx Group і консультантом глобальної фірми Kreston Global у регіоні Kreston Awni Farsakh & Co, чий досвід консультування з питань оподаткування в ОАЕ та багатьох інших юрисдикціях, включаючи Австралію та Ірландію, дає йому унікальний погляд на ці зміни.
Реструктуризація для нового податкового режиму
“Дуже цікаво спостерігати за тим, як змінюється бухгалтерський облік в ОАЕ, – каже Джадд. “Раніше у вас було дуже вільне бізнес-середовище, яке було дуже динамічним, але не дуже структурованим.
“Потім запровадили ПДВ, який вимагав від компаній вести бухгалтерський облік, дотримуватися стандартів і звітувати щоквартально. Із запровадженням податку на прибуток ми бачимо, що компанії все частіше реструктуризують свою діяльність”.
Якщо раніше одна особа могла вести бізнес через кілька компаній, пояснює Джадд, то зараз підприємства прагнуть створити оптимальну податкову та організаційну структуру, яка б витримала новий податковий режим.
Закон про корпоративний податок також включає нові правила трансфертного ціноутворення, відповідно до яких підприємства повинні забезпечити операції між пов’язаними сторонами або пов’язаними особами здійснюються за принципом “витягнутої руки або вартість “відкритого ринку”. У зв’язку з цим Averyx Group спостерігає зростання кількості підприємств, які потребують проведення оцінки в рамках корпоративної реструктуризації.
Це, в свою чергу, означає підвищений попит на консультації: і ці консультації повинні бути точними, всебічними і надійними.
“Компанії більше не шукають найдешевших порад, – каже Джадд. “Вони вимагають високої якості роботи. Тягар доведення лежить на платнику податків, тому для власників бізнесу дуже важливо, щоб вони були захищені і мали достатньо доказів, щоб показати податковому органу, що те, про що вони звітують, відповідає дійсності. є правильним”.
Компанії ОАЕ повинні забезпечити ефективну роботу з точки зору оподаткування, дотримуючись при цьому законодавства та розуміючи його сферу дії, включаючи різні об’єкти оподаткування, звільнення від сплати податків тощо.
Вплив на інвестиції
Впровадження корпоративного податку вперше ставить ще одне ключове питання: чи залишаться ОАЕ такими ж привабливими для бізнесу та інвесторів, якими вони були до цього часу? Якщо раніше компанії зазвичай консолідували доходи з різних територій і зберігали їх у Дубаї, то тепер ці гроші будуть обкладатися податком. Однак, як зазначає Джадд, ставка 9% все ще є конкурентоспроможною порівняно з іншими юрисдикціями в Європі:
“Ми бачимо, що люди дивляться на ці впливи. Але ми також помічаємо багато компаній, які думають: “Гаразд, 9% – це не так вже й багато”. Ми всі бачимо Ірландію та Кіпр як місця з податковими пільгами, а ставка податку в цих країнах становить 12,5%.
“Тож люди приймають це, але зважають на це. Це все ще конкурентоспроможна податкова ставка, і для компаній все ще дуже вигідно переїжджати в ОАЕ через стиль життя, а також з точки зору податкових ставок і операцій”.
Майбутні зміни та другий компонент ОЕСР
Нові правила корпоративного оподаткування в ОАЕ відповідають глобальним ініціативам Організації економічного співробітництва та розвитку (ОЕСР), спрямованим на підвищення податкової прозорості та вирішення проблем цифрової економіки. У 2015 році організація оприлюднила плани дій з протидії розмиванню бази оподаткування та розподілу прибутку (BEPS), спрямовані на боротьбу з подвійним неоподаткуванням транснаціональних компаній, які структурували свої організації таким чином, щоб перемістити прибутки в країни з низьким або нульовим оподаткуванням.
Це призвело до пропозиції двокомпонентного рішення. Перший компонент має на меті адаптувати правила розподілу прибутку для найбільших і найприбутковіших транснаціональних корпорацій, тоді як другий компонент має на меті запровадити глобальну мінімальну ставку податку на рівні 15%.
У той час як технічні деталі Компоненту 1 все ще допрацьовуються, багато країн світу вже опублікували законопроекти або впровадили Компонент 2.
В ОАЕ, однак, правила все ще перебувають на стадії перегляду і, як очікується, не будуть впроваджені у 2024 році.
“Ми передбачаємо, що другий компонент, безумовно, матиме вплив, але не радикальний”, – каже Джадд. “Крім того, існують податкові кредити. Якщо ви сплачуєте податок в юрисдикції, де податкова ставка вища, ніж в ОАЕ, ви отримаєте податковий кредит за умови, що у вас є угода про уникнення подвійного оподаткування, яку сьогодні має більшість країн”.
Нова ера в корпоративному оподаткуванні
Впровадження корпоративного податку є знаковою зміною для ОАЕ, яка приводить податкове законодавство у відповідність до міжнародних стандартів, зберігаючи при цьому свою позицію як конкурентоспроможного місця для ведення бізнесу. Це також знаменує собою зрушення в глобалізації податкового регулювання та стандартів бухгалтерського обліку – зрушення, до якого компанії та професійні податкові консультанти повинні адаптуватися. “Світ став дуже маленьким, – каже Джадд. “Раніше це було лише транснаціональні корпорації, які потребували міжнародної податкової консультації. Зараз до нас звертаються клієнти з малого та середнього бізнесу, які працюють у різних юрисдикціях і потребують однакових рекомендацій.
“Компанії, які вже працюють або планують розширювати свою діяльність в ОАЕ, повинні розуміти глобальні податкові наслідки та бути в курсі змін у законодавстві. Використання місцевого консультанта для надання ефективних та дієвих порад допоможе їм випереджати розвиток подій”.
Ерсел Барлак має 25-річний досвід роботи на різних посадах у сфері корпоративних фінансів, бізнес-стратегії, банківської справи, аудиту та розвитку корпоративного бізнесу в різних галузях, де він відповідав за керівництво проектами та укладання угод.
Ерсель має підтверджений досвід роботи в таких проектах, як оцінка, проектне фінансування, стратегічні оцінки, ринкові та фінансові техніко-економічні обґрунтування, інвестиції з нуля, аналіз портфелів, конкурентний аналіз, стратегічне планування, оцінка інвестиційних об’єктів, злиття та поглинання, формування стратегічних партнерств, приватизація, диверсифікація, IPO та SPO.
Інвестиції в Туреччину: Чи зможе економіка знайти стабільність у 2024 році?
Інвестиції в Туреччину – це казка з двох половинок. Будучи 19-ю за величиною економікою світу з ВВП близько 906 мільярдів доларів, Туреччина намагається всупереч обставинам зберегти місце за економічним столом G20, долаючи складний перелік невдач – від стихійних лих до гіперінфляції.
За останні роки країна пройшла помітний шлях зростання, реформ і стійкості. Ерсель Барлак, партнер Kreston ATA, Туреччина, аналізує зростання іноземних інвестицій в Туреччині, яка у 2022 році поступиться лише Об’єднаним Арабським Еміратам. В умовах 58% інфляції Ерсель обговорює траєкторію розвитку компанії в умовах економічних викликів та можливостей.
Огляд інвестицій в Туреччину
Туреччина стала свідком амбітних реформ і високих темпів зростання в період з 2006 по 2017 рік, що призвело до до суттєвого скорочення бідності. За даними Світового банку, частка людей, які живуть за межею бідності на рівні $6,85 на день, скоротилася майже вдвічі – до 9,8% у період з 2006 по 2020 рік.
Ерсель Барлак, який має за плечима шість років роботи в мережі, має чітке уявлення про те, чому так відбувається.
“Якщо порівнювати з країнами ЄС, то Туреччина – країна з найбільшою кількістю молоді, половина населення Туреччини молодше 32 років, що формує молоду робочу силу з потужним потенціалом”, – ділиться Ерсель, пояснюючи частину успіху інтелектуальним капіталом країни.
“Станом на 2020 рік приблизно 1 мільйон студентів випускається з більш ніж 200 університетів щороку. Робоча сила в Туреччині переживає найбільше зростання серед країн ЄС, оскільки вона стає все більш продуктивною з кожним днем”.
Незважаючи на виклики, пов’язані з високим рівнем заборгованості приватного сектору, постійним дефіцитом поточного рахунку, високою інфляцією та рівнем безробіття, що вдвічі перевищує рівень безробіття в європейських країнах G20, Туреччині вдалося досягти стійкого економічного зростання на 5,6% у 2022 році після відновлення після пандемії COVID.
Іноземні інвестиції: Значення Стамбула
У лютому 2023 року країна зазнала удару у вигляді руйнівних землетрусів, які завдали фізичної шкоди 11 провінціям, на які припадає 16,4% населення Туреччини та 9,4% її економіки. Прямі збитки оцінюються у $34,2 млрд згідно зі звітом Світового банку, але при реконструкції ця цифра може потенційно подвоїтися.
Ерсель розмірковує про стійкість Стамбула та його становлення як регіонального центру для іноземних інвесторів на тлі цих негараздів. “Особливо Стамбул став потужним центром тяжіння для іноземних інвесторів, які вкладають кошти в Туреччину”, – зазначає Ерсель, підкреслюючи стратегічне значення та адаптивність міста.
Економічний прогноз ОЕСР щодо інвестування в Туреччину
Економічний прогноз ОЕСР на червень 2023 року деталізує цю ситуацію, прогнозуючи помірне економічне зростання на 3,6% у 2023 році, що пояснюється слабшим експортом, тоді як внутрішній попит продовжує стимулювати зростання. Це все ще найкращий прогноз серед країн G20.
Значні збитки, спричинені землетрусами, дійсно порушили економічну діяльність, проте Очікується, що швидкий початок відновлювальних робіт значною мірою компенсує цей негативний вплив. Очікується, що рівень безробіття коливатиметься на рівні 10%, а інфляція, яка зараз становить 58%, за прогнозами, “повернеться до нормального” рівня 15% до кінця 2025 року, а номінальна заробітна плата стрімко зростатиме.
Інвестиційні стимули та стратегічні переваги
Що ж приваблює іноземні інвестиції до турецьких берегів, незважаючи на невизначеність? Туреччина пропонує безліч інвестиційних можливостей, підкріплених широкими програмами стимулювання, ліберальним інвестиційним середовищем та стратегічними географічними перевагами. “Сотні провідних світових компаній в автомобільній, енергетичній та роздрібній галузях користуються перевагами конкурентних стимулів для досліджень і розробок”, – стверджує Ерсель. Він також підкреслює роль Туреччини як воріт для міжнародних компаній, що прагнуть вийти на різноманітні ринки, а також молодіжний демографічний профіль, який підвищує привабливість країни.
Зосередженість на безперервних реформах також робить процес започаткування бізнесу в Туреччині привабливим, вважає Ерсель: “Завдяки реформам, запровадженим у сферах інноваційності виробництва, стійкості зростання, кваліфікованої робочої сили та співпраці на міжнародному ринку, середній період часу, необхідний для започаткування бізнесу, скоротився до 6,5 днів з 38. На додаток до свого внутрішнього ринку, що розширюється, Туреччина також пропонує доступ до приблизно 1 мільярда споживачів на регіональному ринку за підтримки угод про вільну торгівлю”.
Інвестуємо в екологічно чисте майбутнє
Дивлячись у майбутнє, Kreston ATA зосереджується на розширенні свого бізнесу у сфері корпоративних фінансів та консалтингу. Визнаючи, що попит у певних сферах послуг залишається незмінним, Ерсель підкреслює, що фірма прагне використовувати нові можливості та адаптуватися до мінливого економічного ландшафту. Інтеграція політик ESG також поступово набирає обертів у Туреччині. “ESG – це нова концепція для наших клієнтів. Відверто кажучи, вона не є пріоритетом у їхньому порядку денному”, – розповідає Ерсель.
Однак він прогнозує зміну цієї перспективи, оскільки клієнтам, які експортують до ЄС, потрібно буде дотримуватися регуляторних стандартів, натякаючи на потенційні майбутні інвестиції в цю сферу для приведення її у відповідність до міжнародних норм ведення бізнесу.
Висновок
Туреччина, з її історичним значенням, економічною стійкістю та стратегічними перевагами, залишається привабливою для іноземних інвестицій. У той час, як країна долає економічні виклики та можливості, думки Ерсела Барлака дають змогу зазирнути в еволюціонуючий наратив ведення бізнесу в Туреччині – розповідь про адаптивність, стратегічне передбачення та безперервне зростання.
18 жовтня відзначається Всесвітній день етики– глобальне свято, яке пропагує етичні практики та принципи в різних сферах. У Kreston Global ми хочемо скористатися цією можливістю, щоб відзначити вирішальну роль етики в бухгалтерському обліку, оподаткуванні та аудиті. У цих професіях етика – це більше, ніж настанова; це основа довіри, прозорості та підзвітності. Він нагадує професіоналам про необхідність дотримуватися найвищих моральних і професійних стандартів, особливо в нашому складному і взаємопов’язаному світі.
Яка роль етики в бухгалтерській галузі? Етика є надзвичайно важливою в бухгалтерському обліку. Ми – одна з небагатьох галузей, що мають Кодекс етики, який визначає, як повинні поводитися та діяти професійні бухгалтери на практиці та в бізнесі. Це наріжний камінь нашої професії, який спрямовує нас на правильні вчинки, навіть коли ніхто не спостерігає і навіть не помічає.
Нещодавно ви поділилися редакцією Кодексу етики Ради з міжнародних стандартів етики для бухгалтерів (РМСБО) від 2023 року. Чи є якісь варті уваги оновлення, які ви хотіли б прокоментувати?
Так! Кодекс етики IESBA зазвичай оновлюється щорічно, щоб відповідати всім останнім змінам у професії, включаючи поправки, що випливають із змін у стандартах аудиту, тощо.
Цьогорічне оновлення включає дві ключові зміни, що стосуються (a) визначення групи залучення та (б) групові аудити. Зміни стосуються незалежності та інших наслідків змін, внесених до визначення поняття “група із залучення” в Кодексі для узгодження зі змінами у визначенні цього ж терміну в МСА та МСМЯ. Зміни також стосуються міркувань незалежності в ситуації групового аудиту. Обидві зміни набувають чинності для аудиторських перевірок, що починаються 15 грудня 2023 року або пізніше.
Етика лежить в основі того, що ви робите. Чи є у вас поради щодо управління етикою на глобальному рівні?
Перспектива має вирішальне значення. Іноді ми всі можемо бути настільки близькими і залученими в проблему, що нам буває складно зберігати перспективу наших дій. Дуже корисно мати у фірмі когось, хто може надати незалежний погляд та думку.
Створення правильної культури всередині компанії також має важливе значення, оскільки сприяє відкритості, довірі та впевненості в тому, що якщо питання піднімається, воно буде вирішене належним чином, а не приховане під килимом. Правильна культура повинна будуватися зверху вниз і пронизувати всю організацію. Етика повинна бути інтегрована в усе, що ми робимо як бухгалтери.
З якими викликами стикаються представники бухгалтерської галузі в сучасному глобальному середовищі?
Комерційний тиск на бухгалтерів постійно зростає, що іноді призводить до стимулів робити неправильні речі. Відстоювати те, що правильно, може бути неймовірно складно, іноді на шкоду собі, але важливо, щоб ми це робили, оскільки це заохочує інших поводитися подібним чином. Я бував у таких ситуаціях, і це завжди непросто, але єдине, що ми завжди несемо з собою, – це наша репутація, і я ціную свою більше, ніж будь-яке підвищення, премії чи перспективи працевлаштування.
Які ваші ключові поради щодо етики у повсякденній практиці?
У складній ситуації я завжди намагаюся запитати себе, як моя дія (або бездіяльність) виглядала б для когось іншого. Це є основою концепції “розумної та поінформованої третьої сторони”, тобто навіть якщо щось технічно не заборонено детальними правилами, якщо розумна та поінформована третя сторона вважатиме це неетичним, то ви не повинні цього робити. Це допомагає нам не намагатися обійти правила або шукати лазівки; якщо це буде виглядати неправильно для третьої сторони, ми не повинні цього робити.
Найкращий підхід, однак, полягає в тому, щоб не потрапляти в складну ситуацію і, таким чином, не ставити себе в ситуацію, яка може призвести до етичної дилеми. Уникнути спокуси набагато легше, ніж протистояти їй!
Заснована в 1998 році Аджибаде Фашиною та Альбертом Фолоруншо, компанія Pedabo відзначатиме свою 25-ту річницю в листопаді з ребрендингом на Kreston Pedabo, що є частиною стратегії, спрямованої на розширення міжнародних послуг, що пропонуються широкому колу приватних компаній та компаній, що котируються на біржі. Фірма, що складається з 10 партнерів та 150 співробітників у трьох офісах у Нігерії, спеціалізується на аудиті, наданні впевненості, дотриманні податкового законодавства та консультуванні, фінансовому консультуванні та управлінні ризиками, управлінському консалтингу та інших допоміжних послугах.
Приєднання Pedabo до мережі Kreston Global ще більше посилює її регіональну присутність в Африці, яка складається з 30 фірм-членів у 29 країнах, що надають широкий спектр фінансових, аудиторських, бухгалтерських, податкових та інших консультаційних послуг компаніям, які вивчають можливості для зростання на внутрішньому та зовнішньому ринках.
сказала Лайза Роббінс, виконавчий директор Kreston Global:
“За останні 25 років Pedabo здобула виняткову репутацію у сфері оподаткування, аудиту та консалтингу в Нігерії. Широта та глибина їхнього досвіду роблять їх надійним діловим партнером для вхідних та вихідних клієнтів. Ми з нетерпінням чекаємо на співпрацю з ними, щоб зміцнити їхню позицію на міжнародному ринку, налагоджуючи зв’язки в мережі та за її межами. Вони стануть великою цінністю для нашої мережі, і наші африканські фірми з нетерпінням чекають на співпрацю з ними”.
“Компанія Pedabo дійсно рада розпочати цей новий етап; як партнери-засновники, Альберт і я в захваті і пишаємося прогресом, якого ми досягли у створенні компанії Pedabo, яку ми бачимо сьогодні, дійсно створивши спадщину досконалості, але ми з ще більшим ентузіазмом чекаємо наступних 25 років і нового керівництва, яке підніме фірму на нові висоти з брендом Kreston”. Вибір Kreston не був легким, і ми маємо намір налагодити дійсно успішну співпрацю, досліджуючи майбутнє Pedabo, використовуючи сильні сторони та можливості 13-ї найбільшої бухгалтерської мережі у світі. Тож… Щиро вітаємо Pedabo і бажаємо наступних 25 років досконалості на світовому рівні!”
Щоб дізнатися більше про ведення бізнесу в Нігерії, натисніть тут.
Новини
Kreston BSG проведе вебінар про розширення ринку США для латиноамериканських підприємців
August 30, 2023
Kreston BSG проводить вебінар на тему розширення ринку США для латиноамериканських підприємців із запрошеним спікером Веронікою Кінтаною, керівником практики латиноамериканського бізнесу в CBIZ MHM. Вебінар відбудеться 7 вересня 2023 року о 16:30 (за центральним часом Мексики) і буде проводитися іспанською мовою.
Латиноамериканці володіють майже 5 мільйонами підприємств у США, на які припадає понад 800 мільярдів доларів доходу. Якщо ви коли-небудь замислювалися про те, щоб вивести свій бізнес за кордон і вийти на прибутковий американський ринок, зараз ідеальна можливість. Kreston BSG рада співпрацювати з CBIZ у Сполучених Штатах для проведення вебінару, спрямованого на ознайомлення підприємців з податковими та юридичними наслідками започаткування або розширення бізнесу в Північній Америці.
Деталі події:
Дата: 7 вересня
Час: 16:30 (за центральним мексиканським часом)
Мова: Іспанська
Аудиторія: Відкрита для широкої громадськості, клієнтів та співробітників Kreston Global та CBIZ
Реєстрація: Натисніть тут, щоб зареєструватися (це БЕЗКОШТОВНО!)
Знайомство з експертами
Вероніка Кінтана
Керівник практики латиноамериканського бізнесу в CBIZ & MHM, Вероніка Квінтана приносить з собою багатий досвід та знання в орієнтуванні на американському ринку.
Розуміння податкової системи США: Як орієнтуватися в складному податковому ландшафті США
Законодавчі вимоги: Що потрібно і чого не потрібно робити при розширенні або відкритті бізнесу в США?
Культурні особливості: Розкрийте нюанси ведення бізнесу на різноманітних ринках.
Чому варто відвідати?
Інформативний: Всебічне висвітлення податкових та юридичних аспектів забезпечить вас необхідними інструментами для успішного заснування бізнесу в США.
Нетворкінг: Можливість поспілкуватися з експертами та підприємцями-однодумцями.
Безкоштовно: Знання, інсайти та низка переваг для бізнесу – і все це без жодних витрат для вас.
Новини
Посібник зі створення бізнесу в Італії
August 3, 2023
Kreston TDL Italy, член міжнародної мережі Kreston Global, створив детальний 128-сторінковий посібник зі створення бізнесу в Італії. Цей посібник призначений для всіх, хто інвестує в Італію, щоб допомогти вам зорієнтуватися в італійському бізнес-ландшафті.
Посібник пропонує поглиблений аналіз різних аспектів, що є невід’ємною частиною ведення бізнесу в Італії. Він починається зі знайомства з корпоративними та правовими структурами країни, включаючи вивчення різних форм суб’єктів господарювання. Наступні розділи присвячені процедурам створення та ліквідації компаній, тонкощам злиття та поглинання, а також відповідальності, що випливає з корпоративної кримінальної відповідальності.
Розуміння податків в Італії
Посібник Kreston TDL проливає світло на складну податкову систему Італії. Посібник охоплює корпоративні податки, податок на прибуток підприємств, ПДВ та податок на доходи фізичних осіб і містить вичерпний аналіз основних стимулів, заходів боротьби з ухиленням від сплати податків та податків, що утримуються у джерела виплати. Він також надає поглиблені знання про реєстрацію ПДВ, повернення, відрахування та механізми міжнародних поставок товарів і послуг.
Бізнес-законодавство в Італії
У посібнику також розглядаються різні правові аспекти, такі як митні, акцизні збори, імпортний ПДВ, процедури бухгалтерського обліку, вимоги до подання звітності та системи аудиту. Крім того, вона пропонує комплексні консультації з таких потенційно складних питань, як трансфертне ціноутворення, банкрутство, реорганізація, процедури реструктуризації заборгованості та трудове законодавство.
Місцеві експерти
Посібник пропонує вам безцінну технічну інформацію від команди експертів Kreston TDL, яка допоможе вам прийняти обґрунтовані рішення та заощадити час і гроші, правильно організувавши бізнес в Італії.
Заснована в 1985 році, Studio TDL є незалежною італійською фірмою, яка спеціалізується на податковому, корпоративному та трудовому консультуванні, а також на послугах адміністративного аутсорсингу. Маючи команду сертифікованих бухгалтерів, аудиторів та консультантів з трудових питань, фірма надає послуги міжнародним компаніям та групам, використовуючи свої давні зв’язки з найбільшими міжнародними професійними фірмами.
Якість послуг Studio TDL забезпечується високим рівнем професіоналізму команди. Вони пропонують широкий спектр послуг з податкових, корпоративних, бухгалтерських та трудових питань, обслуговуючи як місцевих, так і міжнародних клієнтів. Це підтримується новітніми методологіями та широкою мережею міжнародних зв’язків.
Фахівці Studio TDL беруть активну участь у конференціях та галузевих журналах, а також є членами дослідницьких комісій, створених відповідними професійними інститутами в Мілані. Ця співпраця, разом із власним навчальним центром, дозволяє їм підтримувати актуальні знання та розвивати найкращі практики. Таким чином, вони можуть забезпечити надійну підтримку навіть найскладніших операцій. Глибоке розуміння італійського бізнес-середовища робить Studio TDL найкращим джерелом для створення та ведення бізнесу в Італії.
Kreston Reeves посилює команду практики приватних клієнтів двома новими юристами
July 24, 2023
Бухгалтери, бізнес-консультанти та консультанти з питань управління капіталом Kreston Reeves посилили свою юридичну команду по роботі з приватними клієнтами двома новими юристами.
Дженн Трусслер приєднується до команди Irwin Mitchell, а Лілі Парізі – до команди юридичної фірми GWCA Solicitors з Сассексу. Обидва приносять у фірму досвід і знання в консультуванні приватних осіб і сімей з питань заповітів, довіреностей, управління спадщиною та майном, податку на спадщину та трастів.
Команда юристів Kreston Reeves, що складається з 10 осіб, працює разом з командами з оподаткування та управління податковим капіталом приватних клієнтів, надаючи окремим особам та сім’ям поради та підтримку, необхідні для орієнтації у світі, що стає дедалі складнішим.
Саймон Левін, партнер та співкерівник практики юридичних послуг Kreston Reeves, зазначив: “Клієнти все частіше потребують комплексного підходу до управління особистими справами: “Наші клієнти все частіше потребують комплексного підходу до управління своїми особистими справами, і Kreston Reeves з її поєднанням юридичних, податкових послуг та послуг з планування капіталу пропонує ідеальне рішення. В основі нашої мети – вести наших клієнтів, колег та громади до світлого майбутнього.
“Ми раді оголосити про призначення Дженн та Лілі і з нетерпінням чекаємо на їхній внесок у розвиток кар’єри в Kreston Reeves”.
Пошук
Ми використовуємо файли cookie на нашому веб-сайті, щоб надати вам найбільш релевантний досвід, запам'ятовуючи ваші уподобання та повторні відвідування. Натискаючи "Прийняти всі", ви даєте згоду на використання ВСІХ файлів cookie. Однак ви можете відвідати "Налаштування файлів cookie", щоб змінити свою згоду.
This website uses cookies to improve your experience while you navigate through the website. Out of these, the cookies that are categorized as necessary are stored on your browser as they are essential for the working of basic functionalities of the website. We also use third-party cookies that help us analyze and understand how you use this website. These cookies will be stored in your browser only with your consent. You also have the option to opt-out of these cookies. But opting out of some of these cookies may affect your browsing experience.